


رفعت سوبر مايكرو (SMCI – Super Micro Computer) توقعات إيرادات الربع المالي الأول 2027 إلى 18.5–19.5 مليار دولار، بدلًا من 14.5–15.5 مليار دولار.
ارتفع سهم سوبر مايكرو بنحو 12% في التعاملات المبكرة، مع ارتفاع ديل (DELL – Dell Technologies) بنحو 5% وهيوليت باكارد إنتربرايز (HPE – Hewlett Packard Enterprise) بنحو 4%.
رفعت سوبر مايكرو هامش الربح الإجمالي المتوقع من 10.4%–10.8% إلى 12%–12.5%، وأرجعت ذلك إلى تحسن مزيج العملاء والمنتجات.
دعمت نتائج سبيس إكس (SPCX – SpaceX) التفاؤل بالقطاع، بعدما بلغت الإيرادات 14.58 مليار دولار، بنمو سنوي 161%، وربحية سهم 0.35 دولار.
وصف إيلون ماسك (Elon Musk) الحديث عن فائض القدرة الحاسوبية بأنه غير منطقي، مع تأكيده أن تحقيق فترة استرداد تبلغ 6 أشهر لبعض استثمارات الحوسبة في العام المقبل ليس مستحيلًا، وليس توقعًا مؤكدًا.
تحسنت العقود المستقبلية للأسهم الأمريكية قبل نتائج تسلا (TSLA – Tesla) وميتا (META – Meta Platforms)، بينما تراجعت نتفليكس (NFLX – Netflix) بعد توقعات إيرادات وإعلانات مخيبة.
🧠 نظرة مُركّب: تلتقي الأخبار الثلاثة عند السؤال نفسه: هل يمكن تحويل الطلب الكبير على الذكاء الاصطناعي إلى أرباح وتدفقات نقدية مستدامة؟ توفر سوبر مايكرو إشارات قوية إلى حجم الطلب وتحسن الهامش، وتقدم سبيس إكس نتائج فعلية قوية، بينما تظل شركات الحوسبة السحابية الجديدة معرضة لمخاطر التمويل والتقييم.
🖥️ سوبر مايكرو: مراجعة استثنائية لتوقعات الإيرادات
النطاق السابق 14.5–15.5 مليار دولار والنطاق الجديد 18.5–19.5 مليار دولار للربع المنتهي في 30 سبتمبر 2026.
ارتفع الحدان الأدنى والأعلى للتوقعات بمقدار 4 مليارات دولار لكل منهما.
انتقل منتصف النطاق من 15 مليار دولار إلى 19 مليار دولار، أي زيادة حسابية بنحو 26.7%.
الأرقام هي توقعات محدثة وليست النتائج المالية النهائية؛ موعد النتائج الكاملة 3 نوفمبر 2026.
🧠 نظرة مُركّب: التعديل الواسع للتوقعات إشارة قوية للطلب على الخوادم، لكن الحكم النهائي يتوقف على الإيرادات الفعلية وتوزعها بين العملاء والمشروعات.
💰 هوامش الربح: لماذا يهم تحسن المزيج؟
رفعت الشركة توقعات هامش الربح الإجمالي من 10.4%–10.8% إلى 12%–12.5%.
منتصف النطاق السابق 10.6% والجديد 12.25%؛ التحسن 1.65 نقطة مئوية.
وفق حساب توضيحي، 15 مليار دولار × 10.6% = 1.59 مليار دولار ربحًا إجماليًا تقديريًا سابقًا.
ووفق النطاق الجديد، 19 مليار دولار × 12.25% = 2.3275 مليار دولار ربحًا إجماليًا تقديريًا؛ فارق نحو 737.5 مليون دولار.
هذه حسابات مشتقة من التوقعات وليست نتائج منشورة، كما أن الربح الإجمالي ليس صافي الربح.
🧠 نظرة مُركّب: ارتفاع الإيرادات والهامش معًا أكثر دلالة من نمو المبيعات وحده، مع ضرورة فحص تكاليف التشغيل والسيولة عند صدور النتائج.
📈 ارتفاع أسهم الخوادم وانتقال التفاؤل للقطاع
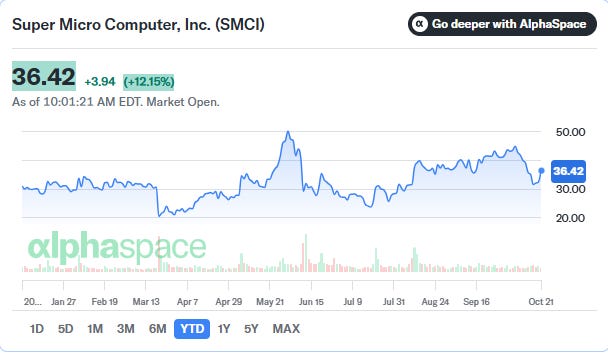
ارتفع سهم سوبر مايكرو (SMCI – Super Micro Computer) قرابة 12%؛ وأظهرت لقطة سعرًا 36.42 دولارًا، بزيادة 3.87 دولارات أو 11.92% نحو 10:00 صباحًا بالتوقيت الشرقي.
ارتفع ديل (DELL – Dell Technologies) بنحو 5% وهيوليت باكارد إنتربرايز (HPE – Hewlett Packard Enterprise) بنحو 4% في إحدى لقطات التداول.
عرضت بيانات مرافقة نسب 4.80% و3.22% على الترتيب، بسبب اختلاف توقيت اللقطات.
ذكر التقرير أن سوبر مايكرو ارتفعت بنحو 10% منذ بداية العام وفق لحظة النشر.
🧠 نظرة مُركّب: تعامل السوق مع تحديث الشركة باعتباره مؤشرًا قطاعيًا، لكن ربحية كل مصنع خوادم وتقييمه يختلفان.
🧩 سلسلة التوريد: دور إنفيديا وإيه إم دي وإنتل
تصمم سوبر مايكرو وتصنع الخوادم وأنظمة مراكز البيانات.
تدمج أنظمتها تقنيات إنفيديا (NVDA – Nvidia) وإيه إم دي (AMD – Advanced Micro Devices) وإنتل (INTC – Intel).
الطلب على أنظمة الحوسبة لا يعني أن هوامش مصنع الخوادم تماثل هوامش شركات تصميم الرقائق.
تؤثر تكلفة المكونات، والتسليم، وإدارة المخزون، وشروط العملاء، والمنافسة السعرية في جودة الأرباح.
🧠 نظرة مُركّب: تتيح مكانة الشركة في سلسلة التوريد الاستفادة من الإنفاق على الذكاء الاصطناعي، لكنها تفرض مراقبة رأس المال العامل والهوامش.
📅 نتائج 3 نوفمبر: اختبار الطلب والربحية
من المقرر نشر نتائج الربع الأول للسنة المالية 2027 يوم 3 نوفمبر 2026.
يجب مقارنة الإيرادات الفعلية بنطاق 18.5–19.5 مليار دولار، والهامش الفعلي بنطاق 12%–12.5%.
تستحق ربحية السهم وصافي الربح والتدفقات النقدية والمخزون والذمم المدينة متابعة خاصة.
ينبغي أيضًا فحص توقعات الأرباع المقبلة وتركيز العملاء وتوقيت تسليم المشروعات.
🧠 نظرة مُركّب: قد تصبح التوجيهات المستقبلية والسيولة أهم من مجرد تجاوز توقعات الربع المنتهي.
☁️ ني وكلاود: من قلق كلمة إلى تفاؤل كلمة
أثار ارتفاع عوائد سندات كور ويف (CRWV – CoreWeave) مخاوف تمويلية في الأسبوع السابق.
علق إيلون ماسك بكلمة Yikes على منشور للمستثمر شاماث باليهابيتيا (Chamath Palihapitiya)، ما ساهم بحسب المادة في موجة بيع شملت نيبيوس (NBIS – Nebius).
في مكالمة نتائج سبيس إكس مساء الثلاثاء، وصف ماسك فكرة فائض القدرة الحاسوبية بأنها سخيفة بالنظر إلى الطلب.
قال إن استرداد تكلفة بعض الحوسبة خلال 6 أشهر العام المقبل ليس مستحيلًا، لكنه أوضح أنه لا يتوقع ذلك بالضرورة.
🧠 نظرة مُركّب: تعليقات الشخصيات المؤثرة قد تحرك المعنويات، لكنها لا تحل محل تحليل العقود والديون والتدفقات النقدية.
💵 عوائد السندات ومخاطر تمويل مراكز البيانات
تعتمد بعض شركات الحوسبة السحابية الجديدة (Neoclouds) على إنفاق رأسمالي كبير لبناء القدرة الحاسوبية.
قد يرفع صعود عوائد السندات تكلفة الاقتراض ويضغط على العوائد المتوقعة.
تشمل المتغيرات الحاسمة معدلات استخدام الخوادم وأسعار التأجير ومدة العقود والقدرة على إعادة التمويل.
يمكن أن يضغط تطور المعالجات على اقتصاديات المعدات الأقدم قبل استرداد تكلفتها.
لم تذكر المادة مستوى محددًا لعوائد سندات كور ويف أو أثرها المالي الدقيق.
🧠 نظرة مُركّب: يمكن أن يكون الطلب قويًا، بينما تبقى بعض نماذج التمويل هشة إذا كانت تكلفة رأس المال مرتفعة.
📊 كور ويف ونيبيوس وآيرين: رد فعل متقلب
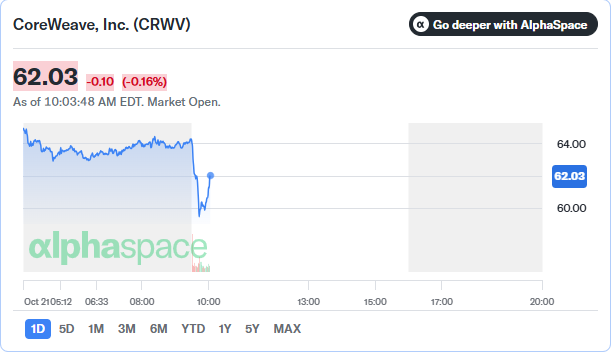
ارتفع سهم كور ويف (CRWV – CoreWeave) بنحو 2% في تداولات ما قبل الافتتاح.
ارتفع نيبيوس (NBIS – Nebius) بنحو 2% وآيرين (IREN – IREN Limited) بنحو 3%.
أظهرت لقطة لاحقة كور ويف عند 62.13 دولارًا دون تغير قرب 10:04 صباحًا بتوقيت الساحل الشرقي.
تعكس اللقطات المختلفة تغيرات زمنية؛ لا ينبغي اعتبار ارتفاع ما قبل السوق مكسبًا مستمرًا بعد الافتتاح.
🧠 نظرة مُركّب: يتطلب تقييم القطاع أكثر من رد فعل لحظي، خاصة مع حساسية الشركات لتكاليف التمويل.
🚀 سبيس إكس: نتائج قوية تعزز ثقة المستثمرين
بلغت إيرادات سبيس إكس (SPCX – SpaceX) في الربع الثالث 14.58 مليار دولار بنمو سنوي 161%.
تجاوزت الإيرادات توقعات المحللين البالغة 12.7 مليار دولار بفارق 1.88 مليار دولار.
بلغت ربحية السهم 0.35 دولار، أعلى من توقعات المادة بنحو 0.20 دولار.
بلغ صافي الربح 4.4 مليارات دولار وفق تغطية النتائج المصاحبة.
حققت قطاعات الفضاء (Space) والاتصال (Connectivity) والذكاء الفائق (Superintelligence) نموًا سنويًا في الإيرادات.
🧠 نظرة مُركّب: النتائج تؤكد قدرة شركة بعينها على تحقيق نمو قوي، ولا تثبت أن جميع استثمارات الذكاء الاصطناعي تحقق العائد نفسه.
🧠 آفاق الطلب حتى 2027
قال المحلل دوفين بيترسون (Dauvin Peterson) من 22V Research إن زخم الطلب قد يمتد حتى 2027 على الأقل.
قد تستفيد شركات الحوسبة التي تبني قدراتها على تقنيات إنفيديا من بيئة تسعير قوية إذا ظل المعروض محدودًا.
تتوقف الاستفادة على القدرة على تأمين التمويل وتنفيذ المشروعات وتحقيق معدلات استخدام مجدية.
الرأي التحليلي ليس ضمانًا لاستمرار شح القدرة الحاسوبية أو قوة الأسعار.
🧠 نظرة مُركّب: يجب مقارنة العقود الموقعة بالإيرادات المحققة والهوامش والتدفقات النقدية، لا الاكتفاء بتوقعات الطلب.
📈 العقود المستقبلية للأسهم الأمريكية
أشارت إحدى اللقطات إلى ارتفاع عقود داو جونز (YM=F – Dow Jones Futures) بنسبة 1.3%.
ارتفعت عقود إس آند بي 500 (ES=F – S&P 500 Futures) بنحو 0.7% وعقود ناسداك 100 (NQ=F – Nasdaq 100 Futures) بنحو 1%.
لقطة أخرى لعقد إس آند بي 500 عند 8:53 صباحًا أظهرت 7,778 نقطة بزيادة 22.75 نقطة أو 0.29%.
الأرقام لقطات مختلفة للعقود المستقبلية وليست إغلاقًا نهائيًا للمؤشرات النقدية.
🧠 نظرة مُركّب: تُظهر العقود تحسن شهية المخاطرة، لكن نتائج الشركات قد تغير الاتجاه أثناء الجلسة.
🚗 تسلا وميتا والاندماج المحتمل
ينتظر المستثمرون نتائج تسلا (TSLA – Tesla) وميتا (META – Meta Platforms) بعد إغلاق الأربعاء.
قال ماسك إن تسلا وسبيس إكس شكلتا لجانًا خاصة لمناقشة احتمال الاندماج.
وجود لجان للنقاش لا يعني الإعلان عن صفقة مؤكدة أو شروط اندماج نهائية.
قد تؤثر نتائج الشركتين وتوجيهاتهما على اتجاه أسهم التكنولوجيا والذكاء الاصطناعي.
🧠 نظرة مُركّب: تبقى الأرباح والتوجيهات المالية أهم من التكهنات بصفقات لم تُحسم.
🎬 نتفليكس: ضعف التوقعات يضغط على السهم
تراجع سهم نتفليكس (NFLX – Netflix) بما يصل إلى 7% في تداولات ما قبل الافتتاح.
جاء الضغط بعد توقعات إيرادات الربع الرابع دون تقديرات السوق، وخفض توقعات إيرادات الإعلانات لعام 2026.
تُظهر الحالة أن المستثمرين يقيّمون آفاق النمو المستقبلية لا النتائج التاريخية فقط.
🧠 نظرة مُركّب: قد تتراجع أسهم الشركات ذات الأرباح القوية إذا لم تتوافق توقعاتها المستقبلية مع التقييمات المرتفعة.
🛢️ النفط وتكلفة الطاقة
تداول خام برنت (BZ=F – Brent Crude) قرب 109 دولارات للبرميل.
تداول خام غرب تكساس الوسيط (CL=F – West Texas Intermediate) قرب 100 دولار للبرميل.
يمكن أن تؤثر الطاقة في تكاليف تشغيل مراكز البيانات والنقل والتضخم وأسعار الفائدة.
لا تقدم الأخبار تقديرًا محددًا للأثر المباشر على أرباح الشركات المذكورة.
🧠 نظرة مُركّب: تختلف حساسية كل مركز بيانات لأسعار الطاقة حسب موقعه ومصدر الكهرباء وعقوده وكفاءته.
⚖️ مقارنة الشركات: فرص ومخاطر مختلفة
سوبر مايكرو (SMCI – Super Micro Computer): رفع قوي للإيرادات والهوامش، مع ضرورة اختبار جودة التدفقات النقدية.
ديل (DELL – Dell Technologies) وهيوليت باكارد إنتربرايز (HPE – Hewlett Packard Enterprise): مكاسب قطاعية دون توجيهات مستقلة في المواد.
إنفيديا (NVDA – Nvidia) وإيه إم دي (AMD – Advanced Micro Devices) وإنتل (INTC – Intel): موردو تقنيات تدخل في تصنيع الخوادم.
كور ويف (CRWV – CoreWeave) ونيبيوس (NBIS – Nebius) وآيرين (IREN – IREN Limited): فرص طلب مع مخاطر تمويل وتسعير واستخدام.
سبيس إكس (SPCX – SpaceX): نمو إيرادات 161% وربحية سهم 0.35 دولار.
تسلا (TSLA – Tesla) وميتا (META – Meta Platforms): نتائج مرتقبة؛ نتفليكس (NFLX – Netflix) تتعرض لضغط بسبب التوجيهات.
🧠 نظرة مُركّب: لا تتساوى الشركات المرتبطة بالذكاء الاصطناعي في نموذج العمل والهوامش والتقييم؛ تحليل كل شركة يجب أن يكون مستقلًا.
🔮 النظرة المستقبلية
السيناريو الإيجابي: تحقق سوبر مايكرو نطاق إيرادات 18.5–19.5 مليار دولار وهوامش 12%–12.5% في نتائج 3 نوفمبر، وتستمر عقود الحوسبة في النمو مع قدرة الشركات على تمويل توسعها وتحقيق عوائد مجدية.
السيناريو الأساسي: يبقى الطلب على الذكاء الاصطناعي قويًا، لكن الأسهم تتباين بحسب التقييمات والهوامش والسيولة والديون، وتصبح نتائج الشركات الفردية أكثر أهمية من معنويات القطاع العامة.
السيناريو السلبي: ترتفع تكاليف التمويل والطاقة أو تتراجع أسعار الحوسبة أو تنخفض معدلات الاستخدام، ما يضغط على هوامش الشركات وقدرتها على استرداد الاستثمارات.
المتابعة: نتائج سوبر مايكرو يوم 3 نوفمبر 2026، ونتائج تسلا وميتا، وعوائد سندات شركات الحوسبة، ومعدلات تشغيل مراكز البيانات، وأسعار النفط.
🧾 خلاصة مُركّب: قوة الطلب لا تعفي المستثمر من اختبار الربحية
رفعت سوبر مايكرو (SMCI – Super Micro Computer) توقعات الإيرادات بمقدار 4 مليارات دولار، مع تحسن واضح في الهامش المتوقع.
قفز سهمها بنحو 12%، وامتدت المكاسب إلى أسهم شركات تصنيع الخوادم.
دعمت نتائج سبيس إكس (SPCX – SpaceX) الثقة بالقطاع بعد نمو الإيرادات 161%.
تحسنت معنويات كور ويف ونيبيوس وآيرين عقب تصريحات إيلون ماسك، لكن مخاطر الديون والتمويل باقية.
ارتفعت العقود المستقبلية الأمريكية، بينما تترقب الأسواق نتائج تسلا وميتا وتراقب ضعف توقعات نتفليكس وارتفاع النفط.
الخلاصة الاستثمارية: ينبغي التركيز على الربحية الفعلية واستدامة الهوامش والتدفقات النقدية والديون بدل افتراض أن الطلب المرتفع يجعل كل سهم مرتبط بالذكاء الاصطناعي فرصة جذابة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
