


تحركت العقود الآجلة للأسهم الأمريكية بصورة متباينة قبل افتتاح جلسة الأربعاء 14 أكتوبر 2026، مع دخول موسم نتائج الربع الثالث مرحلة أكثر نشاطًا واستيعاب المستثمرين لبيانات التضخم الأمريكية الجديدة.
ارتفعت العقود الآجلة لـداو جونز الصناعي (YM=F – Dow Jones Industrial Average Futures) بنسبة 0.3%، بينما صعدت عقود S&P 500 (ES=F – S&P 500 Futures) بنسبة 0.1%.
في المقابل، تراجعت العقود الآجلة لـناسداك 100 (NQ=F – Nasdaq-100 Futures) بنسبة 0.1% في القراءة الواردة بالتقرير، بعد أن أنهت الأسهم الأمريكية جلسة الثلاثاء على انخفاض.
جاء مؤشر أسعار المستهلك (CPI – Consumer Price Index) لشهر سبتمبر عند 3.7% على أساس سنوي، أعلى من توقعات الاقتصاديين البالغة 3.6%.
وعلى أساس شهري، ارتفعت الأسعار بنسبة 0.6%، متوافقة مع التوقعات، مع مساهمة ارتفاع أسعار البنزين والطاقة في زيادة التضخم.
في قطاع أشباه الموصلات، أعلنت إيه إس إم إل (ASML – ASML Holding) مبيعات قياسية للربع الثالث ورفعت توقعاتها للعام الكامل بدعم من قوة الطلب المرتبط بـالذكاء الاصطناعي (AI).
ويترقب المستثمرون نتائج تايوان سيميكونداكتور (TSM – Taiwan Semiconductor Manufacturing) بحثًا عن تأكيد إضافي لاستمرار طفرة الإنفاق المرتبطة بالذكاء الاصطناعي.
وفي القطاع المالي، أعلنت بنك أوف أمريكا (BAC – Bank of America) ومورغان ستانلي (MS – Morgan Stanley) نتائجهما، بينما ارتفعت أسهم Bank of America وبلاك روك (BLK – BlackRock) في تداولات ما قبل الافتتاح بعد تجاوز أرباح الربع الثالث توقعات المحللين.
وفي أسواق الطاقة، بقيت العقود الآجلة لخام برنت (BZ=F – Brent Crude Futures) فوق $105 للبرميل، مع استمرار هجمات الحوثيين على منشآت الطاقة السعودية.
🔮 نظرة مُركّب: السوق تدخل جلسة الأربعاء أمام ثلاثة محاور رئيسية في الوقت نفسه: تضخم أعلى قليلًا من المتوقع، موسم أرباح يتسارع، واستمرار اختبار قوة الطلب المرتبط بالذكاء الاصطناعي. ارتفاع CPI إلى 3.7% يمثل عامل ضغط محتمل على توقعات الفائدة، لكن نتائج الشركات القوية حتى الآن تمنح الأسهم عامل دعم مضادًا، ما يفسر التحركات المحدودة والمتباينة للعقود الآجلة.
📊 العقود الآجلة تتحرك بصورة متباينة قبل الافتتاح
تحركت العقود الآجلة للأسهم الأمريكية بصورة محدودة قبل افتتاح جلسة الأربعاء، مع محاولة المستثمرين استيعاب نتائج الشركات وبيانات التضخم في الوقت نفسه.
ارتفعت العقود الآجلة لـداو جونز الصناعي (YM=F – Dow Jones Industrial Average Futures) بنسبة 0.3%.
كما صعدت عقود S&P 500 (ES=F – S&P 500 Futures) بنسبة 0.1%.
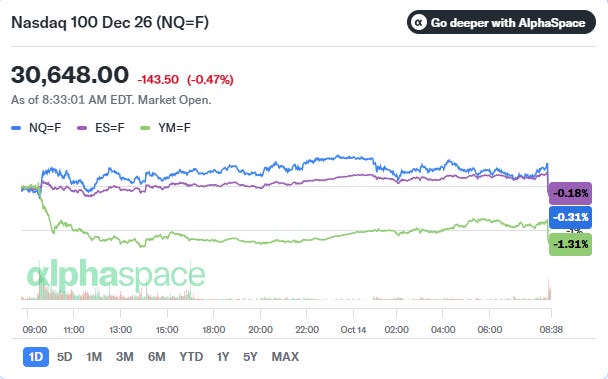
في المقابل، تراجعت عقود ناسداك 100 (NQ=F – Nasdaq-100 Futures) بنسبة 0.1% وفق القراءة الأساسية الواردة في التقرير.
وأظهرت لقطة لاحقة للعقود الآجلة لـNasdaq-100 مستوى 30,648.00 نقطة، بانخفاض 143.50 نقطة أو 0.47% عند 8:33 صباحًا بتوقيت شرق الولايات المتحدة.
يأتي ذلك بعد أن تراجعت الأسهم الأمريكية خلال جلسة الثلاثاء.
وبالتالي، لم تكن الصورة قبل الافتتاح صعودًا جماعيًا، بل محاولة تعافٍ محدودة مع استمرار الضغط على العقود المرتبطة بأسهم التكنولوجيا.
🔮 نظرة مُركّب: التباين بين ارتفاع عقود Dow Jones وS&P 500 مقابل ضعف Nasdaq-100 يشير إلى أن المستثمرين لم يعودوا إلى وضع المخاطرة بصورة كاملة. البيانات الاقتصادية ونتائج الشركات تمنح السوق أسبابًا للصعود، لكن حساسية أسهم النمو والتكنولوجيا تجاه التضخم والعوائد تجعل Nasdaq أكثر عرضة للتقلب.
🌡️ التضخم يرتفع إلى 3.7% ويتجاوز التوقعات
جاءت بيانات مؤشر أسعار المستهلك (CPI – Consumer Price Index) لشهر سبتمبر أعلى قليلًا من توقعات الاقتصاديين.
بلغ التضخم السنوي 3.7%.
وكان الاقتصاديون يتوقعون قراءة عند 3.6%.
وبذلك جاءت القراءة الفعلية أعلى من التوقعات بمقدار 0.1 نقطة مئوية.
وعلى أساس شهري، ارتفعت الأسعار بنسبة 0.6%.
وجاءت الزيادة الشهرية متوافقة مع تقديرات السوق.
وكان ارتفاع أسعار البنزين والطاقة من العوامل التي دفعت معدل التضخم إلى الأعلى.
تأتي هذه القراءة في وقت يراقب فيه المستثمرون البيانات الاقتصادية بحثًا عن إشارات بشأن مسار الأسعار والسياسة النقدية.
🔮 نظرة مُركّب: المفاجأة في التضخم ليست كبيرة من حيث الحجم، لكنها تأتي في توقيت حساس. قراءة 3.7% مقابل توقعات 3.6% تعني أن ضغوط الأسعار لم تختفِ، بينما ارتفاع الأسعار شهريًا بنسبة 0.6% يوضح استمرار الزخم التضخمي خلال سبتمبر. وإذا استمرت الطاقة في دفع التضخم إلى الأعلى، فقد تصبح مهمة تراجع التضخم أكثر صعوبة.
⛽ أسعار البنزين والطاقة تعيد الضغط على التضخم
كان ارتفاع أسعار البنزين والطاقة أحد المحركات الرئيسية وراء زيادة CPI في سبتمبر.
جاءت هذه الضغوط بالتزامن مع بقاء أسعار النفط العالمية عند مستويات مرتفعة.
بقيت العقود الآجلة لخام برنت (BZ=F – Brent Crude Futures) فوق مستوى $105 للبرميل.
وترتبط قوة أسعار النفط باستمرار الاضطرابات في أسواق الطاقة، مع مواصلة الحوثيين قصف منشآت الطاقة السعودية.
ارتفاع أسعار الطاقة لا ينعكس فقط على تكلفة الوقود، بل يمكن أن يمتد إلى تكاليف النقل والإنتاج وسلاسل الإمداد.
ولذلك يصبح مسار النفط عاملًا مهمًا في مراقبة ما إذا كان ارتفاع التضخم في سبتمبر مؤقتًا أم يمكن أن يستمر.
🔮 نظرة مُركّب: وجود Brent فوق $105 بالتزامن مع وصول التضخم إلى 3.7% يربط بين سوق الطاقة والصورة الاقتصادية الأوسع. إذا بقي النفط مرتفعًا، فقد تستمر الطاقة في إبطاء مسار تراجع التضخم، وهو ما قد يبقي الأسواق أكثر حساسية لأي بيانات أسعار جديدة.
🔬 إيه إس إم إل تسجل مبيعات قياسية وترفع توقعاتها
جاء أحد أهم التطورات في قطاع أشباه الموصلات من إيه إس إم إل (ASML – ASML Holding).
أعلنت الشركة يوم الأربعاء مبيعات قياسية للربع الثالث.
كما رفعت ASML توقعاتها للعام المالي بأكمله.
وجاء ذلك في ظل استمرار قوة الطلب المرتبط بـالذكاء الاصطناعي (AI).
تمثل هذه النتائج تطورًا مهمًا بعد المخاوف الأخيرة التي ضغطت على بعض أسهم أشباه الموصلات.
فشركات الرقائق تعمل على زيادة قدراتها الإنتاجية لمواكبة الطلب على بنية وأجهزة الذكاء الاصطناعي، وهو ما يدعم الطلب على معدات تصنيع أشباه الموصلات.
وفي بيانات التداول المرفقة بالتقرير، كان سهم ASML منخفضًا بنحو 1.86%.
🔮 نظرة مُركّب: تسجيل ASML مبيعات قياسية ورفع توقعاتها للعام الكامل يمنح قصة الإنفاق على AI دعمًا تشغيليًا مهمًا. السوق لا تبحث فقط عن ارتفاع أسعار أسهم الذكاء الاصطناعي، بل عن أدلة فعلية على استمرار الشركات في بناء الطاقة الإنتاجية اللازمة، ونتائج ASML تقدم إشارة إيجابية في هذا الاتجاه.
🇰🇷 أسهم الرقائق تحاول التعافي بعد موجة بيع حادة في كوريا الجنوبية
جاءت نتائج ASML في الوقت الذي بدأت فيه موجة البيع في أسهم الرقائق في كوريا الجنوبية بالهدوء.
تحسن أداء مؤشر كوسبي (^KS11 – KOSPI) بعد خسائر حادة خلال الجلسات السابقة.
وكان المؤشر قد تراجع بنحو 12% خلال الأيام الخمسة السابقة.
وفي بيانات السوق المرفقة بالتقرير، ظهر KOSPI منخفضًا بنحو 0.44%.
ومع تراجع حدة موجة البيع، أصبحت الأسهم الأمريكية مهيأة لمحاولة التعافي قبل افتتاح الأربعاء.
لكن استمرار التقلب في قطاع الرقائق يعني أن المستثمرين ما زالوا يراقبون الأدلة التشغيلية من الشركات الكبرى قبل تحديد اتجاه أكثر وضوحًا.
🔮 نظرة مُركّب: هبوط KOSPI بنحو 12% خلال خمسة أيام يوضح حجم التقلب الذي أصاب أسهم الرقائق، ولذلك فإن هدوء موجة البيع يمثل تطورًا مهمًا للسوق العالمية. لكن الاستقرار الحقيقي يحتاج إلى استمرار ظهور نتائج تؤكد أن الطلب النهائي، وخصوصًا المرتبط بـAI، ما يزال قويًا.
🤖 تايوان سيميكونداكتور أمام اختبار جديد لطفرة الذكاء الاصطناعي
بعد نتائج ASML، ينتظر المستثمرون تقرير تايوان سيميكونداكتور (TSM – Taiwan Semiconductor Manufacturing).
الهدف الرئيسي من متابعة النتائج هو الحصول على تأكيد إضافي بشأن قوة طفرة الذكاء الاصطناعي (AI Boom).
أهمية TSM تأتي من موقعها داخل سلسلة تصنيع أشباه الموصلات، ما يجعل نتائجها وإشاراتها بشأن الطلب ذات أهمية كبيرة لقراءة اتجاه الصناعة.
ومع تسجيل ASML مبيعات قياسية ورفع توقعاتها، يصبح تقرير TSM الحلقة التالية التي سيراقبها المستثمرون لتقييم مدى اتساع واستمرار الطلب المرتبط بالذكاء الاصطناعي.
🔮 نظرة مُركّب: السوق تحصل على إشارات إيجابية من ASML، لكنها تبحث عن تأكيد من أكثر من نقطة داخل سلسلة أشباه الموصلات. نتائج TSM يمكن أن تساعد في تحديد ما إذا كانت قوة الطلب على AI ظاهرة واسعة داخل القطاع أم أن الأداء يختلف بدرجة كبيرة بين الشركات.
🏦 موسم أرباح البنوك يتسارع
بالتزامن مع بيانات التضخم ونتائج قطاع الرقائق، استمر تدفق نتائج الشركات المالية.
أعلنت بنك أوف أمريكا (BAC – Bank of America) نتائجها للربع الثالث.
كما أعلنت مورغان ستانلي (MS – Morgan Stanley) نتائجها.
وارتفع سهم Bank of America في تداولات ما قبل افتتاح السوق بعدما تجاوزت أرباح الربع الثالث توقعات المحللين.
كما ارتفع سهم بلاك روك (BLK – BlackRock) في تداولات ما قبل السوق بعد تجاوز أرباح الربع الثالث توقعات المحللين.
وجاءت هذه النتائج بعد مجموعة من تقارير بنوك الاستثمار التي صدرت يوم الثلاثاء.
وتشير النتائج الصادرة حتى الآن إلى استمرار قدرة المستهلكين على الصمود رغم ارتفاع أسعار الفائدة، إلى جانب إشارات أخرى قدمتها نتائج المؤسسات المالية.
وفي بيانات السوق المرفقة بالتقرير، ظهر سهم BlackRock منخفضًا بنحو 1.64%، وهي قراءة تختلف زمنيًا عن إشارة التقرير إلى ارتفاعه في تداولات ما قبل السوق.
🔮 نظرة مُركّب: موسم أرباح البنوك يوفر اختبارًا مباشرًا لصحة الاقتصاد في بيئة الفائدة المرتفعة. تجاوز أرباح Bank of America وBlackRock التوقعات، إلى جانب الإشارات السابقة إلى صمود المستهلكين، يمنح السوق عامل دعم. لكن استمرار هذا الاتجاه في بقية نتائج المؤسسات المالية سيكون أهم من قراءة شركة واحدة أو جلستها المبكرة.
👥 المستهلك الأمريكي يظهر قدرة على الصمود رغم الفائدة المرتفعة
نتائج المؤسسات المالية الأخيرة قدمت إشارات إلى أن المستهلكين ما زالوا قادرين على الصمود رغم ارتفاع أسعار الفائدة.
جاءت هذه الصورة بعد مجموعة من نتائج البنوك الاستثمارية يوم الثلاثاء، ثم استمرار إعلانات القطاع المالي يوم الأربعاء.
ويكتسب هذا الأمر أهمية إضافية مع صدور CPI عند 3.7%، لأن استمرار التضخم والفائدة المرتفعة يمكن أن يزيد الضغط على الأسر.
حتى الآن، تشير نتائج الشركات المالية الواردة في التقرير إلى أن المستهلك لم يظهر انهيارًا واضحًا تحت ضغط البيئة الحالية.
لكن استمرار ارتفاع أسعار الطاقة يمثل عاملًا إضافيًا يجب مراقبته، لأنه يمكن أن يزيد المصروفات اليومية للأسر.
🔮 نظرة مُركّب: السوق تواجه مفارقة مهمة: التضخم ما يزال مرتفعًا نسبيًا، لكن نتائج المؤسسات المالية تشير إلى استمرار صمود المستهلك. طالما بقي هذا التوازن قائمًا، يمكن للاقتصاد أن يتحمل بيئة الفائدة المرتفعة بصورة أفضل. أما إذا اجتمع التضخم المرتفع مع ضعف المستهلك، فستصبح الصورة أكثر صعوبة للأسهم.
🛢️ برنت يبقى فوق 105 دولارات مع استمرار هجمات الحوثيين
بقيت العقود الآجلة لخام برنت (BZ=F – Brent Crude Futures)، المعيار العالمي لأسعار النفط، فوق $105 للبرميل.
جاء ذلك مع استمرار الحوثيين في قصف منشآت الطاقة السعودية.
وتبقي هذه التطورات المخاطر الجيوسياسية حاضرة بقوة في سوق الطاقة.
ارتفاع أسعار النفط يتزامن الآن مع بيانات أظهرت وصول التضخم الأمريكي السنوي إلى 3.7%.
كما أن ارتفاع أسعار البنزين والطاقة كان بالفعل من أسباب زيادة CPI خلال سبتمبر.
لذلك أصبح مسار النفط عاملًا مؤثرًا ليس فقط في أسهم الطاقة، بل أيضًا في توقعات التضخم والسياسة النقدية والأسواق الأوسع.
🔮 نظرة مُركّب: استمرار Brent فوق $105 يعني أن الطاقة تظل أحد أكبر المتغيرات التي يمكن أن تعقّد صورة التضخم. كلما طال أمد ارتفاع النفط، زادت احتمالات انتقال أثره إلى تكاليف أوسع في الاقتصاد، وهو ما يجعل السوق شديدة الحساسية لأي تطورات جديدة في منشآت الطاقة السعودية أو الإمدادات العالمية.
⚖️ السوق بين أرباح قوية وتضخم أعلى من المتوقع
الصورة قبل افتتاح الأربعاء لا تتحرك في اتجاه واحد.
على الجانب الإيجابي، بدأت نتائج الربع الثالث بتقديم إشارات داعمة من بعض الشركات.
أعلنت ASML مبيعات قياسية ورفعت توقعاتها السنوية.
تجاوزت أرباح Bank of America وBlackRock توقعات المحللين.
كما أظهرت نتائج القطاع المالي الأخيرة مؤشرات على استمرار صمود المستهلك الأمريكي رغم أسعار الفائدة المرتفعة.
في المقابل، جاء CPI عند 3.7%، أعلى من توقعات 3.6%.
وارتفعت الأسعار شهريًا بنسبة 0.6%.
كما بقي Brent فوق $105، ما يعني استمرار أحد العوامل التي ساهمت بالفعل في ارتفاع التضخم.
انعكس هذا التوازن في العقود الآجلة، حيث ارتفعت عقود Dow Jones وS&P 500 بصورة محدودة بينما بقيت عقود Nasdaq-100 تحت الضغط.
🔮 نظرة مُركّب: جلسة الأربعاء تبدأ بمواجهة واضحة بين الأرباح والتضخم. إذا استطاعت الشركات مواصلة تجاوز التوقعات ورفع توقعاتها، فقد تعوض جزءًا من الضغط الناتج عن بيانات الأسعار. لكن استمرار التضخم والطاقة عند مستويات مرتفعة يمكن أن يحد من قدرة التقييمات على التوسع، خصوصًا في أسهم النمو.
🔭 النظرة المستقبلية
يدخل المستثمرون جلسة الأربعاء أمام عدة إشارات متعارضة يجب متابعتها في الوقت نفسه.
جاءت قراءة CPI لشهر سبتمبر عند 3.7%، أعلى من توقعات الاقتصاديين البالغة 3.6%، بينما ارتفعت الأسعار 0.6% شهريًا بما يتوافق مع التوقعات.
أسعار البنزين والطاقة كانت من المحركات الرئيسية لارتفاع التضخم، في الوقت الذي بقي فيه خام برنت فوق $105 للبرميل مع استمرار هجمات الحوثيين على منشآت الطاقة السعودية.
في المقابل، يقدم موسم الأرباح دعمًا للسوق.
أعلنت ASML مبيعات قياسية للربع الثالث ورفعت توقعاتها للعام الكامل، ما يوفر إشارة إيجابية بشأن استمرار الطلب المرتبط بـAI.
وسيتحول الاهتمام بعد ذلك إلى Taiwan Semiconductor للحصول على تأكيد إضافي بشأن قوة طفرة الذكاء الاصطناعي.
وفي القطاع المالي، تجاوزت أرباح Bank of America وBlackRock توقعات المحللين، بينما تستمر نتائج البنوك في تقديم إشارات بشأن قدرة المستهلكين على تحمل أسعار الفائدة المرتفعة.
كما أن هدوء موجة البيع في أسهم الرقائق الكورية بعد هبوط KOSPI بنحو 12% خلال خمسة أيام قد يساعد في تخفيف أحد مصادر الضغط الأخيرة على قطاع التكنولوجيا.
لكن بيانات التضخم تعني أن المستثمرين لا يستطيعون تجاهل البيئة الاقتصادية الكلية حتى مع قوة الأرباح.
لذلك سيكون التوازن بين نتائج الشركات، والتضخم، وأسعار الطاقة، وأداء أشباه الموصلات هو العامل الرئيسي في تحديد اتجاه وول ستريت خلال الجلسات المقبلة.
🧾 خلاصة مُركّب: الأرباح تدعم السوق لكن التضخم والنفط يفرضان اختبارًا جديدًا
تحركت العقود الآجلة الأمريكية بصورة متباينة قبل افتتاح الأربعاء، مع ارتفاع عقود Dow Jones بنسبة 0.3% وS&P 500 بنسبة 0.1%، مقابل تراجع عقود Nasdaq-100 بنسبة 0.1% في القراءة الأساسية الواردة بالتقرير.
جاء مؤشر أسعار المستهلك (CPI) عند 3.7% في سبتمبر، أعلى من توقعات 3.6%.
ارتفعت الأسعار بنسبة 0.6% على أساس شهري، بما يتوافق مع التوقعات.
كان ارتفاع أسعار البنزين والطاقة من المحركات الرئيسية للتضخم.
بقيت العقود الآجلة لخام برنت فوق $105 للبرميل مع استمرار هجمات الحوثيين على منشآت الطاقة السعودية.
في قطاع الرقائق، أعلنت إيه إس إم إل (ASML – ASML Holding) مبيعات قياسية للربع الثالث ورفعت توقعاتها السنوية بدعم من قوة الطلب المرتبط بـAI.
يترقب المستثمرون الآن نتائج تايوان سيميكونداكتور (TSM – Taiwan Semiconductor Manufacturing) للحصول على تأكيد إضافي بشأن استمرار طفرة الذكاء الاصطناعي.
وفي القطاع المالي، تجاوزت أرباح بنك أوف أمريكا (BAC – Bank of America) وبلاك روك (BLK – BlackRock) توقعات المحللين، بينما استمر موسم نتائج المؤسسات المالية في تقديم إشارات إلى صمود المستهلك رغم ارتفاع أسعار الفائدة.
الخلاصة الاستثمارية: وول ستريت تدخل الجلسة أمام قوتين متعاكستين: نتائج شركات قوية نسبيًا تدعم الأسهم، مقابل تضخم أعلى من المتوقع وأسعار طاقة مرتفعة يمكن أن تبقي الضغط على بيئة الفائدة. وفي الوقت نفسه، تبقى نتائج شركات أشباه الموصلات العامل الأبرز لاختبار ما إذا كان الإنفاق المرتبط بالذكاء الاصطناعي ما يزال قادرًا على دعم قيادة قطاع التكنولوجيا للسوق.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
