


حصلت إنتل (INTC – Intel Corporation) على ترقية جديدة من جي بي مورغان (JPM – JPMorgan Chase) يوم الاثنين 19 أكتوبر 2026، في وقت يبحث فيه مستثمرو وول ستريت عن فرص استثمارية بعد موجة البيع الواسعة التي ضربت أسهم التكنولوجيا خلال الأسبوع الماضي.
رفع المحلل هارلان سور (Harlan Sur) تصنيف سهم إنتل (INTC – Intel Corporation) من خفض الوزن النسبي (Underweight) إلى محايد (Neutral)، في إشارة إلى تحسن نظرته لأداء الشركة وآفاقها، دون أن تصل الترقية إلى توصية صريحة بزيادة الوزن الاستثماري للسهم.
جاءت الترقية بعدما تراجع سهم إنتل بنحو 36% مقارنة بأعلى مستوياته المسجلة خلال يونيو 2026، ما أعاد الشركة إلى دائرة اهتمام المستثمرين الباحثين عن فرص بعد التصحيح الأخير.
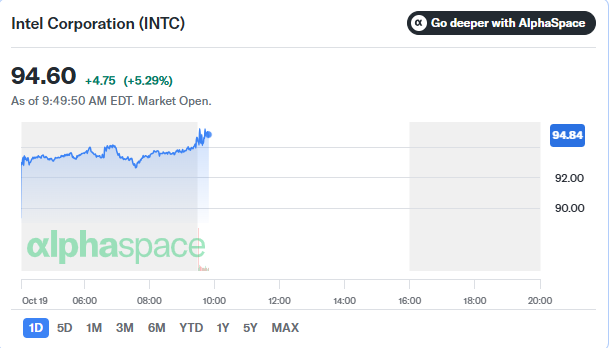
ارتفع السهم بنحو 4% في تداولات ما قبل افتتاح السوق، قبل أن يسجل 94.64 دولارًا، بارتفاع 4.79 دولارات أو 5.33%، وفق البيانات الواردة في التقرير عند الساعة 09:49:45 صباحًا بتوقيت شرق الولايات المتحدة.
يرى هارلان سور أن الرئيس التنفيذي ليب بو تان (Lip-Bu Tan) يقود تغييرات جوهرية داخل الشركة، مع تحسن تنفيذ الأعمال والقدرة التنافسية في أسواق معالجات الحواسيب الشخصية ومراكز البيانات، إلى جانب تقدم واضح في تقنيات التصنيع المتقدمة.
أشار المحلل إلى تحسن معدلات الإنتاج السليم (Yields)، وقابلية التصنيع، والتوافق بين عمليات المسابك وقواعد تصميم الرقائق، إضافة إلى التطور في التغليف المتقدم (Advanced Packaging).
تتجه إنتل أيضًا إلى الاستفادة من محفظة الملكية الفكرية (IP – Intellectual Property) وخبراتها في تصميم الأنظمة على شريحة (SoC – System on Chip) لتطوير مبادرات جديدة في مجال الدوائر المتكاملة المخصصة (ASICs – Application-Specific Integrated Circuits).
يتوقع جي بي مورغان أن يدعم نمو تطبيقات الذكاء الاصطناعي الوكيلي (Agentic AI)، التي تتطلب قدرات كبيرة من المعالجات المركزية (CPUs – Central Processing Units)، استمرار رفع تقديرات ربحية السهم (EPS – Earnings Per Share) خلال موسم النتائج المقبل وحتى 2027.
تتجاوز تقديرات البنك لربحية سهم إنتل خلال 2028 متوسط توقعات المحللين بنحو 15%، رغم استمرار المخاوف قصيرة الأجل بشأن استدامة الإنفاق على البنية التحتية للذكاء الاصطناعي.
🧠 نظرة مُركّب: تعكس ترقية إنتل تحولًا تدريجيًا في تقييم جي بي مورغان لمسار الشركة، وليس إعلانًا عن اكتمال تعافيها. فالمحلل يرى تحسنًا في تنفيذ الإدارة والتصنيع والتنافسية، إلى جانب فرصة للاستفادة من الطلب المتزايد على المعالجات المركزية مع توسع تطبيقات الذكاء الاصطناعي. لكن تصنيف محايد يؤكد أن البنك لا يزال يتعامل بحذر مع السهم، رغم تراجعه الكبير من قمم يونيو وتوقعاته الأكثر تفاؤلًا للأرباح المستقبلية.
📊 جي بي مورغان يرفع تصنيف إنتل بعد تراجع السهم 36%
جاءت ترقية جي بي مورغان (JPM – JPMorgan Chase) في أعقاب أسبوع شهد ضغوط بيع واسعة على أسهم التكنولوجيا، ما دفع المؤسسات المالية إلى إعادة تقييم الشركات التي تراجعت أسعارها بصورة كبيرة.
وكان سهم إنتل (INTC – Intel Corporation) من بين الأسهم التي جذبت الاهتمام بعد انخفاضه بنحو 36% من أعلى مستوياته خلال يونيو 2026.
وشملت أبرز تفاصيل الترقية:
الشركة: إنتل (INTC – Intel Corporation).
البنك: جي بي مورغان (JPM – JPMorgan Chase).
المحلل: هارلان سور (Harlan Sur).
التصنيف السابق: خفض الوزن النسبي (Underweight).
التصنيف الجديد: محايد (Neutral).
تراجع السهم من قمم يونيو: نحو 36%.
ارتفاع ما قبل الافتتاح: نحو 4%.
السعر الوارد في تحديث التداول: 94.64 دولارًا.
التغير السعري: ارتفاع 4.79 دولارات، أو 5.33%.
ويعني رفع التصنيف إلى محايد أن البنك أصبح أقل تشاؤمًا بشأن أداء السهم مقارنة بتقييمه السابق، لكنه لم ينتقل إلى تصنيف إيجابي مثل زيادة الوزن النسبي (Overweight).
كما أن التقرير لم يتضمن سعرًا مستهدفًا جديدًا للسهم، لذلك لا يمكن استنتاج قيمة عادلة أو مستوى صعود متوقع من الترقية وحدها.
🧠 نظرة مُركّب: يوضح القرار أن انخفاض سعر السهم وتحسن النظرة التشغيلية قد جعلا إنتل أكثر جاذبية مما كانت عليه سابقًا في تقديرات البنك. لكن الفارق بين محايد وزيادة الوزن النسبي مهم؛ فالترقية تعكس تراجع المخاوف أكثر مما تعكس اقتناعًا كاملًا بأن السهم أصبح فرصة شراء قوية. ويظل تحقق التحسن التشغيلي في النتائج المالية العامل الأهم لتبرير تقييم أكثر إيجابية.
👨💼 ليب بو تان يقود تحولًا جوهريًا في أعمال إنتل
ركز هارلان سور (Harlan Sur) على التغيرات التي شهدتها إنتل (INTC – Intel Corporation) منذ تولي ليب بو تان (Lip-Bu Tan) منصب الرئيس التنفيذي.
ويرى المحلل أن الإدارة الجديدة ساهمت في تحسين الانضباط التنفيذي والقدرة التنافسية داخل عدد من الأنشطة الأساسية للشركة.
وتشمل التحسينات التي أشار إليها:
سوق معالجات الحواسيب الشخصية: تحسن تنفيذ الأعمال والقدرة على المنافسة في نشاط الحوسبة الموجهة للمستخدمين (Client Compute).
سوق مراكز البيانات: تحسن القدرة التنافسية في معالجات الخوادم والحوسبة المؤسسية (Datacenter Compute).
التصنيع المتقدم: تقدم ملحوظ في تنفيذ خطط الجيل التالي من تقنيات تصنيع الرقائق.
معدلات الإنتاج السليم: تحسن معدلات العائد التصنيعي (Yields)، وهي نسبة الرقائق التي تجتاز متطلبات الجودة والأداء.
قابلية التصنيع: تحسن القدرة على تحويل التصميمات المتقدمة إلى منتجات يمكن تصنيعها بصورة عملية.
توافق التصميم والتصنيع: تقدم في التوافق بين عمليات المسابك وقواعد تصميم الرقائق (Foundry Process and Design Rule Compatibility).
التغليف المتقدم: تطور في قدرات التغليف المتقدم (Advanced Packaging)، التي تساعد على دمج المكونات وتحسين أداء الأنظمة.
وتكتسب هذه الجوانب أهمية لأن المنافسة في صناعة أشباه الموصلات لا تعتمد على تصميم الرقائق وحده، بل تشمل أيضًا القدرة على إنتاجها بجودة مرتفعة وتكلفة مناسبة وبصورة متكررة.
ويشير تقييم جي بي مورغان إلى أن التحسن لا يقتصر على جانب واحد من أعمال الشركة، بل يمتد إلى المنتجات والتصنيع والقدرة على تنفيذ الخطط التقنية.
ومع ذلك، لم يقدم التقرير أرقامًا محددة لمعدلات الإنتاج السليم أو الحصة السوقية أو هوامش التصنيع، وبالتالي فإن التحسن المذكور يمثل تقييم المحلل وليس قياسًا رقميًا تفصيليًا في المادة المنشورة.
🧠 نظرة مُركّب: يمثل تحسن التنفيذ التشغيلي أحد أهم العوامل التي قد تدعم إعادة تقييم إنتل. فالشركة تحتاج إلى إثبات قدرتها على الجمع بين تصميم المعالجات والتصنيع المتقدم والتغليف بصورة تنافسية. وإذا استمر التحسن الذي رصده جي بي مورغان، فقد تنخفض المخاطر المرتبطة بتنفيذ خطط الشركة، لكن المستثمرين سيحتاجون إلى رؤية أثر ذلك في الإيرادات وهوامش الربح والتدفقات النقدية.
🏭 التصنيع المتقدم والمسابك يعودان إلى صدارة تقييم الشركة
أولى جي بي مورغان اهتمامًا خاصًا بالتقدم الذي حققته إنتل في تنفيذ تقنيات التصنيع من الجيل التالي.
وأشار هارلان سور إلى تحسن عدة عناصر فنية أساسية:
معدلات الإنتاج السليم (Yields): تعكس كفاءة إنتاج رقائق مطابقة للمواصفات المطلوبة.
قابلية التصنيع (Manufacturability): تقيس مدى إمكانية إنتاج التصميمات بصورة مستقرة وعملية.
التوافق مع قواعد التصميم (Design Rule Compatibility): يساعد على ضمان ملاءمة تصميمات الرقائق لعمليات التصنيع المتاحة.
عمليات المسابك (Foundry Processes): تمثل التقنيات والإجراءات المستخدمة لتصنيع أشباه الموصلات.
التغليف المتقدم (Advanced Packaging): يتيح تطوير طرق دمج المكونات والرقائق ضمن أنظمة أكثر تطورًا.
وتؤثر هذه العوامل بصورة مباشرة في جودة المنتجات وكفاءة الإنتاج والقدرة التنافسية.
كما أن تحسين معدلات الإنتاج السليم قد يدعم اقتصاديات التصنيع؛ لأن زيادة نسبة الرقائق القابلة للاستخدام من كل دفعة إنتاجية يمكن أن تخفف التكلفة النسبية للوحدات السليمة.
أما التوافق بين التصميم والتصنيع، فيكتسب أهمية بالنسبة إلى الشركات التي تسعى إلى تطوير قدرات مسابك أشباه الموصلات (Semiconductor Foundries) قادرة على خدمة احتياجات تقنية متقدمة.
لكن التقرير لم يحدد أسماء عقد تصنيع بعينها أو مواعيد إنتاج تجاري جديدة أو تعاقدات إضافية مع عملاء المسابك.
🧠 نظرة مُركّب: يعد تحسن معدلات الإنتاج السليم وقابلية التصنيع أكثر أهمية من مجرد الإعلان عن تقنيات جديدة؛ لأن نجاح التصنيع يتطلب تحويل التطور الهندسي إلى منتجات قابلة للبيع بتكلفة تنافسية. ولذلك، فإن التقدم الذي أشار إليه المحلل قد يكون عنصرًا داعمًا لأعمال إنتل على المدى الطويل، لكن إثبات قيمته الاقتصادية يتطلب نتائج تشغيلية ومالية ملموسة.
🧩 الرقائق المخصصة تفتح مجالًا جديدًا للاستفادة من قدرات إنتل
أشار هارلان سور إلى أن إنتل (INTC – Intel Corporation) تعمل على عدة مبادرات مرتبطة بتطوير الدوائر المتكاملة المخصصة (ASICs – Application-Specific Integrated Circuits).
وتستند هذه المبادرات إلى مجموعة من القدرات التي تمتلكها الشركة، أبرزها:
محفظة قوية من الملكية الفكرية (IP – Intellectual Property).
خبرات في تصميم الأنظمة على شريحة (SoC – System on Chip).
قدرات داخلية متقدمة في تصنيع أشباه الموصلات.
الخبرات المرتبطة بتطوير المعالجات والأنظمة الحاسوبية.
وتختلف الدوائر المتكاملة المخصصة عن المعالجات العامة في أنها تُصمم لتنفيذ مهام أو وظائف محددة، وهو ما قد يوفر مزايا في الأداء أو الكفاءة عند استخدامها في تطبيقات مناسبة.
ويرى المحلل أن الجمع بين التصميم والملكية الفكرية والتصنيع الداخلي يمكن أن يتيح لإنتل استغلال قدراتها التقنية في مبادرات جديدة.
ومع ذلك، لم يحدد التقرير عملاء لهذه المبادرات أو قيم عقود أو توقعات إيرادات مستقلة، لذلك لا يمكن اعتبارها مصدر نمو مالي مؤكدًا في الوقت الحالي.
🧠 نظرة مُركّب: قد تمثل مبادرات الرقائق المخصصة فرصة لتنويع مصادر النمو والاستفادة بصورة أكبر من أصول إنتل التقنية. وتكمن الميزة المحتملة في قدرتها على الجمع بين تصميم الأنظمة والتصنيع المتقدم، لكن نجاح هذه المبادرات يعتمد على تحويل الإمكانات التقنية إلى منتجات مطلوبة وعقود تجارية وإيرادات فعلية.
🤖 الذكاء الاصطناعي الوكيلي يعزز أهمية المعالجات المركزية
لم تقتصر نظرة جي بي مورغان الإيجابية على التحسن الداخلي في إنتل، بل شملت أيضًا تغير طبيعة الطلب على الحوسبة المرتبطة بالذكاء الاصطناعي.
ويرى هارلان سور أن نمو أعباء عمل الذكاء الاصطناعي الوكيلي (Agentic AI Workloads) قد يؤدي إلى زيادة الطلب على المعالجات المركزية (CPUs – Central Processing Units).
ويشير مفهوم الذكاء الاصطناعي الوكيلي إلى أنظمة تستطيع تنفيذ مهام متعددة واتخاذ خطوات متتابعة لتحقيق أهداف محددة، وهو ما قد يتطلب موارد حوسبية لإدارة العمليات وتنسيقها وتشغيل التطبيقات والخدمات المرتبطة بها.
وبحسب تقييم المحلل، فإن هذه التطبيقات كثيفة الاستخدام للمعالجات المركزية، ما قد يوفر دعمًا للطلب على منتجات إنتل في الأسواق التي تعمل بها.
ويأتي ذلك في وقت يركز فيه كثير من المستثمرين على وحدات معالجة الرسوميات (GPUs – Graphics Processing Units) المستخدمة في تدريب نماذج الذكاء الاصطناعي وتشغيلها.
لكن نمو تطبيقات الذكاء الاصطناعي لا يقتصر على نوع واحد من المعالجات؛ إذ يمكن أن تحتاج البنية التحتية إلى معالجات مركزية ورقائق متخصصة وأنظمة ذاكرة وشبكات.
🧠 نظرة مُركّب: تبرز أهمية هذه الفرضية في أن توسع الذكاء الاصطناعي قد يدعم أكثر من فئة واحدة من أشباه الموصلات. فإذا ارتفع الطلب على المعالجات المركزية مع انتشار تطبيقات الذكاء الاصطناعي الوكيلي، فقد تستفيد إنتل من اتجاه لا يعتمد بالكامل على المنافسة في معالجات الرسوميات. ومع ذلك، فإن حجم الفائدة سيظل مرتبطًا بقدرتها على الحفاظ على تنافسية منتجاتها وتحويل الطلب إلى نمو في المبيعات والأرباح.
📈 جي بي مورغان يتوقع استمرار رفع تقديرات الأرباح حتى 2027
توقع هارلان سور استمرار التحسن في تقديرات ربحية سهم إنتل (EPS – Earnings Per Share) خلال موسم إعلان النتائج المقبل وحتى السنة التقويمية 2027.
واستندت هذه التوقعات إلى عاملين رئيسيين:
زيادة الطلب على أعباء عمل الذكاء الاصطناعي الوكيلي، التي يرى المحلل أنها كثيفة الاستخدام للمعالجات المركزية.
استمرار القيود الشديدة على المعروض في سلسلة توريد السيليكون المتقدم، ما قد يدعم ظروف الطلب والعرض في السوق.
وأشار المحلل إلى أنه رغم المخاوف قصيرة الأجل بشأن استدامة الإنفاق على البنية التحتية للذكاء الاصطناعي، فإن هذه العوامل قد تدفع إلى مزيد من المراجعات الإيجابية لتقديرات الأرباح.
وجاءت أبرز التوقعات كما يلي:
موسم الأرباح المقبل: احتمال استمرار رفع تقديرات ربحية السهم.
السنة التقويمية 2027: توقع استمرار المراجعات الإيجابية للأرباح.
السنة التقويمية 2028: تقديرات جي بي مورغان لربحية سهم إنتل أعلى من متوسط توقعات المحللين بنحو 15%.
ويعني ذلك أن البنك يتوقع أداءً ربحيًا أفضل مما تعكسه التقديرات السائدة في السوق خلال 2028.
لكن التقرير لم يذكر القيمة المطلقة المتوقعة لربحية السهم، أو نسبة نموها السنوية، أو التوقعات التفصيلية للإيرادات والهوامش.
🧠 نظرة مُركّب: تمثل فجوة التوقعات البالغة 15% في 2028 أحد أبرز العناصر الإيجابية في تقييم جي بي مورغان. فإذا تحققت تقديرات البنك، فقد تكون توقعات السوق الحالية أقل من قدرة الشركة المستقبلية على تحقيق الأرباح. لكن هذه الفرضية تعتمد على استمرار التحسن التشغيلي والطلب على المعالجات المركزية، كما أنها لا تلغي المخاطر المتعلقة بإنفاق الذكاء الاصطناعي والمنافسة وتنفيذ خطط التصنيع.
⚠️ لماذا بقي التصنيف محايدًا رغم تحسن التوقعات؟
رغم الإشارات الإيجابية التي عرضها هارلان سور، اكتفى جي بي مورغان برفع تصنيف إنتل إلى محايد (Neutral)، بدلًا من الانتقال إلى تصنيف أكثر تفاؤلًا.
وتكشف المادة الأصلية عن مجموعة من العوامل التي تفسر أهمية هذا الحذر:
استدامة الإنفاق على الذكاء الاصطناعي: ما تزال هناك مخاوف قصيرة الأجل بشأن قدرة الشركات على مواصلة الاستثمارات الضخمة في البنية التحتية.
تنفيذ خطط التصنيع: أشار المحلل إلى تحسن واضح، لكن نجاح الاستراتيجية يتطلب استمرار هذا التقدم.
القدرة التنافسية: تحتاج الشركة إلى المحافظة على التحسن في أسواق الحواسيب الشخصية ومراكز البيانات.
تحقق تقديرات الأرباح: تعتمد النظرة الأكثر إيجابية على استمرار مراجعة ربحية السهم نحو الأعلى.
سعر السهم: تراجعه بنحو 36% من قمم يونيو قد يحسن جاذبيته النسبية، لكنه لا يحدد وحده ما إذا كان السهم مقيمًا بأقل من قيمته.
ولا يتضمن التقرير تقديرًا جديدًا للقيمة العادلة أو السعر المستهدف أو توقعًا محددًا لنسبة ارتفاع السهم.
🧠 نظرة مُركّب: تكمن أهمية الترقية في أن جي بي مورغان أصبح يرى مخاطر أقل وفرصًا تشغيلية أفضل، لكنه لم يصل إلى قناعة كافية لتوصية إيجابية كاملة. ولذلك، فإن تقييم السهم يتطلب الفصل بين تحسن الشركة تشغيليًا ومدى جاذبية سعرها السوقي؛ فقد تتحسن الأساسيات دون أن يكون السعر الحالي فرصة استثمارية واضحة.
🔭 النظرة المستقبلية
نتائج الأرباح المقبلة: ستوفر فرصة لتقييم ما إذا كان تحسن التنفيذ التشغيلي الذي أشار إليه جي بي مورغان قد بدأ ينعكس في النتائج المالية.
السنة التقويمية 2027: ستكون متابعة المراجعات الإيجابية لتقديرات ربحية السهم (EPS – Earnings Per Share) مهمة لاختبار توقعات هارلان سور.
السنة التقويمية 2028: ستظل تقديرات البنك الأعلى من إجماع السوق بنحو 15% عنصرًا أساسيًا في تقييم فرص نمو الأرباح.
أعمال الحواسيب الشخصية ومراكز البيانات: سيعتمد استمرار التحسن على قدرة إنتل على تعزيز تنافسية منتجاتها وتنفيذ خططها.
التصنيع المتقدم: ستكون تطورات معدلات الإنتاج السليم وقابلية التصنيع والتغليف المتقدم مؤشرات مهمة على تقدم الاستراتيجية.
الدوائر المتكاملة المخصصة: تحتاج مبادرات الرقائق المخصصة (ASICs) إلى تقدم تجاري ملموس لتتحول من فرصة تقنية إلى مصدر إيرادات.
الذكاء الاصطناعي الوكيلي: قد يؤدي انتشار تطبيقاته إلى دعم الطلب على المعالجات المركزية، وهو أحد المحركات الرئيسية لتوقعات البنك.
سلسلة توريد السيليكون المتقدم: استمرار محدودية المعروض قد يؤثر في ظروف السوق وتوقعات الأرباح.
استدامة الإنفاق على الذكاء الاصطناعي: ستظل من أبرز المخاطر التي تستحق المتابعة، خصوصًا إذا تباطأ الاستثمار في البنية التحتية.
التصنيف الاستثماري: سيبقى انتقال إنتل من محايد إلى تصنيف أكثر إيجابية مرتبطًا بما إذا كانت التطورات التشغيلية والمالية تبرر مزيدًا من التفاؤل.
🧾 خلاصة مُركّب: إنتل تستعيد ثقة المحللين تدريجيًا.. لكن الاختبار الحقيقي في الأرباح
رفع جي بي مورغان (JPM – JPMorgan Chase) تصنيف إنتل (INTC – Intel Corporation) من خفض الوزن النسبي إلى محايد يوم 19 أكتوبر 2026.
جاءت الترقية بعد تراجع السهم بنحو 36% من أعلى مستوياته المسجلة في يونيو 2026.
ارتفع سهم إنتل بنحو 4% قبل الافتتاح، ثم سجل 94.64 دولارًا بارتفاع 5.33% وفق تحديث التداول الوارد في الخبر.
يرى المحلل هارلان سور (Harlan Sur) أن الرئيس التنفيذي ليب بو تان (Lip-Bu Tan) يقود تحسنًا جوهريًا في التنفيذ والقدرة التنافسية.
شمل التحسن أعمال معالجات الحواسيب الشخصية ومراكز البيانات، إضافة إلى تقنيات التصنيع المتقدمة.
أشار البنك إلى تقدم في معدلات الإنتاج السليم وقابلية التصنيع والتوافق بين عمليات المسابك وقواعد التصميم والتغليف المتقدم.
تعمل إنتل على مبادرات في الدوائر المتكاملة المخصصة (ASICs) تستفيد من الملكية الفكرية وتصميم الأنظمة على شريحة والتصنيع الداخلي.
يتوقع البنك أن يدعم نمو الذكاء الاصطناعي الوكيلي الطلب على المعالجات المركزية (CPUs).
يرى المحلل أن محدودية المعروض من السيليكون المتقدم قد تساهم في استمرار رفع تقديرات الأرباح.
يتوقع جي بي مورغان مراجعات إيجابية لتقديرات ربحية السهم خلال موسم النتائج المقبل وحتى 2027.
تتجاوز تقديرات البنك لربحية سهم إنتل في 2028 متوسط توقعات المحللين بنحو 15%.
رغم هذه التطورات، بقي التصنيف محايدًا، مع استمرار المخاوف بشأن استدامة الإنفاق على البنية التحتية للذكاء الاصطناعي.
الخلاصة الاستثمارية: تعكس ترقية إنتل تحسنًا في ثقة جي بي مورغان بقدرة الإدارة على تنفيذ خطة التحول، مدعومة بتقدم في التصنيع المتقدم وفرص مرتبطة بنمو المعالجات المركزية والذكاء الاصطناعي الوكيلي. كما أن توقعات البنك لربحية 2028، الأعلى من إجماع السوق بنحو 15%، تشير إلى احتمال وجود مجال لمراجعات إيجابية مستقبلية. لكن بقاء التصنيف عند محايد يؤكد أن تحسن التوقعات لا يساوي بالضرورة توصية شراء، وأن استمرار التعافي يحتاج إلى أدلة واضحة في نتائج الأرباح والقدرة التنافسية وكفاءة التصنيع.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
