


بعد أن رفع الاحتياطي الفيدرالي أسعار الفائدة للمرة الأولى منذ 2023، يدخل الاقتصاد الأمريكي أسبوعاً قد يكون حاسماً في تحديد ما إذا كانت زيادة سبتمبر مجرد خطوة منفردة أم بداية دورة تشديد جديدة.
البيانات الأخيرة ترسم صورة غير مريحة لصناع السياسة: النمو الاقتصادي لا يزال متماسكاً، إنفاق المستهلكين قوي، الاستثمار المرتبط بالذكاء الاصطناعي يتسارع، وسوق العمل لم يدخل مرحلة ضعف واضحة، بينما يبقى التضخم أعلى بكثير من هدف الفيدرالي البالغ 2%.
هذا المزيج يخلق معضلة غير معتادة. الأخبار الجيدة عن الاقتصاد لم تعد بالضرورة أخباراً جيدة للأسواق، لأن استمرار القوة الاقتصادية قد يمنح الفيدرالي مبرراً إضافياً لرفع تكلفة الاقتراض.
ويأتي الاختبار الأكبر هذا الأسبوع مع صدور بيانات الإنفاق والتضخم يوم الأربعاء، ثم تقرير الوظائف لشهر سبتمبر يوم الجمعة، قبل اجتماع الفيدرالي التالي المقرر يومي 27 و28 أكتوبر. ويؤكد الجدول الرسمي أن قرار السياسة النقدية التالي سيصدر في 28 أكتوبر.
🏦 الفيدرالي بدأ بالفعل دورة التشديد
في اجتماع 16 سبتمبر، رفع الاحتياطي الفيدرالي النطاق المستهدف للفائدة بمقدار 25 نقطة أساس إلى 3.75%–4.00%، وجاء القرار بإجماع أعضاء اللجنة بنتيجة 12-0. وقالت اللجنة إن النشاط الاقتصادي يتوسع بوتيرة قوية، وإن الإنفاق المحلي ظل مرناً والاستثمار الرأسمالي قوياً، في الوقت الذي لا يزال فيه التضخم مرتفعاً.
الأهم أن توقعات أعضاء الفيدرالي المنشورة بعد الاجتماع لم ترسم مساراً سريعاً نحو خفض الفائدة. الوسيط المتوقع لسعر الفائدة في نهاية 2026 بلغ 4.1%، مقارنة بتوقع سابق عند 3.8% في يونيو، بينما يتوقع الفيدرالي أن يبلغ تضخم PCE نحو 3.7% خلال العام، والتضخم الأساسي نحو 3.4%.
وهذا يعني أن البنك المركزي يرى بالفعل أن ضغوط الأسعار أكثر استمراراً مما كان يتوقع قبل بضعة أشهر.
🔮 نظرة مُركّب: قرار سبتمبر مهم لأنه غيّر السؤال الذي يطرحه السوق. لم يعد السؤال: “هل سيضطر الفيدرالي إلى رفع الفائدة؟”، بل أصبح: “كم مرة سيحتاج إلى رفعها؟”. بيانات هذا الأسبوع يمكن أن تحدد ما إذا كانت زيادة أكتوبر ستتحول من احتمال إلى سيناريو أكثر ترجيحاً في تسعير الأسواق.
📈 الاقتصاد الأمريكي يرفض التباطؤ
الحجة الرئيسية وراء زيادة جديدة بسيطة: الاقتصاد لا يتصرف حتى الآن كما يفترض أن يتصرف اقتصاد يتعرض لضغوط من أسعار فائدة مرتفعة.
مبيعات التجزئة ارتفعت بقوة في أغسطس، بينما أظهرت مؤشرات النشاط التجاري في سبتمبر أسرع وتيرة توسع منذ أكثر من 5 سنوات، وفق البيانات التي يستند إليها التقرير.
والبيانات الرسمية لمبيعات التجزئة لشهر أغسطس صدرت في 16 سبتمبر، ضمن مجموعة المؤشرات التي يراقبها صناع السياسة لتقييم قوة الطلب المحلي.
إذا ظل المستهلك ينفق، واستمرت الشركات في الاستثمار والتوظيف، فإن الطلب الكلي يبقى قوياً بما يكفي للحفاظ على ضغوط الأسعار.
وهنا تظهر المفارقة: الفيدرالي يريد اقتصاداً قوياً، لكنه لا يريد نمواً قوياً بدرجة تمنع التضخم من العودة إلى 2%.
🔮 نظرة مُركّب: قوة الاقتصاد ليست مشكلة في حد ذاتها. المشكلة تبدأ عندما تجتمع قوة الطلب + سوق عمل متماسك + تضخم مرتفع. هذه التركيبة تجعل السياسة النقدية الحالية تبدو أقل تقييداً مما يحتاجه الاقتصاد، وهو ما يفتح الباب أمام المزيد من الزيادات.
🛒 المستهلك قد يقدم أول دليل هذا الأسبوع
الاختبار الأول سيأتي من بيانات أغسطس المتعلقة بإنفاق المستهلكين.
التوقعات الواردة تشير إلى أن الإنفاق الحقيقي المعدل للتضخم قد يكون سجل أكبر زيادة شهرية له خلال 2026.
وهذا رقم بالغ الأهمية.
الاستهلاك يمثل المحرك الأكبر للاقتصاد الأمريكي، ولذلك فإن استمرار الأسر في زيادة الإنفاق رغم ارتفاع أسعار الطاقة وتكاليف الاقتراض يعني أن انتقال السياسة النقدية إلى الاقتصاد لا يزال غير كافٍ لإحداث تباطؤ واسع في الطلب.
كما أن مسؤولي الفيدرالي أشاروا بالفعل إلى مرونة الإنفاق المحلي في بيان سبتمبر الرسمي.
إذا جاءت بيانات الأربعاء أقوى من المتوقع، فقد يصبح من الصعب على الفيدرالي القول إن الاقتصاد يحتاج إلى فترة انتظار طويلة قبل اتخاذ خطوة إضافية.
🔮 نظرة مُركّب: بيانات الإنفاق قد تكون أهم من الرقم الرئيسي للتضخم نفسه. ارتفاع الأسعار بسبب صدمة طاقة يمكن أن يكون مؤقتاً، لكن استمرار المستهلك في الإنفاق بقوة يعني أن الشركات قد تملك مساحة أكبر لتمرير ارتفاع التكاليف إلى الأسعار.
🌡️ التضخم الأساسي.. الرقم الذي قد يزعج الفيدرالي
هناك تعديل منهجي مرتقب في مقياس التضخم المفضل لدى الفيدرالي يمكن أن يخفض القراءة السنوية للتضخم الأساسي بما يصل إلى 0.3 نقطة مئوية، وفق التقديرات الواردة في التقرير.
للوهلة الأولى، قد يبدو ذلك خبراً جيداً.
لكن القراءة الشهرية قد تحمل رسالة مختلفة.
من المتوقع أن يرتفع مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي Core PCE، الذي يستبعد الغذاء والطاقة، بنسبة 0.3% على أساس شهري، وهي وتيرة أسرع من الشهرين السابقين.
وهذا مهم لأن الفيدرالي لا يركز فقط على مستوى التضخم السنوي، بل على الزخم الشهري للأسعار.
إذا تباطأ الرقم السنوي بسبب تعديل إحصائي، بينما تسارع التضخم الشهري، فلن يكون من السهل تفسير النتيجة باعتبارها تحسناً حقيقياً في الاتجاه الأساسي للأسعار.
وتظهر توقعات الفيدرالي الرسمية لشهر سبتمبر أن اللجنة تتوقع تضخم PCE عند 3.7% في 2026، بعيداً عن هدف 2%، قبل أن يتراجع وفق التوقعات إلى 2.3% في 2027.
🔮 نظرة مُركّب: الرقم الأخطر يوم الأربعاء قد لا يكون القراءة السنوية، بل 0.3% شهرياً المتوقعة للتضخم الأساسي. إذا جاءت القراءة عند هذا المستوى أو أعلى بالتزامن مع إنفاق قوي، فسيحصل أنصار التشديد على حجة أقوى لزيادة أكتوبر.
👷 الجمعة تحمل الاختبار الثاني.. الوظائف
بعد التضخم والإنفاق، ينتقل التركيز إلى تقرير الوظائف لشهر سبتمبر، المقرر صدوره يوم الجمعة 2 أكتوبر عند 8:30 صباحاً بالتوقيت الشرقي.
توقعات الاقتصاديين الواردة في التقرير تشير إلى إضافة نحو 90 ألف وظيفة خلال سبتمبر، مع بقاء معدل البطالة عند 4.1%.
هذه الأرقام لا تشير إلى سوق عمل شديد السخونة كما كان الحال في مراحل سابقة، لكنها أيضاً لا تشير إلى انهيار في الطلب على العمالة.
وهذا التوازن بالغ الحساسية.
إذا استمر الاقتصاد في خلق الوظائف بوتيرة كافية لمنع ارتفاع البطالة، بينما بدأ نمو الأجور في التسارع، فقد يتحول سوق العمل مجدداً إلى مصدر لضغوط التضخم.
وفي توقعات سبتمبر، يتوقع مسؤولو الفيدرالي معدل بطالة عند 4.1% بنهاية 2026، بعد أن كانت توقعاتهم في يونيو أعلى عند 4.3%.
أي أن البنك المركزي نفسه أصبح أكثر تفاؤلاً تجاه قدرة سوق العمل على الصمود.
🔮 نظرة مُركّب: بالنسبة للأسواق، السيناريو الأكثر حساسية ليس تقرير وظائف ضعيفاً جداً، بل تقرير قوي بما يكفي لدعم زيادة الفائدة. وظائف أعلى من المتوقع مع بطالة مستقرة ونمو أجور قوي قد تدفع عوائد السندات إلى الأعلى وتضغط خصوصاً على الأسهم ذات التقييمات المرتفعة.
💵 هل يمكن أن تصبح الأخبار الاقتصادية “جيدة أكثر من اللازم”؟
هذه العبارة تلخص المرحلة الحالية.
إذا كان التضخم سببه بالكامل اضطراب مؤقت في الإمدادات والطاقة، يستطيع الفيدرالي نظرياً النظر عبر جزء من هذه الصدمة وانتظار تراجع الأسعار.
لكن الصورة تصبح مختلفة إذا بدأ الاقتصاد المحلي نفسه بإنتاج تضخم إضافي.
استمرار الطلب القوي قد يسمح للشركات بتمرير تكاليف أعلى.
وسوق العمل الأقوى قد يدفع الأجور إلى الأعلى.
والاستثمار الضخم في مراكز البيانات والطاقة والبنية التحتية قد يرفع الطلب على العمال والمعدات والمواد الخام.
عندها يصبح التضخم مزيجاً من صدمة عرض وقوة طلب، وهي بيئة أصعب كثيراً على السياسة النقدية.
🔮 نظرة مُركّب: هناك فارق كبير بين تضخم ناتج عن ارتفاع النفط وحده وتضخم ينتقل من الطاقة إلى الأجور والخدمات والطلب المحلي. الفيدرالي يستطيع تحمل الأول لبعض الوقت، لكن انتشار الثاني سيزيد احتمالات استمرار التشديد لفترة أطول.
🤖 طفرة الذكاء الاصطناعي تتحول إلى محرك اقتصادي
واحدة من أكثر النقاط إثارة في التقرير هي الدور المتزايد للاستثمار في الذكاء الاصطناعي.
طفرة بناء مراكز البيانات لا تعني شراء وحدات معالجة رسومية فقط.
كل مركز بيانات جديد يحتاج إلى أراضٍ وإنشاءات ومحولات وشبكات كهرباء وتبريد ومعدات طاقة وكابلات ومولدات ومهندسين وعمال ومكونات صناعية.
وهكذا تنتقل طفرة AI من شركات التكنولوجيا إلى الاقتصاد الحقيقي.
التقرير يشير إلى أن أكثر من ثلثي الصناعات التي تمت متابعتها تحدثت في مكالمات الأرباح عن تسارع التعافي الاقتصادي، مع نسبة كبيرة من القوة مرتبطة بالاستثمارات في الذكاء الاصطناعي.
وهذا يفسر جزئياً لماذا لا تؤدي أسعار الفائدة المرتفعة إلى تباطؤ الاقتصاد بالسرعة التي ربما كانت متوقعة.
🔮 نظرة مُركّب: طفرة الذكاء الاصطناعي أصبحت ذات وجهين بالنسبة للسوق. هي تدعم الأرباح والاستثمار والنمو، لكنها في الوقت نفسه قد تجعل الاقتصاد أكثر مقاومة لسياسة الفيدرالي، وبالتالي تساهم بصورة غير مباشرة في إبقاء أسعار الفائدة مرتفعة.
⚙️ لكن هل الاقتصاد يعتمد على محرك واحد؟
هنا تظهر القراءة المضادة.
باتريك هاركر، الرئيس السابق للاحتياطي الفيدرالي في فيلادلفيا، حذر من أن الاقتصاد قد يبدو أقوى مما هو عليه فعلياً بسبب الاعتماد الكبير على طفرة مراكز البيانات والبنية الكهربائية المرتبطة بها.
بمعنى آخر، قد يكون الاقتصاد الأمريكي يعمل حالياً بمحرك ضخم واحد هو الاستثمار في الذكاء الاصطناعي والبنية التحتية المرتبطة به، بينما تتحرك أجزاء أخرى من الاقتصاد بوتيرة أضعف بكثير.
هذه نقطة مهمة لأن رفع الفائدة استجابة إلى قوة قطاع واحد قد يفرض ضغوطاً إضافية على قطاعات تعاني أصلاً.
الإسكان مثال واضح.
المستهلكون ذوو الدخول المنخفضة مثال آخر.
والشركات الصغيرة التي تعتمد بدرجة أكبر على الاقتراض البنكي يمكن أن تكون أكثر حساسية لكل زيادة إضافية بمقدار 25 نقطة أساس.
🔮 نظرة مُركّب: الأرقام الكلية القوية قد تخفي تفاوتاً كبيراً تحت السطح. إذا كان الجزء الأكبر من الاستثمار الجديد يأتي من مراكز البيانات والشركات العملاقة، فإن رفع الفائدة لكبح الاقتصاد بأكمله قد يزيد الضغط على القطاعات التي لا تستفيد من طفرة AI.
💳 الأسر الأكثر ضعفاً بدأت تشعر بالضغط
هناك بالفعل إشارات على أن بعض الأسر تواجه صعوبة أكبر في التعامل مع تكلفة الائتمان.
أحدث البيانات الرسمية الصادرة عن الاحتياطي الفيدرالي في نيويورك تظهر أن إجمالي ديون الأسر بلغ نحو $18.77 تريليون في الربع الثاني 2026، بينما ارتفعت أرصدة بطاقات الائتمان إلى $1.263 تريليون وقروض السيارات إلى $1.713 تريليون. وأوضح البنك أن التدفقات الجديدة إلى التأخر في السداد بالنسبة لقروض السيارات وبطاقات الائتمان لا تزال عند مستويات مرتفعة، رغم استقرار معظم معدلات التعثر خلال العامين الماضيين.
وهذه نقطة مهمة عند التفكير في زيادة جديدة للفائدة.
المتوسط الاقتصادي قد يبدو قوياً، لكن تأثير الفائدة لا يتوزع بالتساوي.
الأسر التي تمتلك أصولاً مالية ومساكن دون ديون كبيرة قد تتحمل البيئة الحالية بصورة أفضل.
أما الأسر التي تعتمد على بطاقات الائتمان وقروض السيارات والتمويل المتغير، فتتعرض بصورة مباشرة لارتفاع تكلفة الأموال.
🔮 نظرة مُركّب: قوة الإنفاق لا تعني أن المستهلك الأمريكي بأكمله قوي بالدرجة نفسها. استمرار التشديد يمكن أن يزيد الفجوة بين الأسر ذات الميزانيات القوية وتلك التي تعتمد على الائتمان لتمويل الإنفاق اليومي.
🏠 الإسكان يدفع ثمناً مبكراً
سوق الإسكان من أوضح القنوات التي تنتقل من خلالها السياسة النقدية إلى الاقتصاد.
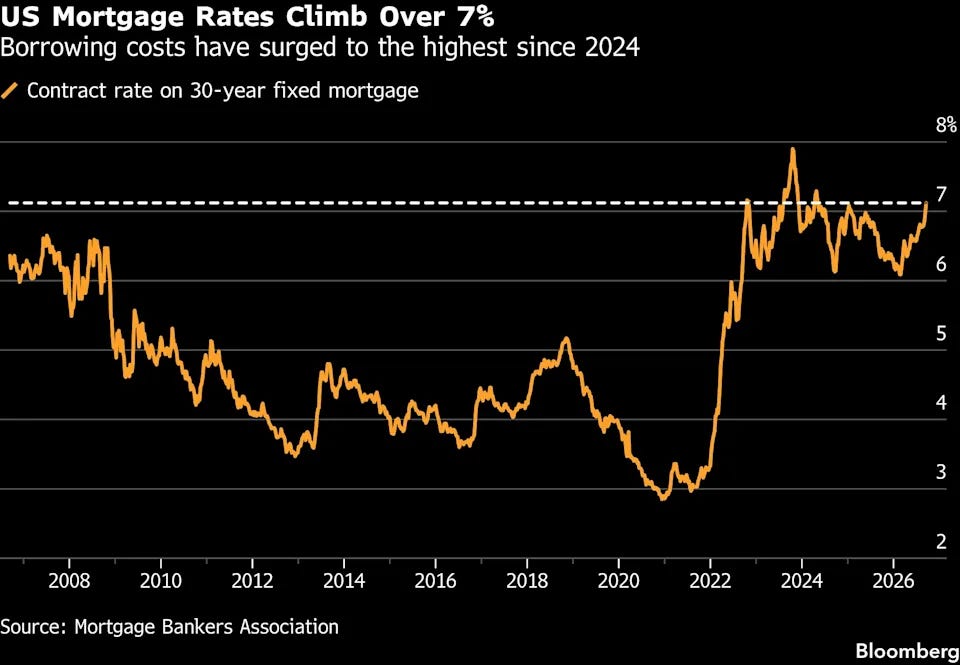
ارتفاع عوائد سندات الخزانة يدفع عادةً معدلات الرهن العقاري إلى الأعلى، ما يقلص القدرة الشرائية للمشترين ويرفع الدفعات الشهرية المطلوبة لشراء المنزل نفسه.
ولهذا فإن استمرار ارتفاع العوائد بالتزامن مع توقعات زيادة جديدة للفائدة يمثل مشكلة مزدوجة للسوق.
حتى قبل زيادة أكتوبر المحتملة، أصبحت تكاليف التمويل مرتفعة بما يكفي للضغط على المشترين والبناء والنشاط المرتبط بالعقارات.
وإذا أقنعت بيانات هذا الأسبوع الأسواق بأن الفائدة ستبقى أعلى لفترة أطول، فقد تنتقل الضغوط إلى معدلات الرهن العقاري حتى قبل أن يتخذ الفيدرالي القرار فعلياً.
🔮 نظرة مُركّب: الأسواق المالية لا تنتظر اجتماع الفيدرالي حتى تشدد الأوضاع النقدية. مجرد ارتفاع توقعات الفائدة يستطيع رفع عوائد السندات وتكلفة الرهن وتمويل الشركات، وبالتالي يبدأ الاقتصاد بدفع ثمن الزيادة قبل حدوثها.
🏭 الشركات الصغيرة تشعر بكل 25 نقطة أساس
التقرير يقدم مثالاً عملياً على ذلك من شركة صناعية أمريكية تعمل في تصنيع معدات إنشاء الطرق.
ارتفاع الفائدة لا يؤثر فقط في تكلفة اقتراض الشركة نفسها، بل أيضاً في موزعي المعدات الذين يشترون منتجاتها ويحتفظون بها في المخزون.
عندما ترتفع تكلفة التمويل، يبدأ الموزع بتقليل المخزون.
وهذا يعني أن زيادة الفائدة تنتقل عبر سلسلة الاقتصاد:
الفيدرالي يرفع الفائدة → تكلفة التمويل ترتفع → الموزعون يقللون المخزون → الطلب على المصنع ينخفض → الاستثمار والتوظيف يتباطآن.
ووفق صاحب الشركة المذكور في التقرير، فإنه يستطيع حساب تكلفة كل زيادة بمقدار ربع نقطة مئوية على مدفوعات الفائدة خلال العام التالي.
🔮 نظرة مُركّب: هذه هي القناة التي يعتمد عليها الفيدرالي فعلياً لكبح التضخم. لكنه يحتاج إلى معايرة دقيقة: تشديد قليل جداً قد لا يخفض الأسعار، وتشديد زائد قد يحول التباطؤ المطلوب إلى ضعف اقتصادي أوسع.
📉 السندات بدأت تسعّر الخطر
المستثمرون لا ينتظرون البيانات الرسمية لاتخاذ مواقفهم.
ارتفاع عوائد سندات الخزانة يعكس بالفعل توقعات بأن أسعار الفائدة قد تحتاج إلى البقاء أعلى، وربما ترتفع مرة أخرى.
وفي نهاية الأسبوع الماضي، كانت عقود الأموال الفيدرالية تسعّر احتمالاً يقارب 65% لزيادة الفائدة في أكتوبر، بحسب الأرقام الواردة في التقرير.
هذا التسعير ليس ثابتاً.
بيانات قوية للتضخم والإنفاق والوظائف يمكن أن تدفع الاحتمال إلى مستويات أعلى.
والعكس صحيح: ضعف واضح في التضخم أو سوق العمل يمكن أن يقلصه بسرعة.
لهذا السبب قد يكون الأسبوع الحالي شديد الحساسية للأسهم والسندات والدولار والذهب والعملات الرقمية.
🔮 نظرة مُركّب: قبل اجتماع أكتوبر، السوق سيقوم عملياً بتحديث توقعاته ثلاث مرات: بعد بيانات التضخم والإنفاق، وبعد تقرير الوظائف، ثم مع كل تصريح جديد لمسؤولي الفيدرالي. لذلك قد ترتفع التقلبات حتى من دون أي تغيير فعلي في سعر الفائدة.
🗣️ مسؤولو الفيدرالي يميلون إلى الحذر من التضخم
التقرير يشير إلى سلسلة من التصريحات الأخيرة التي ركز فيها عدد من مسؤولي الفيدرالي على استمرار مشكلة التضخم، مع الإشارة في الوقت نفسه إلى مرونة النشاط الاقتصادي.
وهذا يتفق مع الرسالة الرسمية الصادرة عن اجتماع سبتمبر: النشاط يتوسع بوتيرة قوية، الإنفاق المحلي مرن، الاستثمار الرأسمالي قوي، والتضخم لا يزال مرتفعاً.
كما أن تركيبة لجنة 2026 تشمل كيفن وارش رئيساً، إلى جانب أعضاء من بينهم مايكل بار، بيث هاماك وآنا بولسون، بينما يظهر توماس باركين وأوستان غولسبي ضمن الأعضاء المناوبين لهذا العام.
لكن تصريحات المسؤولين لا تجعل زيادة أكتوبر قراراً محسوماً. الفيدرالي يؤكد رسمياً أن قراراته تعتمد على البيانات والتوقعات وتوازن المخاطر، ولذلك تبقى القراءات القادمة حاسمة.
🔮 نظرة مُركّب: السوق لا يحتاج إلى إجماع كامل داخل الفيدرالي حتى ترتفع العوائد. يكفي أن تؤكد البيانات مخاوف الجناح الأكثر تشدداً حتى يبدأ المستثمرون بتسعير مسار أعلى للفائدة.
🗳️ قرار أكتوبر يأتي قبل انتخابات التجديد النصفي
هناك أيضاً توقيت سياسي حساس، حتى وإن كانت السياسة النقدية تُتخذ رسمياً وفق تفويض الفيدرالي وأهدافه الاقتصادية.
اجتماع لجنة السوق المفتوحة سيعقد يومي 27 و28 أكتوبر، أي قبل انتخابات التجديد النصفي المقررة في نوفمبر.
وبحسب التقرير، يأتي ذلك وسط اختلاف واضح في الرسائل العامة: رئيس الفيدرالي كيفن وارش ربط قرار سبتمبر بقوة الاقتصاد واستمرار ضغوط التضخم، بينما سبق للرئيس دونالد ترامب أن عبّر عن تفضيله ألا يؤدي تشديد السياسة إلى كبح اقتصاد قوي.
هذه الخلفية قد تزيد التدقيق السياسي والإعلامي في القرار، لكنها لا تحدد وحدها النتيجة؛ البيانات الاقتصادية والتقييم الذي تجريه اللجنة لمسار التضخم والتوظيف يظلان الأساس المعلن للسياسة النقدية.
🔮 نظرة مُركّب: حساسية توقيت القرار قد تزيد الضوضاء السياسية حول اجتماع أكتوبر، لكن بالنسبة للمستثمر، الأهم هو مراقبة PCE والوظائف والإنفاق والأجور. هذه المتغيرات هي التي ستحدد مدى قوة الحجة الاقتصادية لأي تحرك جديد.
⚖️ القراءة البديلة.. رفع الفائدة مرة أخرى ليس بلا مخاطر
هناك سيناريو معاكس يجب أخذه بجدية.
قد تكون قوة الاقتصاد الحالية مركزة بدرجة كبيرة في استثمارات الذكاء الاصطناعي، بينما تواجه الأسر الأقل دخلاً والإسكان وبعض الشركات الصغيرة ضغوطاً متزايدة.
وفي الوقت نفسه، جزء من التضخم الحالي مرتبط بصدمات في جانب العرض والطاقة.
إذا رفع الفيدرالي الفائدة بقوة لمواجهة ارتفاع أسعار لا يستطيع التحكم في مصدرها، فقد يضغط على الطلب المحلي من دون معالجة السبب الأساسي للصدمة.
الفيدرالي يستطيع جعل القروض أغلى.
لكنه لا يستطيع إنتاج النفط أو إزالة اختناقات سلاسل الإمداد.
ولهذا يصبح التمييز بين تضخم الطلب وتضخم العرض بالغ الأهمية.
🔮 نظرة مُركّب: الخطر الذي يواجه الفيدرالي يعمل في الاتجاهين. التوقف مبكراً قد يسمح للتضخم بالترسخ، بينما الإفراط في التشديد قد يضرب قطاعات ضعيفة بالفعل. بيانات هذا الأسبوع مهمة لأنها قد تكشف أي الخطرين أصبح أكبر.
🔭 النظرة المستقبلية
الأسبوع الحالي يحمل اختبارين أساسيين.
الأول يوم الأربعاء: هل لا يزال المستهلك ينفق بقوة، وهل يتسارع التضخم الأساسي شهرياً؟
والثاني يوم الجمعة: هل لا يزال سوق العمل يخلق وظائف كافية لإبقاء البطالة عند مستويات منخفضة؟
إذا اجتمعت قراءة Core PCE شهرية قوية مع إنفاق حقيقي قوي، ثم جاء تقرير الوظائف أعلى من المتوقع مع بطالة مستقرة ونمو أجور متماسك، فسوف تتعزز الحجة الاقتصادية لصالح زيادة أخرى في اجتماع 28 أكتوبر.
أما إذا ظهر تباطؤ واضح في الإنفاق أو الوظائف، فقد يصبح من الأسهل على الفيدرالي الانتظار لتقييم أثر زيادة سبتمبر قبل تشديد السياسة مجدداً.
بالنسبة للأسواق، ستكون عوائد سندات الخزانة من أهم المؤشرات التي تستحق المتابعة. استمرار صعودها يعني ارتفاع معدل الخصم المستخدم في تقييم الأسهم وزيادة تكلفة التمويل عبر الاقتصاد.
وستكون شركات النمو والتكنولوجيا ذات التقييمات المرتفعة أكثر حساسية لهذه الحركة، رغم أن طفرة الذكاء الاصطناعي نفسها تظل أحد الأسباب التي تدعم النشاط الاقتصادي.
المفارقة أصبحت واضحة:
الذكاء الاصطناعي يدعم النمو والأرباح والاستثمار، لكن كلما جعل الاقتصاد أقوى، ازدادت قدرة الفيدرالي على إبقاء الفائدة مرتفعة.
🧾 خلاصة مُركّب: الاقتصاد القوي أصبح جزءاً من مشكلة الفيدرالي
الاقتصاد الأمريكي يدخل أسبوعاً محورياً وهو في وضع مختلف تماماً عن سيناريو الهبوط الحاد الذي كان يخشاه المستثمرون.
الفيدرالي رفع الفائدة في سبتمبر بمقدار 25 نقطة أساس إلى 3.75%–4.00%، لكنه فعل ذلك في اقتصاد وصفه رسمياً بأنه يتوسع بوتيرة قوية، مع إنفاق مرن واستثمار رأسمالي قوي وتضخم لا يزال مرتفعاً.
الآن تأتي البيانات لتختبر ما إذا كانت هذه القوة مستمرة.
التوقعات الواردة تشير إلى ارتفاع شهري بنحو 0.3% في Core PCE، وإنفاق استهلاكي حقيقي قوي، وإضافة نحو 90 ألف وظيفة مع بطالة عند 4.1%.
وفي الخلفية، هناك طفرة تاريخية في استثمارات الذكاء الاصطناعي ومراكز البيانات تدعم الإنشاءات والتصنيع والطاقة، بينما تظهر في المقابل ضغوط متزايدة على بعض الأسر والإسكان والمقترضين الأكثر حساسية للفائدة.
لذلك لا يواجه الفيدرالي اقتصاداً ضعيفاً يحتاج إلى إنقاذ، ولا اقتصاداً خالياً من المخاطر.
بل يواجه اقتصاداً قوياً بصورة قد تجعل التضخم أكثر صعوبة في السيطرة عليه، لكنه غير متوازن بما يكفي لجعل المزيد من التشديد مؤلماً لبعض قطاعاته.
وإذا أكدت بيانات هذا الأسبوع استمرار القوة في الطلب وسوق العمل والتضخم، فقد يتحول اجتماع 28 أكتوبر إلى الاختبار التالي مباشرة لمسار الفائدة الأمريكية.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
