


يعيش قطاع التكنولوجيا الأمريكي لحظة تبدو متناقضة بصورة لافتة.
من جهة، تستمر طفرة الذكاء الاصطناعي في إنتاج أرقام ضخمة: ميتا بلاتفورمز (META – Meta Platforms) تدفع وكيلها الجديد Muse إلى السوق، وأدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) تجاوزت قيمة سوقية تبلغ $1 تريليون للمرة الأولى، بينما تستعد ميكرون تكنولوجي (MU – Micron Technology) لإعلان نتائج ينتظر منها المحللون نمواً قوياً مدفوعاً بالطلب على ذاكرة الذكاء الاصطناعي.
لكن من جهة أخرى، لا تعكس التقييمات الحماس نفسه.
ثلاثة رسوم قدمها كيث ليرنر (Keith Lerner)، كبير استراتيجيي السوق في Truist، ترسم صورة مختلفة: مضاعفات تقييم التكنولوجيا تراجعت، نمو أرباح القطاع يتفوق بفارق واضح على بقية السوق، والعلاوة السعرية التي يحصل عليها القطاع مقارنة بالسوق الأوسع اقتربت من أدنى مستوياتها خلال السوق الصاعدة الحالية.
المفارقة هنا مهمة للمستثمر.
فبعد سنوات من الحديث عن أن طفرة الذكاء الاصطناعي جعلت أسهم التكنولوجيا “باهظة الثمن”، بدأت الأرقام النسبية تشير إلى أن الأرباح ارتفعت أسرع من التقييمات في أجزاء مهمة من القطاع.
🤖 سبتمبر استثنائي لأسهم التكنولوجيا
الشهر الحالي شهد مجموعة من التطورات الكبيرة داخل القطاع.
ميتا بلاتفورمز (META – Meta Platforms) أطلقت وكيل الذكاء الاصطناعي Muse، الذي جذب اهتماماً سريعاً من المستخدمين والسوق، وأضاف محركاً جديداً إلى قصة استثمارات الشركة الضخمة في الذكاء الاصطناعي.
وفي صناعة أشباه الموصلات، وصلت أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) إلى قيمة سوقية تتجاوز $1 تريليون للمرة الأولى، مدفوعة بتوقعات توسع أعمال مسرعات الذكاء الاصطناعي وصفقات الحوسبة الكبيرة مع عملاء مثل OpenAI وMeta وAnthropic.
أما ميكرون تكنولوجي (MU – Micron Technology) فتدخل أسبوع إعلان نتائجها وسط توقعات مرتفعة للغاية، مع استمرار الطلب القوي على ذاكرة HBM المستخدمة في أنظمة الذكاء الاصطناعي ومراكز البيانات.
ومع كل ذلك، كانت الأسهم الثلاثة تحت ضغط في جلسة الاثنين، حيث تراجعت Meta بنحو 3.67%، وAMD بنحو 3.02%، وMicron بنحو 2.06% وفق الأسعار الواردة في التقرير.
🔮 نظرة مُركّب: التراجع اليومي لا يلغي الاتجاه التشغيلي. الأهم هو أن قطاع التكنولوجيا يدخل مرحلة أصبحت فيها الأرباح الفعلية مطالبة بإثبات أن طفرة AI قادرة على تعويض ضغط العوائد والفائدة على التقييمات.
📉 الرسم الأول: تقييمات التكنولوجيا تعود إلى بداية عصر ChatGPT
الرسم الأول هو الأكثر إثارة للاهتمام.
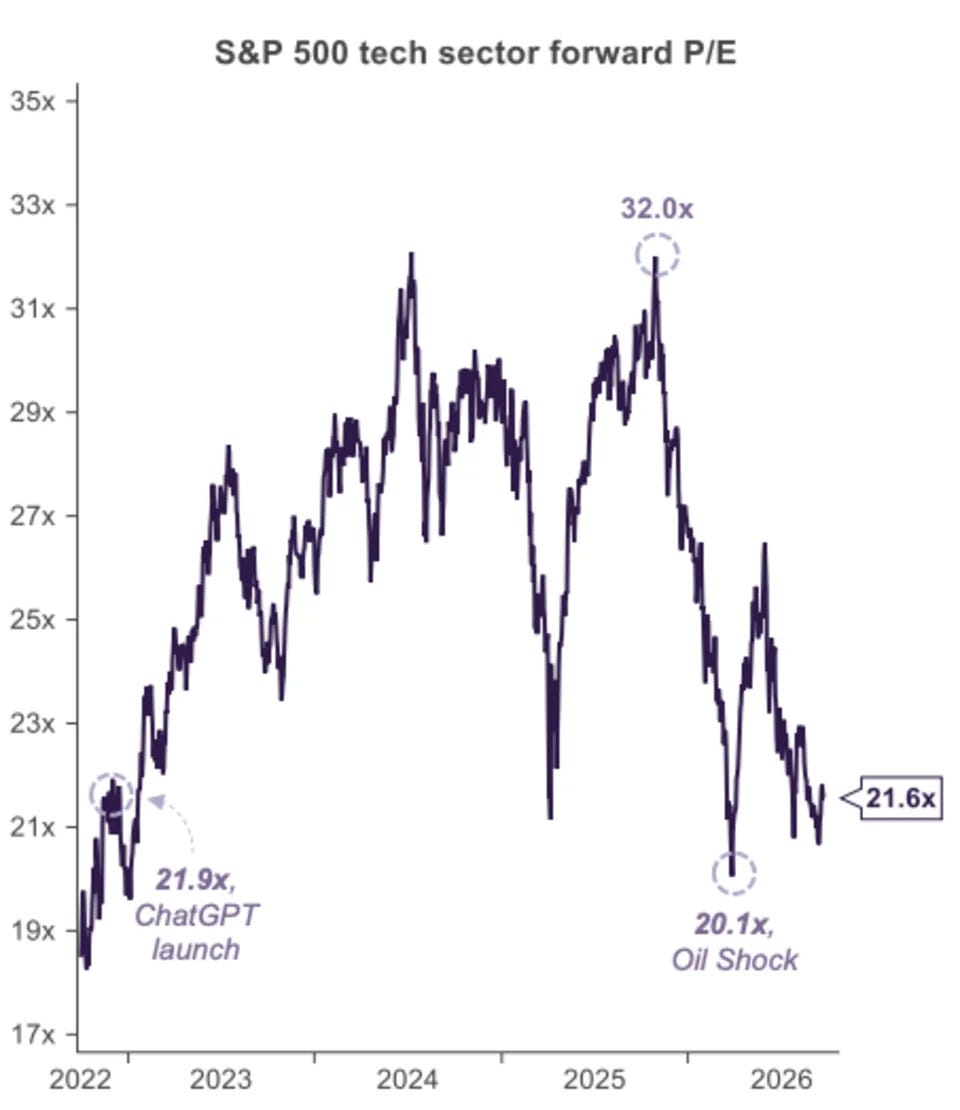
بحسب بيانات Truist الواردة في التقرير، عادت تقييمات أسهم التكنولوجيا إلى مستويات قريبة من تلك التي كانت موجودة عندما أطلقت OpenAI تطبيق ChatGPT.
وهذا يبدو غريباً للوهلة الأولى.
منذ إطلاق ChatGPT، حدث تحول ضخم في القطاع.
الإنفاق على مراكز البيانات انفجر.
الطلب على وحدات GPU ارتفع بصورة غير مسبوقة.
شركات التكنولوجيا الكبرى رفعت إنفاقها الرأسمالي إلى مستويات تاريخية.
الذكاء الاصطناعي انتقل من تجربة استهلاكية إلى جزء من المنتجات والبنية التحتية للشركات.
وأرباح عدد من أكبر شركات القطاع ارتفعت بقوة.
ومع ذلك، فإن التقييمات عادت إلى مستويات قريبة من بداية هذه الدورة.
كيف؟
الجواب ليس بالضرورة أن أسعار الأسهم انهارت.
بل أن الأرباح نمت بسرعة كبيرة بما يكفي لخفض مضاعفات التقييم حتى مع ارتفاع الأسعار.
🔮 نظرة مُركّب: انخفاض مضاعف الربحية لا يعني تلقائياً أن السهم أصبح رخيصاً. أحياناً يكون السبب ارتفاع الأرباح بسرعة، وأحياناً يكون السوق يتوقع تباطؤاً مستقبلياً. لذلك يجب فهم سبب انخفاض المضاعف قبل اعتبار الانخفاض فرصة.
🧮 كيف يصبح السهم أرخص بينما سعره أعلى؟
هذه واحدة من أهم الأفكار التي يوضحها الرسم.
افترض أن شركة تتداول عند $100 وتحقق أرباحاً قدرها $4 للسهم.
مضاعف الربحية يكون:
25 مرة.
إذا ارتفع السهم بعد ذلك إلى $150، لكن الأرباح تضاعفت إلى $8، يصبح المضاعف:
18.75 مرة.
السهم ارتفع 50%.
لكن تقييمه بالنسبة إلى أرباحه أصبح أقل.
وهذا تقريباً هو النوع من الظاهرة التي تظهر في أجزاء من قطاع التكنولوجيا.
ارتفاع الأرباح المرتبطة بالذكاء الاصطناعي ومراكز البيانات والحوسبة السحابية والإعلانات الرقمية جعل نمو المقام في معادلة التقييم سريعاً للغاية.
🔮 نظرة مُركّب: المستثمر لا ينبغي أن يقيس غلاء السهم بسعره المطلق أو بحجم ارتفاعه السابق. التقييم هو العلاقة بين السعر والقدرة الاقتصادية للشركة، ولهذا يمكن لسهم عند أعلى مستوى تاريخي أن يكون أرخص نسبياً مما كان عليه عندما كان سعره أقل.
💵 الرسم الثاني: أرباح التكنولوجيا تبتعد عن بقية السوق
الرسم الثاني يذهب مباشرة إلى قلب الفرضية.
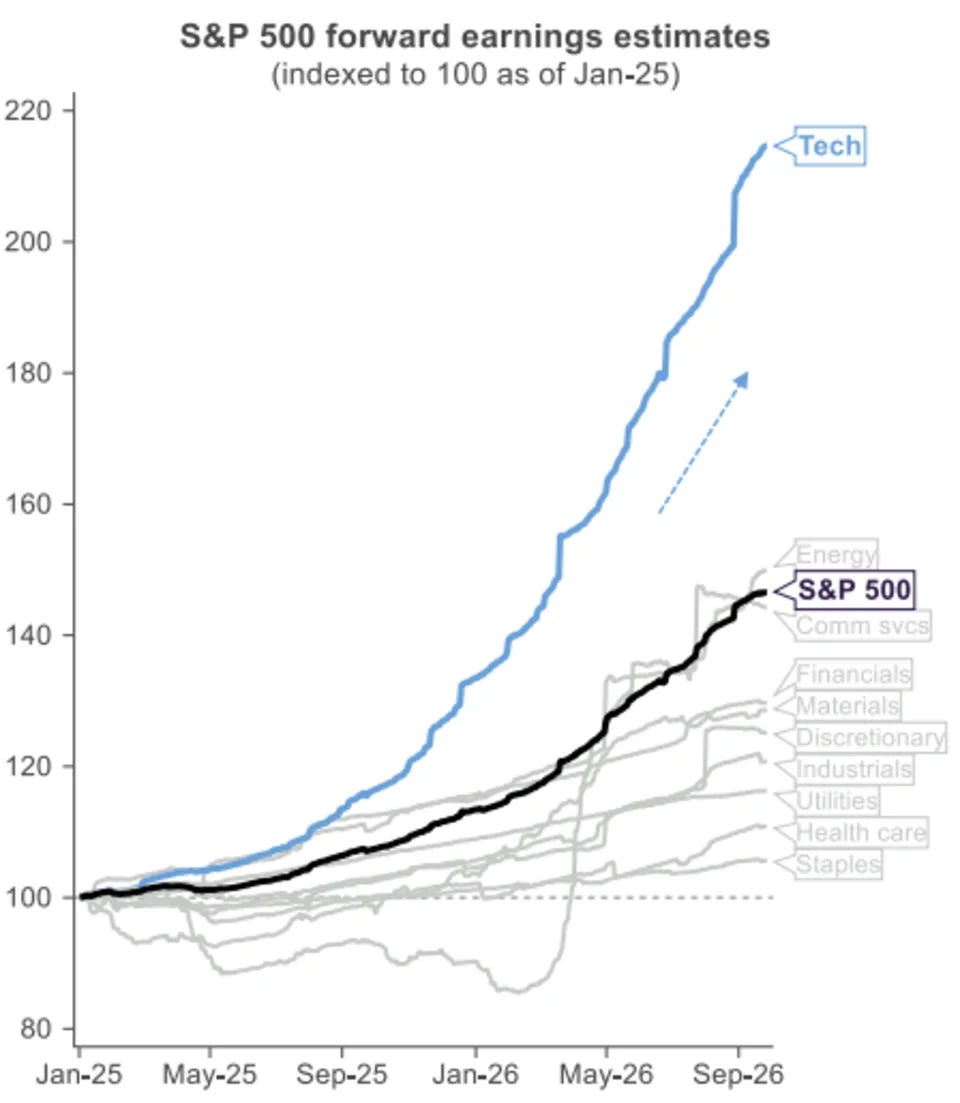
وفق بيانات Truist التي يعرضها التقرير، نمو أرباح قطاع التكنولوجيا يتفوق بصورة واضحة على بقية قطاعات السوق.
وهذه نقطة شديدة الأهمية.
الارتفاع المستدام للأسهم يحتاج في النهاية إلى الأرباح.
السيولة تستطيع رفع المضاعفات.
الحماس يستطيع رفع المضاعفات.
السرديات تستطيع رفع المضاعفات.
لكن لكي تصبح الارتفاعات أكثر استدامة، تحتاج الشركات إلى تحويل الاستثمار والنمو إلى أرباح فعلية.
وهذا ما تفعله أجزاء كبيرة من قطاع التكنولوجيا حالياً.
🔮 نظرة مُركّب: الفارق بين طفرة مضاربية وطفرة تشغيلية يظهر في الأرباح. كلما استطاعت شركات التكنولوجيا تحويل الإنفاق على AI إلى نمو فعلي في الإيرادات والأرباح والتدفقات النقدية، أصبح الاعتماد على توسع مضاعفات التقييم أقل.
🏢 هناك “تكنولوجيا”.. ثم هناك بقية S&P 500
المفارقة الثانية هي اتساع الفارق بين نمو أرباح شركات التكنولوجيا وبقية الشركات داخل S&P 500 (SPX – S&P 500).
الذكاء الاصطناعي أصبح محركاً مباشراً لعدة أنواع من الشركات:
مصنعي الرقائق يبيعون المسرعات.
شركات الذاكرة تبيع HBM.
شركات الحوسبة السحابية تبيع القدرة الحاسوبية.
شركات البرمجيات تضيف منتجات ذكاء اصطناعي.
منصات الإعلانات تستخدم النماذج لتحسين الاستهداف والتحويل.
ومصنعو معدات مراكز البيانات يستفيدون من بناء البنية التحتية.
هذا يخلق دورة استثمارية مترابطة داخل القطاع.
وفي الوقت نفسه، تواجه قطاعات أخرى تكاليف تمويل مرتفعة وأسعار طاقة أعلى وضغطاً أكبر على المستهلك.
🔮 نظرة مُركّب: إذا بقي نمو أرباح التكنولوجيا أعلى بوضوح من بقية السوق، فإن تراجع علاوة تقييم القطاع يصبح أكثر إثارة للاهتمام. لكن إذا بدأت الأرباح بالتباطؤ، يمكن أن يتغير هذا الاستنتاج بسرعة.
📊 الرسم الثالث: علاوة التكنولوجيا تقترب من أدنى مستويات السوق الصاعدة
الرسم الثالث يقارن تقييم التكنولوجيا بالسوق الأوسع.
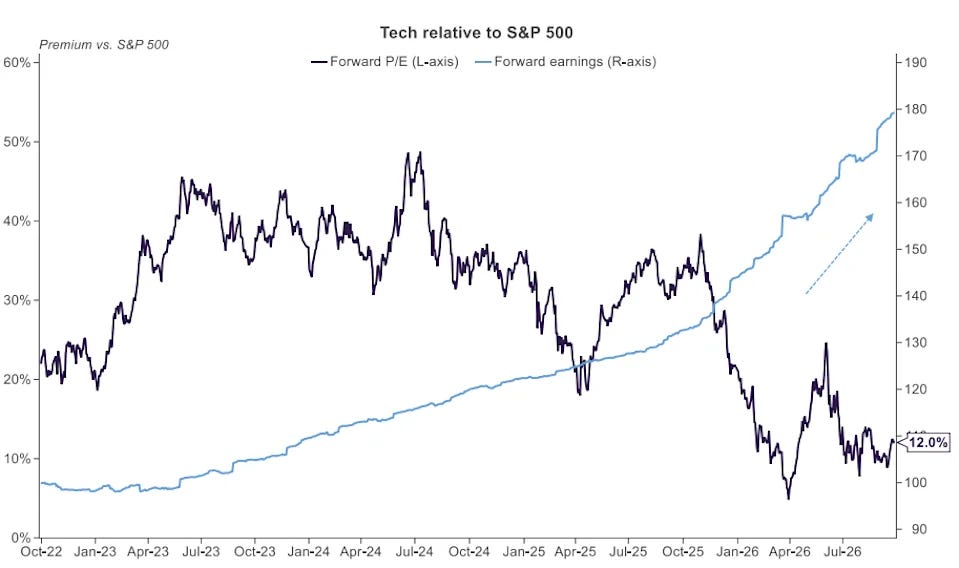
عادةً ما تتداول شركات التكنولوجيا بعلاوة.
وهذا منطقي عندما تحقق نمواً أسرع وهوامش أعلى وعوائد قوية على رأس المال.
لكن وفق بيانات Truist في التقرير، أصبحت علاوة تقييم التكنولوجيا مقارنة بالسوق الأوسع قريبة من أدنى مستوياتها خلال السوق الصاعدة الحالية.
وهذه هي المفارقة الثالثة.
نمو الأرباح متفوق، لكن العلاوة التي يدفعها المستثمر مقابل هذا النمو تقلصت.
بمعنى آخر، السوق أصبح أقل استعداداً للدفع مقابل كل دولار من أرباح التكنولوجيا مقارنة بالفترات السابقة.
🔮 نظرة مُركّب: التقييم النسبي قد يكون أهم من التقييم المطلق هنا. التكنولوجيا لا تحتاج إلى أن تكون “رخيصة” تاريخياً حتى تصبح أكثر جاذبية نسبياً؛ يكفي أن تتقلص علاوتها بينما يبقى تفوق الأرباح قائماً.
📈 لماذا انضغطت التقييمات رغم قوة الأرباح؟
هناك عامل رئيسي لا يمكن تجاهله:
عوائد سندات الخزانة.
عندما ترتفع العوائد، ترتفع تكلفة رأس المال ويزداد معدل الخصم المستخدم في تقييم الأرباح المستقبلية.
وهذا يؤثر بصورة خاصة على شركات النمو، لأن جزءاً كبيراً من قيمتها يعتمد على أرباح ستتحقق في السنوات المقبلة.
إذا كانت الشركة ستولد تدفقات نقدية ضخمة بعد 5 أو 10 سنوات، فإن القيمة الحالية لهذه التدفقات تصبح أقل عندما يرتفع معدل الخصم.
لهذا يمكن أن يحدث السيناريو التالي:
الأرباح ترتفع.
السعر يرتفع أو يستقر.
لكن المضاعف ينخفض.
وهذا أحد التفسيرات المهمة لما نشهده حالياً.
🔮 نظرة مُركّب: ارتفاع العوائد قد يكون السبب الذي يمنع توسع مضاعفات التكنولوجيا رغم قوة الأرباح. لذلك فإن أي تراجع مستدام في العوائد مع بقاء الأرباح قوية يمكن أن يغير معادلة التقييم بسرعة.
🧠 Meta وMuse.. الذكاء الاصطناعي ينتقل من الإنفاق إلى المنتج
ميتا بلاتفورمز (META – Meta Platforms) تقدم مثالاً مهماً على المرحلة الجديدة.
لسنوات كان السؤال:
كم ستنفق شركات التكنولوجيا على الذكاء الاصطناعي؟
لكن السؤال بدأ يتحول إلى:
ماذا ستحصل مقابل هذا الإنفاق؟
إطلاق Muse يضع ميتا أمام اختبار مباشر لقدرتها على تحويل استثماراتها في البنية التحتية والنماذج إلى منتج يستخدمه المستهلك.
إذا نجحت هذه المنتجات في جذب المستخدمين ورفع التفاعل وتحسين الإعلانات أو خلق مصادر إيرادات جديدة، يصبح الإنفاق الرأسمالي أكثر سهولة في التبرير.
لكن هناك أيضاً مخاطر مرتبطة بالخصوصية واستخدام البيانات، وهي نقطة أشار إليها غاري كوهن (Gary Cohn) في تعليقه على المنتج الوارد في التقرير.
🔮 نظرة مُركّب: المرحلة التالية في قصة الذكاء الاصطناعي لن تُقاس فقط بعدد وحدات GPU التي تشتريها الشركات، بل بمقدار الإيرادات والأرباح التي تستطيع التطبيقات المبنية فوق هذه البنية توليدها.
🔥 AMD تتجاوز تريليون دولار.. لكن التوقعات أصبحت ضخمة
أما أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) فقد حققت معلماً تاريخياً بتجاوز قيمتها السوقية $1 تريليون للمرة الأولى، وفق التقرير.
هذا الإنجاز يعكس مقدار التغيير الذي حدث في توقعات السوق للشركة.
لم تعد AMD تُقيّم فقط باعتبارها منافساً في وحدات المعالجة المركزية أو الرسوميات التقليدية.
جزء متزايد من التقييم يعتمد على قدرتها على أن تصبح المورد الثاني الكبير لمسرعات الذكاء الاصطناعي خلف NVIDIA.
والشركة لا تحتاج بالضرورة إلى هزيمة إنفيديا.
في سوق ضخم وسريع النمو، الحصول على حصة أصغر يمكن أن ينتج إيرادات هائلة.
لكن الوصول إلى قيمة سوقية بهذا الحجم يعني أيضاً أن توقعات المستثمرين أصبحت مرتفعة.
🔮 نظرة مُركّب: صعود القيمة السوقية لا يعني تلقائياً أن السهم مبالغ في تقييمه، لكنه يرفع أهمية التنفيذ. كلما زادت القيمة التي يضعها السوق على أعمال AI المستقبلية، أصبحت أي تأخيرات في الشحنات أو ضعف في الهوامش أكثر تأثيراً على السهم.
💾 Micron أمام اختبار الأرباح
الشركة الثالثة في الصورة هي ميكرون تكنولوجي (MU – Micron Technology).
السوق ينتظر نتائج الشركة هذا الأسبوع وسط توقعات قوية مرتبطة بازدهار الطلب على الذاكرة المستخدمة في خوادم الذكاء الاصطناعي.
قصة ميكرون تختلف عن شركات البرمجيات أو المنصات.
الذكاء الاصطناعي يحتاج إلى كميات ضخمة من الذاكرة عالية الأداء، خصوصاً HBM – High Bandwidth Memory، بجانب وحدات المعالجة المتقدمة.
وهذا جعل الذاكرة واحدة من أهم الاختناقات في سلسلة توريد البنية التحتية للذكاء الاصطناعي.
إذا جاءت النتائج والتوقعات المستقبلية قوية، فستقدم دليلاً إضافياً على أن دورة الإنفاق لا تزال تتوسع خارج مصنعي وحدات GPU.
أما إذا ظهرت إشارات إلى تباطؤ الطلب أو تحسن المعروض بصورة أسرع من المتوقع، فقد يبدأ السوق بإعادة تقييم قوة دورة الذاكرة.
🔮 نظرة مُركّب: نتائج Micron مهمة للقطاع كله لأنها تعمل كاختبار لصحة الطلب في طبقة أخرى من سلسلة AI. استمرار قوة الذاكرة يعني أن طفرة مراكز البيانات لا تزال تنتشر عبر سلسلة التوريد بدلاً من التركّز في عدد محدود من الشركات.
🔗 الثلاثة رسوم تحكي قصة واحدة
عند النظر إلى الرسوم بصورة منفصلة، قد تبدو كأنها مجرد ملاحظات حول التقييم والأرباح.
لكن جمعها ينتج قصة أكثر أهمية.
الرسم الأول: تقييمات التكنولوجيا انخفضت إلى مستويات قريبة من بداية عصر ChatGPT.
الرسم الثاني: أرباح التكنولوجيا تتفوق بوضوح على بقية السوق.
الرسم الثالث: علاوة تقييم القطاع مقارنة بالسوق اقتربت من أدنى مستوياتها خلال الدورة الصاعدة.
إذن لدينا:
مضاعفات أقل + نمو أرباح أقوى + علاوة نسبية أصغر.
هذه هي المفارقة التي يريد التقرير إبرازها.
🔮 نظرة مُركّب: اجتماع هذه العوامل يمكن أن يكون مهماً، لكن الحلقة المفقودة هي استدامة الأرباح. إذا استمر نمو الأرباح، تبدو التقييمات أكثر قابلية للدفاع عنها. وإذا كانت الأرباح عند ذروة دورية، فإن المضاعفات المنخفضة قد تكون إشارة تحذير لا فرصة.
⚠️ لماذا قد تكون التكنولوجيا “رخيصة” لسبب وجيه؟
هنا تأتي القراءة البديلة.
السوق ليس ملزماً بمنح التكنولوجيا المضاعفات التي كانت موجودة في الماضي.
البيئة تغيرت.
الفائدة أعلى.
عوائد السندات أعلى.
الإنفاق الرأسمالي على الذكاء الاصطناعي أصبح ضخماً.
ومتطلبات الطاقة ومراكز البيانات ترتفع.
كما أن الشركات أصبحت مطالبة بإثبات عائد اقتصادي على مئات المليارات من الدولارات التي يتم ضخها في البنية التحتية.
لذلك قد يكون انخفاض المضاعفات ببساطة انعكاساً لارتفاع المخاطر.
إذا أنفقت الشركات مبالغ ضخمة على AI ثم لم تحقق العائد المتوقع، يمكن أن تتعرض توقعات الأرباح نفسها للمراجعة.
وهنا تختفي المفارقة بسرعة.
🔮 نظرة مُركّب: انخفاض التقييم ليس فرصة تلقائية. أحياناً يخفض السوق المضاعف لأنه يرى مخاطر لم تظهر بعد في الأرباح الحالية. لذلك يجب الجمع دائماً بين التقييم الحالي وتوقعات الأرباح المستقبلية وجودة التدفقات النقدية.
🏗️ الإنفاق الرأسمالي أصبح المتغير الذي يجب مراقبته
هذه النقطة مهمة خصوصاً لشركات التكنولوجيا العملاقة.
طفرة الذكاء الاصطناعي تحتاج إلى إنفاق غير مسبوق على:
الرقائق، الذاكرة، الخوادم، الشبكات، مراكز البيانات، الطاقة والتبريد.
في المرحلة الأولى، يستفيد الموردون من هذا الإنفاق.
لكن بالنسبة إلى الشركات التي تدفع الأموال، يحتاج المستثمر في النهاية إلى معرفة العائد.
إذا أنفقت شركة $100 مليار إضافية على البنية التحتية، يجب أن ينتج هذا الإنفاق إيرادات أو وفورات أو ميزة تنافسية تبرر التكلفة.
وكلما طال الوقت قبل ظهور العائد، ازدادت حساسية الأسهم للعوائد المرتفعة.
🔮 نظرة مُركّب: المرحلة المقبلة من دورة AI ستتحول تدريجياً من سؤال “كم تنفق الشركات؟” إلى سؤال “كم تربح الشركات مقابل كل دولار تنفقه؟”. وهذا التحول سيكون أساسياً في تحديد الشركات التي تستحق مضاعفات مرتفعة.
💡 هل انخفاض علاوة التكنولوجيا يفتح الباب أمام موجة جديدة؟
نظرياً، نعم، ولكن بشروط.
إذا استمرت أرباح القطاع في التفوق على السوق، وفي الوقت نفسه استقرت أو انخفضت عوائد السندات، يمكن أن تحصل شركات التكنولوجيا على فائدتين:
الأولى: ارتفاع الأرباح يرفع القيمة الأساسية.
الثانية: انخفاض معدل الخصم يسمح للمضاعفات بالتوسع.
هذا السيناريو يمكن أن يكون قوياً للأسهم.
لكن العكس صحيح أيضاً.
إذا بقيت العوائد مرتفعة وبدأ نمو الأرباح بالتباطؤ، يمكن أن يتعرض القطاع لضغط مزدوج:
أرباح أقل من المتوقع + مضاعفات أقل.
🔮 نظرة مُركّب: العلاقة بين الأرباح والعوائد هي المفتاح. التكنولوجيا لا تحتاج بالضرورة إلى عوائد منخفضة كي ترتفع إذا كانت الأرباح تنمو بسرعة كافية، لكن انخفاض العوائد مع استمرار النمو سيكون بيئة أكثر دعماً للتقييمات.
📌 ماذا يجب أن يراقب المستثمر؟
الرسوم الثلاثة تجعل عدة مؤشرات أكثر أهمية خلال الأشهر المقبلة.
أولاً، مراجعات توقعات الأرباح. ليس المهم فقط ما حققته الشركات في الربع الماضي، بل اتجاه تقديرات المحللين للأرباع المقبلة.
ثانياً، عوائد سندات الخزانة، لأنها تحدد جزءاً كبيراً من الضغط على مضاعفات النمو.
ثالثاً، الإنفاق الرأسمالي على AI ومدى تحوله إلى إيرادات.
رابعاً، نتائج شركات سلسلة التوريد مثل Micron، لأنها تقدم قراءة على الطلب الفعلي وراء طفرة مراكز البيانات.
خامساً، نجاح منتجات المستهلك مثل Muse في تحويل الذكاء الاصطناعي من تكلفة رأسمالية إلى نشاط اقتصادي قابل لتحقيق الدخل.
🔮 نظرة مُركّب: الاتجاه الأكثر إيجابية ليس مجرد ارتفاع أسعار التكنولوجيا، بل استمرار ارتفاع توقعات الأرباح بالتزامن مع استقرار المضاعفات. هذا يعني أن الأساسيات، وليس توسع التقييم وحده، هي التي تقود السوق.
🔭 النظرة المستقبلية
الأسبوع الحالي يمكن أن يقدم اختباراً مهماً لهذه الفرضية.
نتائج ميكرون تكنولوجي (MU – Micron Technology) ستوضح ما إذا كان الطلب المرتبط بالذكاء الاصطناعي لا يزال قوياً بما يكفي لدعم النمو والتوقعات المرتفعة في قطاع الذاكرة.
أداء ميتا بلاتفورمز (META – Meta Platforms) ومنتج Muse سيبقى تحت المتابعة لمعرفة ما إذا كان الاستخدام الأولي يتحول إلى نشاط مستدام يمكن للشركة الاستفادة منه اقتصادياً.
أما أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices)، فالسوق سيواصل مراقبة قدرتها على تحويل العقود الضخمة المرتبطة بالذكاء الاصطناعي إلى إيرادات وأرباح فعلية.
لكن على مستوى القطاع كله، سيبقى الاختبار الأكبر هو العلاقة بين الأرباح والعوائد.
إذا بقي نمو الأرباح قوياً بينما تراجعت أو استقرت عوائد السندات، فإن ضغط التقييم الذي تظهره الرسوم الثلاثة قد يتحول إلى عامل داعم.
أما إذا ارتفعت العوائد أكثر وبدأت توقعات الأرباح بالانخفاض، فقد يتبين أن السوق كان يخفض المضاعفات استعداداً لبيئة أكثر صعوبة.
🧾 خلاصة مُركّب: أسعار التكنولوجيا ارتفعت.. لكن الأرباح ارتفعت أسرع
الرسوم الثلاثة تقدم رسالة مختلفة عن الصورة الشائعة بأن قطاع التكنولوجيا أصبح باهظاً بصورة غير مسبوقة بسبب طفرة الذكاء الاصطناعي.
بحسب بيانات Truist الواردة في التقرير، تقييمات التكنولوجيا عادت إلى مستويات قريبة من بداية عصر ChatGPT، بينما يستمر نمو أرباح القطاع في التفوق على بقية السوق، وتقترب علاوة تقييم التكنولوجيا من أدنى مستوياتها خلال السوق الصاعدة الحالية.
وهذا لا يعني أن القطاع أصبح رخيصاً بصورة مطلقة.
ولا يعني أن كل سهم تكنولوجي يمثل فرصة.
بل يعني أن الأرباح نمت بسرعة كافية لتضغط على المضاعفات رغم ارتفاع أسعار العديد من الأسهم.
وهنا تكمن النقطة الأهم.
إذا استمرت شركات مثل Meta وAMD وMicron في تحويل طفرة الذكاء الاصطناعي إلى أرباح حقيقية، فقد تصبح التقييمات الحالية أكثر قابلية للدفاع عنها مما يوحي به مستوى أسعار الأسهم.
أما إذا تباطأت الأرباح بينما بقيت العوائد مرتفعة، فإن انخفاض المضاعفات قد يكون إشارة إلى أن السوق بدأ بالفعل في تسعير هذا الخطر.
لذلك فإن السؤال في المرحلة المقبلة ليس:
“هل ارتفعت أسهم التكنولوجيا كثيراً؟”
بل:
“هل تستطيع الأرباح الاستمرار في النمو بسرعة أكبر من الأسعار؟”
إذا كانت الإجابة في البيانات المقبلة نعم، فإن الرسوم الثلاثة قد تكون أهم بكثير مما تبدو عليه للوهلة الأولى.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
