


تواجه نتفليكس (NFLX – Netflix) ضغوطًا مستمرة بعد نتائج فصلية مختلطة وتخفيض توقعات الإعلانات، بينما أعلنت إنفيديا (NVDA – Nvidia) استثمار 3 مليارات دولار في ميتا بلاتفورمز (META – Meta Platforms) لتوسيع التعاون على منصة وكلاء الذكاء الاصطناعي ميوز (Muse). تكشف القصتان اختلاف موقف المستثمرين من الشركات التي تحتاج إلى استعادة زخم النمو، وتلك التي تراهن على استثمارات ضخمة في المستقبل.
📺 نتفليكس تتراجع 32% منذ بداية العام
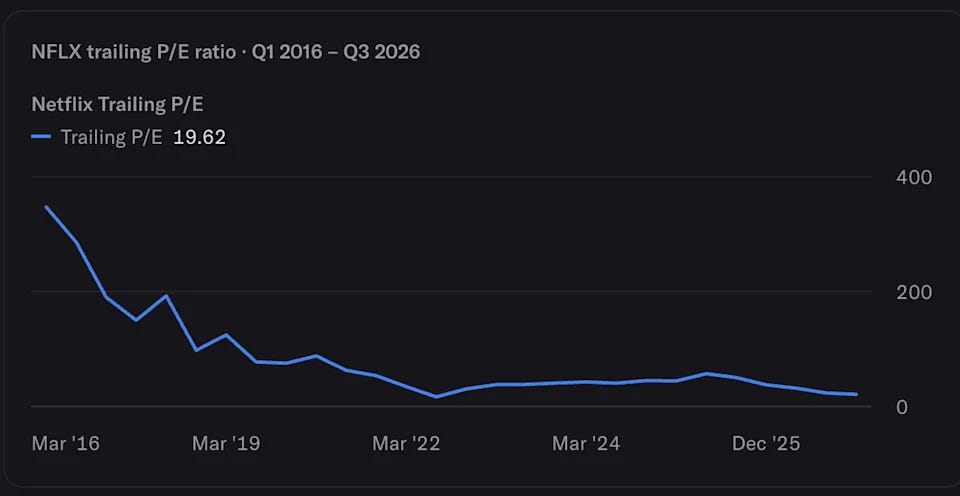
انخفض سهم نتفليكس نحو 7% خلال آخر 5 جلسات تداول بعد نتائج 20 أكتوبر 2026، بينما بقي إس آند بي 500 (SPX – S&P 500) شبه مستقر خلال الفترة.
بلغت خسائر السهم نحو 32% منذ بداية 2026.
أظهر تحليل ألفا سبيس (AlphaSpace) أن مضاعف الربحية لآخر 12 شهرًا (Trailing P/E) من بين الأدنى خلال العقد الماضي، من دون نشر قيمة رقمية محددة في المقال.
لا يعني انخفاض المضاعف وحده أن السهم أصبح فرصة؛ فقد يعكس تراجع توقعات النمو.
🧠 نظرة مُركّب: أداء السهم الأضعف من المؤشر يشير إلى مخاوف خاصة بالشركة، لا مجرد تراجع عام في السوق.
🎬 منافسة يوتيوب وضعف المحتوى
أشار التقرير إلى خسارة نتفليكس جزءًا من اهتمام المشاهدين لصالح يوتيوب (YouTube).
لم تحقق قائمة محتوى 2026 الزخم الذي كان المستثمرون يتوقعونه.
يتوقع بعض المشاركين في وول ستريت حاجة الشركة إلى زيادة كبيرة في الإنفاق على المحتوى خلال 2027 لاستعادة المشاهدة.
قد يضغط الإنفاق المرتفع على الهوامش والتدفقات النقدية ما لم يتحسن الاحتفاظ بالمستخدمين أو نمو الإيرادات.
لم يذكر المقال مقدار تراجع المشاهدة أو قيمة الزيادة المطلوبة في ميزانية المحتوى، ولذلك لا يجوز تقديمها كأرقام مؤكدة.
🧠 نظرة مُركّب: ليست المسألة كمية الإنتاج فقط، بل قدرة الأعمال على النجاح عبر أسواق متعددة وتحقيق عائد يتجاوز تكلفة تطويرها.
💰 نتائج الربع الثالث: أرباح أعلى من المتوقع
الربع الثالث CY2026:
سجلت ربحية السهم (EPS) نحو 0.87 دولار، مقابل توقعات 0.82 دولار.
تجاوزت الأرباح التوقعات بمقدار 0.05 دولار، أو نحو 6.1%.
بلغت الإيرادات 12.87 مليار دولار، بما يتوافق مع تقديرات المحللين.
لم يكن تفوق الأرباح كافيًا لتعويض خيبة الأمل بشأن التوجيهات المستقبلية.
🧠 نظرة مُركّب: يتحدد تقييم الأسهم بما يتوقعه المستثمرون للأرباع القادمة، لا بنتيجة ربع واحد فقط.
📉 توقعات الربع الرابع والإعلانات
توقعت نتفليكس إيرادات للربع الرابع قدرها 13.44 مليار دولار مقابل تقديرات 13.57 مليار دولار.
يعادل الفارق 130 مليون دولار، أو قرابة 1% دون التوقعات.
خفضت الشركة توقعاتها السنوية لإيرادات الإعلانات من 3 مليارات دولار إلى نحو 2.7 مليار دولار.
يعادل التخفيض 300 مليون دولار، أو 10% من المستهدف السابق.
يثير هذا التعديل مخاوف بشأن وتيرة نمو النشاط الإعلاني، الذي يُنظر إليه باعتباره محركًا مهمًا للنمو المقبل.
🧠 نظرة مُركّب: خفض مستهدف الإعلانات بنسبة 10% يثير أسئلة استراتيجية أكبر من الفارق المحدود في توقعات إيرادات الربع الرابع.
🇺🇸 تيد ساراندوس يعترف بتباطؤ النمو الأمريكي
قال الرئيس التنفيذي المشارك تيد ساراندوس (Ted Sarandos) إن النشاط الأمريكي يعمل، لكنه لا ينمو بالسرعة التي ترغب فيها الإدارة.
أشار إلى نجاح أعمال عدة خلال العام، لكن ليس بالضرورة بمستوى الأعمال الكبرى التي تحقق انتشارًا عالميًا واسعًا.
تعتمد الأسواق الدولية جزئيًا على وجود أعمال أمريكية تحقق نجاحًا عالميًا وتنتقل شعبيتها بين البلدان.
تشير التصريحات إلى أهمية تحسين جاذبية المحتوى وليس زيادة عدد الأعمال فقط.
🧠 نظرة مُركّب: نجاح محتوى محلي لا يكفي إذا كانت استراتيجية الشركة تتطلب أعمالًا تجذب جمهورًا عالميًا واسعًا.
👥 إعادة هيكلة وتغيير قيادة المحتوى
أعلن ساراندوس خفض القوة العاملة بنسبة 6% وفق التقرير.
غادرت بيلا باجاريا (Bela Bajaria) قيادة المحتوى، مع تعيين بيتر رايس (Peter Rice)، التنفيذي السابق في ديزني (DIS – The Walt Disney Company).
قد تستهدف الخطوات تحسين الاختيارات الإبداعية وترشيد المصروفات، لكنها لا تضمن نتائج فورية.
لم يذكر التقرير عدد المغادرين أو تكاليف إعادة الهيكلة أو الوفورات السنوية.
🧠 نظرة مُركّب: تغيير استراتيجية المحتوى قد يكون أهم من خفض التكاليف، لكن أثره يحتاج إلى وقت ونتائج قابلة للقياس.
🔮 كي بانك ترى فرصة تعافٍ محتملة في 2027 و2028
وصف جاستن باترسون (Justin Patterson) من كي بانك (KeyBanc) عام 2026 بأنه أكثر انتقالية مما كان متوقعًا.
اعتبر الإخفاق في مستهدف الإعلانات محبطًا، لكنه أشار إلى استمرار قوة الاحتفاظ بالمشتركين (Membership Retention).
قد تدعم الإجراءات التصحيحية في المحتوى إعادة تسارع النمو خلال 2027 و2028.
أوضح المحلل أن المؤسسة لا تُدخل هذا التحسن المحتمل في توقعاتها الحالية.
🧠 نظرة مُركّب: يحتفظ سيناريو التعافي بجاذبيته، لكنه لم يتحول بعد إلى توقع مالي أساسي لدى المحلل.
🤖 إنفيديا تعلن استثمار 3 مليارات دولار في ميتا
أعلنت إنفيديا (NVDA – Nvidia) وميتا (META – Meta Platforms) يوم 27 أكتوبر 2026 توسيع شراكتهما.
ستستثمر إنفيديا 3 مليارات دولار عبر شراء أسهم ضمن خطة التمويل التي أعلنتها ميتا يوم الاثنين والبالغة 95 مليار دولار.
يساوي المبلغ نحو 3.16% من إجمالي التمويل المستهدف، ولا يمثل نسبة ملكية في ميتا.
لم يحدد النص سعر الإصدار أو عدد الأسهم أو نسبة الملكية الناتجة عن الاستثمار.
🧠 نظرة مُركّب: يوفر الاستثمار تمويلًا إضافيًا لميتا ويعمق العلاقة التجارية والتقنية بين الطرفين، دون أن يثبت وحده حجم الإيرادات المستقبلية.
⚙️ شراكة ميوز: التدريب والاستدلال
اتفقت الشركتان على توسيع التعاون في منصة ميوز (Muse) وعائلة نماذجها.
يركز التعاون على تحسين التدريب (Training)، أي تطوير قدرات النماذج، والاستدلال (Inference)، أي تنفيذ الطلبات عند الاستخدام.
قد تؤثر التحسينات في سرعة الاستجابة وكفاءة تشغيل الوكلاء وتكلفتهم.
لم يُعلن عن نسب أداء مستهدفة أو جدول زمني تفصيلي للنتائج.
🧠 نظرة مُركّب: مع اتساع استخدام وكلاء الذكاء الاصطناعي، تصبح تكلفة الاستدلال عاملًا جوهريًا في الربحية المستقبلية.
🧠 لماذا تستثمر إنفيديا في عميل رئيسي؟
قد يدعم استثمار إنفيديا توسع ميتا في البنية التحتية ونماذج الذكاء الاصطناعي.
يساعد التعاون على تعزيز ارتباط إنفيديا بمنظومة تشغيل النماذج لدى أحد أكبر اللاعبين في القطاع.
وصف المقال التمويل المباشر من موردي البنية الحاسوبية بأنه أصبح جزءًا مهمًا من سباق الذكاء الاصطناعي.
قد يعزز نمو الاستخدام الطلب على الرقائق والقدرات الحاسوبية، لكن المقال لم يكشف عن التزامات شراء محددة أو عقود توريد جديدة.
🧠 نظرة مُركّب: ينبغي التمييز بين الاستثمار المالي والإيرادات التجارية الفعلية، وعدم افتراض أن التمويل يضمن مبيعات مستقبلية بحجم معين.
🗣️ زوكربيرغ وهوانغ يراهنان على وكلاء الذكاء الاصطناعي
قال مارك زوكربيرغ (Mark Zuckerberg) إن التعاون مع إنفيديا يستهدف تقديم وكلاء شخصيين ونماذج متقدمة لمليارات الأشخاص.
وصف جنسن هوانغ (Jensen Huang) وكلاء الذكاء الاصطناعي بأنهم نموذج جديد للحوسبة؛ برمجيات تفهم الأهداف وتستدل وتستخدم الأدوات وتنجز المهام.
نشرت الشركتان صورة لشخصية جولي (Jolly)، تميمة ميوز، بزي مستوحى من سترة هوانغ الجلدية.
لا تمثل هذه الرسائل التسويقية دليلًا مستقلًا على الإيرادات أو الربحية.
🧠 نظرة مُركّب: الرهان الحقيقي هو انتقال الوكلاء من العروض التقنية إلى استخدام يومي واسع يولد قيمة اقتصادية قابلة للقياس.
📊 أسعار إنفيديا وميتا: التوقيت مهم
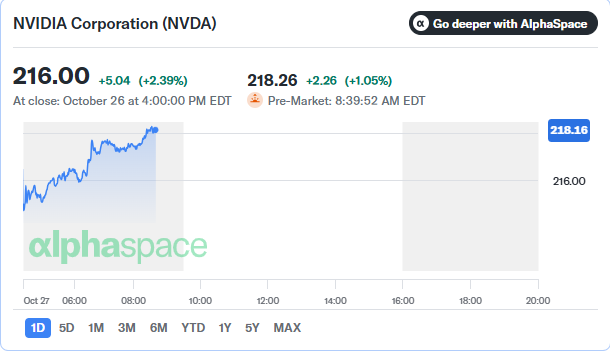
أغلق سهم إنفيديا يوم 26 أكتوبر 2026 عند 216 دولارًا، مرتفعًا 5.04 دولارات أو 2.39%.
بلغ في تداولات ما قبل افتتاح 27 أكتوبر نحو 218.26 دولارًا، بزيادة 2.26 دولار أو 1.05% عند 8:39:52 صباحًا بتوقيت شرق الولايات المتحدة.
أظهرت البيانات المصاحبة تراجع ميتا بنسبة 1.88%، دون سعر أو توقيت مطابقين لقراءة إنفيديا.
لذلك لا ينبغي تقديم هذه الأرقام بوصفها مقارنة متزامنة بين السهمين بعد الإعلان.
🧠 نظرة مُركّب: استجابة السهم اللحظية ليست بديلًا عن تقييم الأثر طويل الأجل للشراكة والتمويل.
🔗 الرابط الاستثماري بين القصتين
تواجه نتفليكس تحدي إعادة تسريع الإيرادات والإعلانات وتحسين العائد على الإنفاق على المحتوى.
تواجه ميتا تحدي تحقيق عوائد كافية على استثمارات الذكاء الاصطناعي وتمويلها، مع مراقبة أثر إصدار الأسهم الجديدة.
تسعى إنفيديا إلى ترسيخ موقعها في منظومة البنية الحاسوبية عبر شراكات تقنية واستثمارية.
تختلف الأعمال والمخاطر، لكن المعيار المشترك هو العائد على رأس المال والتدفقات النقدية المستقبلية.
🧠 نظرة مُركّب: يكافئ السوق أحيانًا فرص النمو البعيد ويعاقب تباطؤ النمو القريب، لكن تقييمًا مستدامًا يتطلب أرباحًا نقدية حقيقية.
🔮 النظرة المستقبلية
توقعات 12 شهرا:
نتفليكس: متابعة تأثير قيادة المحتوى الجديدة على جاذبية الأعمال، وتطور الاحتفاظ بالمشتركين، واستعادة نمو الإعلانات.
إنفاق المحتوى: قياس أي زيادة في 2027 مقابل النمو المحقق في الإيرادات والهوامش والتدفقات النقدية الحرة.
ميتا: متابعة شروط إصدار الأسهم ضمن تمويل 95 مليار دولار وأثره على ربحية السهم والمساهمين.
إنفيديا: متابعة تطور الشراكة إلى نتائج تقنية أو عقود تجارية ملموسة، دون افتراض مبيعات غير معلنة.
ميوز: مراقبة انتشار وكلاء الذكاء الاصطناعي وكفاءة التدريب والاستدلال والقدرة على تحقيق إيرادات.
🧾 خلاصة مُركّب: اختباران مختلفان للعائد على الاستثمار
تراجع سهم نتفليكس نحو 32% منذ بداية العام و7% في آخر 5 جلسات رغم تسجيل ربحية سهم 0.87 دولار مقابل 0.82 دولار متوقعة.
سجلت الإيرادات 12.87 مليار دولار، وتوقعت الشركة 13.44 مليار دولار للربع الرابع مقابل تقديرات 13.57 مليار دولار.
خفضت توقعات الإعلانات من 3 مليارات دولار إلى 2.7 مليار دولار، وبدأت إعادة هيكلة تشمل خفض الموظفين 6% وتغيير قيادة المحتوى.
ستستثمر إنفيديا 3 مليارات دولار في ميتا ضمن تمويل مستهدف 95 مليار دولار، مع تعاون على ميوز وتحسين التدريب والاستدلال.
لا توجد في المصدرين تفاصيل تسمح باحتساب حصة إنفيديا في ميتا أو تحديد العائد المالي المتوقع من الشراكة.
الخلاصة الاستثمارية: تحتاج نتفليكس إلى إثبات استعادة النمو، بينما تحتاج ميتا وإنفيديا إلى إثبات أن الإنفاق والتعاون في الذكاء الاصطناعي يحققان تدفقات نقدية وعوائد مستدامة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
