


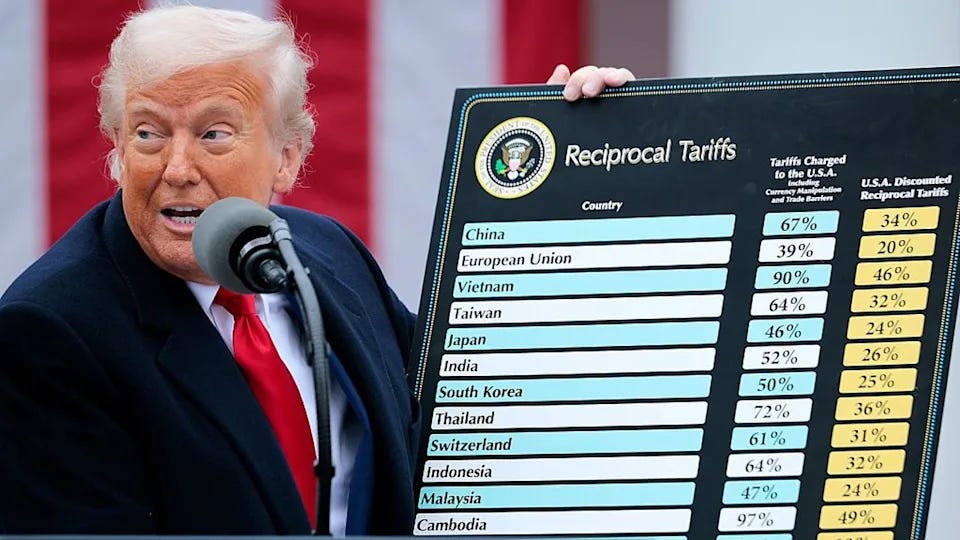
كشفت دراسة اقتصادية جديدة صادرة عن باحثين في بنك الاحتياطي الفيدرالي في نيويورك (Federal Reserve Bank of New York) أن الرسوم الجمركية التي فرضتها إدارة الرئيس الأمريكي دونالد ترامب (Donald Trump) ساهمت في رفع تضخم السلع الاستهلاكية الأمريكية بنحو 2.9 نقطة مئوية بحلول فبراير 2026.
والنتيجة الأكثر أهمية أن أسعار هذه السلع كانت ستنخفض بصورة طفيفة في غياب تأثير الرسوم، وفق تقديرات الباحثين.
لكن الدراسة كشفت أيضًا أن تأثير الرسوم لا يقتصر على المنتجات المستوردة، بل يمتد إلى السلع المصنعة داخل الولايات المتحدة نفسها، من خلال ارتفاع تكلفة المواد المستوردة وتراجع المنافسة الأجنبية.
ووفق النتائج، ينتقل نحو 26% من أي زيادة في الرسوم الجمركية إلى أسعار السلع التي يدفعها المستهلكون، بينما يظهر الأثر الكامل تدريجيًا على مدار نحو 12 شهرًا.
🔮 نظرة مُركّب: أهمية الدراسة أنها تفصل بين هدف السياسة التجارية ونتيجتها على الأسعار. فالرسوم قد تهدف إلى حماية الإنتاج المحلي أو تغيير تدفقات التجارة، لكن تقديرات الباحثين تشير إلى أنها رفعت أيضًا تكلفة السلع المستوردة والمحلية على المستهلك الأمريكي. وهذا يجعل أثرها التضخمي أوسع مما توحي به الرسوم المفروضة عند الحدود وحدها.
📊 ماذا كشفت الدراسة؟
أعد الدراسة الاقتصاديون ماري أميتي (Mary Amiti) وسيباستيان هايزه (Sebastian Heise) من الاحتياطي الفيدرالي في نيويورك، إلى جانب أستاذ الاقتصاد في جامعة كولومبيا ديفيد وينشتاين (David E. Weinstein).
وحملت الدراسة عنوان «تشريح انتقال أثر الرسوم الجمركية إلى أسعار المستهلكين» (The Anatomy of Tariff Pass-Through into Consumer Prices).
نُشرت الدراسة الأصلية في أغسطس 2026، وخضعت للمراجعة في سبتمبر، قبل عرض نتائجها في تحليل نُشر يوم 6 أكتوبر 2026.
وشمل البحث 67 فئة من السلع الاستهلاكية غير النفطية، مع استبعاد الخدمات.
ووجد الباحثون أن كل زيادة قدرها 1 نقطة مئوية في متوسط معدل الرسوم الجمركية تؤدي إلى ارتفاع أسعار السلع الاستهلاكية بنحو 0.25% خلال السنة التالية.
وبتطبيق النتائج على الرسوم التي فُرضت خلال 2025 و2026، قدر الباحثون أن مساهمة الرسوم في تضخم السلع وصلت إلى 2.9 نقطة مئوية في فبراير 2026.
وهنا يجب التمييز بين مفهومين: مساهمة الرسوم في معدل التضخم السنوي وتأثيرها التراكمي في مستوى الأسعار. فقد بلغت مساهمة الرسوم في التضخم السنوي 2.9 نقطة مئوية، بينما وصل تأثيرها في مستوى الأسعار إلى نحو 3% خلال الفترة نفسها.
🔮 نظرة مُركّب: هذه ليست دراسة لجميع مكونات التضخم الأمريكي، بل لأسعار 67 فئة من السلع غير النفطية. لذلك لا يصح تفسير رقم 2.9 نقطة مئوية باعتباره ارتفاعًا مماثلًا في التضخم العام الذي يشمل الخدمات والطاقة. لكنه يوضح أن الرسوم كانت عاملًا مهمًا في ارتفاع أسعار السلع خلال الفترة المدروسة.
🛒 المستهلك الأمريكي يتحمل جزءًا مهمًا من الرسوم
من أبرز نتائج الدراسة أن الرسوم الجمركية تنتقل إلى أسعار الواردات الأمريكية بسرعة كبيرة.
وجد الباحثون أن نحو 90% من الرسوم التي فُرضت خلال 2025 انعكست على أسعار الواردات التي يدفعها المشترون الأمريكيون.
وهذا يعني أن المصدرين الأجانب لم يخفضوا أسعارهم بدرجة كافية لامتصاص معظم التكلفة الجديدة.
لكن وصول 90% من الرسوم إلى أسعار الاستيراد لا يعني انتقال النسبة نفسها إلى السعر النهائي الذي يدفعه المستهلك.
فهناك تكاليف أخرى تدخل في السعر النهائي، مثل النقل والتوزيع والبيع بالجملة والتجزئة.
ووفق الدراسة، فإن زيادة أسعار الواردات والمنتجات عند بوابة المصنع بنسبة 10% نتيجة الرسوم تؤدي إلى ارتفاع أسعار التجزئة بنحو 5.6%.
وعند جمع قنوات التأثير المختلفة، وجد الباحثون أن نحو 26% من الزيادة في الرسوم تنتقل في النهاية إلى أسعار السلع الاستهلاكية.
🔮 نظرة مُركّب: الفرق بين 90% و26% جوهري. النسبة الأولى تقيس انتقال الرسوم إلى أسعار الواردات، بينما الثانية تقيس أثرها النهائي في أسعار السلع الاستهلاكية. وبذلك توضح الدراسة أن جزءًا كبيرًا من تكلفة الرسوم يقع على المشترين الأمريكيين عند الاستيراد، ثم ينتقل جزء منه تدريجيًا إلى المستهلك النهائي.
🏭 لماذا ترتفع أسعار المنتجات الأمريكية أيضًا؟
لم تقتصر الآثار التضخمية على السلع المستوردة.
فقد وجد الباحثون أن نحو 64% من التأثير النهائي للرسوم على أسعار المستهلكين جاء بصورة مباشرة من ارتفاع أسعار السلع المستوردة.
أما النسبة المتبقية، البالغة نحو 36%، فجاءت عبر قناتين تؤثران في المنتجات المصنوعة داخل الولايات المتحدة.
القناة الأولى: ارتفاع تكاليف الإنتاج.
تعتمد شركات أمريكية كثيرة على مكونات ومواد خام مستوردة. وعندما ترتفع الرسوم على هذه المدخلات، ترتفع تكلفة إنتاج السلع محليًا.
فعلى سبيل المثال، يمكن أن تؤدي الرسوم على الصلب المستورد إلى زيادة تكلفة تصنيع السيارات داخل الولايات المتحدة، حتى إذا كانت السيارة نفسها أمريكية الصنع.
القناة الثانية: انخفاض الضغط التنافسي.
عندما تصبح المنتجات الأجنبية أغلى بسبب الرسوم، قد تجد الشركات الأمريكية المنافسة مساحة لرفع أسعارها، لأنها لم تعد تواجه الدرجة نفسها من المنافسة السعرية.
ويُعرف هذا التأثير الاقتصادي باسم التكامل الاستراتيجي في التسعير (Strategic Complementarity).
ووجدت الدراسة أن تأثير ارتفاع تكلفة المدخلات كان أكبر من تأثير تراجع المنافسة، رغم مساهمة العاملين في زيادة الأسعار.
🔮 نظرة مُركّب: الرسوم لا تفصل الاقتصاد ببساطة إلى شركات أمريكية رابحة وشركات أجنبية خاسرة. فالمصنع الأمريكي الذي يعتمد على مدخلات مستوردة قد يواجه تكاليف أعلى، بينما قد يستفيد مصنع آخر من تراجع المنافسة الأجنبية. وفي الحالتين يمكن أن ترتفع الأسعار التي يدفعها المستهلك، لكن أثر الرسوم على ربحية الشركات يختلف باختلاف نموذج أعمالها.
⏳ التأثير الكامل لا يظهر فورًا.. بل يستغرق نحو 12 شهرًا
أحد أهم اكتشافات الدراسة يتعلق بالتوقيت.
فعندما تُفرض الرسوم الجمركية، ترتفع أسعار الواردات بسرعة، لكن انتقال الزيادة إلى المستهلك النهائي يستغرق وقتًا.
وبحسب الباحثين، يظهر نحو نصف التأثير المباشر على أسعار المستهلكين خلال 3 أشهر، ويكتمل تقريبًا خلال 6 أشهر.
أما التأثير غير المباشر على المنتجات الأمريكية، فيستغرق وقتًا أطول.
فالشركات تحتاج إلى استهلاك مخزونها السابق، وشراء مدخلات جديدة بالتكاليف المرتفعة، ثم تعديل أسعار منتجاتها.
ولهذا يمكن أن تستغرق الآثار غير المباشرة بين 9 و12 شهرًا حتى تنتقل بالكامل عبر سلاسل التوريد.
والنتيجة أن الأثر الإجمالي للرسوم على أسعار المستهلكين يحتاج إلى نحو عام كامل حتى يظهر.
🔮 نظرة مُركّب: التأخر الزمني يجعل تقييم الرسوم بعد أسابيع قليلة من فرضها مضللًا. قد تبدو الزيادة الأولية محدودة، ثم تظهر ضغوط إضافية لاحقًا عندما تبدأ الشركات المحلية في تمرير تكاليف المدخلات المرتفعة إلى العملاء. وهذا مهم عند تحليل بيانات التضخم، لأن بعض الزيادات الحالية قد تكون نتيجة قرارات تجارية اتُخذت قبل أشهر.
📉 تأثير الرسوم يتراجع من 3% إلى نحو 2%
بلغ تأثير الرسوم في مستوى أسعار السلع الاستهلاكية ذروته قرب 3% في فبراير 2026.
لكن الباحثين قدروا أن هذا التأثير انخفض إلى نحو 2% بحلول أغسطس.
وجاء التراجع بعد تغيير مهم في السياسة التجارية الأمريكية.
ففي فبراير 2026، قضت المحكمة العليا الأمريكية بأن قانون الصلاحيات الاقتصادية الطارئة الدولية (IEEPA) لا يمنح الرئيس سلطة فرض الرسوم الجمركية استنادًا إليه.
وبعد انتهاء الرسوم المفروضة بموجب تلك الصلاحيات، حلت محلها رسوم إضافية أقل بنسبة 10% على الواردات، وفق المسار الذي تناولته الدراسة.
وساهم هذا التغيير في تخفيف الضغط المباشر على أسعار السلع.
لكن التأثير غير المباشر لم يختفِ بالسرعة نفسها، لأن تكاليف الإنتاج والأسعار المحلية تحتاج إلى وقت أطول للتكيف مع تغير الرسوم.
🔮 نظرة مُركّب: تراجع أثر الرسوم من نحو 3% إلى 2% لا يعني أن الأسعار عادت إلى مستوياتها السابقة. بل يعني أن الفارق بين الأسعار الفعلية والأسعار التي كانت ستسود دون الرسوم أصبح أصغر. وهذا فرق أساسي بين انخفاض الضغط التضخمي وبين انخفاض الأسعار نفسها.
🇨🇦 الرسوم على كندا قد تعيد الضغوط خلال 2027
رغم انحسار الأثر التضخمي لبعض الرسوم السابقة، لا يتوقع الباحثون اختفاء تأثير السياسة التجارية بالكامل.
فقد أشارت الدراسة إلى أن الرسوم المفروضة على السلع الكندية في أغسطس 2026 لا تزال تنتقل تدريجيًا إلى أسعار المستهلكين.
كما تضمنت توقعاتها زيادة معلنة في الرسوم على السيارات والشاحنات وقطع غيار السيارات القادمة من كندا، والمقررة في يناير 2027.
وبناءً على هذه الافتراضات، يتوقع الباحثون أن تعود مساهمة الرسوم في تضخم السلع على أساس 12 شهرًا إلى المنطقة الإيجابية بصورة طفيفة بحلول منتصف 2027.
وتفترض التقديرات بقاء الرسوم عند مستويات نهاية سبتمبر 2026، باستثناء الزيادة المعلنة على السيارات الكندية.
وبالتالي فهي توقعات مشروطة بمسار السياسة التجارية، وليست نتيجة مضمونة.
🔮 نظرة مُركّب: قد تتراجع مساهمة الرسوم السابقة في التضخم مع مرور الوقت، لكن فرض رسوم جديدة يمكن أن يبدأ دورة أخرى من انتقال التكاليف إلى الأسعار. لذلك فإن مسار التضخم المرتبط بالتجارة خلال 2027 سيعتمد على الرسوم القائمة والقرارات الجديدة، وليس فقط على انتهاء أثر رسوم 2025.
🏦 ماذا تعني النتائج للاحتياطي الفيدرالي؟
تضيف الدراسة بُعدًا مهمًا إلى النقاش بشأن التضخم والسياسة النقدية الأمريكية.
فالرسوم الجمركية تستطيع رفع مستوى الأسعار حتى دون حدوث زيادة مماثلة في الطلب الاستهلاكي.
وهذا يضع الاحتياطي الفيدرالي (Federal Reserve) أمام تحدٍ في تفسير بيانات التضخم.
إذا ارتفعت الأسعار بسبب تكلفة الاستيراد، فقد يكون جزء من التضخم ناتجًا عن صدمة في جانب العرض، وليس عن طلب اقتصادي مفرط.
لكن حتى عندما يكون مصدر الارتفاع مؤقتًا، قد تصبح المشكلة أكثر تعقيدًا إذا امتدت الزيادة إلى توقعات التضخم أو الأجور أو قرارات التسعير في قطاعات أخرى.
ولهذا فإن التمييز بين الزيادة المؤقتة في مستوى الأسعار واستمرار ارتفاع معدل التضخم يصبح ضروريًا.
كما أن نتائج الدراسة تساعد في تفسير سبب إمكانية بقاء بعض أسعار السلع مرتفعة حتى بعد تخفيف الرسوم.
🔮 نظرة مُركّب: بالنسبة إلى الفيدرالي، لا يكفي معرفة أن التضخم ارتفع؛ بل يجب فهم مصدر الارتفاع ومدى استمراره. الدراسة تشير إلى أن الرسوم ترفع الأسعار تدريجيًا عبر سلاسل التوريد، لكن أثرها على معدل التضخم يمكن أن يتلاشى لاحقًا حتى لو بقي مستوى الأسعار أعلى. وهذا التمييز مهم عند تقييم الحاجة إلى التشديد النقدي.
⚠️ ما حدود الدراسة؟
رغم أهمية النتائج، فإنها لا تقيس جميع الآثار الاقتصادية المحتملة للرسوم الجمركية.
فقد ركز الباحثون على 67 فئة من السلع الاستهلاكية غير النفطية، واستبعدوا الخدمات التي تشكل نحو ثلثي سلة إنفاق المستهلك الأمريكي.
كما اعتمدت التقديرات على مقارنة السلع الأكثر تعرضًا للرسوم بالسلع الأقل تعرضًا لها، مع تثبيت بعض العوامل الاقتصادية العامة في التحليل.
وهذا يعني أن الدراسة تقيس أثر الرسوم ضمن إطار محدد، لكنها لا تحسم بصورة شاملة تأثيرها في النمو الاقتصادي أو التوظيف أو الاستثمار أو سعر صرف الدولار.
كذلك فإن الأرقام تمثل تقديرات بحثية قائمة على البيانات والنماذج الاقتصادية، وليست قياسًا مباشرًا يمكن عزله بالكامل عن بقية العوامل التي تحرك الأسعار.
🔮 نظرة مُركّب: قوة الدراسة أنها توضح آلية انتقال الرسوم إلى الأسعار باستخدام بيانات تفصيلية، لكن لا ينبغي تحويل نتائجها إلى حكم شامل على جميع آثار السياسة التجارية. فقياس التضخم الاستهلاكي يختلف عن قياس الاستثمار المحلي أو الإنتاج أو الإيرادات الحكومية، وكل منها يحتاج إلى تحليل مستقل.
🔭 النظرة المستقبلية
تشير نتائج الدراسة إلى أن تأثير الرسوم الجمركية الأمريكية دخل مرحلة جديدة.
فبعد بلوغ مساهمتها في تضخم السلع 2.9 نقطة مئوية في فبراير 2026، بدأ الأثر السنوي يتراجع مع تغير الرسوم وخروج بعض الزيادات السابقة من المقارنات السنوية.
لكن الأسعار نفسها ظلت أعلى مما كانت ستبلغه في غياب الرسوم.
وخلال 2027، قد تظهر ضغوط إضافية مرتبطة بالرسوم على الواردات الكندية، خصوصًا السيارات وقطع الغيار.
وسيكون على المستثمرين مراقبة ثلاثة عوامل مترابطة: تغير معدلات الرسوم، وسرعة انتقالها إلى أسعار المنتجات الأمريكية، وقدرة الشركات على امتصاص التكاليف دون تمريرها بالكامل إلى المستهلك.
كما أن الشركات التي تعتمد بدرجة كبيرة على المكونات المستوردة قد تواجه ضغوطًا مختلفة عن الشركات التي تتمتع بقدرة تسعير قوية أو بسلاسل توريد أقل تعرضًا للرسوم.
🧾 خلاصة مُركّب: الرسوم ترفع أسعار المستورد والمحلي.. حتى بعد تراجع التضخم
توصل باحثون في الاحتياطي الفيدرالي في نيويورك إلى أن الرسوم الجمركية الأمريكية ساهمت بنحو 2.9 نقطة مئوية في تضخم السلع الاستهلاكية بحلول فبراير 2026.
ووجدوا أن نحو 26% من أي زيادة في الرسوم تنتقل في النهاية إلى أسعار السلع الاستهلاكية، بينما ينعكس نحو 90% من الرسوم على أسعار الواردات الأمريكية.
وجاء نحو 64% من التأثير النهائي عبر السلع المستوردة، مقابل 36% عبر المنتجات المحلية التي تأثرت بارتفاع تكاليف المدخلات وتراجع المنافسة.
كما كشفت الدراسة أن انتقال الأثر الكامل إلى المستهلك يستغرق نحو 12 شهرًا.
ورغم تراجع تأثير الرسوم في مستوى الأسعار من قرابة 3% في فبراير إلى نحو 2% في أغسطس، بقيت السلع أغلى مما كانت ستكون عليه دون الرسوم.
الخلاصة الاستثمارية: لا تتوقف آثار الرسوم عند حدود الاستيراد؛ بل تمتد إلى هوامش الشركات، وتسعير المنتجات المحلية، والقوة الشرائية للمستهلك.
ولهذا فإن فهم قدرة كل شركة على إدارة تكاليفها وتمرير الزيادات إلى العملاء سيظل عاملًا مهمًا في تقييم جودة أرباحها خلال 2027.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
