


تغطي هذه النشرة المجمعة 21 شركة أعلنت نتائجها في 20 أكتوبر 2026، إلى جانب مستجدات اندماج سبيس إكس وتسلا المحتمل.
تتنوع النتائج بين شركات الاتصالات والطيران وخدمات النفط والبرمجيات والبنوك والتأمين والتعليم والعقارات.
المقارنة مع توقعات المحللين تعتمد على المقياس المعدل حين يذكره المصدر؛ ولا تُخلط الأرباح المعدلة مع صافي الربح المحاسبي.
🧠 نظرة مُركّب: المفاجأة الإيجابية في الأرباح لا تكفي وحدها لتقييم السهم؛ الأهم هو جودة الأرباح، والتدفقات النقدية، والتوجيهات، واستدامة النمو.
📌 قراءة سريعة للمقارنة
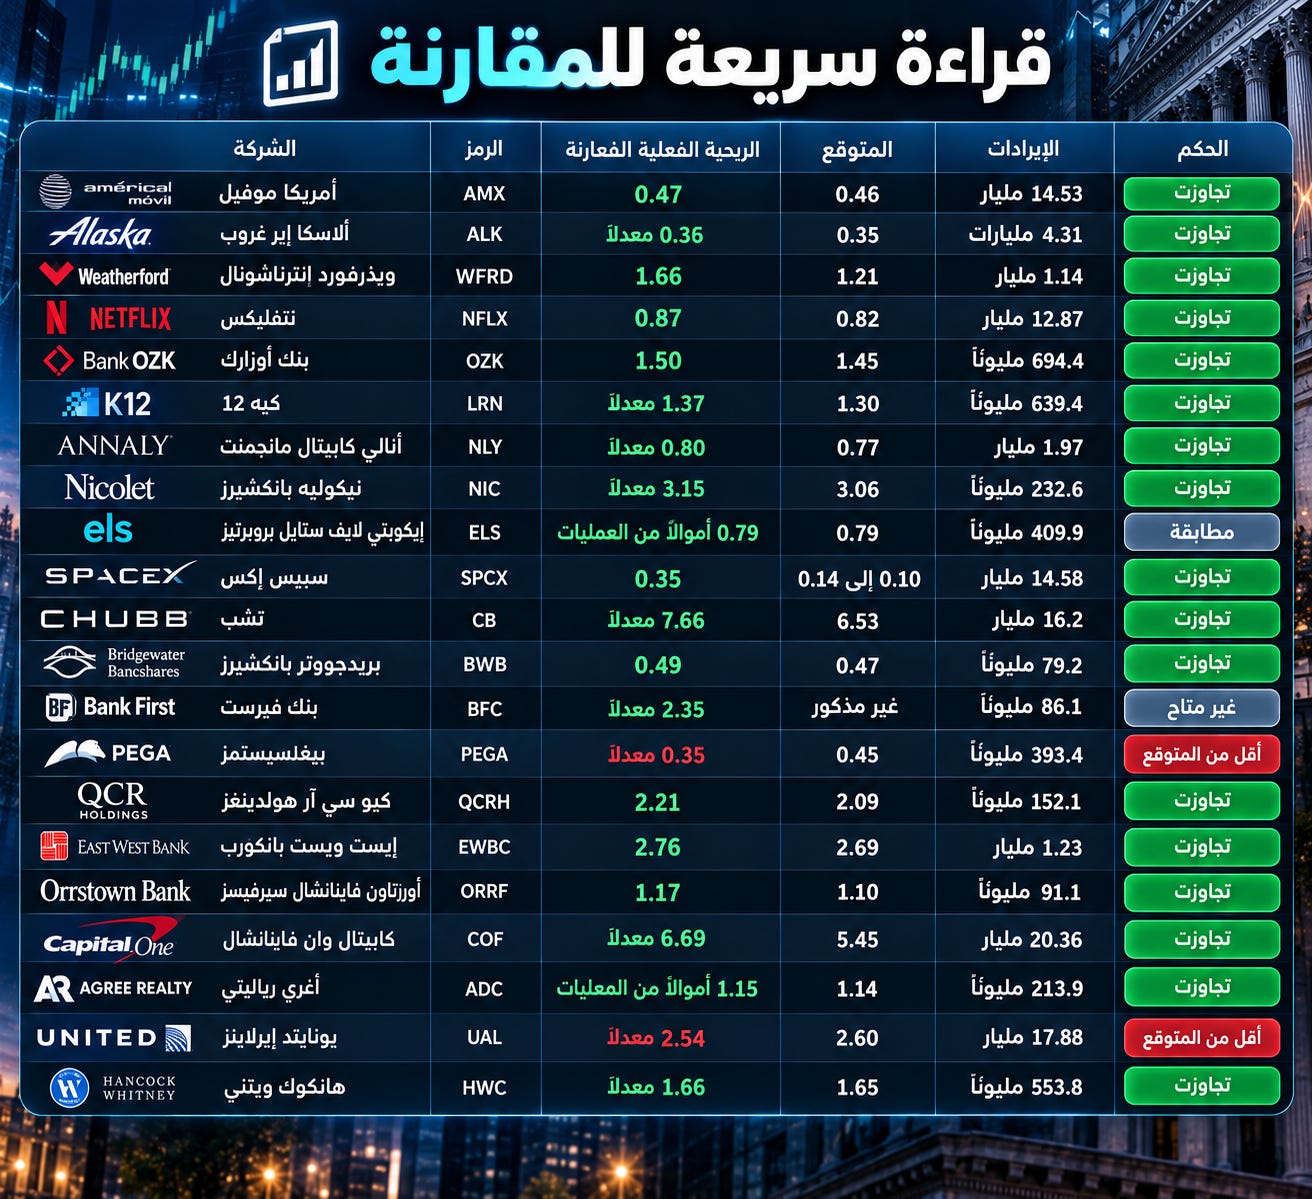
🧠 نظرة مُركّب: المقارنة تراعي الربحية المعدلة حيث وردت، والأموال الناتجة عن العمليات للصناديق العقارية؛ لذا لا يجوز اعتبار كل الصفوف مقياسًا محاسبيًا موحدًا.
📊 أمريكا موفيل: قراءة نتائج الربع الثالث
الشركة: أمريكا موفيل (AMX – América Móvil)؛ القطاع: الاتصالات.
صافي الربح أو الخسارة: 1.41 مليار؛ ربحية السهم المقارنة: 0.47 دولار؛ تقدير المحللين: 0.46؛ الإيرادات: 14.53 مليار دولار.
تفاصيل النتائج: تجاوزت الأرباح التوقعات بفارق 0.01 دولار للسهم، أي نحو 2.2%. ارتفع السهم 11% منذ بداية العام؛ وبلغ 22.90 دولارًا في نهاية تداولات الثلاثاء، بارتفاع 2.5% خلال 12 شهرًا.
🧠 نظرة مُركّب: لا توجد مقارنة لإيرادات الشركة مع توقعات السوق في المادة. ويظل نمو المشتركين ومتوسط الإيراد لكل مستخدم وهوامش التشغيل من المؤشرات المهمة التي لم تفصلها النشرة.
📉 ألاسكا إير غروب: قراءة نتائج الربع الثالث
الشركة: ألاسكا إير غروب (ALK – Alaska Air Group)؛ القطاع: الطيران.
صافي الربح أو الخسارة: خسارة 147 مليونًا؛ ربحية السهم المقارنة: 0.36 معدلًا دولار؛ تقدير المحللين: 0.35؛ الإيرادات: 4.31 مليارات دولار.
تفاصيل النتائج: بلغت الخسارة المحاسبية 1.32 دولار للسهم، مقارنة بربح في الفترة المماثلة من العام السابق. وجاءت الأرباح المعدلة أعلى من التوقعات بنحو 2.9%، بينما طابقت الإيرادات التقديرات.
🧠 نظرة مُركّب: توقعت الشركة للربع الرابع خسارة تتراوح بين 2.00 و2.50 دولار للسهم. تراجع السهم 32% منذ بداية العام، وبلغ 34.36 دولارًا قرب نهاية الجلسة، بانخفاض 29% خلال عام. لا ينبغي مساواة الأرباح المعدلة بتحقيق صافي ربح.
📊 ويذرفورد إنترناشونال: قراءة نتائج الربع الثالث
الشركة: ويذرفورد إنترناشونال (WFRD – Weatherford International)؛ القطاع: خدمات حقول النفط.
صافي الربح أو الخسارة: 120 مليونًا؛ ربحية السهم المقارنة: 1.66 دولار؛ تقدير المحللين: 1.21؛ الإيرادات: 1.14 مليار دولار.
تفاصيل النتائج: تجاوزت ربحية السهم التوقعات بنحو 37.2%، كما تجاوزت الإيرادات تقدير 1.13 مليار دولار بنحو 0.9%.
🧠 نظرة مُركّب: تظهر مفاجأة قوية في ربحية السهم مقابل تجاوز محدود في الإيرادات، ما يستدعي متابعة الهوامش والتكاليف ودورة إنفاق شركات الطاقة.
📊 نتفليكس: قراءة نتائج الربع الثالث
الشركة: نتفليكس (NFLX – Netflix)؛ القطاع: البث الرقمي.
صافي الربح أو الخسارة: 3.66 مليارات؛ ربحية السهم المقارنة: 0.87 دولار؛ تقدير المحللين: 0.82؛ الإيرادات: 12.87 مليار دولار.
تفاصيل النتائج: ارتفع صافي الربح 44% من 2.55 مليار دولار، ونمت الإيرادات 12% من 11.51 مليار دولار. تفوقت ربحية السهم بنحو 6.1% بينما طابقت الإيرادات التوقعات.
🧠 نظرة مُركّب: خفضت الشركة تقديرات إيرادات الإعلانات، وتوقعت إيرادات الربع الرابع بنحو 13.4–13.44 مليار دولار مقابل توقعات سوق تقارب 13.5 مليار دولار، وإيرادات سنوية 51.1 مليار دولار. تراجع السهم بعد النتائج 4.1% إلى 65.90 دولارًا في تحديث التداول الممتد، وكان منخفضًا نحو 25% منذ بداية العام.
📊 بنك أوزارك: قراءة نتائج الربع الثالث
الشركة: بنك أوزارك (OZK – Bank OZK)؛ القطاع: البنوك.
صافي الربح أو الخسارة: 168.4 مليونًا؛ ربحية السهم المقارنة: 1.50 دولار؛ تقدير المحللين: 1.45؛ الإيرادات: 694.4 مليونًا دولار.
تفاصيل النتائج: بلغت الإيرادات بعد خصم مصروفات الفوائد 439.2 مليون دولار، مقابل توقعات 432 مليونًا، بتجاوز 1.7%؛ وفاقت ربحية السهم التوقعات بنحو 3.4%.
🧠 نظرة مُركّب: الرقم الإجمالي للإيرادات ليس بديلًا عن الإيرادات الصافية من الفوائد عند تقييم الأداء المصرفي، وتظل جودة الائتمان والودائع والهوامش عناصر غير مذكورة.
📊 كيه 12: قراءة نتائج الربع الأول المالي
الشركة: كيه 12 (LRN – K12)؛ القطاع: التعليم الإلكتروني.
صافي الربح أو الخسارة: 64.9 مليونًا؛ ربحية السهم المقارنة: 1.37 معدلًا دولار؛ تقدير المحللين: 1.30؛ الإيرادات: 639.4 مليونًا دولار.
تفاصيل النتائج: بلغت ربحية السهم المحاسبية 1.45 دولار والمعدلة 1.37 دولار. تجاوزت الأرباح المعدلة التوقعات 5.4% والإيرادات توقعات 611.2 مليون دولار بنحو 4.6%.
🧠 نظرة مُركّب: توقعت الشركة إيرادات السنة المالية الكاملة بين 2.53 و2.61 مليار دولار. هذا الربع الأول من سنتها المالية وليس الربع الثالث التقويمي.
📊 أنالي كابيتال مانجمنت: قراءة نتائج الربع الثالث
الشركة: أنالي كابيتال مانجمنت (NLY – Annaly Capital Management)؛ القطاع: الاستثمار العقاري.
صافي الربح أو الخسارة: خسارة مليار؛ ربحية السهم المقارنة: 0.80 معدلًا دولار؛ تقدير المحللين: 0.77؛ الإيرادات: 1.97 مليار دولار.
تفاصيل النتائج: سجلت خسارة محاسبية قدرها 1.36 دولار للسهم، لكن الأرباح المعدلة بلغت 0.80 دولار متجاوزة التوقعات 3.9%؛ وبلغت الإيرادات المعدلة 543.6 مليون دولار.
🧠 نظرة مُركّب: الفارق الكبير بين الخسارة المحاسبية والربح المعدل يستلزم تحليل إعادة التقييم والتحوطات وتكلفة التمويل؛ ولا يعني تجاوز التوقعات اختفاء المخاطر.
📊 نيكوليه بانكشيرز: قراءة نتائج الربع الثالث
الشركة: نيكوليه بانكشيرز (NIC – Nicolet Bankshares)؛ القطاع: البنوك.
صافي الربح أو الخسارة: 63.7 مليونًا؛ ربحية السهم المقارنة: 3.15 معدلًا دولار؛ تقدير المحللين: 3.06؛ الإيرادات: 232.6 مليونًا دولار.
تفاصيل النتائج: بلغت ربحية السهم المحاسبية 2.96 دولار والمعدلة 3.15 دولار، أعلى من التوقعات بنحو 2.9%. وبلغت الإيرادات بعد الفوائد 175.9 مليون دولار.
🧠 نظرة مُركّب: لا تتضمن النشرة مقارنة للإيرادات الصافية مع الإجماع؛ ولذلك يظل الحكم على الهوامش وجودة القروض بحاجة إلى بيانات إضافية.
📊 إيكويتي لايف ستايل بروبرتيز: قراءة نتائج الربع الثالث
الشركة: إيكويتي لايف ستايل بروبرتيز (ELS – Equity LifeStyle Properties)؛ القطاع: العقارات.
صافي الربح أو الخسارة: 86.4 مليونًا؛ ربحية السهم المقارنة: 0.79 أموالًا من العمليات دولار؛ تقدير المحللين: 0.79؛ الإيرادات: 409.9 مليونًا دولار.
تفاصيل النتائج: بلغت الأموال الناتجة عن العمليات (FFO – Funds From Operations) نحو 157.4 مليون دولار أو 0.79 دولار للسهم، مطابقة للتوقعات. وبلغ صافي الربح 0.45 دولار للسهم.
🧠 نظرة مُركّب: تتوقع الشركة 0.78–0.84 دولار من الأموال الناتجة عن العمليات في الربع الرابع، و3.15–3.21 دولارات للسنة الكاملة. المقياس العقاري يختلف عن ربحية السهم المحاسبية.
🚀 سبيس إكس: قراءة نتائج الربع الثالث
الشركة: سبيس إكس (SPCX – SpaceX)؛ القطاع: الفضاء والاتصالات والذكاء الاصطناعي.
صافي الربح أو الخسارة: 4.40 مليارات؛ ربحية السهم المقارنة: 0.35 دولار؛ تقدير المحللين: 0.10 إلى 0.14؛ الإيرادات: 14.58 مليار دولار.
تفاصيل النتائج: ارتفعت الإيرادات 161% سنويًا، مقارنة بخسارة 1.05 مليار دولار قبل عام. تراوحت توقعات الإيرادات الواردة في التغطيات بين 12.54 و13 مليار دولار.
🧠 نظرة مُركّب: بلغت إيرادات الذكاء الاصطناعي 7.56 مليارات، والاتصالات 5.25 مليارات، والفضاء 1.77 مليار دولار. وبلغ الإنفاق الرأسمالي 19.59 مليار دولار في الربع، مع توقع 35–40 مليارًا للربع التالي. التفاصيل والتحليل الموسع في قسم مستقل أدناه.
📊 تشب: قراءة نتائج الربع الثالث
الشركة: تشب (CB – Chubb)؛ القطاع: التأمين.
صافي الربح أو الخسارة: 2.84 مليار؛ ربحية السهم المقارنة: 7.66 معدلًا دولار؛ تقدير المحللين: 6.53؛ الإيرادات: 16.2 مليار دولار.
تفاصيل النتائج: بلغت ربحية السهم المحاسبية 7.30 دولارات والمعدلة 7.66 دولارات، متجاوزة التوقعات بنحو 17.3%. وسجلت الإيرادات المعدلة 16.81 مليار دولار مقابل توقعات 16.72 مليارًا.
🧠 نظرة مُركّب: يعكس التفوق قوة النتائج المعدلة، لكن تقييم شركة التأمين يستدعي أيضًا متابعة نسب الخسائر والاكتتاب والاستثمار، وهي غير متاحة في الملخص.
📊 بريدجووتر بانكشيرز: قراءة نتائج الربع الثالث
الشركة: بريدجووتر بانكشيرز (BWB – Bridgewater Bancshares)؛ القطاع: البنوك.
صافي الربح أو الخسارة: 15 مليونًا؛ ربحية السهم المقارنة: 0.49 دولار؛ تقدير المحللين: 0.47؛ الإيرادات: 79.2 مليونًا دولار.
تفاصيل النتائج: تجاوزت ربحية السهم التوقعات بنحو 4.3%. بلغت الإيرادات بعد الفوائد 44.3 مليون دولار مقابل 43.1 مليونًا متوقعة.
🧠 نظرة مُركّب: ارتفع السهم 18% منذ بداية العام و19% خلال عام، وبلغ 20.61 دولارًا في الدقائق الأخيرة من جلسة الثلاثاء.
📊 بنك فيرست: قراءة نتائج الربع الثالث
الشركة: بنك فيرست (BFC – Bank First Corporation)؛ القطاع: البنوك.
صافي الربح أو الخسارة: 23.8 مليونًا؛ ربحية السهم المقارنة: 2.35 معدلًا دولار؛ تقدير المحللين: غير مذكور؛ الإيرادات: 86.1 مليونًا دولار.
تفاصيل النتائج: بلغت ربحية السهم المحاسبية 2.15 دولار والمعدلة لتكاليف الاندماج والاستحواذ 2.35 دولار، والإيرادات بعد الفوائد 65.3 مليون دولار.
🧠 نظرة مُركّب: لا تتضمن المادة توقعات المحللين، فلا يصح وصف النتائج بأنها تجاوزت الإجماع. ارتفع السهم 22% منذ بداية العام و19% خلال عام، وبلغ 148.59 دولارًا.
📉 بيغاسيستمز: قراءة نتائج الربع الثالث
الشركة: بيغاسيستمز (PEGA – Pegasystems)؛ القطاع: برمجيات الأعمال.
صافي الربح أو الخسارة: 14.1 مليونًا؛ ربحية السهم المقارنة: 0.35 معدلًا دولار؛ تقدير المحللين: 0.45؛ الإيرادات: 393.4 مليونًا دولار.
تفاصيل النتائج: بلغت ربحية السهم المحاسبية 0.08 دولار والمعدلة 0.35 دولار، دون التوقعات بنحو 22.2%. جاءت الإيرادات دون تقدير 429 مليون دولار بنحو 8.3%.
🧠 نظرة مُركّب: الإخفاق المزدوج في الإيرادات والأرباح يستلزم متابعة توقيت العقود ونمو الاشتراكات وهوامش البرمجيات، ولا تقدم النشرة تفاصيل كافية لتحديد السبب.
📊 كيو سي آر هولدينغز: قراءة نتائج الربع الثالث
الشركة: كيو سي آر هولدينغز (QCRH – QCR Holdings)؛ القطاع: البنوك.
صافي الربح أو الخسارة: 36.4 مليونًا؛ ربحية السهم المقارنة: 2.21 دولار؛ تقدير المحللين: 2.09؛ الإيرادات: 152.1 مليونًا دولار.
تفاصيل النتائج: تجاوزت ربحية السهم التوقعات بنحو 5.7%، وبلغت الإيرادات بعد الفوائد 99.2 مليون دولار مقابل 98.9 مليونًا متوقعة.
🧠 نظرة مُركّب: تجاوز الإيرادات الصافية محدود نسبيًا، بينما كانت مفاجأة الأرباح أوضح؛ ويجب متابعة جودة القروض وتكلفة الودائع.
📊 إيست ويست بانكورب: قراءة نتائج الربع الثالث
الشركة: إيست ويست بانكورب (EWBC – East West Bancorp)؛ القطاع: البنوك.
صافي الربح أو الخسارة: 382.2 مليونًا؛ ربحية السهم المقارنة: 2.76 دولار؛ تقدير المحللين: 2.69؛ الإيرادات: 1.23 مليار دولار.
تفاصيل النتائج: تجاوزت ربحية السهم التوقعات بنحو 2.6%، والإيرادات بعد الفوائد 822.7 مليون دولار مقابل 810.4 ملايين متوقعة، بفارق نحو 1.5%.
🧠 نظرة مُركّب: تعكس الأرقام تفوقًا في الربحية والإيرادات الصافية، لكن المادة لا توفر معلومات عن نمو القروض أو مخصصات الائتمان.
📊 أورزتاون فاينانشال سيرفيسز: قراءة نتائج الربع الثالث
الشركة: أورزتاون فاينانشال سيرفيسز (ORRF – Orrstown Financial Services)؛ القطاع: البنوك.
صافي الربح أو الخسارة: 22.8 مليونًا؛ ربحية السهم المقارنة: 1.17 دولار؛ تقدير المحللين: 1.10؛ الإيرادات: 91.1 مليونًا دولار.
تفاصيل النتائج: تجاوزت ربحية السهم التوقعات بنحو 6.4%، وبلغت الإيرادات بعد الفوائد 66.7 مليون دولار.
🧠 نظرة مُركّب: تقدم الشركة تفوقًا في ربحية السهم، بينما لا تتضمن المادة توقعًا مقارنًا للإيرادات بعد الفوائد.
📊 كابيتال وان فاينانشال: قراءة نتائج الربع الثالث
الشركة: كابيتال وان فاينانشال (COF – Capital One Financial)؛ القطاع: البنوك والبطاقات.
صافي الربح أو الخسارة: 3.54 مليارات؛ ربحية السهم المقارنة: 6.69 معدلًا دولار؛ تقدير المحللين: 5.45؛ الإيرادات: 20.36 مليار دولار.
تفاصيل النتائج: بلغت ربحية السهم المحاسبية 5.61 دولارات والمعدلة 6.69 دولارات، متجاوزة التوقعات بنحو 22.8%. بلغت الإيرادات المعدلة 16.34 مليار دولار مقابل 16.11 مليارًا متوقعة.
🧠 نظرة مُركّب: هذه إحدى أكبر مفاجآت الأرباح في القائمة، لكن تحليل المخاطر الائتمانية يتطلب بيانات التعثر ومخصصات خسائر القروض وتكلفة التمويل.
📊 أغري رياليتي: قراءة نتائج الربع الثالث
الشركة: أغري رياليتي (ADC – Agree Realty)؛ القطاع: الاستثمار العقاري.
صافي الربح أو الخسارة: 66.5 مليونًا؛ ربحية السهم المقارنة: 1.15 أموالًا من العمليات دولار؛ تقدير المحللين: 1.14؛ الإيرادات: 213.9 مليونًا دولار.
تفاصيل النتائج: بلغت الأموال الناتجة عن العمليات 144.2 مليون دولار، أعلى من المتوقع بنحو 0.9%؛ وبلغ صافي الربح 0.53 دولار للسهم. تجاوزت الإيرادات توقعات 211.1 مليون دولار بنحو 1.3%.
🧠 نظرة مُركّب: توقعت الشركة 4.58–4.59 دولارات للأموال الناتجة عن العمليات للسنة الكاملة. انخفض السهم 7% منذ بداية العام و11% خلال عام، وبلغ 67.07 دولارًا.
📉 يونايتد إيرلاينز: قراءة نتائج الربع الثالث
الشركة: يونايتد إيرلاينز (UAL – United Airlines Holdings)؛ القطاع: الطيران.
صافي الربح أو الخسارة: 1.03 مليار؛ ربحية السهم المقارنة: 2.54 معدلًا دولار؛ تقدير المحللين: 2.60؛ الإيرادات: 17.88 مليار دولار.
تفاصيل النتائج: بلغت ربحية السهم المحاسبية 3.14 دولارات والمعدلة 2.54 دولار، دون التوقعات بنحو 2.3%. جاءت الإيرادات دون توقعات 17.91 مليار دولار بفارق نحو 0.17%.
🧠 نظرة مُركّب: الإخفاق محدود في الإيرادات لكنه يشير إلى ضرورة متابعة أسعار التذاكر والتكاليف والطلب، وهي تفاصيل لم ترد في الملخص.
📊 هانكوك ويتني: قراءة نتائج الربع الثالث
الشركة: هانكوك ويتني (HWC – Hancock Whitney)؛ القطاع: البنوك.
صافي الربح أو الخسارة: 110.1 مليون؛ ربحية السهم المقارنة: 1.66 معدلًا دولار؛ تقدير المحللين: 1.65؛ الإيرادات: 553.8 مليونًا دولار.
تفاصيل النتائج: بلغت ربحية السهم المحاسبية 1.36 دولار والمعدلة 1.66 دولار، أعلى من التوقعات بنحو 0.6%. بلغت الإيرادات بعد الفوائد 420.1 مليون دولار مقابل 418.9 مليونًا متوقعة.
🧠 نظرة مُركّب: التجاوز محدود للغاية، لذلك لا ينبغي تضخيم المفاجأة. تظل استدامة الهوامش وجودة القروض أهم من فرق ضئيل في ربحية السهم.
🌐 نتفليكس: لماذا تراجع السهم رغم نمو صافي الربح؟
أعلنت نتفليكس (NFLX – Netflix) خفض تقديرات نشاط الإعلانات، وهو تطور أثار مخاوف المستثمرين من تباطؤ مصادر الإيرادات الجديدة خارج الاشتراكات.
أعلنت الشركة خطة لتسريح نحو 6% من موظفيها، أي ما يقارب 1,000 وظيفة؛ وكان عدد العاملين بدوام كامل نحو 16,000 بنهاية 2025.
من المقرر أن يتولى بيتر رايس (Peter Rice) مسؤولية المحتوى العالمي في 26 أكتوبر خلفًا لـبيلا باجاريا (Bela Bajaria).
تواجه الشركة منافسة من أمازون برايم فيديو (Prime Video) وديزني بلس (Disney+) ومنصات الفيديو القصير مثل يوتيوب (YouTube) وتيك توك (TikTok).
تشير المادة إلى منافسة أشد بعد صفقة استحواذ باراماونت (Paramount) على وارنر براذرز ديسكفري (Warner Bros. Discovery) بقيمة 81 مليار دولار، وضم إتش بي أو ماكس (HBO Max) وباراماونت بلس (Paramount+) تحت مظلة واحدة؛ هذه تفاصيل من المادة المقدمة وليست تحققًا مستقلًا.
من إصدارات الربع الرابع المرتقبة شرق عدن (East of Eden)، والموسم الرابع من الدبلوماسية (The Diplomat)، والموسم السادس والأخير من إميلي في باريس (Emily in Paris).
ذكرت المادة فيلم الكرة السوداء (La Bola Negra) بتكلفة إنتاج 15 مليون دولار وإيرادات شباك تذاكر بلغت 313,391 دولارًا عبر 4 دور عرض حتى يوم الاثنين، في إفصاح وصفته المادة بأنه الأول من نوعه للشركة.
🧠 نظرة مُركّب: الفجوة بين الأرباح المحققة وثقة المستثمرين تعكس أن السوق يراقب نمو الإعلانات والتفاعل مع المحتوى وتوسع الهوامش أكثر من مجرد تجاوز ربحية السهم في ربع واحد. وخفض توقعات الإعلانات قد يضغط على التقييم حتى مع ارتفاع الأرباح.
🛰️ سبيس إكس: تفاصيل القطاعات والتحول التشغيلي
بلغت إيرادات الذكاء الاصطناعي 7.56 مليارات دولار، أعلى من توقعات 6.47 مليارات دولار، وأصبح أكبر الأنشطة من حيث الإيرادات.
سجل نشاط الاتصالات والربط 5.25 مليارات دولار، متجاوزًا توقعات 4.9 مليارات دولار، مع نمو سنوي قُدر بنحو 69%، وظلت ستارلينك (Starlink) أكبر مصدر للأرباح وفق المادة.
حقق نشاط الفضاء إيرادات 1.77 مليار دولار مقابل توقعات 1.46 مليار دولار.
تحول نشاط الذكاء الاصطناعي إلى ربح تشغيلي 431 مليون دولار، بعد خسارة تشغيلية 1.26 مليار دولار في الربع الثاني.
بلغ الإنفاق الرأسمالي 19.59 مليار دولار مقابل 6.88 مليارات قبل عام، أي زيادة تقارب 185%. وأشارت إحدى التغطيات إلى توقعات بارتفاع الإنفاق السنوي من 69.9 مليار دولار في 2026 إلى 194.3 مليار دولار في 2028، وهي تقديرات خارجية وليست توجيهات مؤكدة من الشركة.
أوردت المادة تقديرًا بحثيًا يفيد بأن أكثر من 3.5 تريليونات دولار من استثمارات بنية الذكاء الاصطناعي قد تتعرض لخطر انخفاض القيمة بحلول 2030، وهو تقدير يتعلق بالقطاع لا بخسارة متوقعة للشركة وحدها.
ذكرت إحدى التغطيات أن القيمة السوقية للشركة تقارب 1.95 تريليون دولار، وأن السهم أغلق عند 147.79 دولارًا قبل تحركات ما بعد الإغلاق؛ وتختلف نسب الارتفاع اللاحقة بين 2% و4% و5% و7.5% بحسب وقت نشر التحديثات.
🧠 نظرة مُركّب: الاختبار الحقيقي يتمثل في تحويل النمو التشغيلي إلى عوائد نقدية تغطي الإنفاق الرأسمالي الضخم. كما أن تضارب نسب تحرك السهم يعكس اختلاف لحظات القياس، لا نتائج مالية مختلفة.
🤝 سبيس إكس وتسلا: اندماج محتمل وليس صفقة معلنة
قال إيلون ماسك (Elon Musk) إن الشركتين شكلتا لجانًا خاصة مستقلة لمناقشة احتمال الاندماج بين سبيس إكس (SPCX – SpaceX) وتسلا (TSLA – Tesla).
أبدى ماسك اعتقاده بوجود مزايا للجمع بينهما، لكنه حذر من اعتبار الاندماج مؤكدًا أو وشيكًا.
أوضح أنه طرف ذو تضارب مصالح بسبب دوره القيادي في الشركتين، وأن القرار يعود إلى اللجان المختصة والمساهمين وفق الإجراءات المعتمدة.
لم تتضمن المواد شروط الصفقة أو نسبة مبادلة الأسهم أو قيمة الاندماج أو موعد التنفيذ.
تحدث ماسك عن محاولة مستقبلية لالتقاط معزز صاروخ ستارشيب والمركبة نفسها باستخدام أذرع ميكانيكية، في خطوة تستهدف تطوير إعادة الاستخدام الكامل استعدادًا للمهام المدارية والقمرية.
أوردت التغطيات تقارير واتهامات متنازعًا عليها بشأن قيود خدمة ستارشيلد (Starshield) لأوكرانيا؛ ولم تؤكد الجهات الصحفية الواردة في المادة صحة جميع المزاعم بشكل مستقل، مع وجود نفي للمسؤولية من أطراف معنية.
وعد ماسك بمنح سهم واحد من سبيس إكس لكل طفل أمريكي في العام التالي، من دون تفاصيل تنفيذية. واستنادًا إلى تقدير 73 مليون طفل وسعر تقريبي 150 دولارًا للسهم، تبلغ القيمة الحسابية نحو 10.95 مليارات دولار؛ وهو حساب افتراضي للوعد وليس برنامج توزيع نافذًا.
أشارت المواد إلى أن الشركة طرحت أسهمها للاكتتاب العام في يونيو 2026، وأن نتائج الربع الثالث هي ثاني إفصاح ربعي بعد الإدراج، مع وجود مخاطر تنظيمية وسياسية مرتبطة بعقودها الحكومية.
🧠 نظرة مُركّب: ينبغي فصل التصريحات والطموحات التقنية والوعود العامة عن التعاقدات الملزمة والنتائج المحققة. الاندماج قد يغير هيكل المخاطر والتقييم، لكن لا توجد في المواد شروط مالية تسمح بحساب أثره على مساهمي أي من الشركتين.
⚖️ ما الذي تكشفه نتائج القطاعات المختلفة؟
البنوك: حققت بنك أوزارك (OZK – Bank OZK) ونيكوليه (NIC – Nicolet Bankshares) وبريدجووتر (BWB – Bridgewater Bancshares) وكيو سي آر (QCRH – QCR Holdings) وإيست ويست (EWBC – East West Bancorp) وأورزتاون (ORRF – Orrstown Financial Services) وكابيتال وان (COF – Capital One Financial) وهانكوك ويتني (HWC – Hancock Whitney) تجاوزات في ربحية السهم. أما بنك فيرست (BFC – Bank First Corporation) فلا تتوافر له توقعات مقارنة في المادة.
الطيران: حققت ألاسكا إير (ALK – Alaska Air Group) تجاوزًا طفيفًا على أساس الأرباح المعدلة رغم الخسارة المحاسبية، بينما أخفقت يونايتد (UAL – United Airlines Holdings) في الأرباح والإيرادات.
الاستثمار العقاري: طابقت إيكويتي لايف ستايل (ELS – Equity LifeStyle Properties) توقعات الأموال الناتجة عن العمليات، وتجاوزتها أغري رياليتي (ADC – Agree Realty) بصورة محدودة، في حين أعلنت أنالي (NLY – Annaly Capital Management) خسارة محاسبية كبيرة رغم تحقيق أرباح معدلة أعلى من التوقعات.
البرمجيات والإعلام: سجلت بيغاسيستمز (PEGA – Pegasystems) إخفاقًا مزدوجًا، بينما تجاوزت نتفليكس (NFLX – Netflix) توقعات الأرباح مع قلق بشأن الإعلانات.
الصناعة والخدمات: حققت ويذرفورد (WFRD – Weatherford International) تفوقًا كبيرًا في ربحية السهم، بينما سجلت تشب (CB – Chubb) تجاوزًا واضحًا في الأرباح المعدلة.
🧠 نظرة مُركّب: المقارنة العابرة للقطاعات تتطلب الحذر؛ فـربحية السهم المعدلة في شركة طيران، والأموال الناتجة عن العمليات في صندوق عقاري، والإيرادات بعد الفوائد في بنك، ليست مؤشرات قابلة للمقارنة المباشرة دون فهم طبيعة كل نشاط.
🔮 النظرة المستقبلية
السيناريو الإيجابي: تستمر سبيس إكس في تحويل نمو الذكاء الاصطناعي والاتصالات إلى أرباح تشغيلية، وتنجح في تمويل استثماراتها دون ضغوط كبيرة؛ وتستقر توقعات إعلانات نتفليكس؛ وتحافظ البنوك على جودة ائتمان قوية.
السيناريو الأساسي: تتفاوت النتائج بين القطاعات، ويستمر التفوق المحدود لبعض البنوك وصناديق العقارات، بينما تتطلب الشركات الأعلى إنفاقًا رأسماليًا مزيدًا من الإثبات قبل اتساع مضاعفات تقييمها.
السيناريو السلبي: يتباطأ الطلب أو ترتفع تكاليف التمويل، فتتعرض هوامش الطيران والبرمجيات والذكاء الاصطناعي للضغط، وقد تصبح الخسائر المحاسبية أو تراجع التدفقات النقدية أكثر أهمية من مفاجآت ربحية السهم المعدلة.
نقاط المتابعة: التدفقات النقدية والإنفاق الرأسمالي لدى سبيس إكس، وقرارات اللجان المستقلة بشأن الاندماج، ونمو الإعلانات لدى نتفليكس، وتوجيهات ألاسكا إير، وجودة ائتمان البنوك، وتطور الأموال الناتجة عن العمليات للصناديق العقارية.
🧾 خلاصة مُركّب: الأرباح تتفوق في أغلب الشركات لكن المخاطر مختلفة
شملت المواد 21 شركة، مع تغطيات إضافية لنتائج سبيس إكس ونتفليكس ومناقشات الاندماج المحتمل مع تسلا.
سجلت سبيس إكس نمو إيرادات 161% وصافي ربح 4.4 مليارات دولار، لكن إنفاقها الرأسمالي بلغ 19.59 مليار دولار في الربع.
ارتفعت أرباح نتفليكس 44%، غير أن خفض توقعات الإعلانات أثار مخاوف بشأن النمو المستقبلي.
جاءت كابيتال وان وتشب وويذرفورد ضمن أبرز المفاجآت الإيجابية في ربحية السهم، بينما أخفقت بيغاسيستمز ويونايتد إيرلاينز.
سجلت ألاسكا إير وأنالي خسائر محاسبية رغم تجاوز الأرباح المعدلة للتوقعات، ما يبرز أهمية فهم اختلاف المقاييس.
الخلاصة الاستثمارية: القرار لا يعتمد على مقدار تجاوز التوقعات وحده، بل على جودة الأرباح، والاستدامة، والسيولة، والتمويل، والتقييم السوقي. كما أن الاندماج المحتمل بين سبيس إكس وتسلا يظل احتمالًا قيد النقاش لا صفقة منجزة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
