


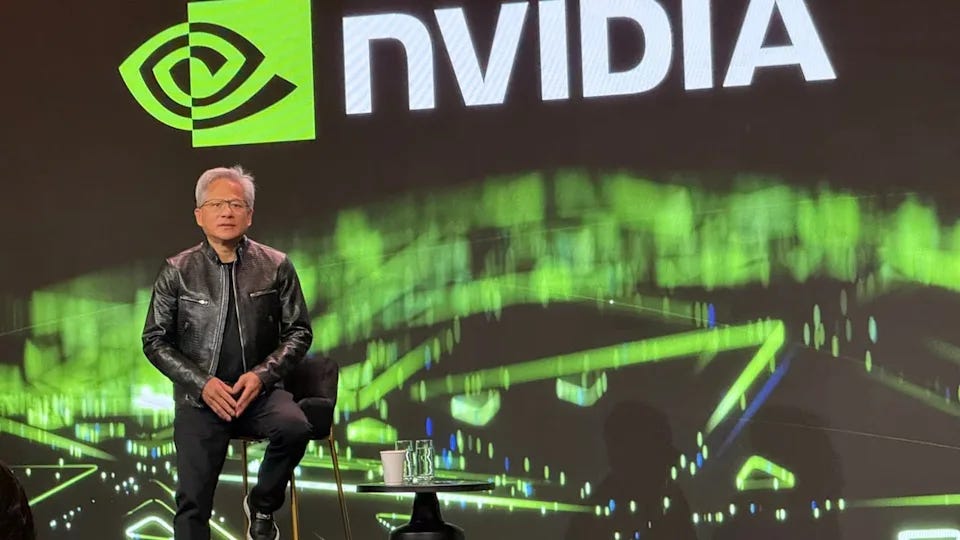
رفع جينسن هوانغ سقف توقعاته لنمو إنفيديا (NVDA – Nvidia) بصورة كبيرة، قائلاً إنه يتوقع أن تبيع الشركة خلال العام المقبل ضعف عدد الرقائق التي تبيعها هذا العام، في إشارة إلى أن موجة الإنفاق العالمي على الذكاء الاصطناعي لم تصل، من وجهة نظر الإدارة، إلى مرحلة التشبع بعد. وتدعّم تقارير السوق الحديثة أن هوانغ تحدث بالفعل عن توقع بيع نحو ضعفي عدد الرقائق في 2027 مقارنة بـ 2026.
التوقع الجديد يتجاوز مجرد زيادة الطلب على وحدات معالجة الرسوميات المستخدمة في مراكز البيانات؛ فمحفظة إنفيديا أصبحت تشمل المعالجات المركزية، ورقائق الشبكات والتحويل، والربط البصري، والروبوتات والسيارات والحواسيب المحمولة، إلى جانب منصات Blackwell وRubin المخصصة للبنية التحتية للذكاء الاصطناعي.
السوق استقبلت الرسالة بإيجابية، إذ ارتفع سهم إنفيديا بنحو 2.5% في جلسة الخميس إلى حوالي $219.34، وسط انتعاش أوسع في أسهم أشباه الموصلات.
🚀 هوانغ: يمكننا بيع ضعف عدد الرقائق العام المقبل
الرسالة الأساسية من هوانغ كانت مباشرة: الطلب العالمي على الذكاء الاصطناعي أصبح واسعاً بما يكفي لدفع حجم مبيعات الرقائق إلى مستوى جديد تماماً.
وخلال مشاركته في قمة باسكتلندا، قال هوانغ إنه يتوقع أن تبيع إنفيديا في العام المقبل نحو ضعف عدد الرقائق التي تبيعها هذا العام، مرجعاً ذلك إلى القيمة الاقتصادية التي بدأ الذكاء الاصطناعي يقدمها لمختلف الصناعات والاقتصادات.
وبحسب رؤيته، لم يعد الاستثمار في الذكاء الاصطناعي مقتصراً على عدد محدود من شركات التكنولوجيا الأمريكية الكبرى؛ فالحكومات والشركات والقطاعات المختلفة حول العالم تريد بناء قدراتها الخاصة.
وهذا التفصيل مهم لفهم فرضية النمو في إنفيديا.
فإذا ظل الطلب مركزاً فقط لدى عدد محدود من الشركات العملاقة، تصبح الشركة أكثر حساسية لدورات الإنفاق الرأسمالي لهذه الشركات. أما توسع الطلب جغرافياً وقطاعياً فيعني أن قاعدة المشترين المحتملة تصبح أكبر.
لكن إنفيديا لا تفصح عن العدد الإجمالي للرقائق التي تبيعها، ولذلك فإن توقع هوانغ بشأن «مضاعفة عدد الرقائق» لا يمكن تحويله مباشرة إلى مضاعفة الإيرادات أو الأرباح.
🔮 نظرة مُركّب: أهم ما في تصريح هوانغ ليس الرقم وحده، بل فرضيته بأن الطلب على الذكاء الاصطناعي يتوسع من مجموعة محدودة من الشركات إلى اقتصادات وصناعات كاملة. إذا تحقق ذلك، فإن دورة الاستثمار الحالية قد تكون أوسع وأطول من مجرد موجة شراء مؤقتة لوحدات معالجة الرسوميات.
💰 توقعات الإيرادات ترتفع.. والسقف النظري يقترب من 673 مليار دولار
تصريحات هوانغ تأتي بعد توقعات مالية قوية بالفعل.
ففي الشهر الماضي، أشارت إنفيديا إلى إمكانية نمو الإيرادات بنحو 70% خلال سنتها المالية المقبلة، بينما قالت إن الإيرادات يمكن أن تتضاعف إذا توافرت إمدادات كافية لتلبية الطلب.
ووفق التقديرات الواردة في التقرير، فإن سيناريو النمو هذا قد يدفع الإيرادات إلى نحو $673 مليار في السنة المالية المنتهية في يناير 2028.
وهنا يظهر أحد أهم عناصر قصة إنفيديا الحالية: الطلب ليس العامل الوحيد الذي يحدد النمو، بل قدرة سلسلة التوريد على تحويل هذا الطلب إلى شحنات فعلية.
فإذا كان الطلب المتاح أكبر من القدرة الإنتاجية، فإن زيادة الإمدادات والتغليف المتقدم والذاكرة والشبكات ومكونات مراكز البيانات تصبح جميعها جزءاً من معادلة الإيرادات.
وهذا أيضاً يفسر لماذا أصبحت منظومة الذكاء الاصطناعي أكبر بكثير من مجرد بيع وحدة معالجة رسوميات منفردة.
إنفيديا تبيع اليوم أنظمة حوسبة متكاملة تتضمن المعالجة والشبكات والاتصال والبرمجيات، بينما تنتقل دورة المنتجات من Blackwell إلى الجيل التالي Rubin.
وتشير تطورات حديثة في السوق إلى بدء نشر أنظمة Vera Rubin NVL72 على نطاق مراكز البيانات، وهو ما يدعم فكرة انتقال العملاء من اختبار الجيل الجديد إلى بناء بنية تحتية فعلية حوله.
🔮 نظرة مُركّب: إذا أصبح قيد النمو الرئيسي هو الإمداد وليس نقص الطلب، فهذه إشارة قوية تجارياً لإنفيديا. لكن المستثمر يحتاج إلى مراقبة نقطة أخرى: مضاعفة الشحنات لا تضمن مضاعفة الأرباح، لأن مزيج المنتجات والأسعار وتكاليف الذاكرة والشبكات والهوامش ستحدد مقدار ما يتحول من النمو التشغيلي إلى أرباح فعلية.
🧩 إنفيديا لم تعد مجرد شركة GPU
رغم أن وحدات معالجة الرسوميات لمراكز البيانات هي المنتج الأكثر ارتباطاً باسم إنفيديا، فإن محفظة الشركة أصبحت أوسع بكثير.
إلى جانب منصتي Blackwell وRubin، تشمل أعمال الشركة المعالجات المركزية، ورقائق التحويل والشبكات، والاتصال البصري، ومعالجات الحواسيب المحمولة، ومنصات الروبوتات والسيارات.
كما توفر الشركة المعالج المستخدم في جهاز Nintendo Switch 2.
هذه الاستراتيجية مهمة لأن الجيل الجديد من مراكز بيانات الذكاء الاصطناعي يحتاج إلى أكثر من رقائق الحوسبة نفسها.
كلما زاد عدد وحدات المعالجة، ازدادت الحاجة إلى شبكات أسرع، وذاكرة أكبر، وربط بين الأنظمة، وبرمجيات تستطيع إدارة آلاف الرقائق كمنظومة واحدة.
وهذا يسمح لإنفيديا بمحاولة التقاط حصة أكبر من كل دولار يتم إنفاقه على البنية التحتية للذكاء الاصطناعي، بدلاً من الاكتفاء ببيع المسرّع نفسه.
وفي الوقت نفسه، تتوسع حالات الاستخدام خارج مراكز البيانات التقليدية إلى الروبوتات والسيارات والحوسبة الطرفية ومجالات علمية وصناعية أخرى.
🔮 نظرة مُركّب: اتساع المحفظة يجعل سؤال إنفيديا المستقبلي مختلفاً. القضية لم تعد فقط «كم وحدة معالجة رسوميات ستبيع؟»، وإنما «كم جزءاً من مركز بيانات الذكاء الاصطناعي تستطيع إنفيديا توفيره؟». وكلما اتسعت حصتها من النظام الكامل، أصبح النمو أقل اعتماداً على منتج واحد.
⚠️ التحدي الأكبر: هل يستطيع الإنفاق العالمي مواصلة هذه السرعة؟
التوقعات شديدة القوة ترفع أيضاً سقف ما يجب على إنفيديا تحقيقه.
إذا كانت الشركة تتوقع بيع ضعف عدد الرقائق، بينما تتحدث توقعاتها عن نمو محتمل للإيرادات يصل إلى 70% أو أكثر، فإن أي تباطؤ ملموس في الإنفاق على مراكز البيانات قد يصبح أكثر تأثيراً على توقعات السوق.
هناك أيضاً المنافسة.
شركات الحوسبة السحابية الكبرى تطور رقائقها الخاصة، بينما تحاول شركات أشباه الموصلات المنافسة توسيع حصتها من سوق مسرّعات الذكاء الاصطناعي. كما أن تكاليف الذاكرة والشبكات المرتفعة يمكن أن تؤثر في الهوامش إذا لم تستطع إنفيديا تمرير التكلفة بالكامل إلى العملاء. وتبقى المنافسة الصينية عاملاً إضافياً، مع تطوير هواوي أجيالاً جديدة من مسرعات الذكاء الاصطناعي.
والسؤال الآخر يتعلق بالعائد الاقتصادي للعملاء أنفسهم.
إنفاق مئات المليارات على مراكز البيانات يصبح أكثر استدامة إذا بدأت الشركات بتحقيق عوائد ملموسة من تطبيقات الذكاء الاصطناعي. أما إذا تباطأ العائد على رأس المال، فقد يصبح من الأصعب المحافظة على معدلات الإنفاق الحالية إلى أجل غير محدود.
🔮 نظرة مُركّب: إنفيديا لا تحتاج فقط إلى استمرار الحماس تجاه الذكاء الاصطناعي؛ تحتاج إلى استمرار الجدوى الاقتصادية لهذا الإنفاق. المرحلة المقبلة ستختبر ما إذا كانت الاستثمارات الضخمة في الحوسبة تتحول إلى إنتاجية وإيرادات كافية للعملاء لتبرير دورة أخرى من الإنفاق.
🛡️ هوانغ يدخل أيضاً نقاش سلامة الذكاء الاصطناعي
جاءت تصريحات هوانغ أثناء مشاركته في تجمع لقادة قطاع الذكاء الاصطناعي دعا إليه الملك تشارلز الثالث في اسكتلندا، وركز على سلامة التكنولوجيا والتعاون الدولي.
وشارك في الحدث مسؤولون وممثلون عن شركات ومؤسسات بارزة في القطاع، من بينها OpenAI وGoogle DeepMind وAnthropic.
وفي هذا السياق، شدد هوانغ على مسؤولية الشركات عن اختبار الأنظمة قبل إطلاقها، وقال إن المنتجات التي لا تحقق مستوى كافياً من السلامة ينبغي تأجيلها والاستمرار في تطويرها.
وهذا يوضح موقفاً يجمع بين نقطتين: هوانغ يعارض فكرة إبطاء تطوير الذكاء الاصطناعي بصورة عامة، لكنه يقول في الوقت نفسه إن السرعة لا ينبغي أن تأتي على حساب اختبارات السلامة.
النقاش أوسع من إنفيديا نفسها، إذ توجد خلافات داخل الصناعة وبين الباحثين وصناع السياسات حول حجم مخاطر النماذج المتقدمة والطريقة المناسبة لإدارتها. لذلك من الأدق التعامل مع التحذيرات والتقييمات المختلفة باعتبارها مواقف متنازعاً عليها، لا حقيقة محسومة حول مسار التكنولوجيا.
🔮 نظرة مُركّب: سلامة الذكاء الاصطناعي أصبحت عاملاً تجارياً وتنظيمياً يجب على المستثمر مراقبته إلى جانب الطلب على الرقائق. أي تغيير كبير في قواعد تطوير النماذج أو نشرها قد يؤثر في سرعة بناء البنية التحتية، بينما استمرار التوسع دون تعطيل تنظيمي كبير يدعم سيناريو الطلب الذي تتحدث عنه إنفيديا.
🔭 النظرة المستقبلية
تصريح هوانغ يرفع معيار متابعة إنفيديا خلال 2027 بصورة واضحة: الشركة لا تتحدث عن نمو تدريجي، بل عن إمكانية مضاعفة حجم الرقائق المباعة.
لذلك ستصبح المؤشرات التشغيلية أكثر أهمية من العناوين الكبيرة وحدها.
المستثمرون سيراقبون سرعة إنتاج وشحن Blackwell وRubin، وقدرة سلسلة التوريد على مواكبة الطلب، ونمو أعمال الشبكات، واتساع قاعدة العملاء خارج شركات الحوسبة السحابية الكبرى، إضافة إلى اتجاه الهوامش مع ارتفاع تكاليف المكونات.
كما ستكون النفقات الرأسمالية للعملاء عاملاً حاسماً. إذا استمرت الشركات والحكومات في بناء مراكز البيانات بالسرعة الحالية، يصبح سيناريو هوانغ أكثر قابلية للتحقق. أما تباطؤ الإنفاق، فسيضع التوقعات المرتفعة أمام اختبار أصعب.
🧾 خلاصة مُركّب: إنفيديا تراهن على أن طفرة الذكاء الاصطناعي ما زالت في بدايتها
توقع جينسن هوانغ أن تبيع إنفيديا (NVDA – Nvidia) خلال 2027 نحو ضعف عدد الرقائق التي تبيعها في 2026، مستنداً إلى توسع الاستثمار في الذكاء الاصطناعي عبر الدول والصناعات.
الإيجابيات: الطلب على البنية التحتية للذكاء الاصطناعي لا يزال قوياً، ومحفظة إنفيديا تمتد من Blackwell وRubin إلى المعالجات والشبكات والربط البصري والروبوتات والسيارات، فيما يشير سيناريو النمو الوارد في التقرير إلى إمكانية وصول الإيرادات إلى نحو $673 مليار للسنة المالية المنتهية في يناير 2028.
لكن: التوقعات المرتفعة نفسها ترفع مخاطر التنفيذ. مضاعفة عدد الرقائق تتطلب قدرة إنتاجية وسلسلة توريد ضخمة، واستمرار إنفاق العملاء، والحفاظ على الهوامش، في وقت تتوسع فيه المنافسة وتزداد الأسئلة حول العائد الاقتصادي من الإنفاق الهائل على الذكاء الاصطناعي.
القصة هنا ليست أن إنفيديا تتوقع عاماً جيداً آخر فحسب؛ بل أن إدارتها تراهن على توسع البنية التحتية للذكاء الاصطناعي بدرجة تسمح بمضاعفة حجم الرقائق المباعة خلال عام واحد. وإذا اقترب التنفيذ الفعلي من هذا السيناريو، فسيعني ذلك أن دورة الاستثمار في الذكاء الاصطناعي لا تزال تتوسع. أما إذا بدأ الطلب أو الإنفاق الرأسمالي بالتباطؤ، فستصبح التوقعات الاستثنائية نفسها مصدر الضغط الأكبر على السهم.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
