


دخلت نايكي (NKE – Nike) سنتها المالية 2027 بنتائج كشفت أن رحلة التعافي لا تزال بعيدة عن الاكتمال. فقد تراجعت الإيرادات في الربع الأول، وجاءت دون توقعات السوق، بينما خفضت الشركة نظرتها للعام بأكمله وأعلنت برنامجًا تشغيليًا واسعًا يستهدف خفض التكاليف وتحديث سلسلة الإمداد وإعادة تنظيم عملياتها عالميًا.
وسجلت الشركة إيرادات فصلية بلغت $11.21 مليار، بانخفاض 4% على أساس سنوي، مقابل توقعات تراوحت بين $11.32 مليار و$11.33 مليار. وفي المقابل، جاءت ربحية السهم عند $0.48، أعلى من توقعات بنحو $0.43، لكنها انخفضت من $0.49 في الفترة نفسها من العام السابق.
الأكثر إثارة للقلق كان ما بعد الأرقام الفصلية: نايكي تتوقع الآن انخفاض إيرادات السنة المالية 2027 بنسبة في خانة الآحاد العليا، بالتزامن مع استمرار الضعف الحاد في الصين وإطلاق برنامج إعادة هيكلة جديد باسم Pace يتضمن تقليص عدد الوظائف اعتبارًا من 2027.
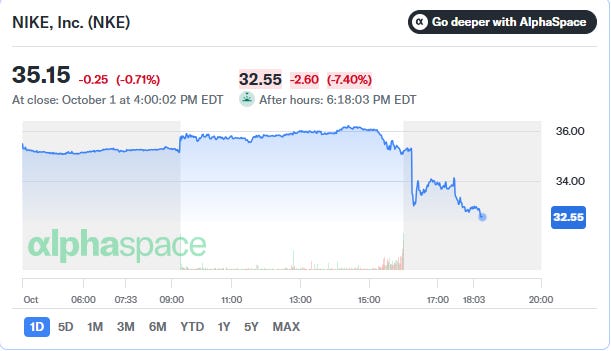
رد فعل السوق كان سريعًا. هبط السهم بما يصل إلى 6% بعد إعلان النتائج، ثم اتسعت خسائره إلى نحو 7.2% في التداولات الممتدة، ليصل إلى قرابة $32.62 بعد إغلاقه عند $35.15. ويأتي ذلك بعدما فقد السهم أكثر من 40% من قيمته منذ بداية 2026.
🔮 نظرة مُركّب: المشكلة في نتائج نايكي ليست مجرد إخفاق الإيرادات بفارق محدود عن التوقعات. الرسالة الأهم هي أن الإدارة نفسها أصبحت تتوقع ضعفًا أكبر يمتد عبر السنة المالية كاملة. تحسن الهوامش وربحية السهم يمنحان الشركة بعض المساحة، لكن عودة النمو المستدام للمبيعات — خصوصًا في الصين وأعمال Sportswear وJordan Brand — أصبحت الاختبار الحقيقي لخطة التحول.
📊 الإيرادات تتراجع 4% وربحية السهم تتجاوز التوقعات
بلغت إيرادات نايكي (NKE – Nike) خلال الربع الأول من السنة المالية 2027 نحو $11.21 مليار، بانخفاض 4% مقارنة بالفترة نفسها من العام الماضي.
وكان المحللون يتوقعون إيرادات بين $11.32 مليار و$11.33 مليار تقريبًا، ما يعني أن الشركة أخفقت في الوصول إلى التوقعات، وإن كان الفارق العددي محدودًا.
وعلى مستوى الأرباح، بلغت ربحية السهم $0.48 مقارنة مع $0.49 قبل عام، لكنها تجاوزت توقعات المحللين البالغة نحو $0.43.
وانخفض صافي الدخل بنسبة 2% إلى $712 مليون.
الصورة كانت أفضل نسبيًا على مستوى الربحية التشغيلية، إذ توسع هامش الربح الإجمالي بمقدار 60 نقطة أساس ليصل إلى 42.8%.
وعزت الشركة جزءًا من هذا التحسن إلى انخفاض تكاليف التخزين والخدمات اللوجستية، وهي نقطة مهمة في ظل تركيز الإدارة على رفع الكفاءة وتقليص المصروفات.
بمعنى آخر، الربع قدم صورتين مختلفتين: المبيعات لا تزال تتراجع، لكن الشركة أظهرت قدرة أفضل على حماية الهوامش والأرباح من حجم الانخفاض في الإيرادات.
🔮 نظرة مُركّب: تجاوز ربحية السهم للتوقعات وتحسن الهامش الإجمالي يمنعان وصف الربع بأنه انهيار تشغيلي، لكنهما لا يحلان المشكلة الأساسية. بالنسبة لشركة استهلاكية عالمية مثل نايكي، لا يمكن الاعتماد طويلًا على ضبط المصروفات لتحسين الأرباح إذا استمرت الإيرادات والأحجام في التراجع. المرحلة التالية تحتاج إلى نمو حقيقي في الطلب، لا مجرد كفاءة أعلى في إدارة قاعدة مبيعات أصغر.
📉 التوقعات الجديدة لعام 2027 تزيد الضغط
المفاجأة الأكثر سلبية جاءت من توقعات الإدارة.
تتوقع نايكي الآن انخفاض الإيرادات خلال السنة المالية 2027 بنسبة في خانة الآحاد العليا.
ويمثل ذلك نظرة أكثر ضعفًا مقارنة بالتوقعات السابقة، عندما كانت الشركة تشير إلى انخفاض بنسبة في خانة الآحاد المنخفضة إلى المتوسطة خلال النصف الأول من السنة المالية.
كما تتوقع الشركة ربحية سهم معدلة للسنة المالية 2027 بين $1.15 و$1.35.
هذه التوقعات تأتي بينما تحاول نايكي تحقيق توازن صعب: الاستثمار لإعادة تنشيط العلامة التجارية والمنتجات، وإصلاح الأسواق المتعثرة، وفي الوقت نفسه تقليص التكاليف وتحسين الكفاءة التشغيلية.
خفض النظرة السنوية يوضح أن الإدارة لا تتوقع حل مشكلة المبيعات خلال بضعة أرباع فقط.
🔮 نظرة مُركّب: بالنسبة للمستثمر، التوجيه السنوي أكثر أهمية من تجاوز ربحية السهم في ربع واحد. عندما تتوقع الإدارة انخفاضًا مرتفعًا في خانة الآحاد للإيرادات خلال عام كامل، فإن فرضية الاستثمار تتحول من انتظار ارتداد سريع إلى قصة تحول تحتاج وقتًا. وهذا يفسر لماذا ركزت السوق على النظرة المستقبلية بدلًا من مفاجأة الأرباح الإيجابية.
🇨🇳 الصين تظل أكبر نقطة ضعف
لا تزال الصين واحدة من أكثر المشكلات إلحاحًا أمام نايكي.
تراجعت إيرادات الصين الكبرى بنسبة 22% على أساس معلن، وبنسبة 26% عند استبعاد أثر تغيرات العملات، لتصل إلى $1.18 مليار.
هذا الانخفاض أكبر بكثير من تراجع الإيرادات الإجمالية للشركة البالغ 4%، ما يكشف عن حجم الضغط الخاص الذي تواجهه العلامة التجارية في السوق الصينية.
وتحاول نايكي إعادة ضبط نموذج توزيعها هناك.
كانت الشركة قد أعلنت خططًا لقطع علاقاتها مع آلاف الموزعين عبر الإنترنت في الصين اعتبارًا من يناير، في محاولة لتوجيه العملاء بصورة أكبر إلى قنوات نايكي الرقمية ومتاجرها المخصصة على منصات مثل Tmall وJD.com وDouyin.
والهدف هو تقليل التفاوت في الأسعار واستعادة قدر أكبر من السيطرة على طريقة عرض وتسعير منتجات العلامة التجارية.
لكن التحول يحمل تكلفة قصيرة الأجل.
وأشارت Topsports، أكبر موزع لنايكي في البر الرئيسي للصين، إلى أن التغييرات يمكن أن تسبب ضغوطًا على المدى القصير، رغم دعمها للاتجاه الاستراتيجي طويل الأجل.
وقال الرئيس التنفيذي إليوت هيل (Elliott Hill) إن الشركة لا يزال أمامها المزيد من العمل في NIKE Sportswear وJordan Brand والصين الكبرى، وإن الإدارة تتخذ إجراءات مدروسة لتقوية هذه الأعمال على المدى الطويل.
🔮 نظرة مُركّب: تراجع الصين بنسبة 22%، أو 26% بالعملة الثابتة، هو الرقم الأكثر إزعاجًا في التقرير. المشكلة هنا ليست مجرد دورة اقتصادية ضعيفة، بل تشمل أيضًا التوزيع والتسعير وقوة العلامة التجارية والمنافسة. تقليص شبكة الموزعين قد يساعد نايكي على استعادة الانضباط السعري، لكنه قد يضغط على المبيعات قبل أن تظهر فوائده.
🇺🇸 أمريكا الشمالية تقدم نقطة مضيئة
على الجانب الآخر، قدمت أمريكا الشمالية أداءً أكثر قوة.
ارتفعت إيرادات المنطقة بنسبة 2% إلى $5.13 مليار.
وكان أداء قنوات البيع بالجملة أكثر إيجابية، إذ ارتفعت المبيعات عبر هذه القنوات في أمريكا الشمالية بنسبة 9%.
هذه النتيجة تحمل أهمية إضافية بالنظر إلى التحول الاستراتيجي الذي شهدته نايكي خلال السنوات الماضية.
فالشركة كانت قد قلصت في السابق علاقتها مع عدد من كبار تجار التجزئة في محاولة لإعطاء الأولوية للمبيعات المباشرة للمستهلك، لكن هذه الاستراتيجية تركت مساحة أكبر أمام المنافسين للحصول على مواقع أقوى داخل المتاجر.
ومع تولي إليوت هيل القيادة، بدأت الشركة في إعادة بناء علاقاتها مع شركاء التجزئة، ويعطي نمو الجملة بنسبة 9% في أمريكا الشمالية إشارة إلى تقدم في هذا الاتجاه.
🔮 نظرة مُركّب: نمو الجملة بنسبة 9% قد يكون من أكثر المؤشرات الإيجابية أهمية داخل الربع. نايكي لا تحتاج فقط إلى منتجات جديدة، بل إلى إعادة بناء شبكة توزيع تجعل هذه المنتجات مرئية ومتاحة للمستهلك. إذا استمر تحسن الجملة دون التضحية بقوة القنوات المباشرة، فقد تصبح أمريكا الشمالية أول منطقة تقدم دليلًا واضحًا على نجاح التحول.
👟 كونفرس تهبط 28%
لم تقتصر الضغوط على العلامة الرئيسية لنايكي.
هبطت إيرادات كونفرس (Converse) بنسبة 28% إلى $263 مليون.
ويضيف هذا الانخفاض تحديًا آخر أمام الإدارة، خصوصًا أن الشركة تحاول بالفعل معالجة ضعف بعض خطوط نايكي الأساسية.
وفي الوقت نفسه، أقر هيل صراحة بأن NIKE Sportswear وJordan Brand ما زالا بحاجة إلى المزيد من العمل.
هذه التفاصيل مهمة لأن تحول نايكي لا يعتمد على سوق واحدة فقط. الشركة تحتاج إلى إعادة تنشيط دورة المنتجات نفسها وإعادة خلق الزخم لدى المستهلكين عبر عدة علامات وفئات.
🔮 نظرة مُركّب: انخفاض كونفرس 28% يؤكد أن مشكلة المجموعة أوسع من الصين وحدها. إعادة بناء الزخم تحتاج إلى مزيج من الابتكار في المنتجات، وتسعير أفضل، وإدارة أكثر انضباطًا للمخزون، وتوزيع أقوى. نجاح أحد هذه العناصر دون البقية قد لا يكون كافيًا لإعادة الشركة إلى نمو مستدام.
⚙️ خطة جديدة باسم بيس لإعادة بناء نموذج التشغيل
بالتزامن مع النتائج، كشفت نايكي عن برنامج تشغيلي جديد يحمل اسم Pace، يستهدف إعادة هيكلة طريقة عمل الشركة وخفض قاعدة التكاليف.
وتشمل الخطة تحديث سلسلة الإمداد، وإعادة تنظيم العمليات حول 3 مناطق جغرافية، وإنشاء حرم جديد للشركة في الهند، إلى جانب تغييرات تنظيمية ستؤدي إلى تقليص عدد الوظائف.
ومن المتوقع أن تبدأ القرارات المتعلقة بالوظائف المتأثرة خلال السنة التقويمية 2027 وما بعدها.
وفي رسالة للموظفين، أقر هيل بأن العمل سيؤدي إلى عدد أقل من الوظائف داخل نايكي، مشيرًا إلى أن الإدارة تدرك حالة عدم اليقين التي تسببها مثل هذه القرارات.
الهدف المالي للخطة كبير.
تتوقع الشركة أن يحقق برنامج Pace وفورات إجمالية تبلغ نحو $2.5 مليار بحلول نهاية السنة المالية 2031.
لكن الوصول إلى هذه الوفورات سيأتي بتكاليف إعادة هيكلة.
تتوقع نايكي تسجيل رسوم قبل الضرائب تبلغ نحو $1 مليار خلال الفترة نفسها، منها قرابة $300 مليون خلال السنة المالية 2027 وحدها.
ومن المتوقع أن تخفض هذه الرسوم ربحية السهم المعدلة للسنة المالية 2027 بنحو $0.15.
🔮 نظرة مُركّب: الوفورات المستهدفة البالغة $2.5 مليار كبيرة بما يكفي لإحداث فرق حقيقي في هيكل التكلفة، لكن الجدول الزمني الممتد حتى 2031 يوضح أن الخطة ليست حلًا سريعًا. كما أن رسومًا بنحو $1 مليار تعني أن المساهمين سيتحملون تكلفة التنفيذ قبل ظهور كامل الفوائد. نجاح الخطة سيُقاس بما إذا كانت نايكي تستطيع تحويل الكفاءة إلى نمو وهوامش أعلى، لا بمجرد خفض الوظائف.
🏷️ الخصومات والمخزون يكشفان مشكلة أعمق
أحد التحديات التي تواجه نايكي هو مقدار المنتجات بطيئة الحركة في السوق.
كانت ديكس سبورتنغ غودز (DKS – Dick’s Sporting Goods) قد أشارت في أواخر أغسطس إلى ضغوط مرتبطة بالخصومات الكبيرة التي تستخدمها نايكي لتصريف منتجات بطيئة الحركة.
الخصومات المفرطة تمثل مشكلة مزدوجة.
فهي تساعد على التخلص من المخزون في الأجل القصير، لكنها يمكن أن تضعف قوة التسعير وصورة العلامة التجارية إذا اعتاد المستهلك شراء المنتجات بأسعار مخفضة.
وهذا يفسر أيضًا جزءًا من استراتيجية الشركة في الصين، حيث تحاول تقليص التفاوت في الأسعار عبر إحكام السيطرة على التوزيع الرقمي.
تحسن الهامش الإجمالي إلى 42.8% يمثل إشارة مشجعة في هذا السياق، لكنه يحتاج إلى الاستمرار بالتزامن مع خفض الاعتماد على الخصومات.
🔮 نظرة مُركّب: إعادة بناء علامة استهلاكية بحجم نايكي لا تعني زيادة المبيعات بأي ثمن. إذا كانت المبيعات تأتي عبر خصومات مستمرة، فإن الجودة الاقتصادية للنمو تكون ضعيفة. لذلك سيكون مستوى المخزون، ونسبة المبيعات بالسعر الكامل، والهامش الإجمالي من أهم المؤشرات التي ينبغي مراقبتها في الأرباع القادمة.
🏃 المنافسة لا تنتظر عودة نايكي
المشكلة الأخرى أن المنافسين استغلوا فترة ضعف نايكي.
التحول السابق بعيدًا عن بعض كبار شركاء التجزئة منح علامات منافسة فرصة للحصول على مساحة أكبر لدى المستهلكين وفي المتاجر.
وفي الشهر الماضي، أنهى نجم كرة القدم كيليان مبابي (Kylian Mbappé) علاقته التجارية طويلة الأمد مع نايكي، وانتقل إلى شركة أون هولدينغ (ONON – On Holding) السويسرية.
الحدث وحده لا يحدد اتجاه أعمال نايكي، لكنه يرمز إلى اشتداد المنافسة في سوق الملابس والأحذية الرياضية، حيث لم تعد العلامة الأمريكية تواجه المنافسين التقليديين فقط، بل شركات أحدث استطاعت تحقيق نمو قوي في فئات محددة.
وفي تطور رمزي آخر، خرج سهم نايكي مؤخرًا من مؤشر S&P 100 بعد وجود استمر قرابة 20 عامًا.
🔮 نظرة مُركّب: أخطر عنصر في قصة التحول هو أن الوقت ليس مجانيًا. كل ربع تحتاج إليه نايكي لإصلاح المنتجات والتوزيع يمنح المنافسين فرصة لتعزيز مواقعهم. ولذلك فإن خفض التكاليف وحده لن يعيد الميزة التنافسية؛ المطلوب هو استعادة جاذبية المنتج والابتكار وحضور العلامة لدى المستهلك.
👔 بعد قرابة عامين من تغيير القيادة.. السوق يريد نتائج أسرع
جاءت النتائج بعد قرابة عامين من تولي إليوت هيل (Elliott Hill) منصب الرئيس التنفيذي.
وكانت الشركة تعاني بالفعل من مشكلات عند توليه القيادة، بما في ذلك تداعيات الاستراتيجية التي قلصت التعامل مع عدد من شركاء التجزئة، وتباطؤ الابتكار، وارتفاع المنافسة.
لكن مرور هذه الفترة جعل المستثمرين أكثر تشددًا في تقييم سرعة التحول.
وقال محلل CFRA زاك وارينغ، الذي يحتفظ بتوصية شراء على السهم، إن هذه النتائج تبدو أقرب إلى ما يمكن توقعه من رئيس تنفيذي بعد 3 أو 4 أرباع من توليه المنصب، وليس بعد نحو عامين.
لكنه أشار في المقابل إلى أن التقييمات والتوقعات قد أُعيد ضبطها، وأن الشركة تستطيع من هذه النقطة التركيز على العودة إلى النمو وتوسيع الهوامش ومعالجة المناطق المتعثرة، وفي مقدمتها الصين الكبرى وأوروبا.
وكان الربع أيضًا أول إعلان أرباح تحت قيادة المدير المالي الجديد ديف دينتون (Dave Denton)، الذي شغل سابقًا منصبًا في فايزر (Pfizer).
🔮 نظرة مُركّب: إعادة ضبط التوقعات يمكن أن تخفف العقبة التي يجب على الشركة تجاوزها في الأرباع القادمة، لكنها لا تغير حقيقة أن المستثمرين أصبحوا يريدون مؤشرات كمية على نجاح التحول. المرحلة المقبلة تحتاج إلى تحسن في الإيرادات والأحجام والمخزون، وليس فقط وعودًا بأن الاستراتيجية الصحيحة أصبحت موجودة.
📉 السهم يخسر أكثر من 40% منذ بداية العام
كانت استجابة السوق للنتائج سلبية بوضوح.
أغلق سهم نايكي (NKE – Nike) جلسة الخميس عند $35.15، منخفضًا 0.71% خلال التداولات العادية.
وبعد النتائج، هبط السهم بما يصل إلى نحو 6% في البداية، ثم وصل في التداولات الممتدة إلى قرابة $32.62، بانخفاض حوالي 7.2% عن سعر الإغلاق.
وكان السهم يتداول بالفعل قرب أدنى مستوياته منذ أكثر من عقد قبل إعلان النتائج.
ومنذ بداية 2026، فقد السهم أكثر من 40% من قيمته.
هذا الهبوط يعكس تحولًا كبيرًا في نظرة المستثمرين إلى الشركة؛ فالسوق لم تعد تسعّر نايكي باعتبارها قصة نمو عالمية مستقرة، بل باعتبارها شركة تمر بعملية تحول تحتاج إلى إثبات نجاحها.
لكن انخفاض السعر لا يعني تلقائيًا انتهاء المخاطر.
فإذا استمرت الإيرادات في التراجع بوتيرة مرتفعة خلال السنة المالية 2027، قد يبقى الضغط على التقييم قائمًا حتى مع تنفيذ برنامج خفض التكاليف.
🔮 نظرة مُركّب: هبوط السهم أكثر من 40% يخفض مستوى التوقعات المضمنة في السعر، لكنه لا يلغي المخاطر التشغيلية. المحفز الحقيقي لإعادة تقييم السهم سيكون ظهور نقطة تحول في المبيعات، خصوصًا إذا ترافق ذلك مع استمرار تحسن الهامش الإجمالي.
🔭 النظرة المستقبلية
الأرباع المقبلة ستكون اختبارًا متعدد الجبهات لنايكي.
أول ما يجب مراقبته هو الإيرادات. الشركة تتوقع الآن انخفاضًا في خانة الآحاد العليا خلال السنة المالية 2027، ولذلك ستكون أي إشارات إلى استقرار المبيعات أو تحسن الأحجام ذات أهمية كبيرة.
ثانيًا، الصين. انخفاض الإيرادات 22% معلنًا و26% بالعملة الثابتة يجعل المنطقة أكبر نقطة ضعف واضحة في النتائج. استراتيجية تقليص الموزعين وإعادة السيطرة على التسعير تحتاج إلى إثبات أنها تستطيع تحسين العلامة التجارية دون إحداث خسارة دائمة في المبيعات.
ثالثًا، أمريكا الشمالية. ارتفاع الإيرادات 2% ونمو مبيعات الجملة 9% يوفران أساسًا أكثر إيجابية، وسيكون استمرار هذا الاتجاه دليلًا على نجاح إعادة بناء العلاقات مع تجار التجزئة.
رابعًا، الهوامش. ارتفاع الهامش الإجمالي 60 نقطة أساس إلى 42.8% أحد أفضل الأرقام في الربع. إذا استطاعت الشركة الحفاظ على هذا الاتجاه بالتزامن مع تقليص الخصومات وتحسين المخزون، فقد تبدأ الأرباح بالتعافي قبل عودة الإيرادات إلى نمو قوي.
خامسًا، برنامج Pace. الوفورات المستهدفة البالغة $2.5 مليار حتى 2031 يمكن أن تعيد تشكيل قاعدة التكلفة، لكن السوق ستحتاج إلى رؤية تنفيذ منضبط للبرنامج، خصوصًا مع رسوم إجمالية متوقعة بنحو $1 مليار.
وأخيرًا، المنتج نفسه. نايكي تستطيع إعادة تنظيم سلسلة الإمداد وخفض الوظائف وإصلاح التوزيع، لكن نجاح التحول على المدى الطويل يعتمد في النهاية على قدرتها على إطلاق منتجات يريد المستهلك شراءها بالسعر الكامل.
🧾 خلاصة مُركّب: الأرباح صمدت.. لكن تحول نايكي لم يصل بعد إلى المبيعات
نتائج الربع الأول من السنة المالية 2027 قدمت صورة مختلطة لـ نايكي (NKE – Nike).
الإيرادات انخفضت 4% إلى $11.21 مليار وجاءت دون توقعات السوق، بينما تراجع صافي الدخل 2% إلى $712 مليون. وفي المقابل، تجاوزت ربحية السهم البالغة $0.48 التوقعات، وتحسن الهامش الإجمالي 60 نقطة أساس إلى 42.8%.
لكن الصورة المستقبلية كانت أضعف.
تتوقع الشركة الآن انخفاض الإيرادات بنسبة في خانة الآحاد العليا خلال السنة المالية 2027، بينما تتوقع ربحية سهم معدلة بين $1.15 و$1.35.
الصين هي نقطة الضغط الأكبر، مع هبوط الإيرادات 22% إلى $1.18 مليار، أو 26% بالعملة الثابتة. كما انخفضت إيرادات كونفرس 28% إلى $263 مليون.
في المقابل، ارتفعت إيرادات أمريكا الشمالية 2% إلى $5.13 مليار، ونمت مبيعات الجملة في المنطقة 9%، ما يقدم واحدة من العلامات القليلة الواضحة على تحسن بعض أجزاء استراتيجية التوزيع.
وبالتزامن مع النتائج، أطلقت الشركة برنامج Pace، الذي يستهدف وفورات بنحو $2.5 مليار حتى نهاية السنة المالية 2031، مقابل رسوم إعادة هيكلة متوقعة تبلغ نحو $1 مليار، مع بدء تقليص الوظائف خلال 2027 وما بعدها.
وهبط السهم في التداولات الممتدة إلى قرابة $32.62، بانخفاض نحو 7.2%، بعدما فقد بالفعل أكثر من 40% من قيمته منذ بداية العام.
قصة نايكي أصبحت الآن واضحة: الشركة بدأت تُظهر تحسنًا في الكفاءة والهوامش، لكنها لم تثبت بعد أنها استعادت محرك النمو. والمرحلة المقبلة ستحدد ما إذا كان برنامج إعادة الهيكلة وإصلاح التوزيع سيقودان في النهاية إلى عودة الطلب، أم أن انخفاض المبيعات سيستمر في ابتلاع المكاسب الناتجة عن خفض التكاليف.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
