


أنهت الأسهم الأمريكية جلسة الثلاثاء 29 سبتمبر 2026 على تراجع للجلسة الثانية على التوالي، في يوم جمع بين استمرار صعود عوائد سندات الخزانة، وهبوط أسعار النفط، وضعف واضح في ثقة المستهلك الأمريكي، مقابل ارتداد انتقائي في أسهم الذكاء الاصطناعي والرقائق.
أغلق داو جونز (DJI – Dow Jones Industrial Average) منخفضاً 0.3%، وتراجع S&P 500 (SPX – S&P 500) بنسبة 0.2%، بينما انخفض ناسداك المركب (IXIC – Nasdaq Composite) بنحو 0.1%.
لكن الحركة المحدودة للمؤشرات تخفي جلسة أكثر تعقيداً تحت السطح.
العائد على سندات الخزانة لأجل 10 سنوات تجاوز خلال الجلسة 5.29%، وهو أعلى مستوى له منذ 2007، بعدما ارتفع بنحو 30 نقطة أساس خلال آخر 6 جلسات فقط.
في الوقت نفسه، هبط خام غرب تكساس الوسيط إلى $89.25 للبرميل، وتراجع خام برنت إلى $102.55، ما خفف مؤقتاً أحد أكبر مصادر الضغط التضخمي.
أما البيانات الاقتصادية، فأرسلت رسالة أكثر حذراً: فرص العمل انخفضت إلى 7.1 مليون في أغسطس، بينما هبط مؤشر ثقة المستهلك إلى 81.9 في سبتمبر، وهو أدنى مستوى منذ 2014.
المشكلة التي تواجه السوق الآن أصبحت واضحة:
الاقتصاد لا ينهار، لكن التضخم والفائدة والعوائد المرتفعة تجعل تكلفة الاحتفاظ بالأسهم أعلى، بينما بدأت بعض مؤشرات المستهلك وسوق العمل في إظهار علامات ضعف.
📉 المؤشرات تنهي الجلسة الثانية على التوالي في المنطقة الحمراء
أنهى داو جونز (DJI – Dow Jones Industrial Average) الجلسة منخفضاً 0.3%، بينما فقد S&P 500 (SPX – S&P 500) نحو 0.2%، وتراجع ناسداك المركب (IXIC – Nasdaq Composite) بنسبة 0.1%.
التراجعات ليست كبيرة من حيث النسب، لكنها تأتي بعد خسائر يوم الاثنين، ما يعني أن السوق بدأ الأسبوع تحت ضغط مستمر.
العامل الرئيسي ليس انهيار أرباح الشركات أو موجة بيع واسعة في قطاع واحد.
المشكلة الأكبر تأتي من سوق السندات.
كلما ارتفعت العوائد طويلة الأجل، ارتفع معدل الخصم المستخدم في تقييم التدفقات النقدية المستقبلية للشركات، وهو ما يضغط بصورة خاصة على الأسهم ذات التقييمات المرتفعة.
وفي الوقت نفسه، أصبحت السندات نفسها تقدم عوائد أكثر جاذبية للمستثمر مقارنة بما كانت عليه قبل أشهر.
🔮 نظرة مُركّب: انخفاض المؤشرات بنسبة 0.1%–0.3% يبدو محدوداً، لكن استمرار الضغط لجلسة ثانية بالتزامن مع ارتفاع العوائد أهم من حجم الخسارة اليومية نفسها. السوق يحاول تحديد المستوى الذي تصبح عنده السندات منافساً حقيقياً للأسهم.
🏦 عائد 10 سنوات يتجاوز 5.29% لأول مرة منذ 2007
كان سوق السندات مرة أخرى مركز الجلسة.
ارتفع العائد على سندات الخزانة الأمريكية لأجل 10 سنوات خلال التداولات فوق 5.29%، مسجلاً أعلى مستوى منذ 2007.
وفي أواخر الجلسة تراجع قليلاً إلى أقل من 5.26%، لكنه بقي مرتفعاً بأكثر من نقطة أساس مقارنة بإغلاق الاثنين.
الأهم أن العائد قفز بنحو 30 نقطة أساس خلال آخر 6 جلسات.
هذه حركة كبيرة في فترة قصيرة لأحد أهم أسعار الفائدة المرجعية في النظام المالي العالمي.
عائد 10 سنوات يدخل بصورة مباشرة أو غير مباشرة في تسعير الرهون العقارية، وقروض الشركات، والائتمان، وتقييم الأصول.
ولهذا لا يستطيع سوق الأسهم تجاهله.
كما أن الاحتياطي الفيدرالي كان قد رفع بالفعل النطاق المستهدف للفائدة بمقدار 25 نقطة أساس في اجتماعه يوم 16 سبتمبر إلى 3.75%–4.00%، مؤكداً أن التضخم لا يزال مرتفعاً.
🔮 نظرة مُركّب: المشكلة ليست فقط وصول عائد 10 سنوات إلى مستوى مرتفع، بل سرعة الصعود. ارتفاع يقارب 30 نقطة أساس في 6 جلسات يعيد تسعير تكلفة رأس المال بسرعة، وهذا عادةً أكثر إزعاجاً للأسهم من الارتفاع التدريجي.
⚠️ مستوى 5.5% يتحول إلى خط أحمر للأسهم
مع وصول عائد 10 سنوات إلى 5.29%، بدأ المستثمرون يراقبون مستوى 5.5% بصورة أكبر.
وفق قراءة تاريخية أشار إليها اقتصادي في Fundstrat، تبدأ تقييمات الأسهم في التعرض لضغط أكبر بعد تجاوز العائد هذا المستوى.
والسبب منطقي.
عندما يستطيع المستثمر الحصول على عائد مرتفع نسبياً من سندات حكومية أمريكية، يصبح السؤال:
لماذا يدفع مضاعفات مرتفعة مقابل سهم يحمل مخاطر تشغيلية وسوقية أكبر؟
كما أن الشركات نفسها تعيد حساب جدوى الاستثمارات والاستحواذات والتمويل عندما ترتفع تكلفة الاقتراض.
والمستهلك يعيد الحساب أيضاً عندما ترتفع تكلفة الرهن العقاري والسيارة وبطاقات الائتمان.
🔮 نظرة مُركّب: مستوى 5.5% ليس رقماً سحرياً يضمن هبوط الأسهم بمجرد تجاوزه، لكنه يمثل منطقة تصبح فيها المنافسة بين الأسهم والسندات أكثر حدة، خصوصاً للشركات التي تعتمد تقييماتها على أرباح بعيدة في المستقبل.
🛢️ النفط يهبط بقوة ويمنح السوق بعض الراحة
في الجانب الإيجابي، تراجعت أسعار النفط بصورة واضحة.
هبطت عقود خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) بنسبة 3.6% إلى نحو $89.25 للبرميل عند الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة.
كما تراجعت عقود خام برنت (BZ=F – Brent Crude Oil Futures) بنسبة 2.6% إلى $102.55.
وجاء الانخفاض مع زيادة السعودية صادراتها عبر خط أنابيب الشرق–الغرب.
ورغم التراجع، تبقى أسعار النفط عند مستويات مرتفعة، ولذلك لم تختفِ المخاوف التضخمية.
انخفاض النفط في جلسة واحدة يساعد، لكن ما يحتاجه السوق هو استمرار الانخفاض لفترة كافية كي ينعكس على أسعار الوقود وتوقعات التضخم.
🔮 نظرة مُركّب: هبوط النفط هو أفضل تطور ماكرو في الجلسة، لأنه يخفف أحد الضغوط التي دفعت توقعات التضخم والعوائد إلى الأعلى. لكن بقاء برنت فوق $100 يعني أن السوق لم يحصل بعد على راحة كاملة.
👥 ثقة المستهلك تهبط إلى أدنى مستوى منذ 2014
جاءت إحدى أهم إشارات اليوم من المستهلك الأمريكي.
انخفض مؤشر ثقة المستهلك في سبتمبر إلى 81.9 من 88.6 في أغسطس، أي بتراجع قدره 6.7 نقاط.
كما جاءت القراءة أقل من توقعات السوق، وكانت الأدنى منذ 2014.
وانخفض مؤشر تقييم الظروف الحالية إلى 109.3، بينما تراجع مؤشر التوقعات إلى 63.6 للشهر الثالث على التوالي.
وتزداد أهمية الرقم لأن المستهلك الأمريكي يشكل ركناً أساسياً من الاقتصاد.
إذا أصبح المستهلك أقل ثقة بسبب ارتفاع الوقود والفائدة والمخاوف بشأن الوظائف، فقد يبدأ ذلك بالتأثير في الإنفاق التقديري.
وللمرة الأولى منذ 2022، أشار عدد أكبر من المشاركين في المسح إلى أن الوضع المالي لعائلاتهم “سيئ” مقارنة بمن وصفوه بأنه “جيد”، وفق التقرير الوارد في تحديث السوق.
🔮 نظرة مُركّب: هذه ليست إشارة ركود بحد ذاتها، لكنها تضيف طبقة جديدة من المخاطر. المشكلة أن ضعف الثقة يأتي في الوقت نفسه الذي لا يزال فيه التضخم مرتفعاً، ما يجعل استجابة السياسة النقدية أكثر تعقيداً.
💼 سوق العمل يدخل منطقة الانتظار
قدمت بيانات الوظائف المفتوحة صورة مشابهة.
انخفض عدد فرص العمل إلى 7.1 مليون في أغسطس من نحو 7.3 مليون في يوليو، وهو أدنى مستوى منذ مارس وأقل من التوقعات التي دارت حول 7.2 مليون.
لكن التوظيف بقي قريباً من 5.2 مليون، وإجمالي حالات الانفصال عن العمل عند نحو 5.1 مليون، بينما استقرت حالات الاستقالة قرب 3.1 مليون.
أي أن سوق العمل لا ينهار.
لكنه أيضاً لا يظهر ديناميكية قوية.
عدد الفرص ينخفض، بينما التوظيف والاستقالات والتسريحات تتحرك بدرجة محدودة.
وهذه هي بيئة Low-Hire, Low-Fire: الشركات لا توظف بقوة، لكنها أيضاً لا تسرّح العمال بأعداد كبيرة.
🔮 نظرة مُركّب: سوق العمل يبدو عالقاً في منطقة وسطى. هذه البيئة قد تبقي البطالة مستقرة لبعض الوقت، لكنها تجعل العثور على وظيفة جديدة أصعب لمن هم خارج سوق العمل، وهو ما يساعد في تفسير تراجع ثقة المستهلك.
🔥 التضخم يعود إلى صدارة المشهد
الحدث الكبير التالي سيكون بيانات نفقات الاستهلاك الشخصي PCE.
توقعات الاقتصاديين الواردة في التقرير تشير إلى ارتفاع مؤشر PCE بنحو 3.7% على أساس سنوي في أغسطس، دون تغير عن يوليو.
أما التضخم الأساسي، الذي يستبعد الغذاء والطاقة، فمن المتوقع أن يبلغ 3.3% سنوياً.
كلا الرقمين سيبقى أعلى بوضوح من هدف الاحتياطي الفيدرالي البالغ 2%.
وهذا مهم لأن ارتفاع أسعار الوقود جاء لاحقاً خلال سبتمبر، ما يعني أن بيانات أغسطس لا تعكس بالكامل الصدمة الأخيرة في الطاقة.
الاحتياطي الفيدرالي نفسه قال في اجتماعه الأخير إن التضخم “لا يزال مرتفعاً”، وهو ما صاحب قرار رفع الفائدة إلى 3.75%–4.00%.
🔮 نظرة مُركّب: السوق يحتاج إلى تباطؤ التضخم كي يتراجع الضغط على العوائد. قراءة PCE ساخنة قد تعيد دفع عائد 10 سنوات باتجاه 5.3% وما فوق، بينما مفاجأة هبوطية يمكن أن تمنح الأسهم متنفساً.
🤖 أسهم الذكاء الاصطناعي والذاكرة ترتد
وسط الضغوط الماكرو، شهد قطاع أشباه الموصلات والذاكرة ارتداداً.
ارتفع صندوق Roundhill Memory ETF (DRAM) بنحو 3%، بعد تراجعه بأكثر من 3.5% في الجلسة السابقة.
كما ارتفع صندوق iShares Semiconductor ETF (SOXX) بنحو 1%، بعد انخفاضه بأكثر من 2% يوم الاثنين.
الحركة توضح أن المستثمرين لم يتخلوا عن قصة الذكاء الاصطناعي.
لكنهم أصبحوا أكثر حساسية للسعر والعوائد.
عندما تهبط الأسهم بقوة في جلسة، تظهر عمليات شراء انتقائية في اليوم التالي، خصوصاً إذا بقيت فرضية الطلب طويل الأجل على الذاكرة والحوسبة قائمة.
🔮 نظرة مُركّب: ارتداد الرقائق إيجابي، لكنه لا يلغي مشكلة التقييم. قطاع التكنولوجيا يستطيع الصمود أمام عوائد مرتفعة إذا استمرت الأرباح في النمو بسرعة، لكن كل ارتفاع إضافي في العائد يرفع سقف النتائج المطلوبة لتبرير الأسعار.
🧠 ميتا ترتد بأكثر من 3% مع توسع Muse
ارتفع سهم ميتا بلاتفورمز (META – Meta Platforms) بأكثر من 3% بعد هبوطه بنحو 5% في الجلسة السابقة.
جاء الارتداد بالتزامن مع إعلان الشركة توسيع أدوات Muse لتستهدف الشركات الصغيرة.
تشمل الأدوات إمكانية ربط Muse ببرامج خارجية مثل Canva وDropbox وSlack التابعة لـSalesforce.
وتطرح الشركة حالات استخدام تشمل تحليل التكاليف الشهرية، وصياغة الحملات الإعلانية، وتنظيم اتصالات العملاء.
وكان سهم Meta قد ارتفع بنحو 20% منذ إطلاق Muse في وقت سابق من سبتمبر، وفق التقرير.
🔮 نظرة مُركّب: السوق بدأ يتعامل مع Muse ليس فقط كمنتج للمستهلك، بل كبنية محتملة لزيادة ارتباط الشركات بمنظومة Meta. الاختبار المقبل هو تحويل الاستخدام المتزايد إلى إيرادات ملموسة.
🍎 آبل تضغط على مجموعة العمالقة السبعة
لم يكن الأداء إيجابياً لجميع أسهم التكنولوجيا الكبرى.
تراجع سهم إنفيديا (NVDA – Nvidia) بأقل من 1% بعد أن كان السهم الوحيد بين مجموعة العمالقة السبعة الذي أغلق مرتفعاً يوم الاثنين.
أما آبل (AAPL – Apple) فتراجعت بأكثر من 2.5%، وكانت من أكبر الضغوط داخل المجموعة.
وانخفض صندوق Roundhill Magnificent Seven ETF (MAGS) بنحو 0.2%.
وهذا يفسر جزئياً لماذا لم يكن ارتداد Meta والرقائق كافياً لدفع Nasdaq إلى المنطقة الخضراء.
🔮 نظرة مُركّب: السوق لم يعد يتعامل مع أسهم التكنولوجيا الكبرى ككتلة واحدة. التباين داخل المجموعة يتسع، ما يجعل اختيار الشركات أكثر أهمية من مجرد امتلاك تعرض عام لقطاع التكنولوجيا.
💥 فيكو تنهار 27% بعد تهديد هيمنتها على تقييم الائتمان
كانت إحدى أعنف حركات الجلسة في سهم فير آيزاك (FICO – Fair Isaac)، الذي انهار بنحو 27%.
السبب جاء بعد تحرك تنظيمي لزيادة المنافسة في سوق درجات الائتمان المستخدمة في الرهون العقارية.
أعلن رئيس الوكالة الفيدرالية لتمويل الإسكان أن Fannie Mae وFreddie Mac ستستخدمان شبكة تسعير موحدة تشمل VantageScore 4.0 إلى جانب FICO Classic. وتؤكد تقارير منشورة في 29 سبتمبر جوهر هذا التغيير.
المشكلة بالنسبة إلى FICO ليست خسارة إيراد يوم واحد.
إنها تهديد لميزة هيكلية طويلة الأمد.
إذا أصبح للمقرضين بديل عملي في جزء أساسي من سوق الرهن العقاري، فإن القوة التسعيرية والاحتكار الفعلي الذي استفادت منه الشركة قد يتعرضان للضغط.
🔮 نظرة مُركّب: هبوط 27% يعكس إعادة تقييم لنوعية الخندق التنافسي نفسه. عندما تتغير قواعد السوق التي تحمي منتجاً مهيمناً، يصبح السؤال أكبر من نتائج الربع المقبل: ما مقدار الأرباح التي يمكن الدفاع عنها على المدى الطويل؟
🚢 كرنفال تقفز 14% وتقود أسهم الرحلات البحرية
في المقابل، كانت كرنفال (CCL – Carnival Corporation) من أبرز الرابحين، إذ قفز السهم بنحو 14% بعد نتائج فصلية قوية ونظرة مستقبلية إيجابية.
بلغت ربحية السهم المعدلة $1.43، مقابل توقعات بنحو $1.35.
كما ارتفعت الإيرادات 3.5% على أساس سنوي إلى $8.44 مليار، متجاوزة توقعات بنحو $8.35 مليار.
وتتوقع الشركة ارتفاع صافي العوائد خلال السنة المالية 2026 بنسبة 3.8%، مقابل توقعات سوقية عند 3.2%.
كما قالت إن الحجوزات والأسعار لعام 2027 وصلت إلى مستويات قياسية.
وامتدت المكاسب إلى المنافسين، إذ ارتفعت رويال كاريبيان (RCL – Royal Caribbean Cruises) بنحو 6%، وصعدت نورويجيان كروز لاين (NCLH – Norwegian Cruise Line Holdings) بنحو 4.5%.
🔮 نظرة مُركّب: قوة الحجوزات والأسعار المستقبلية أكثر أهمية من مجرد تجاوز أرباح ربع واحد. استمرار الطلب رغم ارتفاع تكاليف الوقود يشير إلى قوة تسعيرية جيدة في قطاع الرحلات البحرية.
🚗 كارماكس ترتفع بعد مفاجأة الأرباح
ارتفع سهم كارماكس (KMX – CarMax) بنحو 5% بعد إعلان نتائج الربع الثاني من السنة المالية 2027.
حققت الشركة ربحية سهم قدرها $1.16 مقابل $0.64 قبل عام، بينما ارتفعت الإيرادات 19.5% إلى $7.88 مليار.
كما نما إجمالي الوحدات المباعة بالتجزئة والجملة 14.7% إلى 387,735 سيارة.
القصة الأساسية كانت زيادة حجم المبيعات وتحسن نشاط التمويل، بالتزامن مع تحسن كفاءة المصروفات.
لكن إجمالي الربح لكل سيارة تراجع، ما يعكس استخدام الشركة لتسعير أكثر تنافسية لدعم الأحجام.
🔮 نظرة مُركّب: السوق كافأ CarMax على تحول نمو الوحدات إلى قفزة أكبر في الأرباح. التحدي المقبل هو الحفاظ على هذا النمو دون الحاجة إلى التضحية المستمرة بهامش الربح لكل سيارة.
🧬 آيوفانس تقفز 38% بعد رفع التوقعات
قفز سهم آيوفانس بيوثيرابيوتكس (IOVA – Iovance Biotherapeutics) بنحو 38% بعد رفع الشركة توقعاتها لإيرادات السنة المالية 2026.
أصبحت الشركة تتوقع إيرادات بين $410 مليون و**$420 مليون**، مقارنة بالنطاق السابق البالغ $350–$370 مليون.
ويمثل منتصف النطاق الجديد نمواً سنوياً يقارب 60%.
وقالت الشركة إن التحسن يعود إلى قوة الطلب الأمريكي على علاجي السرطان Amtagvi وProleukin.
وبعد قفزة الثلاثاء، وصل السهم إلى نحو $15.15، مرتفعاً بأكثر من 450% منذ بداية 2026 عندما كان عند $2.73.
🔮 نظرة مُركّب: رفع التوقعات بهذه القوة أهم من مجرد تجاوز ربع واحد، لأنه يشير إلى تسارع تجاري فعلي. لكن بعد ارتفاع يتجاوز 450% منذ بداية العام، تصبح التوقعات المستقبلية أعلى بكثير أيضاً.
🌐 كورنينغ ترتفع 5% بعد صفقة بقيمة 3 مليارات دولار
ارتفع سهم كورنينغ (GLW – Corning) بنحو 5% بعد توقيع اتفاقية بقيمة $3 مليارات لتوريد الألياف والكابلات إلى إيه تي آند تي (T – AT&T).
وتأتي الصفقة مع استمرار الاستثمار في شبكات الألياف عالية السرعة.
وكان سهم Corning قد ارتفع بالفعل بأكثر من 80% منذ بداية العام قبل الإعلان.
أما سهم AT&T فتراجع بأكثر من 1% خلال الجلسة.
🔮 نظرة مُركّب: الصفقة تدعم رؤية أن الطلب على البنية التحتية للاتصال سيبقى قوياً مع زيادة استهلاك البيانات والحوسبة. لكن بعد صعود السهم بأكثر من 80%، سيصبح التنفيذ ونمو الأرباح الفعليان ضروريين لدعم التقييم.
⚡ المرافق القطاع الوحيد المرتفع في S&P 500
وسط ضعف السوق، كان قطاع المرافق الاستثناء.
ارتفع قطاع المرافق في S&P 500 بنحو 0.8%، وكان القطاع الوحيد من بين القطاعات الـ11 الرئيسية الذي أنهى تلك المرحلة من الجلسة في المنطقة الخضراء.
وقاد إديسون إنترناشيونال (EIX – Edison International) المكاسب بارتفاع يقارب 2.5%.
هذه الحركة تعكس جزئياً انتقال المستثمرين إلى قطاعات أكثر دفاعية في جلسة تتسم بارتفاع العوائد وضعف الثقة الاقتصادية.
🔮 نظرة مُركّب: صعود المرافق وحدها بينما تتراجع معظم القطاعات يعكس قدراً من الدفاعية داخل السوق. المستثمر لم يخرج بالكامل من الأسهم، لكنه يعيد توزيع المخاطر.
₿ البيتكوين يستقر قرب 83,400 دولار
تداولت البيتكوين (BTC-USD – Bitcoin) قرب $83,400، دون تغير كبير خلال آخر 24 ساعة وفق تحديث الإغلاق.
الاستقرار لافت في ظل ارتفاع عوائد السندات واستمرار قوة الدولار.
عادةً ما تمثل العوائد الحقيقية المرتفعة والدولار القوي بيئة أكثر صعوبة للأصول التي لا تولد تدفقات نقدية.
لكن Bitcoin لم تشهد موجة بيع كبيرة خلال الجلسة.
🔮 نظرة مُركّب: تماسك Bitcoin أمام عائد 10 سنوات فوق 5.2% إيجابي من ناحية القوة النسبية، لكن استمرار صعود العوائد قد يبقى اختباراً مهماً للسيولة والمخاطرة في سوق الكريبتو.
💵 الدولار يواصل الصعود والذهب يتماسك فوق 4,200 دولار
ارتفع مؤشر الدولار الأمريكي 0.2% إلى نحو 101.38.
في المقابل، صعدت عقود الذهب (GC=F – Gold Futures) بنسبة 0.9% إلى نحو $4,205 للأونصة.
الجمع بين ارتفاع الدولار والذهب قد يبدو غير معتاد، لكنه يصبح أكثر قابلية للفهم عندما تتزامن مخاطر التضخم مع التوترات الجيوسياسية وعدم اليقين بشأن السياسة النقدية.
المستثمرون يتعاملون هنا مع أكثر من عامل في الوقت نفسه:
عوائد مرتفعة تضغط على الذهب.
تضخم مرتفع يدعمه.
وتوتر جيوسياسي يزيد الطلب على التحوط.
🔮 نظرة مُركّب: قدرة الذهب على الارتفاع رغم قوة الدولار والعوائد تعكس استمرار الطلب على التحوط. لكن المعدن سيظل حساساً جداً لأي تغيير مفاجئ في توقعات الفائدة بعد بيانات التضخم.
✈️ تراجع السفر الجوي يضيف إشارة اقتصادية أخرى
أظهرت بيانات المرور عبر نقاط تفتيش المطارات الأمريكية تراجعاً في نشاط السفر.
وقدر اقتصاديون أن حركة السفر الجوي في سبتمبر أصبحت أقل بنحو 5% من ذروتها الأخيرة المسجلة في 2024.
هذه البيانات لا تكفي بمفردها لإعلان تباطؤ اقتصادي كبير.
لكن أهميتها تأتي من كونها عالية التواتر، إذ تظهر بصورة يومية مقارنة بالبيانات الاقتصادية التقليدية التي تصل بتأخير.
ومع انخفاض ثقة المستهلك وضعف نمو فرص العمل، يصبح تراجع السفر جزءاً إضافياً من الصورة.
🔮 نظرة مُركّب: لا ينبغي بناء فرضية ركود على حركة المطارات وحدها، لكن اجتماع عدة مؤشرات استهلاكية ضعيفة في الوقت نفسه يستحق المتابعة، خصوصاً إذا بدأ الإنفاق التقديري في التباطؤ بصورة أوسع.
🚘 تسلا تؤجل حدث رودستر والسهم يواصل التراجع
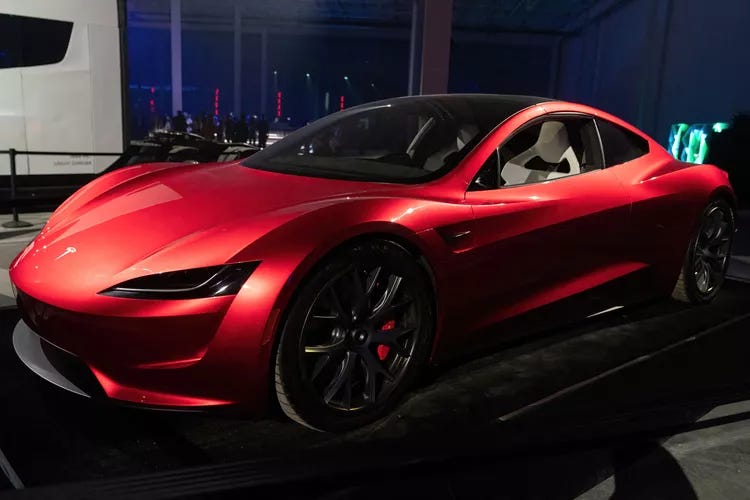
تراجعت تسلا (TSLA – Tesla) بنحو 1% بعد إعلان تأجيل حدث الكشف عن Roadster بسبب توقعات الطقس القاسي في تكساس.
بدلاً من الموعد المقرر يوم الخميس، أصبح الحدث مقرراً في 15 أكتوبر.
السهم أصبح منخفضاً بأكثر من 20% منذ بداية العام.
التأجيل بسبب الطقس لا يغير بحد ذاته أساسيات الشركة، لكنه يأتي في وقت يراقب فيه المستثمرون عن كثب جدول منتجات Tesla ومشاريع القيادة الذاتية وعمليات التسليم.
🔮 نظرة مُركّب: تأجيل حدث واحد بسبب الطقس ليس قضية استثمارية جوهرية، لكن حساسية السهم للأخبار ترتفع عندما تكون توقعات التنفيذ المستقبلية جزءاً كبيراً من التقييم.
🧠 ميكرون أمام اختبار أرباح مهم
تستعد ميكرون تكنولوجي (MU – Micron Technology) لإعلان نتائجها بعد إغلاق السوق يوم الأربعاء.
وتشير أسعار عقود الخيارات إلى توقع حركة تصل إلى نحو 7% في أي من الاتجاهين بحلول نهاية الأسبوع.
السهم تضاعف تقريباً عدة مرات منذ بداية العام مع طفرة الطلب المرتبط بالذكاء الاصطناعي والذاكرة، لكنه تراجع عن قممه الأخيرة وسط تساؤلات بشأن استدامة النمو.
ويرى محللون أن فجوة العرض والطلب في الذاكرة قد تتسع مع الدخول إلى 2027.
🔮 نظرة مُركّب: نتائج Micron قد تصبح اختباراً أوسع لفرضية الإنفاق على الذكاء الاصطناعي. بعد الارتفاع الضخم في السهم، لن يكفي تجاوز التوقعات فقط؛ السوق سيبحث عن دليل على استمرار الطلب والتسعير خلال 2027.
🔭 النظرة المستقبلية
جلسة الثلاثاء لم تقدم للمستثمر إجابة نهائية، لكنها حددت بوضوح ما سيقود السوق خلال الأيام المقبلة.
العائد على سندات 10 سنوات أصبح العامل الأول الذي يجب مراقبته بعد وصوله إلى أكثر من 5.29%.
إذا واصل التحرك نحو 5.5%، فقد تزداد الضغوط على مضاعفات تقييم الأسهم، خصوصاً التكنولوجيا والنمو.
في المقابل، استمرار هبوط النفط يمكن أن يخفف المخاوف التضخمية، خصوصاً إذا بدأ خام برنت بالابتعاد بصورة مستدامة عن منطقة $100.
بيانات المستهلك وسوق العمل أضافت معضلة أخرى.
ثقة المستهلك هبطت إلى 81.9، الأدنى منذ 2014، بينما انخفضت فرص العمل إلى 7.1 مليون.
لكن الاختبار المباشر التالي سيكون التضخم.
السوق ينتظر بيانات PCE، ثم تقرير الوظائف الأمريكي يوم الجمعة.
إذا جاءت بيانات التضخم أعلى من المتوقع بالتزامن مع سوق عمل متماسك، فقد تتعزز توقعات السياسة النقدية الأكثر تشدداً.
أما إذا تباطأ التضخم وظهرت علامات إضافية على ضعف سوق العمل، فقد تتراجع العوائد وتتحسن شهية المخاطرة.
🧾 خلاصة مُركّب: المشكلة ليست في هبوط الأسهم 0.2%.. بل في وصول تكلفة المال إلى مستوى جديد
أنهت وول ستريت جلسة أخرى منخفضة، لكن الأرقام الصغيرة للمؤشرات لا تعكس بالكامل حجم التحول الجاري في الخلفية.
داو جونز تراجع 0.3%.
S&P 500 انخفض 0.2%.
وناسداك خسر 0.1%.
لكن عائد 10 سنوات تجاوز 5.29% ووصل إلى أعلى مستوى منذ 2007.
وفي الوقت نفسه، هبطت ثقة المستهلك إلى 81.9، بينما انخفضت فرص العمل إلى 7.1 مليون.
النفط قدم بعض الراحة مع تراجع WTI إلى $89.25 وبرنت إلى $102.55.
وعلى مستوى الشركات، ظهرت سوق شديدة التباين:
ميتا ارتفعت بأكثر من 3%.
كرنفال قفزت 14%.
كارماكس ارتفعت نحو 5%.
آيوفانس قفزت 38%.
كورنينغ صعدت 5%.
بينما انهارت فيكو بنحو 27% بعد التغيير المرتبط بالمنافسة في تقييم الائتمان العقاري.
وهذا يوضح طبيعة السوق الحالية:
المؤشر نفسه يتحرك قليلاً، لكن إعادة التسعير تحت السطح عنيفة.
المرحلة المقبلة ستدور حول ثلاثة متغيرات:
العوائد. التضخم. الوظائف.
إذا استمرت العوائد في الارتفاع، ستصبح التقييمات المرتفعة أصعب في الدفاع عنها.
وإذا تراجع النفط والتضخم، قد يحصل السوق على مساحة للتنفس.
أما إذا اجتمع تضخم مرتفع مع ضعف أكبر في المستهلك وسوق العمل، فستصبح المعادلة أكثر تعقيداً بالنسبة إلى الأسهم والسياسة النقدية معاً.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
