


تدخل الأسواق العالمية جلسة الثلاثاء 17 نوفمبر 2026 وسط تقاطع استثنائي بين أزمة الحوكمة في إنفيديا (NVDA – Nvidia)، وتشديد القيود الأميركية على الرقائق ومعدات مراكز البيانات الصينية، وتراجع ثقة مديري الصناديق في وتيرة الإنفاق على الذكاء الاصطناعي (AI)، واقتراب نتائج إنفيديا وطرح أنثروبيك (Anthropic).
وفي الخلفية، يعيد الاحتياطي الفيدرالي (Federal Reserve) تقييم أثر الذكاء الاصطناعي على النمو والوظائف والاستقرار المالي، بينما تواصل الأسواق الأوروبية والآسيوية التعامل مع موجة نفور من المخاطرة.
التحول الأبرز جاء من استطلاع بنك أوف أميركا (BAC – Bank of America): فقد انخفض صافي الوزن الزائد لأسهم التكنولوجيا في محافظ المستثمرين من 37% إلى 12% خلال شهر، في أكبر تقليص شهري للمخصصات منذ يونيو 2006.
وفي الوقت نفسه، أنشأت إنفيديا لجنة دائمة على مستوى مجلس الإدارة لمراقبة الأمن القومي وضوابط التصدير، قبل ساعات من إعلان نتائج فصلية يتوقع أن تتجاوز إيراداتها 109 مليارات دولار.
وهذه التطورات لا تعني أن نمو القطاع انتهى، لكنها تنقل النقاش من حجم المبيعات وحده إلى جودة الأرباح والهوامش والتمويل والامتثال واستمرارية القيادة.
🛡️ 1. إنفيديا تنشئ لجنة للأمن القومي وضوابط التصدير
أعلنت إنفيديا تأسيس لجنة الإشراف على الأمن القومي وضوابط التصدير (National Security and Export Control Oversight Committee) على مستوى مجلس الإدارة، لمراقبة سياسات الأمن القومي والامتثال لقواعد التصدير والتجارة العالمية، بالتعاون مع خبراء مستقلين في القانون والأمن والتجارة.
بحسب رويترز، تترأس اللجنة سوزان نورا جونسون (Suzanne Nora Johnson)، نائبة الرئيس السابقة في غولدمان ساكس (Goldman Sachs)، وتضم ستيفن نيل (Stephen Neal)، الرئيس التنفيذي السابق لمكتب المحاماة كولي (Cooley LLP)، وجون دابيري (John Dabiri)، أستاذ هندسة الطيران والميكانيكا في معهد كاليفورنيا للتكنولوجيا (Caltech).
ستجتمع اللجنة مرة واحدة على الأقل كل ربع سنة، بما في ذلك لقاءات مع الإدارة وجلسات تنفيذية، وستعمل على تعزيز فرق الشركة القائمة المعنية بالأمن القومي والامتثال التجاري. وذكرت رويترز أن بيان الوكالة للشركة لعام 2026 لم يُظهر وجود رئيس تنفيذي للامتثال (Chief Compliance Officer).
ستقدم فرق الأمن القومي والامتثال للتجارة العالمية تقاريرها إلى اللجنة، بينما تتولى الرئيسة التنفيذية المؤقتة كوليت كريس (Colette Kress) العمليات اليومية. وأكد رئيس مجلس الإدارة هارفي جونز (Harvey Jones) الالتزام بالتعاون مع الحكومات والقطاع الصناعي لحماية الأمن القومي مع استمرار الابتكار التكنولوجي.
رحّب الرئيس الأميركي دونالد ترامب (Donald Trump) بالخطوة خلال زيارة مانيلا في الفلبين، أثناء مناسبة مع قادة أستراليا والهند واليابان، واعتبر إنشاء اللجنة فكرة جيدة، مشيدًا بالشركة.
جاءت الخطوة بعد استقالة المؤسس والرئيس التنفيذي السابق جنسن هوانغ (Jensen Huang) على خلفية تقارير عن علاقات شخصية، منها علاقة مزعومة بسيدة اشتبهت جهات أميركية بصلتها بالاستخبارات الصينية. هذه اتهامات واشتبهات منسوبة إلى التقارير وليست إثباتًا قضائيًا للتجسس أو لتسريب أسرار الشركة.
قالت رويترز إن الأزمة محَت أكثر من 400 مليار دولار من القيمة السوقية للشركة حتى إغلاق الاثنين، فيما قدّرت تغطية أخرى الخسارة بنحو 410 مليارات دولار. ولم يتضح فورًا ما إذا كان تأسيس اللجنة ردًا مباشرًا على تلك العلاقات؛ ولم تقدم الشركة تعليقًا إضافيًا عند طلب رويترز.
🧠 نظرة مُركّب: إنشاء لجنة متخصصة قد يحسّن المساءلة المؤسسية ويطمئن الجهات التنظيمية، لكنه ليس دليلًا على انتهاء التحقيقات أو تلاشي المخاطر. والأهم متابعة صلاحيات اللجنة الفعلية، واستقلال خبرائها، وقدرتها على مراقبة قرارات التصدير والاستثمار، لا الاكتفاء بالإعلان التنظيمي.
👤 2. صراع إعادة جنسن هوانغ وتداخل السياسة مع حوكمة الشركة
أفادت رويترز، نقلًا عن 3 أشخاص، بأن مجلس إدارة إنفيديا لا يدرس إعادة جنسن هوانغ إلى منصب الرئيس التنفيذي، رغم حملة مؤيدة لعودته شارك فيها شخصيات من وادي السيليكون، بينها إيلون ماسك (Elon Musk).
يضغط جزء من مجتمع التكنولوجيا باتجاه عودة المؤسس الذي ارتبط اسمه بصعود الشركة، بينما يدعو أعضاء في الكونغرس الأميركي إلى تدقيق أكبر في ممارسات الشركة وعلاقاتها بالصين. وذكرت تغطية ياهو فاينانس (Yahoo Finance) أن 10 محللين على الأقل خفّضوا توصياتهم من شراء (Buy) إلى احتفاظ (Hold).
أشارت التغطية إلى خلاف علني داخل الإدارة الأميركية؛ إذ اتهم وزير الخزانة سكوت بيسنت (Scott Bessent) وزير التجارة هوارد لوتنيك (Howard Lutnick) بالتقصير في منع وصول رقائق إنفيديا المتقدمة إلى الصين. وهذه اتهامات سياسية منقولة وليست نتائج تحقيق مثبتة.
تعرض سهم إنفيديا لخسارة أسبوعية تقارب 13%، وأغلق يوم 16 نوفمبر عند 156.14 دولارًا منخفضًا 6.71 دولارات (-4.12%) بحسب لقطة السعر المرفقة بأحد التقارير؛ ثم ظهرت أسعار ما قبل الافتتاح يوم الثلاثاء حول 157.50 دولارًا (+0.87%)، مع اختلاف القراءات اللحظية بين المصادر.
لا يقتصر الخلاف على الأشخاص؛ بل يتعلق أيضًا بموقف هوانغ السابق الداعم لتوسيع مبيعات الرقائق إلى الصين، في مقابل مطالب أميركية أشد تقييدًا لأسباب تتعلق بالأمن القومي.
🧠 نظرة مُركّب: تكشف الأزمة اعتماد المستثمرين الكبير على قيادة المؤسس، لكنها تبرز كذلك خطر ربط القيمة المستقبلية للشركة بشخص واحد. ويتعين فصل التقييم المالي عن الادعاءات غير المثبتة، مع متابعة خطة الخلافة الإدارية واستقلال مجلس الإدارة.
💰 3. نتائج إنفيديا: نمو قياسي متوقع لكن الهوامش والإنفاق أهم من المفاجأة الإيجابية
تعلن إنفيديا (NVDA) نتائج الربع الثالث من سنتها المالية بعد إغلاق السوق الأميركية يوم الثلاثاء 17 نوفمبر، في أول إعلان أرباح منذ استقالة هوانغ، وتقدمه كوليت كريس بصفتها الرئيسة التنفيذية المؤقتة والمديرة المالية السابقة.
توقعت الشركة في أغسطس إيرادات تقارب 108 مليارات دولار للربع، بزيادة تقارب 90% على أساس سنوي؛ فيما تشير تقديرات محللين منشورة إلى إيرادات قرب 109–109.5 مليارات دولار. وسجلت الشركة في الربع السابق مبيعات 96.2 مليار دولار بنمو 106%، وتجاوزت الحد الأعلى لتوقعاتها في 14 ربعًا متتاليًا، بحسب التقرير.
من أهم نقاط المراقبة هامش الربح الإجمالي (Gross Margin): فقد بلغ نحو 75% في الربع الثاني، وتوقعت الشركة 74% في الثالث ثم 71–72% في الرابع، وسط ارتفاع تكلفة رقائق الذاكرة وضغوط سلاسل التوريد.
قالت كريس سابقًا إن الطلب يتجاوز المعروض وإن الموردين يعملون بكامل طاقتهم، مع نقص في الذاكرة. ويريد المستثمرون معرفة سرعة توسيع الطاقة الإنتاجية، ومدى انعكاس ذلك على المبيعات والتكاليف.
كانت الشركة قد تحدثت في أغسطس عن احتمال نمو الإيرادات بنحو 70% في سنتها المالية 2028. ويترقب المستثمرون تأكيد هذا المسار، والتوجيه للربع الرابع، ومصير التزامات الاستثمار والتمويل في العملاء والموردين.
نقلت رويترز تقديرات بأن لدى إنفيديا التزامات تتجاوز 500 مليار دولار تشمل ضمانات التوريد والطاقة الاستيعابية لشراء الرقائق وإيجارات مراكز البيانات والاستثمارات في الأسهم؛ وهي تقديرات وليست رقمًا محاسبيًا موحدًا مثبتًا في النصوص.
يرى داني هيوسون (Danni Hewson) من إيه جيه بيل (AJ Bell) أن رؤية هوانغ التقنية وشخصيته القيادية كانتا عنصرين أساسيين في نجاح الشركة، وأن غيابه يترك فراغًا يصعب تعويضه. ويراقب المحللون توزيع مسؤوليات تطوير المنتجات والعلاقات مع العملاء.
تتضمن المخاطر احتمال إبطاء الإدارة الجديدة الاستثمارات الضخمة في الشركات المرتبطة بمنظومة الذكاء الاصطناعي، بما قد ينعكس على الطلب المتبادل داخل القطاع. وذكر يو بي إس (UBS) أن السوق يسعّر حركة ضمنية تقارب 7.8% للسهم، وأن تجاوز التوقعات ورفع التوجيهات باتا جزءًا من توقعات المستثمرين بالفعل.
🧠 نظرة مُركّب: لا تكفي إيرادات قياسية وحدها لدعم السهم إذا تراجعت الهوامش أو ضعف التوجيه المستقبلي أو تغيرت استراتيجية تمويل العملاء. ستكون نوعية النمو وقدرة الشركة على تحويل المبيعات إلى تدفقات نقدية، إلى جانب وضوح القيادة، أبرز معايير الحكم على النتائج.
🗽 4. واشنطن تشدد الوصول إلى الحوسبة الأميركية وتستهدف معدات مراكز البيانات الصينية
أعلنت الولايات المتحدة قواعد أشد لتقييد وصول جهات صينية إلى القدرة الحاسوبية المتقدمة (Advanced Computing Capacity) من رقائق أميركية، حتى عندما تُستخدم عبر مراكز بيانات خارج الصين، في محاولة لسد ثغرة استئجار الحوسبة عن بُعد بدل استيراد الرقائق مباشرة.
وفق التفاصيل المنشورة، تحتاج مراكز البيانات حول العالم إلى ترخيص أميركي لتقديم كميات كبيرة من القدرة الحاسوبية المتقدمة لشركات يقع مقرها في الصين أو ماكاو أو دول خاضعة لحظر أسلحة أميركي.
تشمل متطلبات ترخيص شحن الرقائق المتقدمة وجهات مثل سنغافورة وماليزيا وتايلاند وإندونيسيا والبرازيل، التي تعتبرها وزارة التجارة الأميركية أكثر عرضة لمخاطر تحويل وجهة الاستخدام (Diversion). وأورد التقرير استثناءً للشركات الأميركية التي تشغّل مراكز بيانات في هذه الدول من متطلب الترخيص الجديد للشحنات.
من المتوقع أن تؤدي القواعد إلى تأخير بعض الشحنات أثناء الحصول على التراخيص، وربما تخفيض الطلب من مراكز بيانات خارجية تؤجر القدرة الحاسوبية لعملاء صينيين.
بالتوازي، كشفت رويترز أن إدارة ترامب تمضي في مشروع حظر استيراد طرز جديدة من أجهزة الإرسال والاستقبال الضوئية الصينية (Optical Transceivers) المستخدمة في نقل البيانات بسرعة الضوء عبر الألياف داخل مراكز البيانات، رغم اعتراض شركات تكنولوجية أميركية.
شاركت أمازون (AMZN – Amazon) وغوغل (Google) وميتا (META – Meta) وكورويف (CRWV – CoreWeave) وسيسكو (CSCO – Cisco) إلى جانب مايكروسوفت (MSFT – Microsoft) في مناقشات مع البيت الأبيض، وحذّر مسؤولون من أن الامتثال الكامل قد يستغرق حتى 10 سنوات، بحسب أشخاص مطلعين على الاجتماعات.
تدرس لجنة الاتصالات الفيدرالية (FCC) القيود بدافع مخاوف من إمكان استغلال المكونات الصينية في سرقة البيانات أو زرع برمجيات خبيثة أو تعطيل خدمات مراكز البيانات. وهذه مخاطر أمنية محتملة لا تعني أن كل جهاز صيني ارتكب مخالفة.
تملك الصين نحو ثلثي السوق العالمية لأجهزة الإرسال والاستقبال الضوئية، وفق كاونتربوينت ريسيرش (Counterpoint Research). ومن الموردين البارزين إي أوبتولينك (300502.SZ – Eoptolink) وتشونغجي إنولايت (300308.SZ – Zhongji Innolight)؛ وقد أُدرجت الأخيرة ضمن قائمة أميركية لشركات يُعتقد أنها مدعومة عسكريًا.
تتنافس شركتا كوهيرنت (COHR – Coherent) ولومينتوم (LITE – Lumentum) الأميركيتان مع الموردين الصينيين، لكن تقريرًا لـمؤسسة الابتكار الأميركي (Foundation for American Innovation) رأى أنهما لا تمتلكان بعد حجم الإنتاج اللازم لتعويض الموردين الصينيين بالكامل.
حذرت الشركات من احتمال رد صيني بمنع تصدير فوسفيد الإنديوم (Indium Phosphide)، وهو مادة أساسية لإنتاج المكونات الضوئية. ولم تعلق معظم الشركات والجهات المذكورة على طلبات رويترز، فيما امتنع البيت الأبيض عن التعليق على تفاصيل الضغط السياسي.
أشار مسؤول في البيت الأبيض إلى أن قيودًا سابقة على معدات أجنبية أدت إلى استثمارات بمليارات الدولارات ووظائف أميركية جديدة؛ كما سبق أن فرضت FCC قيودًا على طرز جديدة من الطائرات المسيّرة والروبوتات ومحولات الطاقة وأجهزة التوجيه الصينية.
🧠 نظرة مُركّب: يتشكل خطر مزدوج على قطاع مراكز البيانات: تقييد الطلب الصيني على الحوسبة الأميركية وارتفاع تكلفة إعادة تشكيل سلاسل الإمداد داخل الولايات المتحدة. وقد تستفيد شركات محلية على المدى الطويل، لكن محدودية القدرة البديلة وخطر الرد الصيني يجعلان الانتقال مكلفًا ومعقدًا.
🔍 5. تحقيق ميغاسبيد وقضية سنغافورة: ما هو مثبت وما يزال محل ادعاء؟
تركزت تقارير على ميغاسبيد إنترناشونال (Megaspeed International)، شركة حوسبة سحابية مقرها سنغافورة، وعلى مديرة سابقة تدعى أليس هوانغ (Alice Huang)، التي قيل إن علاقة شخصية ربطتها بجنسن هوانغ. وأكدت الشركة في تصريح سابق أن أليس غادرتها في أغسطس 2025.
ذكرت تغطية أن السلطات الأميركية تحقق في مزاعم مساعدة شركات صينية على الحصول على قدرات رقائق إنفيديا المتقدمة بما يخالف ضوابط التصدير، وأن وزارة التجارة فتحت تحقيقًا متعلقًا بمخالفات محتملة في 2024.
نفت الصين مزاعم التجسس المنسوبة إليها، وقالت ميغاسبيد إنها تمارس أعمالًا مشروعة واستعانت بمستشارين قانونيين خارجيين للتحقيق. ولا تتضمن المواد المقدمة حكمًا قضائيًا نهائيًا يثبت التجسس أو تهريب الرقائق أو تورط هوانغ في تسريب أسرار.
جعلت القضية مسارات المبيعات في آسيا، وخصوصًا سنغافورة، محورًا إضافيًا لأسئلة المستثمرين بشأن نتائج إنفيديا وقدرتها على الامتثال.
🧠 نظرة مُركّب: يجب الفصل بوضوح بين وجود تحقيق وثبوت المخالفة. ماليًا، قد تؤثر التحقيقات حتى قبل صدور نتائجها عبر تأخير الشحنات وزيادة تكاليف الامتثال؛ لكن لا يجوز تحويل المزاعم إلى حقائق قطعية عند تقييم الشركة أو الأشخاص.
📉 6. استطلاع بنك أوف أميركا: أكبر تقليص للتكنولوجيا منذ 2006
أظهر استطلاع مديري الصناديق الشهري لدى بنك أوف أميركا (BAC) انخفاض صافي المراكز ذات الوزن الزائد في التكنولوجيا (Net Overweight) إلى 12% من 37% قبل شهر، وهو أكبر تخفيض شهري للمخصصات منذ يونيو 2006.
يعتقد 38% من المشاركين، وهي نسبة قياسية بحسب الاستطلاع، أن الشركات تستثمر أكثر من اللازم، فيما يتوقع 52% أن تعلن إحدى شركات الحوسبة العملاقة خفض الإنفاق الرأسمالي (Capex) خلال 6 أشهر.
تصدرت فقاعة الذكاء الاصطناعي (AI Bubble) قائمة المخاطر الطرفية (Tail Risks)، تلتها مخاطر حدث ائتماني لدى شركة حوسبة عملاقة (Hyperscaler Credit Event)؛ في المقابل تراجعت المخاوف من التضخم والارتفاع غير المنظم لعوائد السندات.
انتقل بعض المستثمرين نحو السندات، ليصبح وزنها دون المستوى المرجعي بأقل مقدار منذ نوفمبر 2025. ومع ذلك، لا يعكس الاستطلاع خوفًا واسعًا من ركود عالمي: 3% فقط توقعوا ركودًا، وانخفضت الأرصدة النقدية إلى أدنى مستوياتها في 3 أشهر.
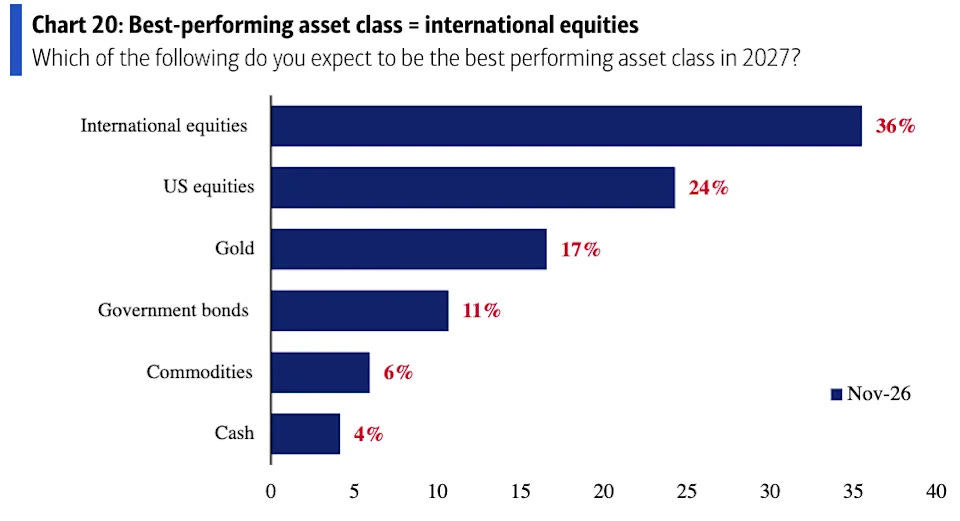
يرى 36% أن الأسهم الدولية ستكون الأفضل أداءً في 2027، مقابل 24% للأسهم الأميركية و17% للذهب؛ وتوقع 42% أن يكون الين الياباني (JPY) أفضل العملات أداءً.
شمل الاستطلاع 169 مستثمرًا يديرون أصولًا بقيمة 461 مليار دولار. وذكرت التغطية أن ناسداك خسر أكثر من 5% في أكتوبر، مع استمرار ضغوط التكنولوجيا في نوفمبر؛ ويجب التمييز بين تلك الفترات وقراءات المؤشر منذ بداية السنة في مصادر أخرى.
تعكس النتائج مخاوف من تباطؤ بناء مراكز البيانات بعد انتخابات التجديد النصفي الأميركية، ومن تضخم التزامات التمويل داخل منظومة الذكاء الاصطناعي.
🧠 نظرة مُركّب: الاستطلاع لا يشير إلى هروب شامل من المخاطرة بقدر ما يكشف تغيرًا في نوع المخاطرة المقبولة: خفض التكنولوجيا والبحث عن فرص دولية وسندات، مع بقاء التوقعات الاقتصادية العامة متماسكة. وتظل مخاوف الإنفاق الرأسمالي والائتمان أكثر دلالة من حركة سعر سهم واحد.
🌐 7. ثلاث قراءات لأسواق 2027: تفاؤل مورغان ستانلي وحذر مديري الصناديق
أعلن مورغان ستانلي (MS – Morgan Stanley) موقف أقصى وزن زائد للأسهم (Max Overweight) لعام 2027، معتبرًا أن دورة الإنفاق على الذكاء الاصطناعي يمكن أن تدعم الاقتصاد العالمي والأصول عالية المخاطر بعد تراجع تقييماتها.
لخص استراتيجيو البنك موقفهم بالاستعداد لتحمل المخاطرة بعد أن أصبحت أسعار الأصول أكثر جاذبية نسبيًا؛ لكن كاتب ياهو فاينانس برايان سوزي (Brian Sozzi) أشار إلى أن هذا الموقف المتفائل جدًا لا يناسب كل المستثمرين.
يقدم استطلاع بنك أوف أميركا ثلاث إشارات أكثر توازنًا: زيادة الاهتمام بالأسهم الدولية، واستمرار اهتمام المستثمرين بالتكنولوجيا رغم الهبوط الأخير، واحتمال تحقيق الأسهم مكاسب أكثر اعتدالًا في 2027.
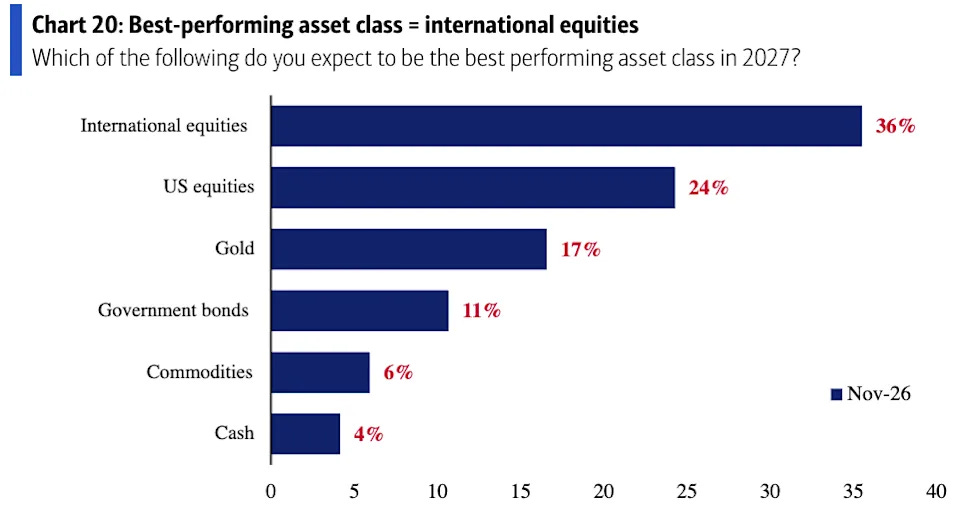
تتفق هذه القراءة مع توزيع توقعات الأداء في الاستطلاع: 36% للأسواق الدولية و24% للأسهم الأميركية و17% للذهب، من دون وجود توقع رقمي موحد وملزم لعائد الأسهم الأميركية.
🧠 نظرة مُركّب: الفارق بين أقصى تفاؤل مورغان ستانلي وحذر الاستطلاع يعكس اختلاف الأفق الزمني وتحمّل المخاطرة. ومن الخطأ استنتاج أن جميع مديري الصناديق متشائمون أو أن تفاؤل بنك واحد يضمن صعود الأسواق في 2027.
🏦 8. الفيدرالي يدرس أثر الذكاء الاصطناعي على الوظائف والنمو والاستقرار المالي
افتتح رئيس الاحتياطي الفيدرالي كيفن وارش (Kevin Warsh) في سان فرانسيسكو أول جلسة لفريق عمل يدرس أثر الذكاء الاصطناعي على الاقتصاد، مؤكدًا أن دور البنك المركزي ليس الترويج للتكنولوجيا أو معارضتها، بل الاستعداد لنتائجها المختلفة.
عرض وارش سيناريو إيجابيًا يرتفع فيه الإنتاج لكل عامل (Productivity) ويستمر نمو الناتج المحلي الإجمالي الحقيقي (Real GDP) فوق متوسطه طويل الأجل، مع بقاء الاقتصاد قريبًا من التوظيف الكامل وتوزع المكاسب بين العمال وأصحاب رأس المال.
في المقابل، حذر من ارتفاع البطالة، وتباطؤ الإنتاجية إذا خيبت الاستثمارات الآمال، وإمكان إساءة استخدام الذكاء الاصطناعي في أنشطة ضارة اقتصاديًا. ووصف قدرة التكنولوجيا على توليد أفكار جديدة وتسريع الابتكار بأنها قد تميزها عن موجات تقنية سابقة.
تناول محافظ الفيدرالي مايكل بار (Michael Barr) مخاطر أكثر تحديدًا على النظام المالي، منها سحوبات مصرفية جماعية معززة بالذكاء الاصطناعي (AI-Fueled Bank Runs)، ونماذج تداول تدفع إلى السلوك القطيعي (Herding)، وثغرات أمنية قد تستغلها وكلاء ذكاء اصطناعي مستقلون (Autonomous Agents).
لا يشكل الذكاء الاصطناعي هدفًا مستقلًا في التفويض المزدوج للفيدرالي (Dual Mandate)، الذي يركز على استقرار الأسعار والتوظيف، لكن تأثيره المحتمل في هذين الهدفين يبرر المتابعة.
🧠 نظرة مُركّب: دخل الذكاء الاصطناعي صلب نقاش السياسة النقدية والاستقرار المالي، لا باعتباره مجرد قطاع استثماري. وقد يدعم النمو على المدى الطويل، لكن سرعة انتقاله إلى الوظائف والائتمان والأسواق قد تخلق صدمات قصيرة الأجل يصعب قياسها مسبقًا.
💵 9. الدولار بعد خمسة أيام صعود: الفائدة تدعم العملة والين يقترب من منطقة التدخل
استقر مؤشر الدولار (DXY – U.S. Dollar Index) قرب 103.58 نقطة يوم الثلاثاء بعد 5 جلسات صعود، بعدما بلغ 103.69 نقطة، أعلى مستوى في نحو 19 شهرًا منذ أبريل 2025.
غذّت بيانات تضخم أميركية أقوى من المتوقع وتصريحات متشددة احتمالات رفع الفائدة؛ لكن احتمال زيادة كبيرة تبلغ 50 نقطة أساس في ديسمبر تراجع إلى 2.6% من 14.5% يوم الخميس السابق، وفق CME FedWatch. وفي تقرير آخر بلغت احتمالات رفع الفائدة 25 نقطة أساس نحو 97.4%، وهما احتمالان لخيارين مختلفين.
قالت جين فولي (Jane Foley) من رابوبنك (Rabobank) إن الأسواق بالغت في رد الفعل أواخر الأسبوع الماضي، وإن رفعًا بمقدار 50 نقطة أساس قد يكون مبكرًا جدًا.
هبط اليورو (EUR/USD) إلى 1.0983 دولار، وهو أدنى مستوى في 19 شهرًا، قبل التعافي قرب 1.1004 دولار. وارتفع الدولار مؤقتًا إلى 0.8413 فرنك سويسري، أعلى مستوى في نحو 18 شهرًا، ثم تراجع.
تحسن الين الياباني (JPY) بنحو 0.3% إلى 158.90 ين للدولار، مبتعدًا عن مستوى 160 الذي يراقبه المتعاملون لاحتمال تدخل السلطات اليابانية.
ارتفع الجنيه الإسترليني (GBP/USD) بنحو 0.1% إلى 1.3200 دولار. وهبط الدولار النيوزيلندي (NZD/USD) إلى 0.5482 دولار، أدنى مستوى منذ مارس 2020، قبل التعافي قرب 0.5500 دولار؛ كما تراجع الدولار الأسترالي (AUD/USD) إلى 0.6724 دولار، أدنى مستوى منذ يناير.
يترقب المتعاملون تصريحات مسؤولي الفيدرالي كريستوفر والر (Christopher Waller) وبيث هاماك (Beth Hammack) وألبرتو موساليم (Alberto Musalem) وجون ويليامز (John Williams)، إضافة إلى محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) يوم الأربعاء.
🧠 نظرة مُركّب: يوضح التراجع الحاد في احتمال رفع 50 نقطة أساس أن السوق يفرق بين تشديد مرجح بمقدار ربع نقطة وخطوة أكبر وأكثر صدمة. وقد يخفف تراجع الخيار الثاني بعض الضغوط، لكن قوة الدولار واستمرار توقع رفع الفائدة يبقيان عاملين مؤثرين في تقييمات الأسهم والعملات.
📊 10. العقود الأميركية متقلبة قبيل الافتتاح وإنفيديا تخفض حصتها في إنتل
في لقطة رويترز عند 05:23 صباحًا بتوقيت شرق الولايات المتحدة، تراجعت عقود داو جونز المصغرة (Dow E-minis) بمقدار 231 نقطة (-0.45%)، وS&P 500 المصغرة بمقدار 25.25 نقطة (-0.34%)، وناسداك 100 المصغرة بمقدار 94 نقطة (-0.34%).
أظهرت تحديثات لاحقة لـياهو فاينانس تراجع عقود داو جونز (YM=F) بنحو 0.3%، واستقرار عقود S&P 500 (ES=F) قرب الصفر، وصعود عقود ناسداك 100 (NQ=F) بنحو 0.3%. وظهرت لقطة لعقد ES=F عند 7,441.50 نقطة (+0.03%)؛ ويعود اختلاف الاتجاه إلى توقيت تحديث الأسعار.
تحرك سهم إنفيديا بين تراجع 0.4% في إحدى لقطات ما قبل الافتتاح وصعود يزيد على 1% في لقطات أخرى؛ لذلك لا تمثل هذه القراءات سعر إغلاق أو اتجاهًا نهائيًا للجلسة.
هبط سهم إنتل (INTC – Intel) نحو 3.3% قبل الافتتاح بعد تقرير بأن إنفيديا خفّضت حصتها فيها بنسبة 25%.
تراجعت كورويف (CRWV) بنحو 2% ونيبيوس (NBIS – Nebius) بنحو 0.6% في لقطة صباحية، مع استمرار الحذر بشأن إنفاق مراكز البيانات.
أظهرت إفصاحات تنظيمية أن حماسة بعض المستثمرين المؤسسيين لأسهم مراكز البيانات ضعفت في الربع الثالث، مع زيادة عدد الصناديق التي خرجت من مراكزها بالكامل مقارنة بالصناديق التي افتتحت مراكز جديدة، وفق رويترز.
🧠 نظرة مُركّب: لا يجوز الجمع بين لقطات العقود الآجلة المختلفة وكأنها أسعار متزامنة. والرسالة الأهم هي ارتفاع حساسية السوق للأخبار قبل نتائج إنفيديا، مع مؤشرات على تراجع شهية بعض المؤسسات لتمويل التوسع السريع في مراكز البيانات.
💶 11. أوروبا تتراجع: التكنولوجيا والرقائق تحت الضغط ودويتشه بنك يخسر أكثر من 5%
تراجع ستوكس أوروبا 600 (STOXX 600) بنحو 0.9% إلى 656.29 نقطة عند 09:30 بتوقيت غرينتش في إحدى لقطات رويترز، فيما أظهرت تغطية أخرى انخفاضًا بنحو 0.8%؛ وهي فروق توقيت خلال التداول.
انخفض داكس الألماني (DAX) وكاك 40 الفرنسي (CAC 40) بنحو 1% لكل منهما، بينما هبط قطاع التكنولوجيا الأوروبي بين 2% و2.2% بحسب التحديث.
تراجع سهم إيه إس إم إل (ASML – ASML Holding) بنحو 3.1%، وإنفينيون تكنولوجيز (IFX.DE – Infineon Technologies) بنحو 2.2%، مع تأثير القيود الأميركية على الرقائق المتقدمة والتوقعات بشأن نتائج إنفيديا.
خسر دويتشه بنك (Deutsche Bank) نحو 5.5% في تحديث، واتسعت الخسارة إلى 6.2% في آخر، عقب تقارير صحفية استندت إلى وثائق مسربة تناولت تعاملاته التاريخية مع عملاء بينهم أوليغارشيون روس ودونالد ترامب والراحل جيفري إبستين (Jeffrey Epstein). وقال البنك إن المسائل المشار إليها تعود إلى سنوات طويلة؛ والتقارير لا تعني وحدها إثبات مخالفات جديدة.
انخفض قطاع التعدين الأوروبي بنحو 1.7% إلى أدنى مستوى في قرابة 8 أشهر، تحت ضغط النحاس والدولار القوي والبيانات الاقتصادية الصينية الضعيفة.
قالت سوزانا ستريتر (Susannah Streeter) من ويلث كلوب (Wealth Club) إن تجارة الذكاء الاصطناعي لم تنتهِ، لكن المستثمرين يتجهون بصورة أكبر إلى الملاذات النسبية وقطاعات مثل الدفاع.
رفعت بي سي إيه ريسيرش (BCA Research) تقييمها للأسهم الأوروبية من وزن أقل (Underweight) إلى محايد (Neutral)، في ضوء تحسن البيئة النسبية للمنطقة. وتبقى أوروبا قريبة من قممها المسجلة الأسبوع الماضي، رغم التراجع الحالي.
انخفض مؤشر الأسهم العالمية لـإم إس سي آي (MSCI) بنحو 0.3% في إحدى اللقطات، وتراجع النحاس القياسي لثلاثة أشهر في بورصة لندن للمعادن (LME) قرب أدنى مستوى في أكثر من 4 أشهر، بينما انخفضت بيتكوين بنحو 1.6%.
🧠 نظرة مُركّب: يوضح هبوط الرقائق الأوروبية أن تشديد التصدير الأميركي يؤثر في سلسلة الصناعة العالمية. لكن دويتشه بنك يمثل محفزًا منفصلًا مرتبطًا بسمعة المؤسسة والامتثال، ولا ينبغي تفسير خسارته على أنها نتيجة مباشرة لأزمة الذكاء الاصطناعي.
🛢️ 12. النفط والبنزين والذهب: هدوء نسبي بعد تراجع أسعار الطاقة
استقرت عقود برنت (BZ=F – Brent) قرب 92.55 دولارًا للبرميل، وخام غرب تكساس (CL=F – WTI) قرب 85.69 دولارًا في تحديث الثلاثاء، بعد هبوط حاد يوم الاثنين.
تعكس الأسعار توازنًا بين تحسن صادرات الشرق الأوسط وتوقعات فائض الإمدادات، مقابل استمرار مخاطر الهجمات على ناقلات النفط واضطراب الشحن.
أفادت بلومبرغ (Bloomberg) بأن متوسط سعر البنزين الأميركي العادي غير المحتوي على الرصاص انخفض إلى 3.78 دولارات للغالون، وهو أدنى مستوى منذ مارس 2026، وفق الجمعية الأميركية للسيارات (AAA).
جاء انخفاض البنزين بعد تراجع أسعار النفط مع زيادة التدفقات من الخليج العربي وإشارات من ترامب إلى تأجيل هجمات جديدة على إيران، لكن أسعار المضخات بقيت أعلى بكثير من مستويات ما قبل الحرب.
ارتفع الذهب الفوري (Spot Gold) بنحو 0.1% إلى 3,859.89 دولارًا للأونصة في إحدى لقطات الثلاثاء، بينما بقي النحاس تحت ضغط الدولار القوي والمخاوف بشأن الاستثمار في الذكاء الاصطناعي.
🧠 نظرة مُركّب: قد يخفف تراجع البنزين العبء على المستهلك الأميركي ويؤثر في توقعات التضخم، لكن الأسعار لا تزال مرتفعة قياسًا بمستويات ما قبل الحرب. ويعتمد استمرار الانخفاض على استقرار تدفقات الطاقة وعدم تجدد التصعيد الجيوسياسي.
🧪 13. فالكرين تجمع 17 مليون دولار لاختبار الأنظمة الدفاعية الذاتية
خرجت شركة فالكرين (Valkryn) الأميركية الناشئة من مرحلة العمل السري بإجمالي تمويل يبلغ 17 مليون دولار، وفريق يضم خبرات سابقة مرتبطة بـأبلايد إنتويشن (Applied Intuition) وبالانتير تكنولوجيز (PLTR – Palantir Technologies) وسبيس إكس (SPCX – SpaceX).
جمعت الشركة 15 مليون دولار في جولة تمويل أولي (Seed) قادتها أندريسن هورويتز (Andreessen Horowitz) بمشاركة أمبيشن كابيتال (Ambition Capital) وكافينيتد كابيتال (Caffeinated Capital) وكانتوس فينتشرز (Cantos Ventures)، بعد جولة تمهيدية سابقة (Pre-Seed) بقيمة مليوني دولار.
تهدف الشركة، ومقرها واشنطن، إلى تقديم اختبارات وتقييمات مستقلة للأنظمة العسكرية الروبوتية والذاتية التي تستخدمها القوات أو قد تواجهها في ساحات القتال، بدل تصنيع هذه الأنظمة بنفسها.
تقدم تقنية مختبر المعركة (Battle Lab) لقياس أداء الأنظمة الذاتية في اختبارات ميدانية تحاكي ظروفًا قتالية واقعية، وإنتاج سجلات تقييم سريعة ودرجات أداء وفق معايير حكومية للمفاضلة بين المسيّرات الجوية (UAV) والمركبات الأرضية غير المأهولة (UGV) والأنظمة السطحية غير المأهولة (USV).
قال المؤسس المشارك هيو زابريسكي (Hugh Zabriskie) إن فرص الاختبار قليلة وقد تنتظر الشركات أشهرًا لإثبات قدراتها، ما يخلق فجوة بين الأداء المعلن والأداء الفعلي. ويرى أن أراضي الحكومة ومجالها الجوي موارد اختبار غير مستغلة بما يكفي.
عملت فالكرين مؤخرًا مع فريق مهام في الشرق الأوسط، من دون تفاصيل إضافية معلنة. وتعتمد فرص نجاح نموذجها على الحياد وتوفر ميزانيات الاختبار والتقييم والتدريب، مع التحول من الاختبارات المرحلية التقليدية إلى الاختبار المستمر (Continuous Testing).
🧠 نظرة مُركّب: يبرز تمويل فالكرين سوقًا ناشئة لخدمات التحقق المستقل من أنظمة الدفاع الذكية. فمع تزايد استخدام الأنظمة الذاتية، تصبح القدرة على قياس الأداء في ظروف واقعية عنصرًا مهمًا في قرارات الشراء، لكن الشركة ما تزال ناشئة وتعتمد على العقود والاعتماد الحكومي.
🎬 14. ديزني تتجاوز التوقعات بدعم المتنزهات والبث المباشر
أعلنت ديزني (DIS – The Walt Disney Company) نتائج الربع الرابع من سنتها المالية بأرباح معدلة للسهم 1.77 دولار مقابل توقعات 1.68 دولار، وفق إجماع محللي بلومبرغ.
بلغت الإيرادات 25.9 مليار دولار، أعلى من التوقعات البالغة 25.2 مليار دولار، بدعم نمو أعمال المتنزهات الترفيهية والبث المباشر (Streaming).
كان السهم مرتفعًا بنحو 15% خلال 6 أشهر بحسب التغطية، وصعد نحو 2% في تداولات ما قبل الافتتاح بعد النتائج، رغم أن لقطة سعرية أخرى أظهرت سعرًا مختلفًا في توقيت سابق.
أكد الرئيس التنفيذي الجديد جوش دامارو (Josh D’Amaro) في رسالة للمساهمين أن نتائج 2026 القوية جاءت رغم بيئة اقتصادية كلية صعبة، وأن الشركة تواصل العمل على ترسيخ موقعها في الترفيه.
🧠 نظرة مُركّب: تقدم نتائج ديزني مثالًا على أن المحفزات التشغيلية الخاصة بالشركات قد تدعم بعض الأسهم حتى عندما يتراجع السوق العام. لكن استمرار الزخم يتوقف على الربحية والتدفقات النقدية في المتنزهات والبث، وليس مجرد تجاوز ربع واحد للتوقعات.
🏠 15. هوم ديبوت تتجاوز التوقعات وتعلن انتقال القيادة التنفيذية
سجلت هوم ديبوت (HD – Home Depot) في الربع الثالث إيرادات تبلغ 43.4 مليار دولار، بزيادة تقارب 5%، مقابل توقعات 42.8 مليار دولار.
بلغت الأرباح المعدلة للسهم (Adjusted EPS) نحو 3.86 دولارات، بنمو 3%، مقارنة بتوقعات 3.85 دولارات، مع تعديل الشركة توقعاتها للعام الكامل.
أعلنت تعيين المدير المالي ريتشارد مكفيل (Richard McPhail) رئيسًا تنفيذيًا اعتبارًا من 23 نوفمبر 2026، بعدما انضم للشركة في 2005.
سيواصل الرئيس التنفيذي الحالي تيد ديكر (Ted Decker)، الذي عاد من إجازة طبية مؤقتة، رئاسة مجلس الإدارة. وسيتولى جوردان بروغي (Jordan Broggi)، صاحب خبرة 13 عامًا في الشركة، منصب المدير المالي، فيما رُقيت آن ماري كامبل (Ann-Marie Campbell) إلى منصب الرئيسة ومديرة العمليات (President and COO).
🧠 نظرة مُركّب: تجمع نتائج هوم ديبوت بين تحسن الإيرادات والأرباح وإعادة توزيع المسؤوليات القيادية. وسيراقب المستثمرون مدى استدامة نمو المبيعات وتأثير التغيير الإداري في تنفيذ استراتيجية الشركة، بدل افتراض أن تجاوز التوقعات وحده يحسم اتجاه السهم.
📅 16. أبرز المحفزات التي ينبغي متابعتها
الثلاثاء 17 نوفمبر: نتائج إنفيديا بعد الإغلاق، مع التركيز على إيرادات الربع، هامش الربح الإجمالي، وتوجيهات الربع الرابع، واستثمارات العملاء، والتقدم في اختيار رئيس تنفيذي دائم.
الثلاثاء 17 نوفمبر: تصريحات مسؤولي الفيدرالي، وصدور بيانات أميركية منها مبيعات التجزئة والصادرات ومؤشر سوق الإسكان، مع متابعة رد فعل الدولار والعوائد.
الأربعاء 18 نوفمبر: نشر محضر اجتماع الفيدرالي، وتسعير الطرح المرتقب لـأنثروبيك (Anthropic).
الخميس 19 نوفمبر: بدء التداول المتوقع لأسهم أنثروبيك، في اختبار مباشر لشهية المستثمرين تجاه تقييمات شركات الذكاء الاصطناعي.
خلال الفترة المقبلة: تطبيق قواعد الوصول إلى الرقائق ومراكز البيانات، واحتمال قيود FCC على المكونات الضوئية الصينية، والتطورات المتعلقة بـميغاسبيد، واستمرار متابعة أسواق أوروبا وآسيا والطاقة والعملات.
🧠 نظرة مُركّب: تتداخل أرباح الشركات والسياسة النقدية والتنظيم التجاري في أسبوع واحد؛ لذلك فإن قراءة حركة السوق من خلال خبر منفرد قد تكون مضللة. الأفضل متابعة تسلسل الأحداث ورد فعل الأسعار والتوجيهات، مع تجنب التعامل مع التسعير اللحظي باعتباره نتيجة نهائية.
🔮 النظرة المستقبلية
السيناريو الإيجابي: تتجاوز إنفيديا التوقعات مع استقرار الهوامش وتوجيهات قوية، وتظهر اللجنة الجديدة قدرة واضحة على ضبط الامتثال، وتنجح أنثروبيك في جذب طلب مستدام بعد الإدراج؛ ما قد يدعم تعافي التكنولوجيا رغم التحديات التنظيمية.
السيناريو الأساسي: تبقى الإيرادات قوية لكن المستثمرين يخفضون مضاعفات التقييم بسبب تكاليف الذاكرة، والإنفاق الرأسمالي، والقيود على الصين، وتظل الأسواق متقلبة مع استمرار الدوران نحو الأسهم الدولية والقطاعات الدفاعية والسندات.
السيناريو السلبي: تتراجع توجيهات إنفيديا أو الهوامش أكثر من المتوقع، أو تبدأ الشركات العملاقة خفض Capex، أو تتسع القيود التجارية وتكاليف الامتثال؛ ما قد يضغط على الرقائق ومراكز البيانات ويعمق تصحيح الأسهم العالمية.
المؤشرات الرئيسية للمراقبة: NVDA، و^IXIC، وSOXX، وCRWV، وNBIS، وASML، وCOHR، وLITE، وDXY، وعوائد السندات الأميركية، وأسعار النفط، إلى جانب توقعات الفائدة وبيانات الإنفاق الرأسمالي.
📌 الخلاصة لمتابعي مُركّب
أنشأت إنفيديا لجنة دائمة للأمن القومي وضوابط التصدير تضم 3 أعضاء من مجلس الإدارة، وتجتمع ربع سنويًا على الأقل، في ظل تدقيق متصاعد بشأن الحوكمة والتعاملات مع الصين.
تواجه الشركة اختبار أرباح حساسًا مع توقع إيرادات تفوق 109 مليارات دولار، بعد مبيعات 96.2 مليار دولار في الربع السابق، فيما يراقب المستثمرون احتمال تراجع الهامش من 75% إلى 74% ثم 71–72%.
أظهر استطلاع بنك أوف أميركا تراجع الوزن الزائد للتكنولوجيا من 37% إلى 12%، وهو أكبر تخفيض شهري منذ 2006؛ ويتوقع 52% من المشاركين خفض شركة حوسبة عملاقة إنفاقها الرأسمالي خلال 6 أشهر.
تمضي واشنطن في قيود الوصول عن بُعد إلى الرقائق المتقدمة، وتبحث منع استيراد مكونات ضوئية صينية، رغم تحذير شركات أميركية من أن التكيف قد يستغرق 10 سنوات، مع سيطرة الصين على نحو ثلثي سوق المكونات الضوئية.
انخفضت الأسواق الأوروبية مع هبوط التكنولوجيا بنحو 2–2.2%، وتراجع دويتشه بنك بين 5.5% و6.2% على خلفية تقارير منفصلة تتعلق بتعاملات تاريخية.
استقر مؤشر الدولار قرب 103.58 بعد بلوغ 103.69، وتراجع احتمال رفع الفائدة 50 نقطة أساس إلى 2.6%، مع بقاء احتمال رفع 25 نقطة أساس مرتفعًا وفق تسعير السوق.
في الشركات الأخرى، جمعت فالكرين 17 مليون دولار لتطوير اختبار مستقل للأنظمة الدفاعية الذاتية، وتجاوزت ديزني التوقعات بإيرادات 25.9 مليار دولار وربح معدل 1.77 دولار للسهم، بينما أعلنت هوم ديبوت إيرادات 43.4 مليار دولار وربحًا معدلًا 3.86 دولارات للسهم مع تغيير قيادي يبدأ 23 نوفمبر.
الخلاصة الاستثمارية: تتجه السوق من مرحلة الاحتفاء غير المشروط بطفرة الذكاء الاصطناعي إلى مرحلة اختبار العائد على الاستثمار والانضباط الرأسمالي والحوكمة والامتثال. لا تعني تخفيضات المحافظ انتهاء النمو، كما لا تضمن النتائج القوية استمرار ارتفاع الأسهم إذا كانت التقييمات قد استبقت معظم المكاسب. ويظل التمييز بين الأرقام التشغيلية المؤكدة والتوقعات والمزاعم غير المثبتة ضروريًا لأي قرار استثماري متزن.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
