


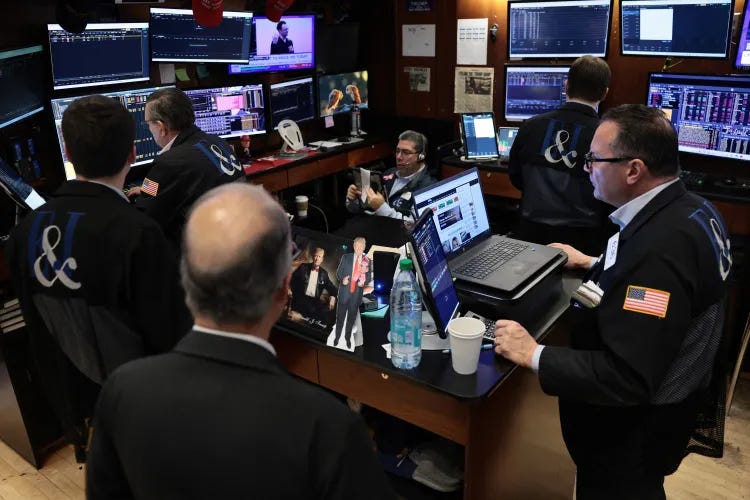
تحولت جلسة الخميس 19 نوفمبر 2026 إلى واحدة من أكثر جلسات الأسواق الأميركية اضطرابًا، بعدما فقد مؤشر داو جونز الصناعي (DJI – Dow Jones Industrial Average) أكثر من 1,100 نقطة، وتراجع مؤشر ستاندرد آند بورز 500 (GSPC – S&P 500) للجلسة السادسة على التوالي، بينما امتدت موجة البيع إلى أسهم الذكاء الاصطناعي وأشباه الموصلات والشركات الاستهلاكية والعملات المشفرة والأسواق الأوروبية.
وجاء الانهيار رغم الحدث الذي كان يُفترض أن يعيد الثقة إلى قطاع التكنولوجيا: الإدراج التاريخي لشركة أنثروبيك (ANT)، مطورة نموذج Claude، بعد طرح عام أولي جمع نحو 81.3 مليار دولار. فقد ارتفع السهم بقوة عند الافتتاح، قبل أن تتقلص مكاسبه تدريجيًا، في وقت كانت فيه المؤشرات الرئيسية تتجه نحو إغلاقات حمراء حادة.
لم تكن المشكلة في ضعف الطلب على أنثروبيك نفسها، بل في تصاعد الشكوك حول استدامة الإنفاق على الذكاء الاصطناعي، وارتفاع احتمالات تشديد السياسة النقدية الأميركية، والضغوط التي تتعرض لها شركات الرقائق والحوسبة السحابية، إلى جانب تنامي المخاوف المرتبطة بالأمن السيبراني والسيولة العالمية.
وتكشف تفاصيل الجلسة عن تحوّل أعمق في سلوك المستثمرين: الأسواق لم تعد تكافئ النمو المرتفع وحده، بل أصبحت تطالب بإثبات القدرة على تحويل الاستثمارات الضخمة إلى أرباح وتدفقات نقدية مستدامة.
🧠 نظرة مُركّب: الأهم في هذه الجلسة ليس مقدار خسارة المؤشرات وحده، بل أن الطلب القياسي على اكتتاب أنثروبيك لم يتحول إلى طلب واسع على بقية أسهم التكنولوجيا. وهذه إشارة إلى أن المستثمرين باتوا أكثر انتقائية، وأن السيولة تتجه نحو فرص محددة بدل رفع القطاع بأكمله.
📊 أولًا: إغلاق قاسٍ للمؤشرات الأميركية واتساع الخسائر
أغلق داو جونز الصناعي (DJI – Dow Jones Industrial Average) عند 49,097.06 نقطة، متراجعًا 1,101.11 نقطة أو 2.19%، لينزل دون 50 ألف نقطة للمرة الأولى منذ أوائل يونيو 2026. وبلغت خسائره خلال آخر 3 جلسات نحو 2,500 نقطة بحسب إحدى التغطيات.
أنهى ستاندرد آند بورز 500 (GSPC – S&P 500) التداول عند 7,175.83 نقطة، بخسارة 147.80 نقطة أو 2.02%، مسجلًا 6 جلسات هبوط متتالية؛ وهي أطول سلسلة خسائر منذ 2024 وفق أسوشيتد برس.
تراجع ناسداك المركب (IXIC – Nasdaq Composite) إلى 23,879.20 نقطة، منخفضًا نحو 550.69 نقطة أو 2.25%، مع ضغط مباشر على شركات الرقائق والحوسبة والبرمجيات.
هبط راسل 2000 (RUT – Russell 2000) إلى 2,655.11 نقطة، بانخفاض 59.20 نقطة أو نحو 2.18%، ما يؤكد أن الضعف لم يقتصر على الشركات العملاقة.
كان ستاندرد آند بورز 500 منخفضًا بنحو 8.2% من قمته القياسية المسجلة في الشهر السابق، وفق التغطية المقدمة.
🧠 نظرة مُركّب: اجتماع خسائر الشركات العملاقة والصغيرة، مع كسر داو جونز حاجزًا نفسيًا مهمًا، يشير إلى انكماش شهية المخاطرة على مستوى السوق، وليس مجرد تصحيح محدود في سهم أو قطاع واحد.
📉 ثانيًا: أسبوع شديد السلبية رغم بقاء بعض المكاسب السنوية
بلغت خسائر ستاندرد آند بورز 500 خلال الأسبوع حتى إغلاق الخميس 385.84 نقطة أو 5.1%، بينما تراجع داو جونز بمقدار 3,250.49 نقطة أو 6.2%.
فقد ناسداك خلال الفترة نفسها 1,257.07 نقطة أو 5%، وخسر راسل 2000 نحو 135.38 نقطة أو 4.9%.
منذ بداية 2026 وحتى هذه الجلسة، ظل ستاندرد آند بورز 500 مرتفعًا 4.8%، وداو جونز 2.2%، وناسداك 2.7%، وراسل 2000 7% وفق أرقام أسوشيتد برس.
أشارت رويترز إلى أن المؤشر الواسع كان متجهًا نحو أسوأ أسبوع منذ أبريل 2025، ما يعكس سرعة تبدل المزاج من التفاؤل إلى الدفاع.
🧠 نظرة مُركّب: بقاء المؤشرات في المنطقة الإيجابية منذ بداية العام لا يلغي خطورة سرعة الهبوط الأسبوعي. ويحتاج المستثمر إلى التمييز بين الأداء التراكمي والزخم الحالي عند تقدير المخاطر.
🚨 ثالثًا: موجة بيع شاملة تضرب جميع قطاعات السوق
تراجعت القطاعات الأحد عشر في مؤشر ستاندرد آند بورز 500، بقيادة السلع الاستهلاكية الكمالية وخدمات الاتصالات بخسائر قاربت 3% في تقرير الإغلاق، فيما انخفضت قطاعات الصحة والصناعة والمواد والتكنولوجيا والعقارات بنحو 2%.
انخفض أكثر من 90% من أسهم المؤشر، وأغلق 29 سهمًا من أصل 30 في داو جونز على خسائر؛ وكان شيفرون (CVX – Chevron) الاستثناء الوحيد المرتفع.
في بورصة نيويورك، فاق عدد الأسهم الهابطة الصاعدة بنسبة 4.37 إلى 1؛ وسُجلت 796 قاعًا جديدًا مقابل 21 قمة جديدة.
في ناسداك، هبطت 3,756 شركة مقابل ارتفاع 1,057 شركة، بنسبة 3.55 إلى 1؛ وسُجلت 529 قاعًا سنويًا جديدًا مقابل 34 قمة.
بلغ حجم التداول في البورصات الأميركية 20.83 مليار سهم، أعلى من متوسط 19 مليار سهم لآخر 20 جلسة، بما يشير إلى نشاط بيع مرتفع وليس تراجعًا هادئًا منخفض السيولة.
🧠 نظرة مُركّب: اتساع السوق من أهم إشارات الجلسة: عندما تتراجع غالبية الأسهم بالتزامن مع ارتفاع أحجام التداول، تصبح احتمالات أن يكون الهبوط إعادة تسعير واسعة للمخاطر أكبر من كونه حركة معزولة.
🤖 رابعًا: أنثروبيك تصنع التاريخ دون أن تعيد الثقة إلى التكنولوجيا
باعت أنثروبيك (ANT – Anthropic) نحو 980 مليون سهم بسعر اكتتاب 83 دولارًا، بعد رفع النطاق الأولي 70–78 دولارًا، لتبلغ الحصيلة الإجمالية المحسوبة نحو 81.34 مليار دولار.
افتتح السهم عند 111.50 دولارًا، بزيادة تقارب 34% عن الاكتتاب، ووصل إلى نحو 115 دولارًا قبل أن يغلق عند 97.17 دولارًا، أي بمكسب 17.1% للمكتتبين وخسارة تقارب 12.9% لمن اشتروا عند أول سعر تداول.
تجاوز التقييم المخفف بالكامل للشركة تريليوني دولار مؤقتًا عند الافتتاح، ثم تراجع إلى نحو 1.8 تريليون دولار عند الإغلاق وفق طريقة الاحتساب التي تشمل خيارات ومكافآت أسهم الموظفين.
تفوقت حصيلة الطرح الأصلية على الرقم الأولي المنسوب لاكتتاب سبيس إكس (SPCX – SpaceX) البالغ 75 مليار دولار، لكن إحدى المواد تذكر أن حصيلة سبيس إكس النهائية بعد التخصيص الإضافي بلغت نحو 86.25 مليار دولار؛ لذا تتوقف صفة «الأكبر» على مرحلة الطرح وطريقة الحساب.
رأى مدير المحفظة جيد إيلربروك أن المستثمرين قد يكونون باعوا حيازات أخرى لإفساح المجال للاكتتاب، بينما حذر اقتصادي كابيتال إيكونوميكس جو ماهر من المبالغة في تفسير قفزة اليوم الأول.
🧠 نظرة مُركّب: أثبت الاكتتاب وجود طلب قوي على أنثروبيك، لكنه لم يثبت أن المستثمرين مستعدون لدفع أسعار مرتفعة لجميع الشركات المرتبطة بالذكاء الاصطناعي. وقد تكون إعادة توزيع المحافظ ساهمت في الضغط على السوق، دون أن تكون تفسيرًا مؤكدًا لكل الخسائر.
💻 خامسًا: أشباه الموصلات تتحول من مكاسب الصباح إلى خسائر الإغلاق
هبط مؤشر فيلادلفيا لأشباه الموصلات بنحو 2.4%، وانخفض صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) قرابة 3% في إحدى التغطيات.
خسرت إيه إم دي (AMD – Advanced Micro Devices) نحو 7.7%–8% وفق تقارير الإغلاق، بعد نشر هانتربروك (Hunterbrook) مزاعم تتعلق بعلاقات للشركة مع جهة صينية، وإعلان صندوق تابع للجهة الناشرة اتخاذ مركز بيع على المكشوف. هذه ادعاءات صادرة عن طرف ذي مصلحة مالية وليست نتائج تحقيق مثبتة.
تراجعت مايكرون (MU – Micron Technology) وبرودكوم (AVGO – Broadcom) بنحو 2.1% لكل منهما، وهبطت مارفيل (MRVL – Marvell Technology) نحو 4%، بينما خالفت إنتل (INTC – Intel) الاتجاه وارتفعت نحو 2%.
شهدت مايكرون انعكاسًا حادًا من ارتفاع صباحي بلغ نحو 7.8% إلى خسارة لاحقة، ما يعكس ضعف قدرة المشترين على الاحتفاظ بالمكاسب.
لم يعد السوق ينظر إلى الطلب على الرقائق بمعزل عن تكلفة التمويل وسرعة إنشاء مراكز البيانات والعائد الاقتصادي على الإنفاق الرأسمالي.
🧠 نظرة مُركّب: أصبح السؤال الاستثماري في شركات الرقائق: كم من الطلب المتوقع سيتحول إلى إيرادات مربحة، ومتى؟ فحتى الشركات المستفيدة من الإنفاق على الذكاء الاصطناعي قد تتراجع إذا خفض المستثمرون توقعاتهم للإنفاق المستقبلي.
🖥️ سادسًا: إنفيديا تتراجع رغم نتائج قوية… والمخاطر القيادية تزيد الضبابية
تراجع سهم إنفيديا (NVDA – Nvidia) بنحو 3.3% وفق رويترز، في سادس جلسة خسائر متتالية، بعد أن كان مرتفعًا بما يقارب 5% في وقت مبكر من الجلسة.
أوردت مادة ديكريبت إيرادات فصلية تبلغ 115.8 مليار دولار، بزيادة 103% على أساس سنوي، مع توقعات مبيعات تجاوزت تقديرات السوق، لكن هذه النتائج لم توقف موجة البيع.
ربطت التغطيات الضغوط بأزمة قيادة الشركة وبمزاعم شخصية وأمنية شديدة الحساسية. هذه المزاعم غير متحقق منها استقلاليًا هنا، ولا ينبغي اعتبارها حقائق مثبتة أو إعادة نشر تفاصيلها بوصفها وقائع.
أضافت التغطيات مخاوف من تشديد قيود تصدير رقائق الذكاء الاصطناعي إلى الصين، ومن تباطؤ إنشاء مراكز البيانات وارتفاع تكاليفها.
يعكس السهم تداخل مخاطر التقييم المرتفع والإنفاق الرأسمالي والقيادة والسياسة التجارية في شركة مركزية لسلسلة توريد الذكاء الاصطناعي.
🧠 نظرة مُركّب: النتائج التشغيلية القوية لا تمنع هبوط السهم إذا ارتفعت علاوة المخاطر أو انخفضت التوقعات المستقبلية. وينبغي فصل البيانات المالية المعلنة عن المزاعم غير المؤكدة عند تقييم الشركة.
☁️ سابعًا: شركات الحوسبة السحابية والبرمجيات تتلقى الضربة
انخفضت كورويف (CRWV – CoreWeave) بنحو 6.1% ونيبيوس (NBIS – Nebius) نحو 9.4% وفق أرقام إغلاق رويترز، مع اختلاف بعض اللقطات السابقة خلال الجلسة.
تعرضت شركات البرمجيات لضغوط أيضًا؛ إذ أشارت لقطات تداول إلى انخفاض سيلزفورس (CRM – Salesforce) بنحو 3.17% وأدوبي (ADBE – Adobe) نحو 2.03%، وتراجع أوراكل (ORCL – Oracle) قرابة 2.97%.
تراجعت أسهم تكنولوجية عملاقة شملت ألفابت (GOOGL – Alphabet) وأمازون (AMZN – Amazon) وميتا (META – Meta Platforms) وسبيس إكس (SPCX – SpaceX)، فيما سجلت آبل (AAPL – Apple) ومايكروسوفت (MSFT – Microsoft) وتسلا (TSLA – Tesla) خسائر كذلك.
ترتبط الشركات السحابية مباشرة بقدرة مطوري الذكاء الاصطناعي على دفع تكاليف الحوسبة، وبإمكانية الحفاظ على نسب إشغال مرتفعة وهوامش مربحة للبنية التحتية.
🧠 نظرة مُركّب: تراجعات الشركات المستأجرة والمشغلة للحوسبة مهمة لأنها تكشف مخاوف من العائد على الأصول كثيفة رأس المال، لا من جاذبية تطبيقات الذكاء الاصطناعي للمستخدمين فحسب.
🛡️ ثامنًا: الأمن السيبراني يتحدى الاتجاه بفضل النتائج والمخاطر المتزايدة
ارتفع سهم بالو ألتو نتوركس (PANW – Palo Alto Networks) بنحو 6.4% بعد رفع توقعات إيرادات 2027 وتجاوز نتائج الشركة التوقعات، وذلك بعد صعود سابق بلغ نحو 10%.
أضافت كراودسترايك (CRWD – CrowdStrike) نحو 3% وفق تقرير الإغلاق، بينما أظهرت لقطات خلال الجلسة مكاسب في أوكتا (OKTA – Okta) وزسكيلر (ZS – Zscaler).
يستفيد القطاع من إدراك المؤسسات أن توسع الاعتماد على الأنظمة الرقمية والذكاء الاصطناعي يزيد أهمية حماية البيانات ومراقبة الهوية والاستجابة للهجمات.
لكن ارتفاع أسهم الأمن السيبراني لا يعني أن جميع شركات القطاع محصنة من التقلبات؛ إذ تبقى التقييمات والقدرة على تنفيذ التوقعات عوامل حاسمة.
🧠 نظرة مُركّب: أظهر القطاع قوة نسبية واضحة، مدعومة بمحفزات تشغيلية ملموسة، لا بمجرد ارتباطه بموضوع رائج. وهذه نقطة تميّزه عن أجزاء أخرى من سوق التكنولوجيا في الجلسة.
🔐 تاسعًا: اختراق مورد خارجي يطال بيانات مرتبطة بمؤسسات مالية كبرى
أفادت جيه بي مورغان تشيس (JPM – JPMorgan Chase) وفيزا (V – Visa) وماستركارد (MA – Mastercard) بأن مهاجمين تمكنوا من الوصول إلى بيانات محدودة لدى مزود خدمة خارجي، قد تشمل أسماء وعناوين بريد إلكتروني لبعض العملاء.
أكدت الشركات، وفق تصريحاتها، أن بيانات الدفع والبطاقات لم تتسرب وأن شبكاتها الأساسية لم تتعرض للاختراق، كما لم تتأثر قدرة العملاء على استخدام البطاقات.
قالت جيه بي مورغان إن الواقعة منفصلة عن أعطال خدمات سابقة نسبت إلى خلل برمجي، فيما ربطت فيزا الحادث بمزود خدمة في منطقة آسيا والمحيط الهادئ.
أعلنت مجموعة ابتزاز إلكتروني تسمي نفسها n0n مسؤوليتها ونشرت عينات مزعومة؛ لكن سوك رادار (SOCRadar) قالت إنها لم تتحقق استقلاليًا من مسؤولية المجموعة.
يتمثل الخطر المباشر المحتمل في رسائل تصيد موجهة تنتحل هوية البنك أو شركة البطاقة، مستفيدة من بيانات التواصل التي ربما كُشفت.
🧠 نظرة مُركّب: لا يقتصر أمن المؤسسات على أنظمتها الداخلية؛ فـالموردون الخارجيون يمثلون امتدادًا لسلسلة المخاطر. ويجب عدم الخلط بين تسرب بيانات تسويقية واختراق أنظمة المدفوعات، لأن حجم الأثر مختلف جذريًا.
🛒 عاشرًا: التجزئة والأسهم الدفاعية لا توفر ملاذًا كاملًا
تراجع وول مارت (WMT – Walmart) نحو 1%–1.2% رغم نتائج فصلية قريبة من التوقعات أو أعلى قليلًا منها؛ وركز المستثمرون على توقعات المبيعات السنوية التي وصفتها بعض التقارير بأنها مخيبة قياسًا بالتقديرات، رغم رفع الشركة بعض توجيهاتها.
هبط ويليامز سونوما (WSM – Williams-Sonoma) نحو 15.3% بعد إيرادات فصلية جاءت دون توقعات السوق بقليل، في إشارة إلى حساسية التقييمات لأي خيبة تشغيلية.
انخفض يونايتد هيلث (UNH – UnitedHealth Group) ونايكي (NKE – Nike) بأكثر من 5%، بينما تراجعت كاتربيلر (CAT – Caterpillar) وسيلزفورس (CRM – Salesforce) وميرك (MRK – Merck) بنحو 4% في تقرير السوق.
تعرضت بعض القطاعات الدفاعية للبيع أيضًا بعد مكاسب سابقة، ما يشير إلى أن تقليل المخاطر قد يتغلب مؤقتًا على التمييز التقليدي بين القطاعات الدورية والدفاعية.
🧠 نظرة مُركّب: في جلسات الضغط الشامل، قد تهبط أسهم الشركات الجيدة لأن المستثمرين يرفعون السيولة أو يخفضون الانكشاف. لذلك لا يُفسر كل هبوط بأنه تدهور في أساسيات الشركة، كما لا يضمن وصف السهم بأنه دفاعي حمايته من البيع.
🏦 حادي عشر: الاحتياطي الفيدرالي يعود إلى مركز الأزمة
أظهر محضر اجتماع الاحتياطي الفيدرالي المنعقد يومي 27 و28 أكتوبر 2026 قلقًا من استمرار التضخم، مع إشارات إلى استعداد مسؤولين لمزيد من التشديد النقدي إذا استمر الاقتصاد وفق التوقعات.
نقلت رويترز عن أداة فيدووتش (FedWatch) تسعير الأسواق احتمالًا بنحو 96.4% لرفع الفائدة 25 نقطة أساس في ديسمبر، مع احتمال أصغر لرفع 50 نقطة أساس؛ وهذه تسعيرات سوقية متغيرة وليست قرارًا رسميًا.
أشار مسؤولون، من بينهم كريستوفر والر (Christopher Waller) وفق التغطيات، إلى ضرورة التعامل بجدية مع التضخم.
ينتظر المستثمرون تقرير نفقات الاستهلاك الشخصي (PCE)، مع توقعات ببلوغ التضخم الأساسي السنوي نحو 3.2%، أعلى من هدف البنك البالغ 2%.
انخفض عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى نحو 5.05% من 5.08% في الجلسة السابقة، وهو ما يمكن أن يعكس شراء السندات طلبًا للأمان رغم بقاء مخاوف السياسة النقدية مشددة.
🧠 نظرة مُركّب: يمكن أن تتزامن توقعات رفع الفائدة مع هبوط عائد السندات في جلسة واحدة عندما يزداد الطلب الدفاعي عليها. لا يوجد تناقض بالضرورة؛ فالأول يعكس توقعات السياسة، والثاني يتأثر أيضًا بتدفقات الملاذ الآمن وتوقعات النمو.
🏛️ ثاني عشر: مايكل بار يحذر من إضعاف قدرة الرقابة المصرفية
حذر عضو مجلس محافظي الاحتياطي الفيدرالي مايكل بار (Michael Barr) من أن تقليص فرق الرقابة قد يضعف القدرة على اكتشاف الأزمات المالية المستقبلية والاستجابة لها.
قال إن عدد العاملين في الرقابة المصرفية لدى مجلس الاحتياطي الفيدرالي انخفض بنحو 32% منذ العام السابق، وفق حديثه في فعالية نظمتها فين ريج لاب (FinRegLab).
استحضر تجربة الأزمة المالية العالمية في 2008، عندما لم تتوافر لدى المؤسسات الرقابية، بحسب رأيه، الخبرات الكافية لفهم بعض المخاطر بسرعة.
انتقد تخفيف بعض متطلبات رأس المال وتقليص إجراءات الإنفاذ الرقابي، لكنه أوضح أنه لا يعتبر هذه التغييرات تهديدًا فوريًا لأزمة الأسبوع المقبل، بل مصدر مخاطر تراكمية طويلة الأجل.
حذر كذلك من وكلاء الذكاء الاصطناعي الذين قد يسرّعون تحركات المودعين، ومن تنامي الإقبال على أدوات مالية عالية الرافعة والمضاربات، وأكد أن التضخم ما زال مرتفعًا أكثر مما ينبغي.
🧠 نظرة مُركّب: أضافت تصريحات بار بعدًا مختلفًا للنقاش: الذكاء الاصطناعي ليس فرصة أرباح فقط، بل قد يغير سرعة انتقال العدوى المالية. وتصبح قوة الرقابة وإدارة السيولة عاملين مهمين في استقرار النظام المالي.
💵 ثالث عشر: الدولار يستفيد من البحث عن السيولة وتوقعات التشديد
ارتفع مؤشر الدولار الأميركي (DXY – US Dollar Index) نحو 0.1% إلى 103.88 نقطة، مواصلًا موجة صعود بدأت، بحسب رويترز، عقب بيانات تضخم أميركية أعلى من المتوقع في 10 نوفمبر.
بلغ المؤشر خلال الأسبوع أعلى مستوى منذ 2 أبريل 2025 وفق التقرير، في ظل انتقال المستثمرين نحو السيولة الدولارية وتراجع الإقبال على الأصول مرتفعة المخاطر.
ارتفع الدولار نحو 0.2% إلى 159.615 ين ياباني، بينما تراجع الدولار الأسترالي بنحو 0.7%، وانخفض الجنيه الإسترليني نحو 0.4% أمام الدولار.
تعرضت عملات الأسواق الناشئة لضغوط، مع هبوط مؤشر إم إس سي آي للأسهم في أميركا اللاتينية بنحو 2% وفق التغطية.
حذر كارل شاموتا (Karl Schamotta) من ارتفاع الضغوط على العملات المعتمدة على فروق أسعار الفائدة أو المعرضة لتباطؤ الاستثمار في الذكاء الاصطناعي، بينما رأى شون أوزبورن (Shaun Osborne) أن استمرار صعود الدولار قد يحتاج محفزات جديدة.
🧠 نظرة مُركّب: قوة الدولار هنا ليست مجرد حركة في سوق العملات؛ بل تعكس تشدد الظروف المالية العالمية، وهو ما قد يزيد كلفة التمويل على الشركات والدول التي تعتمد على الاقتراض بالدولار.
🥇 رابع عشر: الذهب يهبط رغم اضطراب الأسهم والنفط يحافظ على ارتفاع محدود
تراجعت عقود الذهب بنحو 2.2% إلى قرابة 3,660 دولارًا للأونصة في التحديث المسائي، مواصلة هبوطًا ممتدًا أوصل المعدن إلى أدنى مستوياته منذ سبتمبر 2025 وفق المادة المقدمة.
ارتفعت عقود خام غرب تكساس الوسيط (CL=F – WTI Crude Oil) بنحو 0.6% إلى 83.80 دولارًا للبرميل، في أداء أفضل نسبيًا من الأسهم والذهب.
تعرضت السلع والعملات المرتبطة بها لضغط من قوة الدولار وارتفاع توقعات الفائدة، مع بقاء عوامل العرض والطلب الخاصة بكل سلعة مؤثرة.
لا يعني هبوط الذهب أثناء انهيار الأسهم أنه فقد صفته كأصل دفاعي دائمًا؛ فقد تؤدي الحاجة إلى السيولة وارتفاع العوائد الحقيقية المتوقعة إلى بيع الذهب في بعض الجلسات.
🧠 نظرة مُركّب: تكشف الجلسة أن الملاذات الآمنة لا تتحرك في اتجاه واحد دائمًا. ففي أوقات الضغط قد يتفوق الدولار النقدي على الذهب مؤقتًا، بينما تحدد أساسيات الطاقة حركة النفط بصورة مستقلة نسبيًا.
₿ خامس عشر: بيتكوين تحت ضغط تقني وتدفقات الصناديق تتراجع
تداولت بيتكوين (BTC-USD – Bitcoin) قرب 61,600–62,000 دولار في تحديثات متأخرة، بعدما اقتربت من 64 ألف دولار خلال الجلسة؛ وتعكس الأرقام المختلفة توقيتات رصد متباينة.
قدرت إحدى المواد تراجع العملة بنحو 28% عن قمة أواخر سبتمبر قرب 87 ألف دولار، مع تسجيل مستويات لم تُشاهد منذ نحو 4 أشهر.
شهدت صناديق بيتكوين الفورية المتداولة في الولايات المتحدة تدفقات خارجة بنحو 2.9 مليار دولار خلال الشهر، منها 306.4 ملايين دولار في يوم الأربعاء السابق، وفق ديكريبت.
أوضح التحليل الفني أن المتوسط المتحرك الأسي لـ50 يومًا يقع دون نظيره لـ200 يوم، في اصطفاف هابط يُسمى أحيانًا تقاطع الموت الأسي؛ وهو يختلف عن التعريف التقليدي المعتمد على المتوسطات البسيطة.
بلغ مؤشر القوة النسبية (RSI) نحو 21.3، بما يشير إلى تشبع بيعي، فيما وصل مؤشر متوسط الاتجاه (ADX) إلى 41.2، ما يدل على قوة الاتجاه وليس على اقتراب انعكاس مؤكد.
حدد التقرير الفني دعمًا قرب 62,019 دولارًا ثم 60 ألف دولار و56,841 دولارًا، ومقاومات عند 66,512 ثم 69,292 و71,539 و73,785 و76,984 دولارًا. هذه مستويات تحليلية مشروطة وليست توقعات مضمونة.
🧠 نظرة مُركّب: تزامن تراجع بيتكوين مع أسهم الذكاء الاصطناعي يرجح وجود عامل مشترك مرتبط بتراجع المخاطرة، ولا يثبت أن الأموال انتقلت مباشرة من العملات المشفرة إلى اكتتاب أنثروبيك. كما أن التشبع البيعي قد يسبق ارتدادًا لكنه لا ينهي الاتجاه الهابط وحده.
🌍 سادس عشر: أوروبا تشارك في موجة الهبوط العالمية
أغلق مؤشر ستوكس أوروبا 600 (STOXX – STOXX Europe 600) منخفضًا 0.88% عند 638.41 نقطة، مسجلًا الجلسة الرابعة من الخسائر وأدنى إغلاق منذ 23 أكتوبر.
ارتفعت بعض أسهم الرقائق الأوروبية في بداية التداول، ومنها إيه إس إم إل (ASML – ASML Holding) بنحو 2.2% وإس تي مايكروإلكترونيكس (STM – STMicroelectronics) بنحو 2%، قبل تقلص المكاسب مع نهاية الجلسة.
تراجع قطاع الأغذية والمشروبات بنحو 2.1% والرعاية الصحية بنحو 1.8%، رغم مكاسب سابقة جعلت بعض الأسهم الدفاعية عرضة لجني الأرباح.
قفزت سويتيك (Soitec) الفرنسية نحو 12% بعد توقعات مالية أفضل من التقديرات، بينما انخفضت نوفارتس (NVS – Novartis) نحو 3.2% وسانوفي (SNY – Sanofi) نحو 2.9% لأسباب متعلقة بالتوقعات وأخبار الصفقات.
ارتفع يوني كريديت (UniCredit) بصورة طفيفة عقب تقدم محادثات مرتبطة بالاستحواذ على كومرتس بنك (Commerzbank)، بينما تراجع سهم المصرف الألماني نحو 1.2%.
🧠 نظرة مُركّب: تراجع أوروبا يثبت أن الضغوط تتجاوز حدود وول ستريت، لكن التباين بين الشركات الأوروبية يؤكد استمرار دور النتائج الفردية والصفقات إلى جانب المزاج العالمي.
🔍 سابع عشر: ما الذي يفسر التحول من ارتفاع العقود الآجلة إلى انهيار الإغلاق؟
بدأت الجلسة بتفاؤل واضح: ارتفعت العقود الآجلة لـناسداك 100 نحو 2%، ولـستاندرد آند بورز 500 نحو 1.2%، ولـداو جونز نحو 0.6% قبل الافتتاح.
استند التفاؤل إلى رفع سعر طرح أنثروبيك وزيادة عدد الأسهم المعروضة، وإلى اعتقاد بأن نجاح أكبر اكتتاب قد ينعش تجارة الذكاء الاصطناعي.
سرعان ما طغت المخاوف من تقييمات الشركات وتكلفة مراكز البيانات والديون والفائدة المرتفعة، مع ضغوط خاصة على أسهم الرقائق ومراكز الحوسبة.
أضافت الأخبار السلبية الخاصة ببعض الشركات، ومنها مزاعم هانتربروك ضد إيه إم دي، أسبابًا فردية للبيع، لكنها لا تفسر وحدها هبوط أكثر من 90% من أسهم المؤشر.
رأى محللون أن الارتفاعات القصيرة أصبحت تستدعي البائعين أكثر مما تجذب مشترين جدد، وأن المستثمرين يفضلون الانتظار حتى تتضح التقييمات والظروف النقدية.
🧠 نظرة مُركّب: التحول الحاد من عقود آجلة خضراء إلى إغلاق أحمر شامل يوضح أن الأخبار الإيجابية لم تعد كافية لتغيير الاتجاه. تحتاج السوق إلى تحسن في التوقعات المالية والسيولة والثقة، لا إلى حدث واحد مهما بلغ حجمه.
🔮 النظرة المستقبلية: خمسة اختبارات تحدد اتجاه السوق
السياسة النقدية: سيبقى تقرير نفقات الاستهلاك الشخصي (PCE) وتوقعات قرار ديسمبر محورًا رئيسيًا؛ وأي تغير في التضخم المتوقع قد يعيد تسعير الفائدة والأسهم والدولار.
إنفاق الذكاء الاصطناعي: ستراقب الأسواق ما إذا كانت الشركات ستنفذ خطط مراكز البيانات بالحجم والسرعة المتوقعين، ومدى انعكاس ذلك على إيرادات الرقائق والحوسبة السحابية.
أداء أنثروبيك بعد الإدراج: ستكون الجلسات المقبلة مهمة لمعرفة ما إذا كان السهم سيستقر بعد قفزة الافتتاح، أم سيواصل تقلبه مع تغير التقييمات والسيولة.
اتساع السوق: استمرار ارتفاع عدد الأسهم التي تسجل قيعانًا سنوية جديدة سيشكل إشارة ضعف، بينما يتطلب التحسن المستدام عودة المشاركة الإيجابية عبر قطاعات متعددة.
الدولار وبيتكوين والذهب: سيكشف تفاعل هذه الأصول مع الفائدة والعوائد وتدفقات السيولة ما إذا كان المستثمرون يتجهون نحو خفض المخاطرة لفترة أطول أم نحو استقرار تدريجي.
🧠 نظرة مُركّب: لا ينبغي بناء قرار استثماري على جلسة واحدة، لكن اجتماع هبوط المؤشرات واتساع البيع وارتفاع الدولار وضعف الأصول الخطرة يجعل إدارة المخاطر والسيولة أكثر أهمية من محاولة اقتناص قاع غير مؤكد.
🧾 خلاصة مُركّب
أغلقت وول ستريت جلسة 19 نوفمبر 2026 على تراجع حاد شمل داو جونز وستاندرد آند بورز 500 وناسداك وراسل 2000، رغم إدراج أنثروبيك القياسي وارتفاع سهمها 17.1% فوق سعر الاكتتاب. وتزامن ذلك مع هبوط شركات الرقائق والحوسبة السحابية، وصعود نسبي لأسهم الأمن السيبراني، وقوة الدولار، وتراجع الذهب وبيتكوين، وانخفاض الأسواق الأوروبية.
الرسالة الأهم أن الطلب على شركة ذكاء اصطناعي واحدة لا يساوي ثقة شاملة في اقتصاد الذكاء الاصطناعي. فالمستثمرون يعيدون تقييم الربحية المستقبلية وتكلفة التمويل والعائد على الإنفاق الرأسمالي، في وقت تزيد فيه توقعات رفع الفائدة الضغوط على التقييمات.
بالنسبة للمستثمر طويل الأجل، تستدعي المرحلة الانتقائية وفحص الميزانيات والتدفقات النقدية وتجنب مطاردة ارتفاعات الافتتاح، مع الفصل بين المخاطر المؤكدة والادعاءات غير المثبتة التي قد تزيد تقلب الأسهم دون أن تكون حقائق مستقرة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين الشركات التي تصنع الضجيج والشركات التي تصنع القيمة، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
