


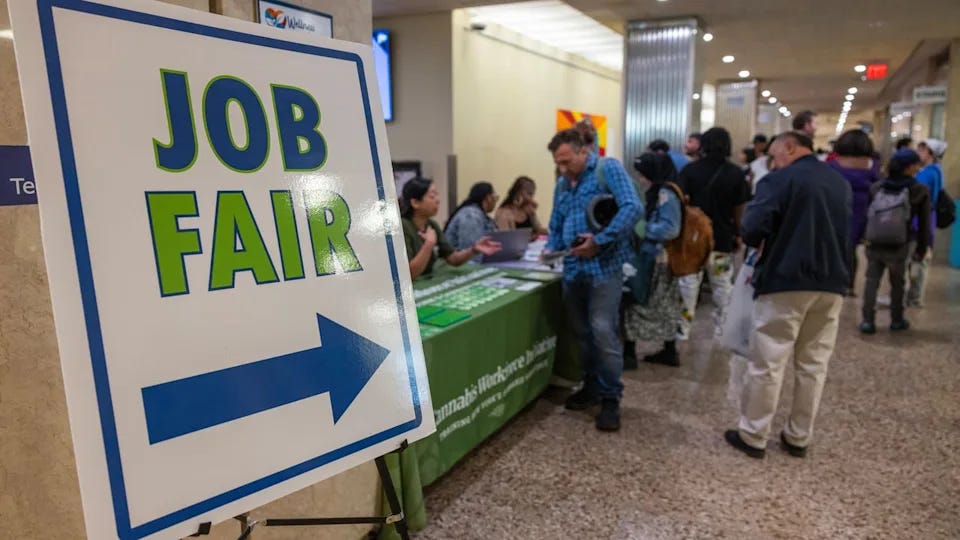
أرسل سوق العمل الأمريكي إشارة جديدة على استمرار قوته، بعدما انخفض عدد المتقدمين لأول مرة للحصول على إعانات البطالة إلى 197,000 طلب خلال الأسبوع المنتهي في 19 سبتمبر 2026، وهو مستوى يضع المطالبات بالقرب من نطاقات لم تشهدها الولايات المتحدة منذ أواخر ستينيات القرن الماضي.
وجاء الرقم أفضل من توقعات الاقتصاديين البالغة 201,000 طلب، بينما عُدلت قراءة الأسبوع السابق من 196,000 إلى 198,000 طلب. كما انخفض متوسط 4 أسابيع إلى 202,250 طلباً، ما يشير إلى أن الانخفاض لا يقتصر على تقلب أسبوع واحد. وتؤكد البيانات الرسمية هذه الأرقام.
لكن الصورة ليست ببساطة «سوق عمل ساخن». الشركات ما تزال تتجنب تسريح العمال بأعداد كبيرة، في الوقت الذي لا يظهر فيه التوظيف زخماً استثنائياً. إنها بيئة يمكن وصفها بأنها تسريح منخفض وتوظيف حذر.
وهذا التماسك يأتي في لحظة حساسة للسياسة النقدية. فقد رفع الاحتياطي الفيدرالي (Fed – Federal Reserve) سعر الفائدة بمقدار 25 نقطة أساس في اجتماعه الأخير إلى نطاق 3.75%–4.00%، مؤكداً أن التضخم ما يزال مرتفعاً وأن النشاط الاقتصادي يتوسع بوتيرة قوية.
📊 ما الذي حدث؟
انخفضت طلبات إعانة البطالة الأولية المعدلة موسمياً بمقدار 1,000 طلب لتصل إلى 197,000 خلال الأسبوع المنتهي في 19 سبتمبر.
وكان الاقتصاديون يتوقعون وصولها إلى 201,000 طلب، ما يجعل القراءة الفعلية أقل من التوقعات بنحو 4,000 طلب.
في الوقت نفسه، جرى تعديل قراءة الأسبوع السابق بالزيادة بمقدار 2,000 طلب، من 196,000 إلى 198,000.
أما متوسط المطالبات خلال آخر 4 أسابيع، والذي يساعد على التخلص من الضوضاء والتقلبات الموجودة في البيانات الأسبوعية، فقد انخفض بمقدار 1,750 إلى 202,250 طلباً، مقابل متوسط معدل بلغ 204,000 في الأسبوع السابق.
هذه المستويات منخفضة للغاية تاريخياً، وهي السبب وراء وصف القراءة الحالية بأنها قريبة من أدنى المستويات المسجلة منذ أواخر ستينيات القرن الماضي.
🔮 نظرة مُركّب: الأهم من رقم 197,000 بمفرده هو أن متوسط 4 أسابيع انخفض أيضاً إلى 202,250. هذا يقلل احتمال أن تكون القراءة مجرد تشوه أسبوعي، ويشير إلى أن عمليات التسريح ما تزال محدودة بصورة واسعة.
👷 التسريحات منخفضة.. لكن ماذا عن التوظيف؟
هذه هي النقطة الأكثر أهمية في قراءة البيانات.
انخفاض طلبات إعانة البطالة لا يعني تلقائياً أن الشركات توظف بوتيرة استثنائية. ما يعنيه بصورة مباشرة هو أن عدداً قليلاً نسبياً من العاملين يفقدون وظائفهم ويتقدمون للحصول على الإعانات.
وهذا يصف أحد أبرز ملامح سوق العمل الأمريكي حالياً: الشركات لا تسرح الكثير من العمال، لكنها أيضاً لا تتوسع في التوظيف بسرعة كبيرة.
وقد تحركت طلبات الإعانة بصورة عامة داخل نطاق يقارب 200,000–230,000 طلب خلال العام الماضي.
وفي الوقت نفسه، أضاف أصحاب العمل في الولايات المتحدة نحو 80,000 وظيفة شهرياً في المتوسط خلال الجزء الأول من 2026، بينما شهد أغسطس إضافة قوية بلغت 162,000 وظيفة.
وهذا أفضل بصورة كبيرة من متوسط 2025، عندما بلغ متوسط الوظائف الجديدة نحو 9,700 وظيفة شهرياً فقط، وفق الأرقام الواردة في التقرير.
بالتالي، فإن التحسن لا يأتي فقط من غياب التسريحات، بل أيضاً من تحسن التوظيف مقارنة بالضعف الشديد الذي شهده العام السابق.
🔮 نظرة مُركّب: سوق العمل لا يقدم حالياً قصة طفرة توظيف، وإنما قصة احتفاظ بالعمال. وهذه نقطة مهمة جداً للفيدرالي: طالما أن الشركات لا تسرح الموظفين بأعداد كبيرة، فإن خطر حدوث تدهور سريع في سوق العمل يبقى محدوداً، ما يمنح البنك المركزي مساحة أكبر للتركيز على التضخم.
📉 طلبات الإعانة المستمرة ترتفع إلى 1.719 مليون
في المقابل، ارتفعت طلبات إعانة البطالة المستمرة بمقدار 2,000 لتصل إلى 1.719 مليون طلب خلال الفترة المنتهية في 12 سبتمبر.
وهذه البيانات تقيس الأشخاص الذين يستمرون في الحصول على إعانات البطالة بعد تقديم طلباتهم الأولية، ولذلك يمكن استخدامها كمؤشر على مدى سهولة أو صعوبة عودة العاطلين عن العمل إلى وظائف جديدة.
ورغم الارتفاع الأسبوعي، ظل الرقم قريباً من أدنى مستوياته في عدة سنوات، وهي مستويات لم تُسجل منذ مايو 2023.
كما استقر معدل البطالة المؤمن عليها عند 1.1%.
وبين فترتي المسح المستخدمتين لقياس سوق العمل في أغسطس وسبتمبر، تحركت المطالبات المستمرة إلى الأسفل، وهو ما يدعم احتمال بقاء معدل البطالة الرسمي مستقراً.
ووفق التقديرات المشار إليها في التقرير، يتوقع بنك الاحتياطي الفيدرالي في شيكاغو (Chicago Fed) بقاء معدل البطالة في سبتمبر عند 4.1%.
🔮 نظرة مُركّب: ارتفاع المطالبات المستمرة بمقدار 2,000 ليس كبيراً بما يكفي وحده لتغيير الصورة، خصوصاً مع بقائها قرب مستويات منخفضة متعددة السنوات. لكن هذا المؤشر يستحق المراقبة؛ فارتفاعه بصورة مستمرة مستقبلاً قد يعني أن العثور على وظيفة جديدة أصبح أكثر صعوبة حتى لو بقيت عمليات التسريح منخفضة.
🏭 الاقتصاد يتماسك رغم صدمة أسعار الطاقة
قوة سوق العمل تصبح أكثر لفتاً للنظر عند وضعها في سياق البيئة الاقتصادية الحالية.
ارتفاع أسعار الطاقة المرتبط باستمرار الحرب مع إيران يمثل خطراً على الاقتصاد من عدة اتجاهات: فهو يرفع تكاليف الشركات، ويضغط على القوة الشرائية للأسر، ويمكن أن يعيد إشعال التضخم.
وأشار كريستوفر روبكي (Christopher Rupkey)، كبير الاقتصاديين في FWDBONDS، إلى وجود سباق بين استمرار قوة الاقتصاد من جهة، واحتمال أن تؤدي أسعار الطاقة المرتفعة إلى فترة ضعف في الطلب من جهة أخرى.
لكن تقييمه لمنتصف سبتمبر كان أن الاقتصاد الأمريكي ما يزال يعمل بقوة، مع مساهمة استثمارات رأسمالية استثنائية مرتبطة بالذكاء الاصطناعي في دعم النشاط.
وهذه نقطة تتجاوز سوق العمل.
طفرة الإنفاق على مراكز البيانات والحوسبة والبنية التحتية للذكاء الاصطناعي أصبحت مصدراً متزايد الأهمية للإنفاق الرأسمالي، وبالتالي يمكن أن تساعد على دعم الاستثمار والتوظيف في قطاعات مرتبطة بالبنية التحتية والتكنولوجيا والطاقة.
🔮 نظرة مُركّب: إذا تمكن الاستثمار المرتبط بالذكاء الاصطناعي من الاستمرار في دعم الإنفاق الرأسمالي بينما تبقى التسريحات منخفضة، فقد يحتفظ الاقتصاد بزخمه لفترة أطول. لكن أسعار الطاقة تمثل العامل المعاكس؛ لأنها يمكن أن تضغط على الطلب وترفع التضخم في الوقت نفسه.
🏦 ماذا تعني البيانات للاحتياطي الفيدرالي؟
هنا تصبح قراءة 197,000 طلب أكثر أهمية للأسواق.
رفع الاحتياطي الفيدرالي (Fed – Federal Reserve) الأسبوع الماضي نطاق سعر الفائدة بمقدار 25 نقطة أساس إلى 3.75%–4.00%، وهي أول زيادة منذ دورة التشديد السابقة قبل نحو 3 سنوات. ويؤكد السجل الرسمي للفيدرالي أن الزيادة دخلت حيز التنفيذ في 17 سبتمبر 2026.
وبرر البنك المركزي قراره بأن النشاط الاقتصادي يتوسع بوتيرة قوية، وأن الإنفاق المحلي أظهر مرونة، ونمو الإنتاجية قوي، والاستثمار الرأسمالي متين، بينما بقي معدل البطالة دون تغير كبير. وفي الوقت نفسه، أكد أن التضخم لا يزال مرتفعاً.
بيانات إعانة البطالة الجديدة لا تناقض هذه الصورة، بل تدعم جانب سوق العمل منها.
وبحسب التقرير، كانت الأسواق تسعر احتمالاً يقارب 64.2% لزيادة أخرى في أسعار الفائدة خلال الاجتماع المقبل.
ومن المقرر أن يعقد اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC – Federal Open Market Committee) التالي يومي 27 و28 أكتوبر 2026.
كلما ظل سوق العمل قوياً، تقل حاجة البنك المركزي إلى استخدام سياسة نقدية أكثر مرونة لحماية الوظائف، ويصبح بإمكانه إعطاء وزن أكبر لمشكلة التضخم.
🔮 نظرة مُركّب: رقم 197,000 ليس مجرد خبر إيجابي عن الوظائف؛ فمن منظور الأسواق، قد يكون أيضاً سبباً لبقاء السياسة النقدية متشددة. قوة سوق العمل تقلل أحد أهم الأسباب التي يمكن أن تدفع الفيدرالي إلى التوقف عن رفع الفائدة.
🔥 التضخم يعود إلى مركز الاهتمام
يرى أندرو هولينهورست (Andrew Hollenhorst)، كبير الاقتصاديين الأمريكيين في سيتي غروب (C – Citigroup)، أن استقرار سوق العمل أقنع معظم مسؤولي الفيدرالي بأن المخاطر الهبوطية المتعلقة بالتوظيف تراجعت بدرجة تسمح بتحويل التركيز بصورة أكبر نحو التضخم.
وهذه القراءة تتفق مع الرسالة الأخيرة للبنك المركزي.
فالفيدرالي نفسه قال عقب اجتماع سبتمبر إن التضخم ما يزال مرتفعاً، وإن رفع الفائدة يهدف إلى دعم عودة التضخم إلى هدف 2% في الوقت المناسب.
وبالتالي، هناك تغير مهم في معادلة السياسة النقدية.
إذا كان التضخم مرتفعاً وسوق العمل يتدهور بسرعة، يواجه البنك المركزي معضلة بين الأسعار والوظائف.
أما إذا بقي التضخم مرتفعاً بينما ظلت طلبات إعانة البطالة قرب أدنى مستوياتها التاريخية، فإن تكلفة الاستمرار في مكافحة التضخم تصبح أقل من ناحية سوق العمل.
وهذا لا يضمن زيادة أخرى في الفائدة، لكنه يزيل أحد العوائق الرئيسية أمامها.
🔮 نظرة مُركّب: بالنسبة للمستثمر، قوة سوق العمل تحمل وجهين. اقتصادياً، هي إشارة إيجابية على صمود النشاط والدخل. نقدياً، يمكن أن تعني استمرار الفائدة المرتفعة لفترة أطول أو مزيداً من التشديد إذا بقي التضخم عنيداً.
📋 ماذا تقول البيانات غير المعدلة موسمياً؟
على أساس غير معدل موسمياً، كانت الصورة مختلفة قليلاً.
بلغت المطالبات الأولية 163,811 طلباً خلال الأسبوع المنتهي في 19 سبتمبر، بزيادة 10,243 طلباً أو 6.7% عن الأسبوع السابق.
لكن المقارنة السنوية تعطي سياقاً مهماً.
خلال الأسبوع المماثل من 2025، بلغت المطالبات غير المعدلة 180,992 طلباً.
أي أن المستوى الحالي، رغم ارتفاعه أسبوعياً قبل التعديل الموسمي، ما يزال أقل من الفترة نفسها من العام السابق بنحو 17,181 طلباً، أي ما يقارب 9.5%.
كما ظهرت فروقات واضحة بين الولايات.
في الأسبوع السابق، سجلت كاليفورنيا أكبر انخفاض على مستوى الولايات، مع تراجع المطالبات بمقدار 4,809 طلبات.
وفي المقابل، سجلت كنتاكي أكبر زيادة، بنحو 1,041 طلباً، وسط تسريحات مرتبطة بقطاع التصنيع.
🔮 نظرة مُركّب: البيانات غير المعدلة تذكرنا بأهمية عدم تفسير رقم أسبوعي واحد بمعزل عن الموسمية. الزيادة الأسبوعية 6.7% تبدو كبيرة منفردة، لكن المطالبات نفسها أقل بنحو 9.5% من الأسبوع المقابل في 2025، وهو ما يدعم الصورة العامة لسوق عمل ما تزال فيه التسريحات محدودة.
🤖 الذكاء الاصطناعي يدخل معادلة سوق العمل من باب الاستثمار
أحد أكثر الجوانب إثارة للاهتمام في التقرير هو الربط بين صمود الاقتصاد والإنفاق الرأسمالي على الذكاء الاصطناعي.
النقاش حول الذكاء الاصطناعي (AI – Artificial Intelligence) يركز كثيراً على احتمالات استبدال بعض الوظائف، لكن في المدى الحالي هناك قناة أخرى تعمل في الاتجاه المقابل: الإنفاق الرأسمالي الضخم.
إنشاء مراكز البيانات يتطلب عقارات وطاقة ومعدات كهربائية وأشباه موصلات وشبكات وحوسبة وأنظمة تبريد وبنية تحتية، ما يحول طفرة الذكاء الاصطناعي إلى دورة استثمارية تتجاوز شركات البرمجيات نفسها.
ولهذا فإن استمرار هذه الاستثمارات يمكن أن يوفر دعماً للنشاط الاقتصادي حتى عندما تصبح قطاعات أخرى أكثر حذراً في التوظيف.
لكن الاعتماد المتزايد على هذا المحرك يحمل مخاطرة أيضاً: إذا تباطأ الإنفاق على الذكاء الاصطناعي أو بدأت الشركات الكبرى في تقليص خططها الرأسمالية، فقد يختفي جزء من الدعم الذي يستفيد منه الاقتصاد حالياً.
🔮 نظرة مُركّب: الذكاء الاصطناعي ليس مجرد قصة تقييمات مرتفعة لأسهم التكنولوجيا؛ الإنفاق المرتبط به أصبح جزءاً من قصة الاقتصاد الحقيقي. وهذا يجعل خطط الإنفاق الرأسمالي للشركات التكنولوجية الكبرى مؤشراً اقتصادياً يستحق المتابعة إلى جانب بيانات الوظائف التقليدية.
⚠️ القراءة البديلة: انخفاض التسريحات لا يعني غياب المخاطر
من السهل النظر إلى 197,000 طلب واستنتاج أن سوق العمل قوي بلا تحفظ، لكن التفاصيل تتطلب قراءة أكثر توازناً.
التوظيف ما يزال أبطأ بكثير من الفترات التي شهد فيها الاقتصاد توسعاً سريعاً، والشركات تبدو أكثر حرصاً في إضافة موظفين جدد.
كما أن ارتفاع طلبات الإعانة المستمرة إلى 1.719 مليون، وإن ظل محدوداً، يستحق المراقبة لأنه يمكن أن يكشف عن صعوبة أكبر في العثور على وظائف جديدة إذا بدأ في الصعود باستمرار.
وفي الوقت نفسه، تمثل أسعار الطاقة خطراً مزدوجاً.
إذا أدت إلى رفع التضخم فقط، فقد يدفع ذلك الفيدرالي نحو المزيد من التشديد.
أما إذا بدأت أيضاً في إضعاف إنفاق المستهلكين والطلب الاقتصادي، فقد تواجه الولايات المتحدة مزيجاً أكثر تعقيداً من تباطؤ النمو وارتفاع الأسعار.
لذلك لا ينبغي تفسير انخفاض طلبات الإعانة على أنه ضمان لاستمرار القوة الاقتصادية، بل باعتباره دليلاً على أن التدهور الكبير في سوق العمل لم يظهر حتى الآن.
🔮 نظرة مُركّب: الخطر الحقيقي ليس في رقم المطالبات الحالي، بل في نقطة التحول المحتملة. أسواق العمل يمكن أن تبدو مستقرة لفترة طويلة لأن الشركات تحتفظ بعمالها، ثم تتغير بسرعة إذا تعرض الطلب لصدمة قوية. لذلك ستكون الاتجاهات المتتابعة أهم من أي قراءة أسبوعية منفردة.
🔭 النظرة المستقبلية
الاختبار التالي سيكون تقرير الوظائف الشهري لشهر سبتمبر، إضافة إلى تطورات التضخم وأسعار الطاقة قبل اجتماع الاحتياطي الفيدرالي (Fed – Federal Reserve) يومي 27 و28 أكتوبر.
إذا بقي معدل البطالة قرب 4.1%، واستمرت طلبات الإعانة حول 200,000، وظل التوظيف إيجابياً، فستبقى صورة سوق العمل متماسكة.
وفي هذه الحالة، سيتحول تركيز الأسواق بدرجة أكبر إلى التضخم لتحديد المسار النقدي.
أما إذا بدأت المطالبات الأولية والمستمرة بالصعود بالتزامن مع ضعف التوظيف، فستصبح معادلة الفيدرالي أكثر تعقيداً، لأن التشديد الإضافي سيأتي عندها في مواجهة علامات أكثر وضوحاً على تباطؤ سوق العمل.
حتى الآن، لا تظهر البيانات هذا السيناريو.
فالرقم الرسمي البالغ 197,000 طلب، ومتوسط 4 أسابيع عند 202,250، ومعدل البطالة المؤمن عليها عند 1.1%، كلها تشير إلى أن عمليات التسريح ما تزال نادرة نسبياً.
لكن بالنسبة للأسواق، قوة سوق العمل ليست بالضرورة سبباً صافياً لارتفاع الأسهم والسندات؛ فهي تدعم الأرباح والنشاط الاقتصادي من جهة، لكنها تسمح للفيدرالي بالحفاظ على سياسة نقدية أكثر تشدداً من جهة أخرى.
🧾 خلاصة مُركّب: سوق العمل قوي بما يكفي ليُبقي الفيدرالي تحت الضغط
هبطت طلبات إعانة البطالة الأمريكية إلى 197,000 طلب، أقل من توقعات 201,000 وقريبة من مستويات تاريخية شديدة الانخفاض. كما تراجع متوسط 4 أسابيع إلى 202,250 طلباً، بينما بقيت طلبات الإعانة المستمرة عند مستوى منخفض نسبياً بلغ 1.719 مليون.
الصورة الأساسية واضحة: الشركات الأمريكية لا تسرح موظفيها بأعداد كبيرة.
لكن سوق العمل ليس في طفرة توظيف أيضاً. متوسط إضافة الوظائف البالغ نحو 80,000 شهرياً في الجزء الأول من العام يعكس تحسناً واضحاً عن 2025، لكنه يظل متسقاً مع سوق أكثر حذراً من دورات التوسع القوية السابقة.
وفي الوقت نفسه، رفع الاحتياطي الفيدرالي (Fed – Federal Reserve) الفائدة إلى 3.75%–4.00%، مؤكداً أن التضخم ما يزال مرتفعاً وأن الاقتصاد يواصل التوسع بوتيرة قوية.
وهنا تكمن المفارقة: قوة سوق العمل خبر جيد للاقتصاد، لكنها تقلل أيضاً الحاجة إلى أن يخشى الفيدرالي من أثر التشديد على الوظائف. وإذا بقي التضخم مرتفعاً بالتزامن مع طلبات إعانة قرب 197,000، فقد تبقى أسعار الفائدة المرتفعة جزءاً من المشهد لفترة أطول.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
