


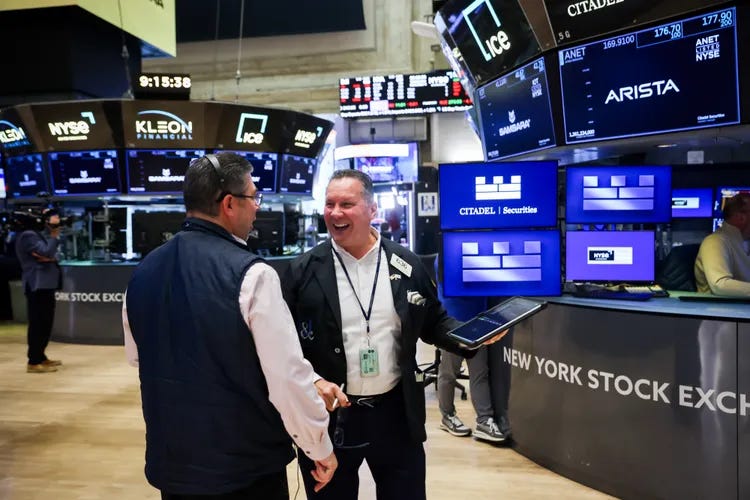
أنهت الأسواق الأميركية جلسة الأربعاء 4 نوفمبر 2026 على ارتفاعات قوية بعد سيطرة الديمقراطيين على مجلسي الكونغرس في انتخابات التجديد النصفي ، ما قلص عدم اليقين السياسي.
قفز داو جونز 1,569.40 نقطة إلى 53,356.12 نقطة ، وارتفع إس آند بي 500 1.6% وناسداك 1.4% وراسل 2000 1.6% .
دعمت الجلسة توقعات مراجعة الرسوم الجمركية وإنهاء الحرب مع إيران وانخفاض النفط وعوائد السندات.
تباينت التكنولوجيا: ارتفعت الشركات الكبرى ذات السيولة القوية، بينما هبطت مراكز البيانات والرقائق بسبب مخاوف التنظيم والتمويل.
انخفض النفط نحو 8% إلى 88.55 دولارًا ، وصعد الذهب 3.4% إلى 4,075 دولارًا ، وتعافت بيتكوين إلى نحو 80,100 دولار .
📊 المؤشرات الأميركية والأسبوع والأداء السنوي
أغلق داو جونز (DJI – Dow Jones Industrial Average) عند 53,356.12 نقطة ، مرتفعًا 1,569.40 نقطة أو 3% ، وهي خامس أكبر قفزة يومية بالنقاط وفق إنفستوبيديا .
ارتفع إس آند بي 500 (SPX – S&P 500) بمقدار 119.70 نقطة أو 1.6% إلى 7,688.62 نقطة .
صعد ناسداك المركب (IXIC – Nasdaq Composite) بمقدار 364.50 نقطة أو 1.4% إلى 25,736.51 نقطة .
تقدم راسل 2000 (RUT – Russell 2000) بمقدار 44.50 نقطة أو 1.6% إلى 2,856.95 نقطة .
تجاوز مكسب داو جونز البالغ 1,569 نقطة قفزته البالغة 1,500 نقطة بعد فوز ترامب بولاية ثانية في نوفمبر 2024.
كانت العقود الآجلة قد هبطت مساء الثلاثاء أثناء فرز الأصوات، ثم ارتدت صباح الأربعاء مع اتضاح حجم انتصار الديمقراطيين .
ارتفعت 9 قطاعات من أصل 11 في إس آند بي 500 ؛ وقفز قطاع السلع الاستهلاكية الكمالية 4.3% مقابل هبوط قطاع الطاقة 4.8% .
منذ بداية الأسبوع: إس آند بي 500 + 108.55 نقاط (+ 1.4% )، داو جونز + 1,585.81 نقطة (+ 3.1% )، ناسداك + 299.52 نقطة (+ 1.2% )، راسل 2000 + 45.11 نقطة (+ 1.6% ).
منذ بداية العام: إس آند بي 500 + 843.12 نقطة (+ 12.3% )، داو جونز + 5,292.83 نقطة (+ 11% )، ناسداك + 2,494.52 نقطة (+ 10.7% )، راسل 2000 + 375.04 نقطة (+ 15.1% ).
هذه بيانات أسبوعية حتى إغلاق الأربعاء وليست حصيلة أسبوع مكتمل.
🧠 نظرة مُركّب : توضح المقارنة بين الأداء اليومي والأسبوعي والسنوي أن الصعود لم يكن محصورًا في التكنولوجيا؛ فقد قاد داو جونز جلسة الأربعاء، بينما تصدر راسل 2000 المكاسب منذ بداية العام.
🏛️ فوز الديمقراطيين وتغير التوازن السياسي
انتزع الحزب الديمقراطي السيطرة على مجلسي النواب والشيوخ، وحقق مكاسب في انتخابات حكام الولايات ومعاقل جمهورية تقليدية.
أنهى ذلك سيطرة الجمهوريين المنفردة على واشنطن، وسط رد فعل انتخابي ضد الرئيس دونالد ترامب (Donald Trump).
يتوقع المستثمرون أن يواجه ترامب صعوبة أكبر في تمرير سياساته الجمركية وتوسعات الإنفاق دون توافق سياسي.
قد يسعى الديمقراطيون إلى اتخاذ خطوات لإنهاء الحرب مع إيران أو تقليصها، ما قد يساعد على خفض التضخم المرتبط بالطاقة.
تشمل الأولويات المتوقعة مواجهة التخفيضات في ميديكيد (Medicaid) وميديكير (Medicare) وإبطاء إلغاء اللوائح التنظيمية.
قال تيري ساندفن (Terry Sandven) من يو إس بنك ويلث مانجمنت (U.S. Bank Wealth Management) إن وضوح نتائج الانتخابات يحد من عدم اليقين، وإن الجمود التشريعي قد يكون ملائمًا للأسهم.
لا تضمن نتائج الانتخابات إقرار أي تغيير؛ إذ يتوقف التنفيذ على المفاوضات بين الكونغرس والإدارة وصلاحيات كل طرف.
🧠 نظرة مُركّب : تراهن السوق على أن الحكومة المنقسمة ستقلل مخاطر التغييرات التشريعية الحادة، لكن احتمال تعطل الموازنة أو تصاعد الخلافات يظل قائمًا.
💻 الشركات التكنولوجية الكبرى ترتفع
قفز مايكروسوفت (MSFT – Microsoft) بنحو 7% وفق إنفستوبيديا ، أو 6.7% وفق رويترز .
ارتفعت أمازون (AMZN – Amazon.com) بنحو 6% وفق إنفستوبيديا ، و6. 1% وفق رويترز .
صعدت أبل (AAPL – Apple) بنحو 5% ، وألفابت ( GOOGL – Alphabet) بنسبة 3.2% ، وميتا ( META – Meta Platforms) بنسبة 1.4% .
توقع المستثمرون أن يساعد تباطؤ بناء مراكز البيانات الشركات الكبرى على تخفيف متطلبات الإنفاق النقدي.
تملك الشركات الكبرى قدرة أكبر على تمويل مشروعات الذكاء الاصطناعي من تدفقاتها النقدية مقارنة بالمشغلين الأصغر.
تبقى المخاطر قائمة بشأن تنظيم الذكاء الاصطناعي وتأخر إطلاق الخدمات وتأثير الإنفاق في هوامش الربح.
🧠 نظرة مُركّب : يركز المستثمرون على الشركات القادرة على تحويل الذكاء الاصطناعي إلى إيرادات وتدفقات نقدية، وليس مجرد إعلان خطط توسع ضخمة.
🏗️ خسائر شركات مراكز البيانات
هبط هات 8 (HUT – Hut 8) بنسبة 23% ، وآيرين ( IREN – IREN ) بنسبة 11% ، وكور ساينتيفيك ( CORZ – Core Scientific) بنسبة 10% .
انخفض أبلايد ديجيتال (APLD – Applied Digital) بنسبة 6.7% ، وكور ويف ( CRWV – CoreWeave) بنسبة 10% وفق إنفستوبيديا .
تتزايد المعارضة المحلية لمشروعات مراكز البيانات في تكساس (Texas) وجورجيا (Georgia)، حيث حقق الديمقراطيون مكاسب سياسية.
قد يؤدي إبطاء إصدار التصاريح أو البناء إلى تأخير تشغيل المراكز وتحصيل الإيرادات، مع استمرار التزامات التمويل .
قال سكوت كرونرت (Scott Chronert) من سيتي ريسيرش (Citi Research) إن تغيير وتيرة بناء المراكز قد يغير المسار الأساسي لنمو الموردين.
يختلف تعرض الشركات للمخاطر وفق مواقع المشروعات وعقود الكهرباء وحالة التصاريح ومستويات المديونية.
🧠 نظرة مُركّب : تعتمد قيمة شركات البنية التحتية على توقيت تحويل الأصول قيد الإنشاء إلى إيرادات فعلية؛ وقد يكون التأخير مكلفًا حتى مع بقاء الطلب طويل الأجل قويًا.
🧠 الرقائق والذكاء الاصطناعي
تراجع مؤشر فيلادلفيا لأشباه الموصلات (SOX – Philadelphia Semiconductor Index) بنسبة 3.1% إلى أدنى مستوى في 6 أشهر .
انخفضت إنفيديا (NVDA – Nvidia) بنسبة 3% وبرودكوم ( AVGO – Broadcom) بنسبة 2% .
هبطت ميكرون (MU – Micron Technology) وسانديسك ( SNDK – Sandisk) بأكثر من 7% لكل منهما.
ارتفعت أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) بنسبة 1% بعد توقع نمو أسرع من التقديرات في 2027 بدعم مبيعات مراكز البيانات .
تعرضت طفرة الذكاء الاصطناعي لضغوط بسبب ارتفاع الإنفاق الرأسمالي وتزايد التساؤلات بشأن العائد الاستثماري.
أكد مؤشر ناسداك 100 (NDX – Nasdaq 100) يوم الاثنين 2 نوفمبر 2026 دخوله تصحيحًا فنيًا.
🧠 نظرة مُركّب : تختلف استجابة شركات الرقائق باختلاف الطلب الفعلي من العملاء وقدرتهم على تمويل التوسع؛ والوعود بالنمو لا تكفي وحدها لتبرير التقييمات .
🚀 تسلا وسبيس إكس والمخاطر السياسية
تراجع تسلا (TSLA – Tesla) بنسبة 3.3% وفق رويترز ، وبنحو 3% وفق إنفستوبيديا .
انخفض سبيس إكس (SPCX – SpaceX) بنسبة 3.9% وفق رويترز ، وبنحو 5% وفق إنفستوبيديا .
تزايدت المخاوف بشأن التدقيق في العقود الحكومية والاندماج المتوقع بين الشركتين؛ ولا يعني ذلك تأكيد إتمام الاندماج أو إلغاء العقود.
أنفق إيلون ماسك (Elon Musk) نحو نصف مليار دولار لدعم مرشحين جمهوريين، من بينهم مرشحون في تكساس، حيث تتمركز عمليات مهمة للشركتين.
قد تتداخل المخاطر السياسية مع عوامل التقييم والنتائج التشغيلية في تحديد أداء السهمين.
🧠 نظرة مُركّب : ينبغي التمييز بين المخاطر السياسية المحتملة والقرارات التنظيمية المؤكدة؛ فحركة الأسعار وحدها لا تثبت تحقق سيناريو سلبي.
🛡️ الدفاع والإنفاق الحكومي
تراجع نورثروب غرومان (NOC – Northrop Grumman) بنسبة 4.5% ، ولوكهيد مارتن ( LMT – Lockheed Martin) بنسبة 7% .
انخفض بالانتير (PLTR – Palantir Technologies) بنسبة 2% ، وهي شركة برمجيات وتحليل بيانات تتعامل مع جهات دفاعية.
ذكرت رويترز تراجع آر تي إكس (RTX – RTX Corporation) دون تحديد نسبة منفصلة.
قد يواجه طلب ترامب لميزانية دفاعية تبلغ 1.5 تريليون دولار طريقًا أصعب في الكونغرس الديمقراطي.
لا تعني نتائج الانتخابات إلغاء العقود القائمة؛ بل ارتفاع مخاطر مراجعة المخصصات والبرامج المستقبلية.
🧠 نظرة مُركّب : تعتمد حساسية شركات الدفاع على طبيعة العقود طويلة الأجل وحجم الإنفاق الجديد الذي قد يحتاج إلى موافقة الكونغرس .
🏥 المستشفيات وتجار التجزئة والبرامج الاجتماعية
ذكرت أسوشيتد برس أن أسهم مشغلي المستشفيات وتجار التجزئة الموجهين للأسر منخفضة الدخل قادت جانبًا من الارتفاع الواسع.
يرتبط الأداء بتوقعات أن يسعى الديمقراطيون إلى عكس تخفيضات ميديكيد وميديكير أو الحد منها.
قد يؤدي الحفاظ على التغطية الصحية إلى دعم إيرادات المستشفيات وتقليل عبء الرعاية غير المدفوعة.
قد تدعم البرامج الاجتماعية القوة الشرائية لبعض الأسر، ما ينعكس على تجار التجزئة.
لم يسمِّ التقرير شركات محددة في هذه الفئات أو نسب ارتفاعها.
🧠 نظرة مُركّب : التحسن القطاعي يستند إلى توقعات سياسية؛ ويتوقف أثره المستدام على تفاصيل التشريعات وموعد تنفيذها.
🏭 ثري إم وماكدونالدز وأمجين
قفز سهم ثري إم (MMM – 3M) بأكثر من 9% ، متصدرًا مكاسب داو جونز .
ارتفع ماكدونالدز (MCD – McDonald’s) بنسبة 6% بعد نتائج فصلية تجاوزت التوقعات.
صعد أمجين (AMGN – Amgen) بنسبة 4% بعد إعلان نتائج أفضل من المتوقع.
لم يورد النص أرقام ربحية السهم والإيرادات للشركتين، ولا المحفز المحدد لارتفاع ثري إم .
ساهمت هذه الأسهم إلى جانب شركات التكنولوجيا في دفع داو جونز إلى مكسب تاريخي بالنقاط.
🧠 نظرة مُركّب : تؤكد الجلسة أن نتائج الأرباح الخاصة بالشركات تظل محفزًا مهمًا بالتوازي مع أثر الانتخابات.
☀️ الطاقة الشمسية مقابل النفط والغاز
ارتفع صندوق إنفيسكو للطاقة الشمسية (TAN – Invesco Solar ETF) بنحو 6% مع توقعات استمرار الدعم الفيدرالي للطاقة النظيفة.
هبط قطاع الطاقة في إس آند بي 500 بنسبة 4.8% مع التراجع الحاد لأسعار النفط .
قد تستفيد شركات الطاقة المتجددة من التحول السياسي، بينما تتأثر شركات النفط بانخفاض أسعار الخام.
يتوقف الأثر المالي الفعلي على الدعم التشريعي وتكاليف التمويل وهوامش المشروعات وأسعار الطاقة.
🧠 نظرة مُركّب : يجب التفريق بين شركات الطاقة النظيفة ومنتجي النفط ؛ فالمحفزات السياسية والسعرية ليست واحدة.
🛢️ غرب تكساس يهبط 8% مع رهانات على نهاية الحرب
تراجعت عقود غرب تكساس الوسيط (CL=F – WTI Crude Futures) بنحو 8% إلى 88.55 دولارًا للبرميل، أدنى مستوى في نحو شهر.
أظهرت تحديثات الأسعار تراجعًا بنسبة 7.93% وفق رويترز و7. 87% وفق أسوشيتد برس ، مع اختلاف لحظات الرصد.
ربطت التقارير الانخفاض بتوقعات أن يسرع التوازن السياسي الجديد إنهاء الحرب مع إيران .
كانت زيادة أسعار النفط بسبب الحرب أحد أبرز عوامل ارتفاع التضخم الأميركي خلال 2026.
قد يخفف انخفاض النفط تكاليف النقل والوقود والإنتاج، لكنه لا يؤكد انتهاء الحرب أو زوال مخاطر الإمدادات.
🧠 نظرة مُركّب : انخفاض النفط من أهم محفزات ارتفاع الأسهم لأنه قد يخفف التضخم وضغوط الفائدة، لكنه يبقى رهين التطورات الجيوسياسية.
🏦 عوائد السندات والدولار
انخفض عائد سندات الخزانة الأميركية لأجل 10 سنوات (US10Y – U.S. 10-Year Treasury Yield) من 4.97% عند إغلاق الثلاثاء إلى 4.89% الأربعاء.
يمثل التراجع نحو 8 نقاط أساس، ويضع العائد قرب أدنى مستوى منذ أكثر من عام بحسب إنفستوبيديا .
تؤثر عوائد السندات في تكلفة الرهن العقاري والاقتراض الاستهلاكي وتمويل الشركات.
ضعف الدولار الأميركي أمام معظم العملات بالتزامن مع انخفاض عوائد السندات طويلة الأجل.
قد تدعم العوائد المنخفضة تقييمات الأسهم عبر خفض معدلات الخصم، لكنها لا تعني قرارًا تلقائيًا بخفض الفائدة الرسمية.
🧠 نظرة مُركّب : يبقى اتجاه العوائد مرتبطًا بتوقعات التضخم وسياسة الاحتياطي الفيدرالي وتطور أسعار النفط .
🥇 الذهب وبيتكوين
ارتفعت عقود الذهب (GC=F – Gold Futures) بنسبة 3.4% إلى 4,075 دولارًا للأونصة.
تداولت بيتكوين (BTC-USD – Bitcoin) قرب 80,100 دولار ، مقارنة بقاع الثلاثاء عند 76,300 دولار .
الفارق البالغ 3,800 دولار يعادل ارتفاعًا تقريبيًا بنحو 5% من القاع المذكور، وليس بالضرورة التغير اليومي الرسمي.
قد يدعم انخفاض الدولار والعوائد الذهب ، بينما تعزز شهية المخاطرة الطلب على بيتكوين .
يمكن أن يرتفع الذهب وبيتكوين معًا لأسباب مختلفة، ولا يعني ذلك تطابق سلوك المستثمرين فيهما.
🧠 نظرة مُركّب : تعتمد استدامة المكاسب على السيولة والعوائد الحقيقية والدولار وشهية المخاطرة، وليس على نتائج الانتخابات وحدها.
🔮 النظرة المستقبلية
السيناريو الإيجابي: استمرار انخفاض النفط والعوائد مع استقرار السياسة وتراجع التضخم ، ما قد يدعم الأسهم الاستهلاكية والشركات القوية ماليًا.
السيناريو الأساسي: استمرار التباين بين شركات التكنولوجيا الكبرى وشركات مراكز البيانات والرقائق والدفاع.
السيناريو السلبي: عودة ارتفاع النفط أو تصاعد الخلافات السياسية أو فرض قيود تؤخر مشروعات الذكاء الاصطناعي .
متابعة مؤشرات DJI وSPX وIXIC وRUT بعد قفزة الأربعاء، وتقييم اتساع المشاركة في الصعود.
متابعة MSFT وAMZN وAAPL وGOOGL وMETA وتطور الإنفاق الرأسمالي والعائد عليه.
متابعة HUT وIREN وCORZ وAPLD وCRWV وحالة التصاريح وعقود الكهرباء والتمويل.
متابعة NVDA وAVGO وMU وSNDK وAMD بعد تراجع مؤشر أشباه الموصلات 3.1% .
متابعة NOC وLMT وRTX وPLTR ومفاوضات ميزانية الدفاع البالغة 1.5 تريليون دولار.
مراقبة CL=F قرب 88.55 دولارًا ، وعائد السندات لأجل 10 سنوات عند 4.89% .
مراقبة الذهب عند 4,075 دولارًا وبيتكوين قرب 80,100 دولار ، والتطورات المتعلقة ببرنامجي ميديكيد وميديكير.
🧾 خلاصة مُركّب: انتصار سياسي يعيد تسعير الذكاء الاصطناعي والطاقة
قفز داو جونز 1,569.40 نقطة أو نحو 3% إلى 53,356.12 نقطة ، خامس أكبر مكسب يومي بالنقاط في تاريخه.
ارتفع إس آند بي 500 1.6% إلى 7,688.62 نقطة ، وناسداك 1.4% إلى 25,736.51 نقطة ، وراسل 2000 1.6% إلى 2,856.95 نقطة .
قادت الشركات الكبرى المكاسب: مايكروسوفت + 6.7% وأمازون + 6.1% وألفابت + 3.2% وميتا + 1.4% وفق رويترز .
خسرت هات 8 نحو 23% وآيرين 11% وكور ساينتيفيك 10% وأبلايد ديجيتال 6.7% وكور ويف 10% .
هبط مؤشر أشباه الموصلات 3.1% ، وانخفضت إنفيديا 3% وبرودكوم 2% وميكرون وسانديسك بأكثر من 7% .
تراجعت تسلا 3.3% وسبيس إكس 3.9% وفق رويترز ، بينما ضغطت مخاوف الموازنة على أسهم الدفاع.
استفادت المستشفيات وتجارة التجزئة للأسر منخفضة الدخل من توقعات دعم البرامج الاجتماعية، وصعد TAN بنحو 6% .
هبط النفط قرابة 8% إلى 88.55 دولارًا ، وانخفض عائد سندات 10 سنوات إلى 4.89% .
ارتفع الذهب 3.4% إلى 4,075 دولارًا ، وتعافت بيتكوين إلى 80,100 دولار .
منذ بداية العام يتصدر راسل 2000 بارتفاع 15.1% مقابل إس آند بي 500 عند 12.3% وداو جونز 11% وناسداك 10.7% .
الخلاصة الاستثمارية: تفضل السوق الشركات ذات السيولة والتدفقات النقدية القوية، بينما تزداد مخاطر التمويل والتنظيم على البنية التحتية للذكاء الاصطناعي، وتظل أسعار النفط والعوائد والقرارات السياسية عوامل حاسمة.
🔍 للمستثمر الذكي فقط
في مُركّب +، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب + لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
