


بينما تنفق شركات التكنولوجيا مئات المليارات من الدولارات على سباق الذكاء الاصطناعي، ترسل إنفيديا (NVDA – NVIDIA) رسالة مختلفة تماماً إلى السوق: الشركة تعتقد أن قدرتها على توليد النقد أصبحت قوية بما يكفي لتمويل توسعها الهائل في AI، وفي الوقت نفسه إعادة عشرات المليارات إلى المساهمين.
مجلس إدارة الشركة وافق على إضافة $150 مليار إلى برنامج إعادة شراء الأسهم الحالي، لترتفع القيمة المتبقية المصرح بها إلى $235 مليار، مع توقع تنفيذ البرنامج حتى نهاية السنة المالية 2028. وتصف إنفيديا الزيادة الجديدة بأنها الأكبر في تاريخ برامج إعادة شراء الأسهم.
الحجم وحده استثنائي، لكن الرسالة خلفه ربما تكون أكثر أهمية: إنفيديا لا ترى أن الاستثمار الهائل المطلوب للحفاظ على ريادتها في الذكاء الاصطناعي يتعارض مع إعادة رأس المال للمساهمين.
💰 ماذا أعلنت إنفيديا بالضبط؟
أقرت إنفيديا (NVDA – NVIDIA) زيادة جديدة قدرها $150 مليار في التفويض الحالي لإعادة شراء أسهمها.
وبعد الإضافة، أصبح لدى الشركة $235 مليار متبقية يمكن استخدامها في عمليات إعادة الشراء حتى السنة المالية 2028.
وهنا يوجد تفصيل مهم: $150 مليار ليست قيمة الأسهم التي ستشتريها الشركة فوراً اليوم.
هذا تفويض يمنح الإدارة القدرة على إعادة شراء الأسهم وفقاً لظروف السوق وقرارات تخصيص رأس المال، وليس التزاماً بشراء كامل المبلغ دفعة واحدة.
كما أن الرقم $235 مليار يمثل إجمالي المبلغ المتبقي المصرح به بعد إضافة البرنامج الجديد، وليس برنامجاً إضافياً منفصلاً فوق $150 مليار.
وتخطط الشركة لتنفيذ المبلغ المتبقي عبر فترة تمتد حتى السنة المالية 2028.
🔮 نظرة مُركّب: الفرق بين “التفويض” و“التنفيذ” مهم جداً. الإعلان لا يعني وجود طلب فوري بقيمة $235 مليار على السهم، لكنه يمنح إنفيديا قوة مالية ضخمة تستطيع استخدامها عندما ترى أن سعر سهمها جذاب.
🏆 أكبر زيادة لبرنامج إعادة شراء في التاريخ
حجم الإعلان يتضح أكثر عند مقارنته بأكبر برامج الشركات الأمريكية.
الزيادة البالغة $150 مليار تجاوزت الزيادة التاريخية التي أعلنتها آبل (AAPL – Apple) بقيمة $110 مليارات في 2024، لتصبح أكبر زيادة منفردة في تفويض إعادة شراء أسهم لشركة عامة.
وهذا مثير للاهتمام لأن إنفيديا لم تكن تاريخياً من الشركات المعروفة بإعادة شراء الأسهم بمثل هذه الأحجام.
قبل طفرة الذكاء الاصطناعي، كانت عمليات إعادة الشراء محدودة نسبياً. لكن التحول الهائل في الإيرادات والأرباح والتدفقات النقدية غيّر معادلة تخصيص رأس المال بالكامل.
فقد ارتفعت عمليات إعادة الشراء من نحو $10 مليارات في السنة المالية 2023 إلى قرابة $34 مليار في السنة المالية 2025، قبل أن تنتقل الشركة الآن إلى تفويض بحجم غير مسبوق.
🔮 نظرة مُركّب: الإعلان يعكس تحول إنفيديا من شركة تحتاج إلى توجيه معظم مواردها للنمو إلى شركة تستطيع تمويل النمو وإعادة كميات ضخمة من رأس المال في الوقت نفسه. هذا التحول عادةً لا يحدث إلا عندما يصل نموذج الأعمال إلى قدرة استثنائية على توليد النقد.
💵 من أين تأتي كل هذه الأموال؟
الإجابة تظهر بوضوح في نتائج الشركة الأخيرة.
في الربع الثاني من السنة المالية 2027، حققت إنفيديا (NVDA – NVIDIA) إيرادات قياسية بلغت $96.22 مليار، بزيادة 106% على أساس سنوي و18% عن الربع السابق.
وبلغ صافي الدخل وفق معايير GAAP نحو $59.69 مليار، بزيادة 126% على أساس سنوي، بينما وصلت ربحية السهم المخففة إلى $2.46، مرتفعة 128% عن الفترة نفسها من العام السابق.
أما الهامش الإجمالي، فبلغ 75%.
هذه الأرقام تفسر لماذا تستطيع الشركة التفكير في برنامج إعادة شراء بهذا الحجم.
إنفيديا لا تحقق نمواً سريعاً فقط؛ بل تحول نسبة ضخمة من الإيرادات إلى أرباح.
وخلال الربع الثاني وحده، أعادت الشركة نحو $26 مليار إلى المساهمين من خلال إعادة شراء الأسهم وتوزيعات الأرباح. وكان لديها بنهاية الربع نحو $99 مليار متبقية ضمن التفويض السابق.
🔮 نظرة مُركّب: الحجم الحقيقي للقصة ليس $150 مليار بحد ذاته، بل قدرة الشركة التي جعلت رقماً بهذا الحجم ممكناً. شركة تستطيع تحقيق قرابة $60 مليار من صافي الدخل في ربع واحد تملك مرونة في تخصيص رأس المال تختلف جذرياً عن معظم شركات التكنولوجيا.
🤖 طفرة الذكاء الاصطناعي تمول إعادة الشراء
جنسن هوانغ ربط القرار مباشرة بالتحول العالمي نحو الذكاء الاصطناعي والحوسبة المسرعة.
وبحسب الشركة، فإن النمو الحالي مدفوع بتحول في المنصات نحو AI وAccelerated Computing، بينما تسمح قوة توليد النقد بمواصلة الاستثمار في التقنيات التي تقود هذا التحول وإعادة رأس المال للمساهمين في الوقت نفسه.
هذه نقطة مهمة.
برنامج إعادة شراء ضخم قد يكون مثيراً للقلق إذا كانت الشركة تستخدم النقد لشراء أسهمها لأنها لم تعد تجد فرصاً للنمو.
لكن حالة إنفيديا مختلفة حتى الآن.
الإيرادات ما تزال تنمو بأكثر من 100% على أساس سنوي في أحدث ربع، والاستثمار العالمي في مراكز البيانات والذكاء الاصطناعي ما يزال يتوسع، بينما انتقلت منصة Vera Rubin إلى الإنتاج الكامل.
إذن الشركة لا تقول:
“لم يعد لدينا مكان نستثمر فيه الأموال.”
بل تقول عملياً:
“نولد أموالاً أكثر مما نحتاجه حتى بعد تمويل توسعنا.”
🔮 نظرة مُركّب: أفضل برامج إعادة الشراء هي التي تأتي من فائض نقدي حقيقي بعد تمويل فرص النمو، وليس على حساب الاستثمار. إذا استطاعت إنفيديا الحفاظ على هذه المعادلة، فإن إعادة الشراء تصبح مكملة لقصة النمو بدلاً من كونها بديلاً عنها.
📉 لماذا الآن تحديداً؟
هنا تظهر نقطة التقييم التي ركز عليها التقرير.
رغم الارتفاع الكبير في أعمال الشركة، انخفض مضاعف الربحية المستقبلي Forward P/E لإنفيديا بصورة مستمرة مقارنة بمستويات طفرة 2024.
وبحسب الأرقام الواردة في التقرير، يتداول السهم حالياً عند نحو 24 مرة الأرباح المستقبلية، مقابل نحو 20 مرة لـS&P 500 (SPX – S&P 500).
الفارق ليس ضخماً عندما يوضع بجانب معدل نمو الشركة.
إنفيديا حققت في أحدث ربع نمواً في الإيرادات بلغ 106%، ونمواً في ربحية السهم وفق GAAP بلغ 128%، ومع ذلك أصبح مضاعفها أقرب بكثير إلى مضاعف السوق الواسع مما كان عليه خلال المراحل الأولى من طفرة الذكاء الاصطناعي.
وهذا لا يعني تلقائياً أن السهم “رخيص”، لأن التقييم يعتمد على استدامة النمو والأرباح المستقبلية.
لكنه يفسر لماذا يمكن للإدارة أن ترى استخدام جزء من النقد لشراء أسهمها خياراً جذاباً.
🔮 نظرة مُركّب: انخفاض مضاعف الربحية بالتزامن مع ارتفاع الأرباح بسرعة يعني أن الأرباح تنمو أسرع من سعر السهم. بالنسبة للإدارة، هذا يمكن أن يجعل إعادة شراء الأسهم أكثر كفاءة مما كانت عليه عندما كان السوق يمنح الشركة مضاعفات أعلى بكثير.
🧮 كيف يمكن لإعادة الشراء أن تدعم ربحية السهم؟
عندما تشتري الشركة أسهمها وتلغيها أو تحتفظ بها كأسهم خزينة، ينخفض عدد الأسهم القائمة.
إذا بقي صافي الدخل ثابتاً بينما انخفض عدد الأسهم، ترتفع ربحية السهم (EPS – Earnings Per Share) حسابياً.
مثلاً، إذا حققت شركة $100 من الأرباح وكان لديها 100 سهم، فإن ربحية السهم تبلغ $1.
إذا أعادت شراء 10 أسهم وأصبح العدد 90 سهماً مع بقاء الأرباح عند $100، تصبح ربحية السهم نحو $1.11.
لا توجد أرباح تشغيلية جديدة في المثال، لكن حصة كل سهم من الأرباح أصبحت أكبر.
وبالنسبة لإنفيديا، يمكن لبرنامج ضخم ومستمر لعدة سنوات أن يقلل عدد الأسهم القائمة ويضيف دعماً إلى نمو EPS فوق النمو القادم من النشاط التشغيلي نفسه.
🔮 نظرة مُركّب: إذا اجتمع نمو صافي الدخل مع انخفاض عدد الأسهم، تحصل إنفيديا على محركين لربحية السهم في الوقت نفسه. وهذا أحد الأسباب التي تجعل إعادة الشراء فعالة عندما تكون الشركة مربحة والسهم يُشترى عند تقييم مناسب.
📊 لكن 235 مليار دولار لا تعني التأثير نفسه الذي يوحي به الرقم
رغم ضخامة الرقم المطلق، يجب وضعه مقابل حجم إنفيديا.
القيمة السوقية للشركة أصبحت بعد طفرة الذكاء الاصطناعي في نطاق عدة تريليونات من الدولارات، وبالتالي فإن برنامجاً بقيمة $235 مليار لا يعني أن إنفيديا ستزيل نسبة هائلة من أسهمها القائمة دفعة واحدة.
التأثير يعتمد على عدة عوامل:
السعر الذي ستنفذ عنده عمليات الشراء، سرعة التنفيذ، التدفقات النقدية المستقبلية، إصدار أسهم جديدة لتعويضات الموظفين، وعدد الأسهم التي ستلغى فعلياً.
لذلك فإن العنوان ضخم، لكن المستثمر يحتاج إلى متابعة صافي التغير في عدد الأسهم القائمة وليس قيمة البرنامج وحدها.
🔮 نظرة مُركّب: برنامج إعادة شراء ضخم لا يضمن تلقائياً نمواً ضخماً في ربحية السهم. المقياس الأكثر أهمية مستقبلاً سيكون: كم انخفض العدد المخفف للأسهم فعلياً بعد احتساب التعويضات القائمة على الأسهم؟
📈 السوق رحب بالإعلان
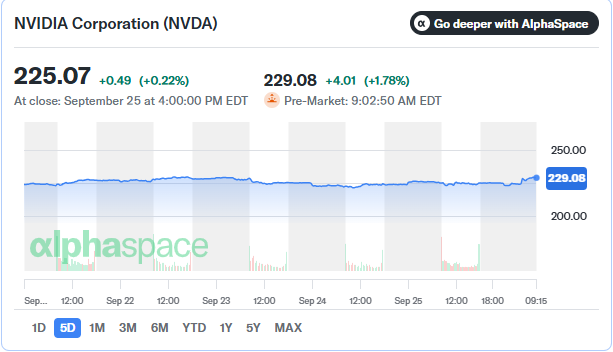
أنهى سهم إنفيديا (NVDA – NVIDIA) جلسة الجمعة عند $225.07 بارتفاع 0.22%.
وفي التداولات السابقة للافتتاح يوم الاثنين، ارتفع السهم بعد الإعلان، مع تسجيل مكاسب تراوحت حول 1%–2% خلال الصباح، في الوقت الذي كانت فيه مؤشرات التكنولوجيا الأوسع تتعرض للضغط.
وبحسب البيانات الواردة في التقرير، وصل السهم إلى نحو $229.65 قبل الافتتاح، مرتفعاً 2.03%.
رد الفعل مفهوم.
الإعلان يجمع بين إشارتين إيجابيتين للمستثمر:
طلب إضافي محتمل على الأسهم من الشركة نفسها، ورسالة ثقة من الإدارة في القيمة طويلة الأجل للأعمال.
لكن التأثير المستدام على السعر سيعتمد في النهاية على الأرباح والتدفقات النقدية، وليس على الإعلان وحده.
🔮 نظرة مُركّب: ارتفاع السهم بعد الخبر منطقي، لكن إعادة الشراء ليست بديلاً عن نمو الأعمال. ما يجعل الإعلان قوياً في حالة إنفيديا هو أنه يأتي فوق قصة أرباح قوية بالفعل، وليس محاولة لتعويض ضعف تشغيلي.
🏭 إنفيديا لا تختار بين الاستثمار والمساهمين
أحد المخاوف الطبيعية مع برنامج بهذا الحجم هو: هل كان من الأفضل استثمار الأموال داخل الشركة؟
بالنسبة لشركة تعمل في سوق سريع النمو مثل الذكاء الاصطناعي، يمكن أن يكون توجيه $150 مليار إلى البحث والتطوير أو الاستحواذات أو توسيع الإنتاج أكثر قيمة من إعادة شراء الأسهم إذا كانت العوائد المتوقعة على تلك الاستثمارات مرتفعة.
لكن البيانات الحالية تشير إلى أن إنفيديا تستطيع القيام بالاثنين.
في الربع الثاني، ارتفعت المصروفات التشغيلية وفق GAAP إلى $8.41 مليار، بزيادة 55% على أساس سنوي، بينما قفز الدخل التشغيلي إلى $63.73 مليار، بزيادة 124%.
أي أن الشركة توسع الإنفاق بقوة، لكن الأرباح تنمو بوتيرة أسرع بكثير.
هذه هي البيئة المثالية تقريباً لإعادة رأس المال: استثمر بقوة، ثم أعد الفائض الذي لا تحتاجه.
🔮 نظرة مُركّب: السؤال الأساسي ليس “هل إنفيديا تنفق كثيراً على إعادة الشراء؟”، بل “هل إعادة الشراء تمنعها من تمويل أفضل فرص النمو؟”. حتى الآن، أرقام الأرباح والتدفقات لا تشير إلى وجود هذا التعارض.
🧠 الإعلان يحمل رسالة نفسية أيضاً
عندما توافق إدارة شركة على شراء كمية كبيرة من أسهمها، فإنها ترسل ضمنياً إشارة إلى أنها ترى أن استخدام النقد لامتلاك جزء أكبر من الشركة يحقق عائداً جذاباً.
وهذا لا يعني أن الإدارة تعرف دائماً القيمة العادلة للسهم.
هناك شركات تاريخياً أعادت شراء أسهمها عند أسعار مرتفعة ثم ندمت لاحقاً.
لكن الحجم هنا يجعل الإشارة أكثر لفتاً للانتباه.
إنفيديا لا تخصص بضعة مليارات لامتصاص التخفيف الناتج عن تعويضات الموظفين.
إنها ترفع التفويض بمقدار $150 مليار، وتضع إجمالي المبلغ المتبقي عند $235 مليار.
ووفق هوانغ، القرار يعكس ثقة الشركة في الفرصة طويلة الأجل أمامها.
🔮 نظرة مُركّب: الإدارة لا تستطيع التحكم في سعر السهم على المدى القصير، لكنها تتحكم في مكان تخصيص النقد. قرار تخصيص هذا الحجم لإعادة الشراء يمثل واحدة من أقوى إشارات الثقة المالية التي تستطيع الشركة إرسالها دون تغيير توقعات أعمالها نفسها.
🔄 التحول في استراتيجية رأس المال لافت
حتى سنوات قليلة مضت، لم تكن إعادة شراء الأسهم جزءاً ضخماً من قصة إنفيديا.
ثم جاءت طفرة الذكاء الاصطناعي.
ارتفعت الإيرادات، وتوسعت الهوامش، وقفز صافي الدخل، وتحولت الشركة إلى واحدة من أكبر مولدات النقد في عالم الشركات.
ونتيجة لذلك، ارتفعت إعادة رأس المال للمساهمين بصورة حادة.
في الربع الثاني من السنة المالية 2027 وحده، أعادت إنفيديا نحو $26 مليار من خلال إعادة شراء الأسهم والتوزيعات.
والبرنامج الجديد يعني أن هذه السياسة لم تعد مؤقتة.
الشركة تخطط لإبقاء إعادة الشراء جزءاً رئيسياً من استراتيجية تخصيص رأس المال حتى السنة المالية 2028.
🔮 نظرة مُركّب: إنفيديا بدأت تتصرف مالياً مثل شركة ناضجة ضخمة في إعادة رأس المال، بينما ما تزال تحقق معدلات نمو أقرب إلى شركات النمو السريع. استمرار هذا المزيج سيكون استثنائياً، لكنه أيضاً يرفع سقف توقعات المستثمرين.
⚠️ القراءة البديلة.. إعادة الشراء ليست مالاً مجانياً
هناك جانب آخر يجب عدم تجاهله.
الشركة تخلق قيمة من إعادة شراء الأسهم فقط عندما يكون السعر المدفوع مناسباً مقارنة بالقيمة المستقبلية للأعمال.
إذا اشترت إنفيديا أسهمها عند تقييم مرتفع للغاية ثم تباطأت الأرباح بصورة أكبر من المتوقع، فقد يكون استخدام النقد أقل كفاءة من الاحتفاظ به أو استثماره في فرص أخرى.
كذلك، التفويض لا يضمن التنفيذ.
إنفيديا تستطيع تعديل وتيرة عمليات الشراء بحسب ظروف السوق، وهي غير ملزمة بإنفاق $235 مليار فوراً.
وهناك عامل آخر: نمو الشركة الحالي استثنائي بدرجة تجعل المقارنات المستقبلية أكثر صعوبة.
الإيرادات لا تستطيع الاستمرار في النمو بأكثر من 100% إلى الأبد.
لذلك فإن تقييم جاذبية إعادة الشراء يعتمد على ما ستصبح عليه أرباح إنفيديا بعد تباطؤ النمو إلى مستويات أكثر طبيعية.
🔮 نظرة مُركّب: أكبر خطأ هو تفسير البرنامج على أنه ضمان لصعود السهم. إعادة الشراء أداة لتخصيص رأس المال، وقيمتها تعتمد على السعر الذي يتم عنده التنفيذ وعلى الأرباح التي ستولدها الشركة خلال السنوات المقبلة.
🧱 ما الذي يدعم ثقة هوانغ؟
خلف برنامج إعادة الشراء توجد فرضية أكبر بكثير: أن بناء البنية التحتية العالمية للذكاء الاصطناعي لا يزال في مرحلة مبكرة.
في نتائجها الأخيرة، قالت إنفيديا إن بناء البنية التحتية لـAI يسير بأقصى سرعة، وإن منصة Vera Rubin دخلت الإنتاج الكامل لتلبية الطلب على التدريب والاستدلال.
كما أطلقت الشركة في اليوم نفسه منصة Open Agent Safety Platform، لتوسيع حضورها من توفير الحوسبة إلى طبقات الأمان اللازمة لنشر وكلاء الذكاء الاصطناعي.
هذه التطورات توضح أن إنفيديا لا تراهن فقط على بيع المزيد من وحدات GPU.
إنها تراهن على توسع منظومة كاملة تشمل الحوسبة والشبكات والبرمجيات والوكلاء والأمان والروبوتات.
إذا نجحت هذه الفرضية، فإن التدفقات النقدية المستقبلية يمكن أن تجعل برنامجاً بقيمة $235 مليار قابلاً للإدارة.
أما إذا تباطأ الاستثمار العالمي في الذكاء الاصطناعي بصورة حادة، فسيتغير الحساب بالكامل.
🔮 نظرة مُركّب: برنامج إعادة الشراء هو في جوهره رهان إضافي من إنفيديا على استمرار دورة AI. الشركة تقول للسوق إنها تستطيع تمويل الموجة القادمة من الابتكار وفي الوقت نفسه شراء جزء أكبر من نفسها.
🔭 النظرة المستقبلية
الخبر إيجابي من زاوية تخصيص رأس المال، لكن الاختبار الحقيقي يبدأ الآن.
أول ما يجب مراقبته هو سرعة التنفيذ الفعلية للبرنامج. وجود $235 مليار من القدرة الشرائية شيء، واستخدامها شيء آخر.
ثانياً، يجب متابعة عدد الأسهم المخفف. إذا انخفض بصورة ملموسة خلال الأرباع المقبلة، سيبدأ أثر إعادة الشراء بالظهور بصورة أوضح في ربحية السهم.
ثالثاً، تظل التدفقات النقدية الحرة العامل الأهم. قدرة إنفيديا على إعادة عشرات المليارات سنوياً دون التأثير في استثمارات Vera Rubin والمنصات المستقبلية والبحث والتطوير ستحدد مدى استدامة الاستراتيجية.
رابعاً، هناك التقييم.
كلما كان سعر السهم أقل بالنسبة إلى الأرباح والتدفقات النقدية المستقبلية، زادت فعالية كل دولار تنفقه الشركة على إعادة الشراء.
وأخيراً، تبقى دورة الإنفاق على الذكاء الاصطناعي هي المتغير الأكبر.
إذا استمر نمو الطلب على التدريب والاستدلال والوكلاء ومراكز البيانات، يمكن لإنفيديا أن تجمع بين نمو الأرباح وإعادة شراء الأسهم، وهي معادلة قوية جداً لربحية السهم.
🧾 خلاصة مُركّب: إنفيديا لا تشتري أسهمها فقط.. بل تراهن على نفسها
أضافت إنفيديا (NVDA – NVIDIA) مبلغاً قياسياً قدره $150 مليار إلى برنامج إعادة شراء الأسهم، لترتفع القيمة المتبقية المصرح بها إلى $235 مليار حتى السنة المالية 2028، في أكبر زيادة من نوعها في التاريخ.
لكن الرقم يصبح أكثر منطقية عند النظر إلى قوة الأعمال.
في أحدث ربع، حققت الشركة إيرادات بلغت $96.22 مليار بنمو 106%، وصافي دخل بلغ $59.69 مليار بنمو 126%، وربحية سهم بلغت $2.46 بنمو 128%، مع هامش إجمالي عند 75%.
وفي الربع نفسه، أعادت بالفعل نحو $26 مليار إلى المساهمين.
وفي الوقت ذاته، انخفض مضاعف الربحية المستقبلي للسهم وفق البيانات الواردة في التقرير إلى نحو 24 مرة، قريباً نسبياً من مضاعف S&P 500 البالغ نحو 20 مرة رغم الفارق الكبير في معدلات النمو.
لذلك فإن رسالة الإدارة تبدو واضحة:
إنفيديا ترى أن لديها ما يكفي من النقد للاستثمار في مستقبل الذكاء الاصطناعي، وما يكفي أيضاً لشراء أسهمها عندما ترى أن تقييمها جذاب.
الخبر لا يضمن ارتفاع السهم، ولا يعني أن $235 مليار ستُنفذ فوراً.
لكنه يكشف شيئاً مهماً عن المرحلة التي وصلت إليها الشركة: طفرة الذكاء الاصطناعي لم تعد تولد النمو فقط؛ بل أصبحت تولد من النقد ما يسمح بتمويل واحدة من أضخم عمليات إعادة رأس المال للمساهمين في تاريخ الشركات.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
