


أعلنت أبل (AAPL – Apple) نتائج مالية تجاوزت توقعات وول ستريت للربع الرابع من عامها المالي FY2026، المنتهي في 26 سبتمبر 2026، مدعومة بمبيعات قياسية لهواتف آيفون (iPhone) خلال ربع سبتمبر، إلا أن المخاوف بشأن ارتفاع تكاليف رقائق الذاكرة وتباطؤ نمو الخدمات وضغوط هوامش الربح طغت على النتائج الإيجابية.
تجاوزت التدفقات النقدية الحرة السنوية لأبل نحو ضعف التدفقات النقدية المجمعة لكل من مايكروسوفت (MSFT – Microsoft) وميتا (META – Meta Platforms) وألفابت (GOOGL – Alphabet) وأمازون (AMZN – Amazon) خلال أحدث 4 أرباع مالية، وفق حسابات ياهو فاينانس (Yahoo Finance)، في وقت تضخ فيه الشركات المنافسة مئات المليارات من الدولارات في البنية التحتية للذكاء الاصطناعي.
ارتفعت إيرادات أبل بنسبة 12% إلى 114.5 مليار دولار، مقارنة مع 102.5 مليار دولار قبل عام، متجاوزة توقعات المحللين البالغة 113.4 مليار دولار، فيما ارتفع صافي الربح إلى 30.71 مليار دولار، وبلغت ربحية السهم (EPS) نحو 2.10 دولار مقابل توقعات 1.99 دولار.
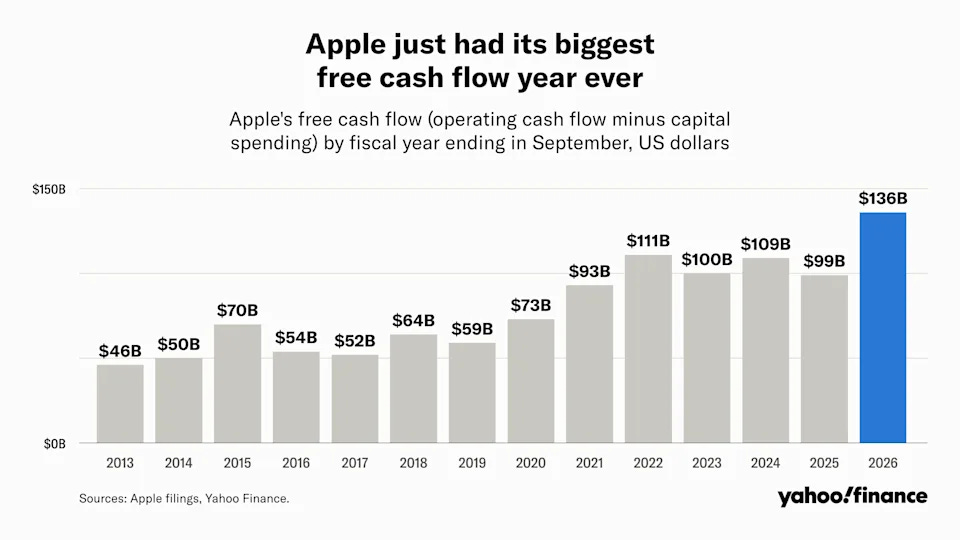
في المقابل، كشفت النتائج السنوية عن قوة استثنائية في توليد النقد، إذ حققت أبل نحو 136 مليار دولار من التدفقات النقدية الحرة (Free Cash Flow) خلال العام المالي FY2026، بزيادة تقارب 38%، وهو أعلى مستوى في تاريخ الشركة.
رغم ذلك، تراجع سهم أبل (AAPL) بنحو 3% في تداولات ما بعد الإغلاق يوم الاثنين 2 نوفمبر، بينما أظهرت بيانات الأسعار المصاحبة للتقرير انخفاضًا يقارب 3.8%، بعدما توقعت الشركة تراجع هامش الربح الإجمالي إلى نطاق 45%–46% خلال ربع ديسمبر، دون توقعات المحللين البالغة 46.3%.
📊 نتائج الربع الرابع: الإيرادات والأرباح
ارتفعت إيرادات أبل (AAPL – Apple) في الربع الرابع من FY2026 المنتهي في 26 سبتمبر 2026 بنسبة 12% إلى 114.5 مليار دولار مقارنة مع 102.5 مليار دولار قبل عام.
تجاوزت الإيرادات توقعات فاكت ست (FDS – FactSet) البالغة 113.4 مليار دولار بفارق 1.1 مليار دولار، أي نحو 1%.
ارتفع صافي الربح إلى 30.71 مليار دولار مقارنة مع 27.47 مليار دولار قبل عام، بزيادة تقارب 12%.
بلغت ربحية السهم (EPS) نحو 2.10 دولار مقارنة مع 1.85 دولار قبل عام، متجاوزة توقعات المحللين عند 1.99 دولار بفارق 0.11 دولار، أي نحو 5.5%.
استفادت النتائج من استردادات الرسوم الجمركية التي أضافت 0.05 دولار لربحية السهم ورفعت هامش الربح الإجمالي بنحو نقطة مئوية واحدة إلى 47.9%.
تعني مساهمة استردادات الرسوم الجمركية أن جزءًا من التحسن في الربحية جاء من عامل قد لا يتكرر بالوتيرة نفسها خلال الأرباع المقبلة، ما يفسر اهتمام المستثمرين بجودة الأرباح واستدامة الهوامش، وليس فقط تجاوز التوقعات.
🧠 نظرة مُركّب: النتائج قوية تشغيليًا، لكن استردادات الرسوم عامل لا ينبغي افتراض استمراره، ويجب الفصل بين الأرباح المتكررة والمزايا المؤقتة.
📱 آيفون وماك يقودان النمو
ارتفعت إيرادات آيفون (iPhone) بنسبة 17.5% إلى 57.6 مليار دولار، ما يمثل نحو 50.3% من إجمالي الإيرادات الفصلية.
ارتفعت مبيعات ماك (Mac) بنحو 24%، في إشارة إلى تحسن الطلب على أجهزة الحاسوب.
تراجعت إيرادات آيباد (iPad) بنسبة 10.4%، وانخفضت إيرادات الأجهزة القابلة للارتداء والمنزل والإكسسوارات بنسبة 7.9%.
تضمنت النتائج الأيام الأولى فقط من مبيعات آيفون 18 برو (iPhone 18 Pro).
بدأ بيع هاتف آيفون ديو (iPhone Duo) القابل للطي في الربع الحالي، ولذلك لم تدخل مبيعاته في نتائج سبتمبر.
أشار المحلل جيسي كوهين (Jesse Cohen) لدى إنفستنغ دوت كوم (Investing.com)، بحسب ماركت ووتش (MarketWatch)، إلى أن إيرادات الصين والأجهزة القابلة للارتداء والمنتجات المنزلية كانت دون توقعات المحللين.
شمل الربع الأيام الأولى فقط من مبيعات طرازات آيفون 18 برو (iPhone 18 Pro)، ما يعني أن النتائج لم تعكس دورة المبيعات الكاملة لهذه الأجهزة.
يعكس الأداء اعتمادًا واضحًا على قوة آيفون وتحسن ماك، مقابل ضعف بعض خطوط المنتجات الأخرى. وقد تدعم الإصدارات الجديدة نمو الربع المقبل، لكن استدامة الأداء تتطلب توسيع مصادر الإيرادات وتقليل الاعتماد النسبي على دورة تحديث الهواتف.
🧠 نظرة مُركّب: قوة آيفون وماك تدعم الإيرادات، لكن التراجع في الفئات الأخرى يبرز ضرورة تنويع محركات النمو.
🌏 الصين الكبرى والإدارة الجديدة
يمثل التقرير أول نتائج أرباح منذ تولي جون تيرنوس (John Ternus) منصب الرئيس التنفيذي في 1 سبتمبر 2026 خلفًا لـتيم كوك (Tim Cook).
ارتفعت إيرادات الصين الكبرى (Greater China) بنسبة 21% خلال الربع وبنسبة 28% خلال العام المالي FY2026.
قال تيرنوس إن مبيعات آيفون وماك قادت النمو الفصلي في المنطقة.
رغم التحسن السنوي، أشار محللون إلى أن إيرادات الصين كانت أقل من توقعات السوق.
رغم التعافي السنوي والفصلي، أشار بعض المحللين إلى أن إيرادات الصين جاءت أقل من توقعات السوق، ما يوضح الفرق بين تحسن الأداء مقارنة بالعام السابق وتحقيق النتائج التي كانت الأسواق تتوقعها.
🧠 نظرة مُركّب: تعافي الصين عامل إيجابي، لكن اختبار الإدارة الجديدة يتصل باستدامة الطلب وحماية الهوامش.
📉 توقعات ديسمبر: مبيعات أعلى وهوامش أضعف
تتوقع أبل نمو الإيرادات بين 7% و10% في ربع ديسمبر مقارنة مع توقعات المحللين عند 6.1%، وقالت إنه قد يكون أكبر ربع إيرادات في تاريخها.
تتوقع تباطؤ نمو قطاع الخدمات (Services) إلى 8%–9% مقابل 9.8% في ربع سبتمبر.
بلغت إيرادات الخدمات مستوى قياسيًا عند 31.6 مليار دولار، أي نحو 27.6% من الإيرادات الفصلية.
أرجعت الشركة تباطؤ الخدمات إلى تراخيص الأطراف الثالثة وتحركات أسعار الصرف.
تتوقع تراجع هامش الربح الإجمالي إلى 45%–46% مقارنة مع 47.9% في سبتمبر وتوقعات المحللين عند 46.3%.
يمثل ذلك تراجعًا متوقعًا بين 1.9 و2.9 نقطة مئوية مقارنة مع الربع السابق، مع مراعاة أثر استردادات الرسوم في هامش سبتمبر.
تمثل زيادة تكاليف رقائق الذاكرة (Memory Chips) معظم الضغط على الهوامش، إلى جانب تكاليف إطلاق سيري المدعومة بالذكاء الاصطناعي (Siri AI).
قال بن بارينجر (Ben Barringer) لدى كيلتر شيفيوت (Quilter Cheviot) إن المستثمرين كانوا يتطلعون إلى هوامش أفضل، وإن انتهاء المزايا الجمركية يضغط على توقعات الربحية.
رفعت أبل أسعار عدة منتجات خلال العام، وتحاول امتصاص تكاليف الذاكرة باستخدام مخزون اشتُري بأسعار أقل وتقليص تكاليف مكونات أخرى.
يعني نطاق هامش الربح المتوقع انخفاضًا يتراوح بين 1.9 و2.9 نقطة مئوية مقارنة بالربع السابق، مع ضرورة مراعاة أن هامش سبتمبر استفاد من أثر إيجابي مرتبط باستردادات الرسوم الجمركية.
رفعت أبل أسعار عدد من منتجاتها خلال العام، وتحاول الحد من تأثير ارتفاع تكاليف الذاكرة من خلال استخدام مخزون سبق شراؤه بأسعار أقل، وخفض الإنفاق على مكونات أخرى.
🧠 نظرة مُركّب: تجاوز توقعات الإيرادات لا يلغي خطر تراجع الربحية؛ العامل الحاسم هو قدرة الشركة على تعويض تكاليف الذاكرة والمحافظة على قوة التسعير.
💰 التدفقات النقدية الحرة عند مستوى قياسي
حققت أبل نحو 136 مليار دولار من التدفقات النقدية الحرة (Free Cash Flow) في FY2026، بزيادة تقارب 38% عن العام السابق.
تجاوزت الرقم القياسي السابق عند 111 مليار دولار في 2022، مقابل نحو 99 مليار دولار في FY2025.
حققت الشركة نحو 145 مليار دولار من التدفقات النقدية التشغيلية على إيرادات سنوية قياسية تقارب 479 مليار دولار.
بلغ هامش التدفقات النقدية التشغيلية المحسوب نحو 30.3%، وهامش التدفقات النقدية الحرة نحو 28.4%.
انخفض الإنفاق الرأسمالي (CapEx) بنسبة 29% إلى نحو 9 مليارات دولار خلال العام.
قال المدير المالي كيفان باريخ (Kevan Parekh) إن الشركة حققت 28 مليار دولار من التدفقات التشغيلية خلال الربع وأعادت 28 مليار دولار إلى المساهمين.
كانت التدفقات النقدية التشغيلية في ربع سبتمبر أقل قليلًا من مستواها قبل عام، رغم الأداء السنوي القياسي.
يمثل هامش التدفقات النقدية التشغيلية نحو 30.3% من الإيرادات السنوية، بينما يعادل هامش التدفقات النقدية الحرة نحو 28.4%، وفق الأرقام المنشورة.
رغم القوة السنوية، جاءت التدفقات النقدية التشغيلية في ربع سبتمبر أقل قليلًا من مستواها قبل عام، ما يشير إلى أن الأداء النقدي الفصلي لم يكن بالقوة نفسها التي أظهرتها الأرقام السنوية.
🧠 نظرة مُركّب: يتيح توليد 136 مليار دولار من النقد الحر تمويل الاستثمارات وإعادة رأس المال دون مستويات الإنفاق الرأسمالي التي تتحملها الشركات المنافسة.
🏦 إعادة رأس المال وصافي النقد
أعادت أبل نحو 102 مليار دولار للمساهمين خلال FY2026 عبر إعادة شراء الأسهم وتوزيعات الأرباح.
ارتفع صافي النقد (Net Cash)، أي النقد والاستثمارات بعد طرح الديون، إلى 57 مليار دولار مقابل 34 مليار دولار قبل عام.
تعادل الزيادة نحو 23 مليار دولار أو 67.6%.
توفر هذه السيولة مرونة لتمويل البحث والتطوير والمنتجات الجديدة والتعامل مع ارتفاع تكاليف المكونات.
توفر هذه السيولة مرونة مالية لمواجهة ارتفاع تكاليف المكونات، وتمويل البحث والتطوير، ودعم خطط المنتجات الجديدة، مع الحفاظ على سياسة إعادة رأس المال.
🧠 نظرة مُركّب: الجمع بين إعادة رأس مال ضخمة وارتفاع صافي النقد يوضح قوة النموذج المالي، بشرط استدامة التدفقات التشغيلية.
🤖 مقارنة التدفقات النقدية مع عمالقة التكنولوجيا
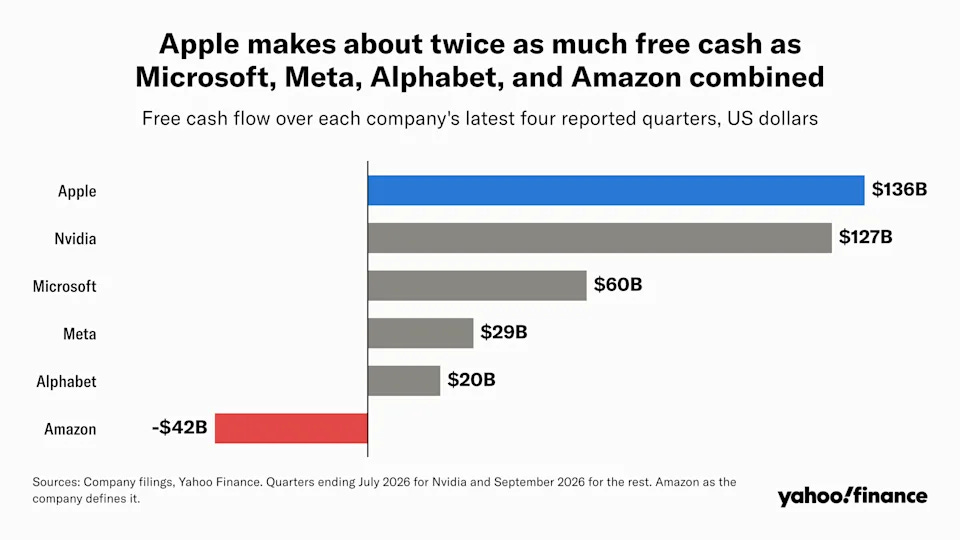
بلغت التدفقات النقدية الحرة لدى أبل (AAPL) نحو 136 مليار دولار، مقابل نحو 127 مليار دولار لدى إنفيديا (NVDA – Nvidia) خلال أحدث 4 أرباع وفق مقارنة ياهو فاينانس.
حققت مايكروسوفت (MSFT – Microsoft) نحو 60 مليار دولار، وميتا (META – Meta Platforms) نحو 29 مليار دولار، وألفابت (GOOGL – Alphabet) نحو 20 مليار دولار.
سجلت أمازون (AMZN – Amazon) تدفقات نقدية حرة سالبة بنحو 42 مليار دولار خلال أحدث 4 أرباع.
بلغ مجموع الشركات الأربع نحو 67 مليار دولار، أي أن أبل حققت ما يزيد قليلًا على ضعف مجموع تدفقاتها النقدية الحرة.
أنفقت الشركات الأربع أكثر من 600 مليار دولار رأسماليًا خلال أحدث 4 أرباع، مع توجيه جزء كبير إلى رقائق الذكاء الاصطناعي ومراكز البيانات.
في المقابل، أنفقت أبل نحو 9 مليارات دولار رأسماليًا خلال عامها المالي.
تحولت التدفقات النقدية الحرة لـألفابت إلى السالب خلال الربع الثالث، وكذلك ميتا للمرة الأولى منذ 2012 وفق التقرير.
تشير تقديرات محللين منفصلة إلى أن الإنفاق الرأسمالي المتوقع للشركات الأربع خلال العام قد يتجاوز 700 مليار دولار؛ وهذه فترة قياس مختلفة عن أحدث 4 أرباع.
تختلف فترة أحدث 4 أرباع مالية عن توقعات الإنفاق خلال العام، ولذلك فإن رقمي 600 مليار دولار و700 مليار دولار لا يمثلان قياسين للفترة نفسها.
انخفاض الإنفاق الرأسمالي وحده لا يعني تفوقًا استثماريًا دائمًا، إذ قد تحقق استثمارات المنافسين عوائد كبيرة مستقبلًا.
🧠 نظرة مُركّب: المقارنة تكشف اختلاف الكثافة الرأسمالية؛ لكن انخفاض الإنفاق ليس ضمانًا للتفوق طويل الأجل إذا حققت استثمارات المنافسين عوائد مستقبلية مرتفعة.
🧠 استراتيجية أبل في الذكاء الاصطناعي
تعتمد أبل على الشراكات التقنية لتطوير الخدمات، مع إنفاق رأسمالي أقل نسبيًا من مشغلي مراكز البيانات العملاقة.
أكدت الشركة في سبتمبر 2026 أن النماذج التي تشغل سيري الجديدة (Siri) طُورت بالتعاون مع غوغل (Google) التابعة لـألفابت بموجب اتفاق متعدد السنوات أُعلن في يناير 2026.
ارتفع الإنفاق على البحث والتطوير (R&D) بنسبة 32% إلى 45.8 مليار دولار خلال FY2026.
لا تفصح أبل عن مقدار ما يذهب إلى الذكاء الاصطناعي من إجمالي البحث والتطوير أو الإنفاق الرأسمالي.
أكد كيفان باريخ أن الشركة ستزيد استثماراتها الإجمالية في الذكاء الاصطناعي بصورة كبيرة، ومعظم الزيادة سيكون في البحث والتطوير.
ستظهر تكاليف الحوسبة السحابية لتشغيل سيري ضمن تكاليف تقديم الخدمات، وهو ما قد يؤثر في هوامش القطاع.
أكد جون تيرنوس ثقته بأن الشركة تنفق ما تحتاج إليه لتنفيذ خارطة منتجاتها.
قال بن بارينجر إن التعرض الأقل لموجة إنفاق الذكاء الاصطناعي يحمي التدفقات النقدية نسبيًا في المدى القريب، لكنه قد ينطوي على خطر التخلف التنافسي مستقبلًا.
لا تفصح أبل عن الحصة المخصصة للذكاء الاصطناعي من إجمالي البحث والتطوير أو الإنفاق الرأسمالي، ولذلك لا يمكن تحديد التكلفة الإجمالية الفعلية لاستراتيجيتها في هذا المجال اعتمادًا على الأرقام المعلنة وحدها.
تسمح استراتيجية الشراكات لأبل بالاستفادة من تقنيات الشركاء دون الحاجة بالضرورة إلى بناء كامل البنية التحتية بنفسها، لكن نجاحها سيعتمد على جودة المنتجات وتجربة المستخدم والقدرة التنافسية.
🧠 نظرة مُركّب: تراهن أبل على الشراكات والبحث والتطوير بدل سباق بناء مراكز البيانات؛ والاختبار الحقيقي هو جودة المنتجات وتجربة المستخدم.
📈 أداء الأسهم وتقييم السوق
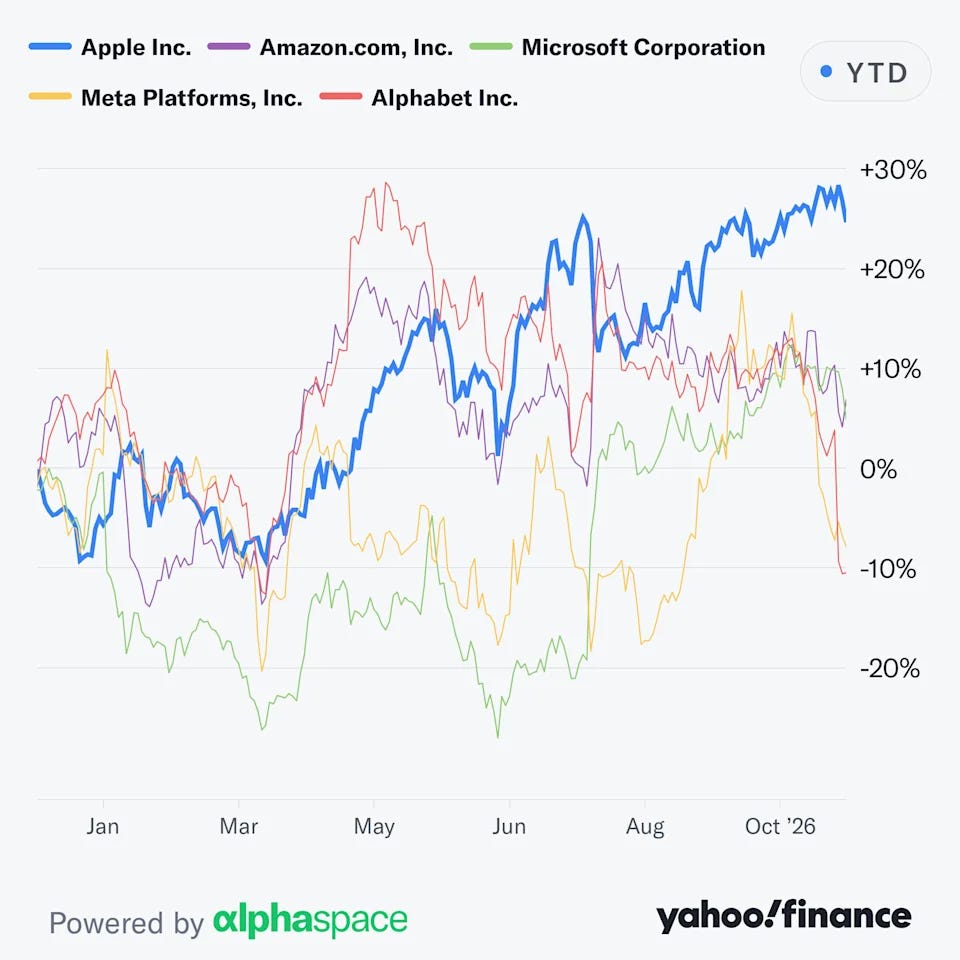
ارتفع سهم أبل (AAPL) بنحو 25% منذ بداية 2026 حتى 2 نوفمبر وفق بيانات ياهو فاينانس.
ارتفع سهما أمازون (AMZN) ومايكروسوفت (MSFT) بنحو 6% لكل منهما خلال الفترة نفسها.
تراجع سهم ميتا (META) بنحو 8% وسهم ألفابت (GOOGL) بنحو 11%.
وصف التقرير أبل بأنها أداة تحوط نسبية أمام المخاطر المرتبطة بالإنفاق الضخم على الذكاء الاصطناعي.
لكن بن بارينجر أشار إلى أن تقييم أبل لا يزال مرتفعًا، ما يزيد حساسيتها لأي تراجع في الهوامش أو النمو.
تراجع السهم بنحو 3% بعد الإغلاق يوم 2 نوفمبر، بينما أظهرت بيانات الأسعار المصاحبة للتقرير انخفاضًا يقارب 3.8%.
يعكس تفوق سهم أبل خلال العام تقدير السوق لقوة تدفقاتها النقدية وانخفاض كثافتها الرأسمالية، لكن استمرار التفوق يتطلب تحقيق توازن بين النمو والربحية والابتكار.
🧠 نظرة مُركّب: الأداء القوي للسهم يعكس تقدير السوق للتدفقات النقدية، لكنه لا يغني عن تقييم السعر قياسًا بالنمو والربحية.
⚖️ لماذا تراجعت أبل رغم تجاوز التوقعات؟
تجاوزت أبل توقعات الإيرادات وربحية السهم وسجلت تدفقات نقدية حرة قياسية، لكن توجيهات هوامش الربح أثارت قلق المستثمرين.
الأسواق تركز على الأرباح المستقبلية أكثر من النتائج الماضية عندما تظهر ضغوط تكاليف جديدة.
ارتفاع أسعار الذاكرة وتكاليف تشغيل سيري قد يضغطان على ربحية المنتجات والخدمات.
قد تعوض قوة آيفون بعض الضغوط، لكن النتيجة تعتمد على تكلفة المكونات وقدرة الشركة على تمريرها إلى الأسعار.
تكمن القضية الاستثمارية الأساسية في تحديد ما إذا كانت ضغوط الهوامش مؤقتة بسبب ارتفاع تكاليف الذاكرة وانتهاء مزايا الرسوم الجمركية، أم أنها بداية تحول أكثر استدامة في هيكل تكاليف الشركة مع توسع خدمات الذكاء الاصطناعي.
🧠 نظرة مُركّب: السؤال الحاسم هو ما إذا كانت ضغوط الهوامش مؤقتة أم تمثل تحولًا مستدامًا في هيكل التكاليف.
🧾 خلاصة مُركّب: قوة نقدية تاريخية واختبار للهوامش
حققت أبل إيرادات 114.5 مليار دولار وربحية سهم 2.10 دولار، فوق توقعات 113.4 مليار دولار و1.99 دولار.
ارتفعت مبيعات آيفون بنسبة 17.5% إلى 57.6 مليار دولار وماك بنحو 24%، بينما تراجعت آيباد بنسبة 10.4% والأجهزة القابلة للارتداء والمنزل والإكسسوارات بنسبة 7.9%.
نمت إيرادات الصين الكبرى بنسبة 21% فصليًا على أساس سنوي و28% خلال العام المالي.
تتوقع الشركة نمو الإيرادات بنسبة 7%–10% في ربع ديسمبر مع هامش إجمالي 45%–46% وتباطؤ الخدمات إلى 8%–9%.
بلغت التدفقات النقدية الحرة 136 مليار دولار، والتشغيلية 145 مليار دولار، والإنفاق الرأسمالي 9 مليارات دولار.
أعادت الشركة 102 مليار دولار للمساهمين، وارتفع صافي النقد إلى 57 مليار دولار.
تجاوزت تدفقاتها الحرة ضعف مجموع مايكروسوفت وميتا وألفابت وأمازون خلال أحدث 4 أرباع، رغم الإنفاق الرأسمالي الكبير لدى المنافسين.
الخلاصة الاستثمارية: تتميز أبل بقوة التدفقات النقدية الحرة والمرونة المالية، لكن مسار السهم يعتمد على الهوامش ونجاح الذكاء الاصطناعي والتقييم السوقي.
🔮 النظرة المستقبلية
1. الإيرادات: مراقبة تحقيق نمو 7%–10% في ربع ديسمبر، خاصة مبيعات آيفون 18 برو وآيفون ديو.
2. الهوامش: مراقبة نطاق 45%–46% وتأثير رقائق الذاكرة وانتهاء مزايا الرسوم الجمركية.
3. الخدمات: متابعة نمو 8%–9% وتكاليف تشغيل سيري وتراخيص الأطراف الثالثة والعملات.
4. التدفقات النقدية: قياس قدرة الشركة على المحافظة على مستوى مرتفع بعد تسجيل 136 مليار دولار في FY2026.
5. الذكاء الاصطناعي: تقييم نتائج شراكة غوغل وتحسين سيري ومدى انعكاسها على الاستخدام والربحية.
6. التقييم: متابعة مضاعفات السهم بعد ارتفاعه بنحو 25% منذ بداية العام.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين «الشركات التي تصنع الضجيج» و«الشركات التي تصنع القيمة»، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
