


تستعد سبيس إكس (SPCX – Space Exploration Technologies Corp.) لإعلان نتائج الربع الثالث من 2026 بعد إغلاق جلسة الثلاثاء 20 أكتوبر، في ثاني تقرير مالي للشركة منذ إدراج أسهمها في السوق العامة.
تتوقع تقديرات المحللين التي جمعتها بلومبرغ (Bloomberg) أن تحقق الشركة إيرادات تبلغ 12.7 مليار دولار، مقارنة بنحو 7.8 مليار دولار في الربع الثاني، ما يمثل نموًا فصليًا متوقعًا يقارب 62.8%.
تشير التوقعات إلى تحقيق ربحية سهم معدلة (Adjusted EPS) تبلغ 0.15 دولار، إلى جانب أرباح معدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (Adjusted EBITDA) بقيمة 6.59 مليار دولار.
يتصدر نشاط الذكاء الاصطناعي، الذي يحمل اسم سبيس إكس إس آي (SpaceXSI)، قائمة الملفات التي يراقبها المستثمرون، بعد تسجيل خسارة تشغيلية بلغت 1.26 مليار دولار في الربع السابق، مقابل خسارة متوقعة قدرها 2.39 مليار دولار.
رغم أن الخسارة التشغيلية جاءت أقل من التوقعات، قفز الإنفاق على الذكاء الاصطناعي إلى 15.8 مليار دولار خلال الربع الثاني، مقارنة بنحو 7.7 مليار دولار في الربع الأول، ما أثار تساؤلات بشأن قدرة الشركة على مواصلة تمويل توسعها.
تشمل استثمارات الشركة مشروعات مراكز البيانات مثل كولوسوس (Colossus)، ومنتجات الذكاء الاصطناعي مثل غروك (Grok) ووكيله غروك بوت (Grok Bot).
حذر آدم جوناس (Adam Jonas)، محلل مورغان ستانلي (Morgan Stanley)، من أن الحاجة إلى تمويل إضافي تظل أحد أبرز العوامل الضاغطة على معنويات المستثمرين، خصوصًا بعد اضطرابات سوق ديون شركات السحابة الحاسوبية الجديدة (Neocloud).
جاء إعلان النتائج المرتقب بعدما تعافى سهم الشركة من خسائر قاربت 30% خلال الأسابيع الأولى التالية لطرحه عند 150 دولارًا، ليعود إلى التداول قرب سعر الإدراج.
🧠 نظرة مُركّب: يواجه المستثمرون مفارقة مالية مهمة: سبيس إكس مرشحة لتحقيق نمو قوي في الإيرادات، لكن توسعها في الذكاء الاصطناعي يحتاج إلى استثمارات ضخمة قد تتجاوز قدرة الأرباح التشغيلية الحالية على تمويلها. ولذلك فإن السؤال الأهم في نتائج الربع الثالث ليس فقط ما إذا كانت الشركة ستتجاوز توقعات الإيرادات، بل كم ستنفق لتحقيق هذا النمو، وكيف ستمول المرحلة التالية دون زيادة المخاطر على المساهمين؟
📊 توقعات الربع الثالث: نمو الإيرادات بنسبة 62.8%
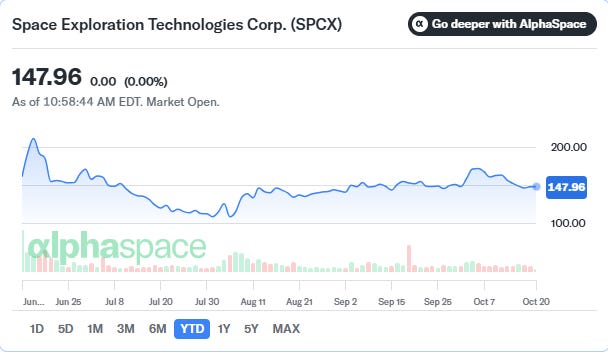
تشير تقديرات بلومبرغ إلى إيرادات متوقعة تبلغ 12.7 مليار دولار خلال الربع الثالث من 2026.
بلغت إيرادات الشركة في الربع الثاني نحو 7.8 مليار دولار، وفق الأرقام التي أوردها التقرير.
تعني هذه المقارنة زيادة متوقعة بقيمة 4.9 مليار دولار خلال ربع واحد.
يبلغ معدل النمو الفصلي المتوقع نحو 62.8%، وهو توسع كبير في حجم النشاط خلال فترة قصيرة.
يتوقع المحللون تسجيل ربحية سهم معدلة تبلغ 0.15 دولار.
تصل توقعات الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك إلى 6.59 مليار دولار.
يعادل هذا الرقم نحو 51.9% من الإيرادات المتوقعة، باعتباره نسبة حسابية ضمنية بين تقديرين، وليس هامشًا تشغيليًا معلنًا أو نتيجة مالية فعلية.
لا يتضمن الخبر توقعات مفصلة بشأن صافي الربح المحاسبي أو التدفقات النقدية الحرة أو إجمالي الإنفاق الرأسمالي للربع الثالث.
جميع الأرقام الخاصة بالربع الثالث تمثل توقعات سابقة لإعلان النتائج، وليست أرقامًا مؤكدة من الشركة.
🧠 نظرة مُركّب: النمو المتوقع بنسبة 62.8% قد يكون كافيًا لجذب اهتمام السوق، لكنه لا يقدم الصورة المالية الكاملة. فارتفاع الإيرادات والأرباح المعدلة لا يعني بالضرورة توليد تدفقات نقدية حرة موجبة، خصوصًا عندما يتطلب التوسع في مراكز البيانات والمعالجات إنفاقًا رأسماليًا مرتفعًا.
🤖 سبيس إكس إس آي: نشاط الذكاء الاصطناعي تحت المجهر
يحمل نشاط الذكاء الاصطناعي في الشركة اسم سبيس إكس إس آي (SpaceXSI)، وفق التقرير.
سجل هذا النشاط خسارة تشغيلية بلغت 1.26 مليار دولار خلال الربع الثاني من 2026.
كانت التوقعات تشير إلى خسارة أكبر تبلغ 2.39 مليار دولار.
جاء الأداء التشغيلي أفضل من التوقعات بفارق 1.13 مليار دولار، ما يعني أن الخسارة الفعلية كانت أقل بنحو 47.3% من الخسارة المقدرة.
رغم ذلك، لا تعني الخسارة الأقل من المتوقع أن النشاط أصبح مربحًا، إذ ظل يسجل نتيجة تشغيلية سالبة.
يمثل هذا النشاط محورًا أساسيًا في تقييم مستقبل الشركة بسبب ارتباطه بتطوير البنية التحتية الحاسوبية ومنتجات الذكاء الاصطناعي.
يراقب المستثمرون مدى قدرة النشاط على تحسين نتائجه التشغيلية بالتزامن مع زيادة الاستثمار فيه.
🧠 نظرة مُركّب: تجاوز التوقعات السلبية في الربع الثاني إشارة إيجابية نسبيًا، لكنه لا يلغي الخسارة التشغيلية. والمقياس الأكثر أهمية هو ما إذا كانت سبيس إكس إس آي تستطيع تقليص خسائرها مع التوسع، أم أن إضافة القدرة الحاسوبية ستتطلب استمرار الإنفاق بمعدلات مرتفعة قبل الوصول إلى الربحية.
💸 إنفاق الذكاء الاصطناعي: من 7.7 إلى 15.8 مليار دولار
بلغ الإنفاق على الذكاء الاصطناعي نحو 7.7 مليار دولار في الربع الأول من 2026.
ارتفع إلى 15.8 مليار دولار في الربع الثاني.
تمثل الزيادة نحو 8.1 مليار دولار خلال ربع واحد.
تعادل هذه القفزة نموًا في الإنفاق يقارب 105.2% مقارنة بالربع الأول.
تجاوز إنفاق الربع الثاني التوقعات، وفق المادة، لكنه لم يذكر مقدار الإنفاق الذي كان المحللون يتوقعونه.
يعكس ارتفاع الإنفاق تسارع الاستثمار في مراكز البيانات والبنية التحتية الحاسوبية ومنتجات الذكاء الاصطناعي.
لا يوضح التقرير التصنيف المحاسبي التفصيلي لمبلغ 15.8 مليار دولار، ولذلك لا يجوز اعتباره بالكامل مصروفات تشغيلية أو إنفاقًا رأسماليًا دون الرجوع إلى الإفصاحات المالية.
كما لا يقدم النص توقعًا رقميًا لإنفاق الذكاء الاصطناعي خلال الربع الثالث.
🧠 نظرة مُركّب: ارتفاع الإنفاق بأكثر من 100% خلال ربع واحد يفسر لماذا أصبحت القدرة على التمويل قضية مركزية. فالتوسع السريع قد يبني ميزة تنافسية مستقبلية، لكنه يزيد الحاجة إلى السيولة والاقتراض أو مصادر رأس مال إضافية قبل أن تظهر العوائد الاقتصادية الكاملة.
🏗️ كولوسوس وغروك: أين تذهب الاستثمارات؟
تواصل الشركة الاستثمار في مراكز البيانات مثل كولوسوس (Colossus).
تستهدف هذه الاستثمارات دعم القدرات اللازمة لتشغيل وتطوير أنظمة الذكاء الاصطناعي.
يشمل نشاط المنتجات غروك (Grok)، إضافة إلى وكيل الذكاء الاصطناعي غروك بوت (Grok Bot).
تتطلب مراكز البيانات المتقدمة توفير الطاقة الكهربائية والمعالجات وأنظمة التبريد والشبكات.
يعتمد العائد الاقتصادي من هذه الاستثمارات على قدرة الشركة على تحويل الموارد الحاسوبية إلى خدمات ومنتجات تحقق إيرادات مستدامة.
لا يحدد الخبر تكلفة كل مشروع على حدة أو مساهمته الحالية في الإيرادات.
كما لا يقدم جدولًا تفصيليًا لمواعيد اكتمال مراكز البيانات الجديدة أو الطاقة الحاسوبية المتوقع تشغيلها خلال الربع الثالث.
🧠 نظرة مُركّب: امتلاك بنية تحتية متقدمة قد يمنح الشركة قدرات استراتيجية، لكن المستثمر يحتاج إلى معرفة تكلفة كل وحدة حوسبة والعائد الناتج عنها. فالإنفاق الكبير ليس ميزة اقتصادية بحد ذاته ما لم يتحول إلى منتجات قابلة للبيع وهوامش ربح وتدفقات نقدية.
💳 مورغان ستانلي: الحاجة إلى التمويل الإضافي أكبر مخاطر النموذج
حذر آدم جوناس من أن الحاجة إلى تمويل إضافي لا تزال عاملًا رئيسيًا يضغط على معنويات المستثمرين.
نشر المحلل مذكرته يوم الاثنين 19 أكتوبر 2026، قبل إعلان النتائج المرتقب.
ربط المخاوف بالأحداث الأخيرة في سوق ديون شركات السحابة الحاسوبية الجديدة.
وصف جوناس مخاطر التمويل بأنها أكبر خطر يواجه نموذجه المالي للشركة.
أكد أنه لا يريد التقليل من خطورة هذه المسألة، حتى مع استمرار التوقعات القوية لنمو نشاط الذكاء الاصطناعي.
أشار إلى أن سيناريو عدم قدرة سبيس إكس على جمع التمويل اللازم قد تكون له تداعيات أوسع على الاقتصاد ومحافظ المستثمرين، وفق رؤيته التحليلية.
لا يعني هذا التصريح أن الشركة عجزت بالفعل عن جمع التمويل، بل يعبر عن تقييم المحلل لمخاطر سيناريو افتراضي.
لا يقدم الخبر تفاصيل عن حجم التمويل المطلوب أو آجال الديون أو تكلفة الاقتراض الحالية للشركة.
🧠 نظرة مُركّب: تمثل تصريحات مورغان ستانلي تحذيرًا من الاعتماد على استمرار التمويل بوصفه أمرًا مضمونًا. فقد تكون الشركة قادرة على بناء أعمال ضخمة، لكن سرعة النمو قد تتجاوز مؤقتًا قدرتها على توليد النقد. ولذلك ينبغي تقييم مصادر التمويل وتكلفتها وشروطها بالتوازي مع الإيرادات.
📉 السهم يعود قرب سعر الطرح بعد تقلبات حادة
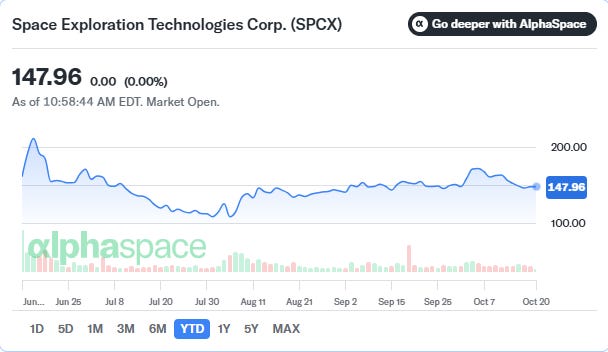
بدأت سبيس إكس تداولاتها في السوق العامة خلال 2026 بسعر طرح بلغ 150 دولارًا للسهم، بحسب التقرير.
فقد السهم نحو 30% من قيمته خلال الأسابيع الأولى بعد الإدراج.
تعافى لاحقًا خلال الربع الثالث، ليعود إلى التداول بالقرب من سعر الطرح.
أظهرت قراءة السوق المصاحبة للمقال سعرًا يبلغ 147.66 دولارًا، بانخفاض 0.30 دولار أو 0.20% عند الساعة 10:57:44 صباحًا بتوقيت شرق الولايات المتحدة.
يقل هذا السعر بنحو 2.34 دولار عن سعر الطرح البالغ 150 دولارًا، أي ما يعادل نحو 1.56%.
لا يعني تعافي السهم من أدنى مستوياته أن مخاطر التمويل قد اختفت؛ إذ قد تتغير التقييمات مجددًا مع صدور النتائج والتوجيهات المستقبلية.
🧠 نظرة مُركّب: يعكس اقتراب السهم من 150 دولارًا استعادة جزء كبير من ثقة المستثمرين بعد الهبوط الأولي، لكن إعلان الأرباح سيختبر مدى استدامة هذا التعافي. وإذا تجاوز الإنفاق التوقعات مجددًا دون وضوح في التمويل، فقد يركز السوق على التدفقات النقدية أكثر من تركيزه على نمو الإيرادات.
⚖️ نمو الإيرادات مقابل الإنفاق: ما الذي يجب أن يراقبه المستثمر؟
الإيرادات: هل تحقق الشركة مستوى 12.7 مليار دولار المتوقع، أم تتجاوزه أو تأتي دونه؟
ربحية السهم المعدلة: هل تصل إلى 0.15 دولار، وما حجم الفارق بين الأرباح المعدلة والنتائج المحاسبية؟
الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك: هل تقترب من 6.59 مليار دولار، وهل ينعكس ذلك على توليد النقد؟
خسائر سبيس إكس إس آي: هل تستمر في الانخفاض بعد تسجيل 1.26 مليار دولار في الربع الثاني؟
إنفاق الذكاء الاصطناعي: هل يتجاوز مستوى 15.8 مليار دولار المسجل في الربع السابق، أم تظهر مؤشرات على تباطؤ وتيرة الإنفاق؟
التمويل: هل توضح الإدارة كيفية تمويل مشروعات كولوسوس وغروك والتوسع الحاسوبي المستقبلي؟
التوجيهات: هل تقدم الإدارة تقديرات أكثر وضوحًا بشأن نمو الإيرادات وتكاليف البنية التحتية خلال 2027؟
🧠 نظرة مُركّب: يمكن للشركة أن تتجاوز توقعات الأرباح وتتعرض أسهمها للضغط في الوقت نفسه، إذا كشفت عن احتياجات تمويل أكبر من المتوقع. لذلك فإن جودة النتائج لا تقاس بالأرقام الرئيسية وحدها، بل بمدى قدرة الشركة على تحقيق النمو دون تدهور هيكلها المالي.
⚠️ المخاطر والقراءة البديلة
مخاطر التمويل: استمرار ارتفاع الإنفاق قد يفرض الحاجة إلى اقتراض أو تمويل إضافي بشروط قد تكون أقل ملاءمة للمساهمين.
مخاطر التنفيذ: بناء مراكز بيانات ضخمة وتشغيلها يحتاج إلى كهرباء ومعدات وبنية تقنية، وقد يؤدي أي تأخير إلى تأجيل الإيرادات المرتبطة بها.
مخاطر الربحية: رغم تحسن خسائر وحدة الذكاء الاصطناعي مقارنة بالتوقعات، فإن استمرار الخسائر قد يؤثر في النتائج الإجمالية.
مخاطر التقييم: قد تكون بعض توقعات النمو المستقبلي منعكسة بالفعل في سعر السهم، ما يزيد حساسيته لأي خيبة في النتائج.
مخاطر قطاع السحابة الجديدة: قد تجعل صعوبات التمويل لدى شركات القطاع المستثمرين أكثر حذرًا تجاه المشروعات الحاسوبية كثيفة رأس المال.
القراءة البديلة: قد يكون الإنفاق المرتفع استثمارًا استباقيًا لبناء قدرة تنافسية كبيرة، إذا نجحت الشركة في تحويله لاحقًا إلى إيرادات وأرباح وتدفقات نقدية مستدامة.
🧠 نظرة مُركّب: ليس الإنفاق المرتفع سلبيًا بالضرورة، كما أن نمو الإيرادات ليس إيجابيًا بلا شروط. الفيصل هو العائد على رأس المال المستثمر، ومدى قدرة الشركة على بناء نشاط يحقق قيمة تتجاوز تكلفة تمويله.
🔮 النظرة المستقبلية
إعلان نتائج الربع الثالث: يمثل التقرير المنتظر بعد إغلاق 20 أكتوبر 2026 اختبارًا لتوقعات الإيرادات البالغة 12.7 مليار دولار، وربحية السهم المعدلة عند 0.15 دولار، والأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك عند 6.59 مليار دولار.
أداء وحدة الذكاء الاصطناعي: سيكون مسار الخسارة التشغيلية بعد 1.26 مليار دولار في الربع السابق مؤشرًا على مدى تحسن اقتصاديات النشاط.
وتيرة الإنفاق: ينبغي مراقبة أي تحديث لمستوى 15.8 مليار دولار المسجل في الربع الثاني، ومدى قدرة الشركة على ضبط التوسع دون إضعاف قدرتها التنافسية.
مصادر التمويل: ستكتسب أي إفصاحات عن السيولة والاقتراض وإصدارات الأسهم أو ترتيبات التمويل أهمية خاصة بعد تحذير مورغان ستانلي.
مشروعات البنية التحتية: ستكون مواعيد تشغيل كولوسوس والمشروعات الحاسوبية الأخرى، ومعدلات استخدامها، من العناصر المهمة لتقدير العائد على الاستثمارات.
المنتجات: قد تتحدد مساهمة غروك وغروك بوت في النمو المستقبلي بحسب قدرتها على جذب المستخدمين وتحقيق إيرادات تغطي تكاليف تطويرها وتشغيلها.
السيناريو الإيجابي: تتجاوز الإيرادات والأرباح التوقعات، وتتراجع خسائر وحدة الذكاء الاصطناعي، وتقدم الإدارة خطة تمويل واضحة، ما قد يدعم ثقة المستثمرين.
السيناريو الأساسي: تحقق الشركة نموًا قويًا قريبًا من التوقعات، لكن الإنفاق يظل مرتفعًا، فتستمر حساسية السهم لأخبار التمويل.
السيناريو السلبي: يرتفع الإنفاق بوتيرة تفوق التوقعات، وتتسع الحاجة إلى رأس مال إضافي، ولا يتحسن الأداء التشغيلي بالسرعة المطلوبة، ما قد يعيد الضغط على السهم.
مؤشرات المتابعة: الإيرادات، ربحية السهم المعدلة، الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك، خسائر سبيس إكس إس آي، الإنفاق على الذكاء الاصطناعي، التدفقات النقدية الحرة، السيولة، الدين، والتوجيهات المستقبلية.
🧾 خلاصة مُركّب: أرباح قوية محتملة لكن التمويل يحدد مستقبل سبيس إكس
تستعد سبيس إكس لإعلان نتائج الربع الثالث من 2026 في ثاني تقرير مالي لها كشركة مدرجة.
يتوقع المحللون إيرادات تبلغ 12.7 مليار دولار، بزيادة 62.8% عن 7.8 مليار دولار في الربع الثاني.
تبلغ توقعات ربحية السهم المعدلة 0.15 دولار، والأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك 6.59 مليار دولار.
سجلت وحدة سبيس إكس إس آي خسارة تشغيلية بلغت 1.26 مليار دولار في الربع السابق، أفضل من الخسارة المتوقعة عند 2.39 مليار دولار.
ارتفع الإنفاق على الذكاء الاصطناعي من 7.7 مليار دولار في الربع الأول إلى 15.8 مليار دولار في الربع الثاني.
تشمل الاستثمارات كولوسوس وغروك وغروك بوت، ما يزيد أهمية متابعة العائد الاقتصادي على البنية التحتية والمنتجات.
حذر آدم جوناس من مورغان ستانلي من أن الحاجة إلى تمويل إضافي تمثل أكبر مخاطر نموذجه المالي.
تعافى السهم بعد خسائر أولية قاربت 30%، وعاد إلى التداول قرب سعر الطرح البالغ 150 دولارًا.
الخلاصة الاستثمارية: تقدم سبيس إكس قصة نمو كبيرة، لكن نجاحها الاستثماري يعتمد على تحويل الإنفاق الضخم إلى أرباح وتدفقات نقدية مستدامة. ولذلك يجب ألا يطغى النمو المتوقع للإيرادات على تحليل السيولة وتكلفة التمويل وخسائر وحدة الذكاء الاصطناعي.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
