


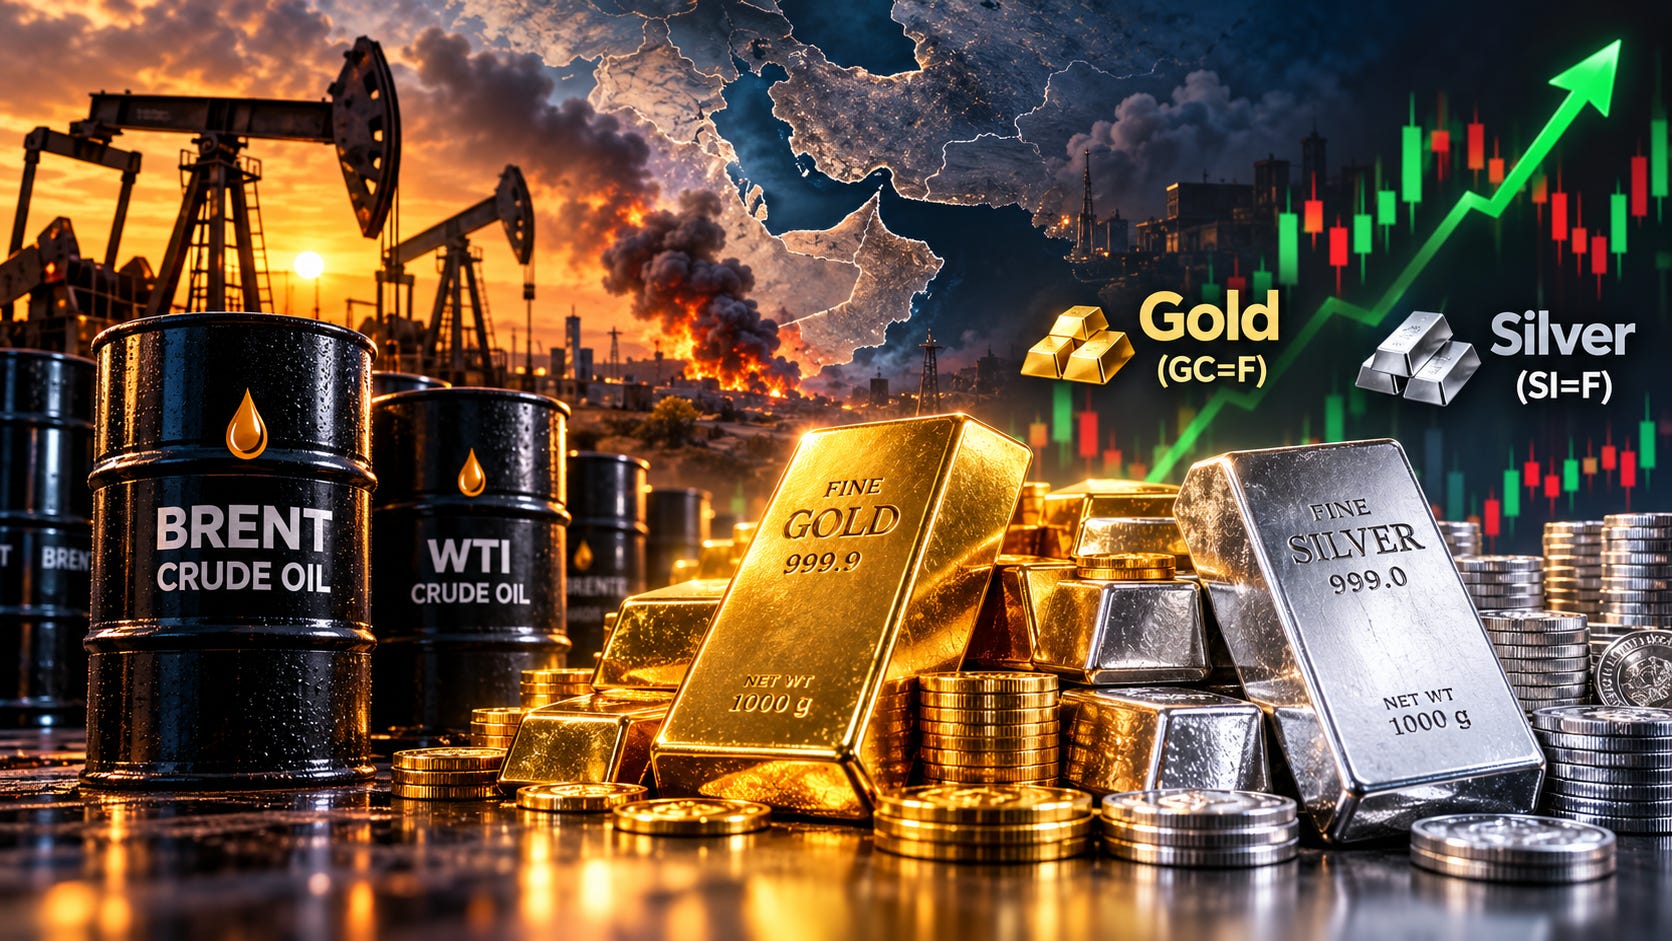
ارتفع خام برنت (BZ=F – Brent Crude) إلى 115 دولارًا للبرميل خلال تعاملات الجمعة 23 أكتوبر 2026، وهو أعلى مستوى منذ 4 مايو، قبل أن يسجل 114.57 دولارًا عند 11:38 بتوقيت غرينتش، بزيادة 1.40 دولار أو 1.2%.
صعد خام غرب تكساس الوسيط (CL=F – West Texas Intermediate) إلى 100.95 دولار للبرميل، بزيادة 1.48 دولار أو 1.5%، وسط مخاوف من اضطراب إمدادات الطاقة والشحن.
في المقابل، أظهرت الصورة المرفقة أن عقود الذهب الآجلة لتسليم ديسمبر (GC=F – Gold Futures) سجلت 4,039.00 دولارات للأونصة، بانخفاض 21.40 دولارًا أو 0.53% عند 7:42:04 صباحًا بتوقيت شرق الولايات المتحدة.
وأظهرت الصورة الثانية وصول عقود الفضة الآجلة لتسليم ديسمبر (SI=F – Silver Futures) إلى 53.99 دولارًا للأونصة، بانخفاض 1.02 دولار أو 1.85% عند 7:41:48 صباحًا بتوقيت شرق الولايات المتحدة.
يأتي هذا التباين مع تصاعد المواجهة بين السعودية والحوثيين، وتهديد طرق الشحن قرب باب المندب، وإخلاء مقر أرامكو السعودية (2222.SR – Saudi Aramco) في الظهران، إضافة إلى تعطل جزئي للإنتاج في ليبيا.
رغم صعود النفط ومخاوف التضخم، أشارت أداة فيدووتش (FedWatch) التابعة لـسي إم إي غروب (CME – CME Group) إلى احتمال يبلغ 91.7% لتثبيت الاحتياطي الفيدرالي أسعار الفائدة الشهر المقبل، وفق توقيت التقرير.
🧠 نظرة مُركّب: لا تتحرك جميع الأصول التي تُعد ملاذات أو أدوات تحوط في الاتجاه نفسه عند الأزمات. فارتفاع النفط يعكس مباشرة مخاطر نقص المعروض وتعطل النقل، بينما يتأثر الذهب والفضة أيضًا بـالعوائد الحقيقية والدولار والسيولة وتوقعات الفائدة. لذلك لا يشكل تراجع المعدنين تناقضًا بالضرورة مع تصاعد المخاطر الجيوسياسية، بل يعكس اختلاف العوامل التي تسعرها الأسواق.
🛢️ النفط: برنت يسجل أعلى مستوى منذ أكثر من خمسة أشهر
ارتفعت عقود برنت يوم الجمعة بمقدار 1.40 دولار، أي 1.2%، إلى 114.57 دولارًا للبرميل بحلول 11:38 بتوقيت غرينتش.
لامس السعر في وقت سابق 115 دولارًا، وهو أعلى مستوى منذ 4 مايو 2026.
صعدت عقود غرب تكساس الوسيط بمقدار 1.48 دولار، أي 1.5%، إلى 100.95 دولار.
يتجه برنت إلى تسجيل الأسبوع الثالث على التوالي من المكاسب، بارتفاع أسبوعي يقارب 4.2%.
على النقيض، كان غرب تكساس متجهًا إلى إنهاء الأسبوع منخفضًا بنحو 0.5%، رغم مكاسب الجمعة.
يكشف هذا الاختلاف أن السعرين المرجعيين لا يتطابقان في أدائهما الأسبوعي، رغم تعرضهما للمخاطر الجيوسياسية نفسها.
وردت في تقرير الذهب قراءة أخرى لـبرنت عند 110.21 دولارات في 7:12 صباحًا بتوقيت شرق الولايات المتحدة، مقابل إغلاق الخميس عند 113.49 دولارًا. وهذه لقطة مختلفة عن قراءة 114.57 دولارًا في تقرير النفط، ولا ينبغي دمجها بوصفها سعرًا واحدًا في توقيت واحد.
🧠 نظرة مُركّب: يمثل تجاوز برنت 115 دولارًا مستوى نفسيًا مهمًا، لكن استدامة الصعود تعتمد على حجم البراميل التي تتعطل فعليًا، ومدة التعطل، وارتفاع تكاليف التأمين والشحن. وقد ترتفع الأسعار بفعل علاوة الخوف قبل ظهور نقص إضافي قابل للقياس في الإمدادات.
⚔️ السعودية والحوثيون: المخاطر تنتقل إلى منشآت الطاقة والممرات البحرية
جاءت موجة ارتفاع النفط بعد هجمات حوثية في السعودية زادت المخاوف من اضطراب جديد في إمدادات الطاقة من الشرق الأوسط.
أفاد التقرير بأن أرامكو السعودية (2222.SR – Saudi Aramco) أمرت يوم الخميس 22 أكتوبر بإخلاء مقرها في الظهران قرب الخليج والبحرين.
تزامن الإخلاء مع تصاعد القتال بين السعودية والحوثيين المتمركزين في اليمن.
اشتدت المواجهات بين الحوثيين والتحالف الذي تقوده السعودية ويدعم الحكومة اليمنية المعترف بها دوليًا.
جاء ذلك بعد تقدم الحوثيين المتحالفين مع إيران باتجاه باب المندب، وهو ممر ملاحي حيوي عند مدخل البحر الأحمر.
تكمن أهمية باب المندب في تأثيره على حركة السفن وتكاليف نقل النفط والمنتجات والسلع عبر المنطقة.
أشار تقرير الذهب أيضًا إلى استمرار الضربات على البنية التحتية النفطية السعودية، وإلى تقارير عن استعداد البيت الأبيض لضربات جوية جديدة على إيران بعد الانتخابات النصفية الأمريكية. وتظل هذه تقارير عن خطط محتملة وليست تأكيدًا لوقوع ضربات جديدة.
🧠 نظرة مُركّب: ترتفع حساسية النفط عندما تصبح المخاطر مزدوجة: احتمال تعطل الإنتاج واحتمال تعطّل الممرات البحرية. حتى إذا استمر الإنتاج، قد يؤدي ارتفاع تكلفة التأمين والشحن إلى زيادة السعر النهائي للطاقة. لكن حجم علاوة المخاطر سيتوقف على مدى استمرار الهجمات وتأثيرها الفعلي.
🚢 هل يوجد نقص فعلي في الإمدادات أم علاوة مخاطر فقط؟
قال محلل يو بي إس (UBS) جيوفاني ستاونوفو (Giovanni Staunovo) إن السوق لا يزال قلقًا من احتمال التصعيد، الذي قد يؤدي في أسوأ السيناريوهات إلى اضطرابات جديدة في الإمدادات.
أشار إلى أن تقلب تدفقات النفط وارتفاع أسعار الشحن جعلا السوق يعاني من نقص في المعروض.
أوضحت لينه تران (Linh Tran)، المحللة في إكس إس دوت كوم (XS.com)، أن العاملين الأهم هما حجم الاضطراب الفعلي والمدة اللازمة لاستعادة العمليات.
تحدد هاتان النقطتان مقدار علاوة مخاطر الإمدادات التي يقبل المتعاملون دفعها.
إذا استمرت الهجمات وتسببت في تأخير التسليمات، فقد يصبح بقاء الأسعار المرتفعة أكثر ارتباطًا بأساسيات السوق، وليس بالمخاوف وحدها.
أما إذا استؤنفت العمليات بسرعة، فقد تتراجع بعض علاوة المخاطر حتى دون انتهاء التوتر السياسي بالكامل.
🧠 نظرة مُركّب: يجب التمييز بين الخطر المحتمل والضرر المحقق. فالارتفاع المدفوع بتوقع نقص المعروض قد يكون سريعًا، لكنه أكثر حساسية للأخبار. أما ارتفاع الأسعار المصحوب بتراجع الشحنات الفعلية أو الإنتاج، فقد يكون أكثر استمرارًا.
🌊 الإمارات وليبيا: تسرب نفطي وإغلاق صمام يضيفان مخاطر جديدة
أعلنت وزارة التغير المناخي والبيئة الإماراتية يوم الجمعة رصد تسرب نفطي من ناقلة قبالة ساحل أم القيوين.
بدأت السلطات عمليات احتواء للتسرب وتقييمات بيئية لتحديد آثاره.
لم تعلن الوزارة سبب التسرب، ولم تحدد السلطات هوية الناقلة المتورطة، لذلك لا يصح ربط الحادث مباشرة بالهجمات دون دليل.
في ليبيا، أُغلق صمام على خط أنابيب ينقل النفط من حقلي الحمادة والطهارة إلى ميناء الزاوية.
أدى الإغلاق إلى انخفاض الإنتاج في الحقلين، وفق تصريحات رئيس المؤسسة الوطنية للنفط المنقولة يوم الخميس.
لم يحدد التقرير عدد البراميل المتأثرة أو موعد إعادة فتح الصمام، وهو ما يحد من القدرة على تقدير حجم التأثير على المعروض العالمي.
🧠 نظرة مُركّب: تجمع التطورات بين مخاطر بيئية ولوجستية في الإمارات وتراجع إنتاج فعلي في ليبيا. لكن من المهم عدم جمع هذه الأحداث في رقم افتراضي لنقص الإمدادات، لأن التقرير لم يقدم حجم التسرب أو خسائر الإنتاج بالبراميل.
🚛 الديزل الروسي إلى الولايات المتحدة: اتفاق سياسي لمحاولة تهدئة الأسعار
أظهرت بيانات تتبع السفن يوم الجمعة أن أول شحنة ديزل روسي متجهة إلى الولايات المتحدة منذ اتفاق مفاجئ بين موسكو والرئيس دونالد ترامب (Donald Trump) أصبحت على متن ناقلة تتجه إلى نيويورك.
أعلن ترامب الاتفاق خلال أكتوبر 2026 ضمن جهوده لخفض أسعار الديزل المرتفعة قبل الانتخابات النصفية المقررة الشهر المقبل.
يشير وصول شحنات إضافية محتملة إلى محاولة زيادة المعروض في سوق المنتجات النفطية الأمريكية.
لكن الخبر لم يذكر حجم الشحنة أو سعرها أو موعد تفريغها أو التأثير المتوقع على أسعار الديزل للمستهلكين.
لذلك لا يمكن الجزم بأن شحنة واحدة ستعوض الضغوط الناجمة عن ارتفاع النفط أو اضطرابات الشرق الأوسط.
🧠 نظرة مُركّب: يوضح الاتفاق أن أسعار الوقود أصبحت قضية اقتصادية وسياسية مباشرة. وقد تساعد الواردات في تخفيف ضغوط سوق الديزل، لكن الأثر الفعلي يتوقف على حجم الإمدادات واستمراريتها، لا على إعلان الاتفاق وحده.
🥇 الذهب: السعر الحالي في الصورة 4,039 دولارًا رغم تصاعد المخاطر
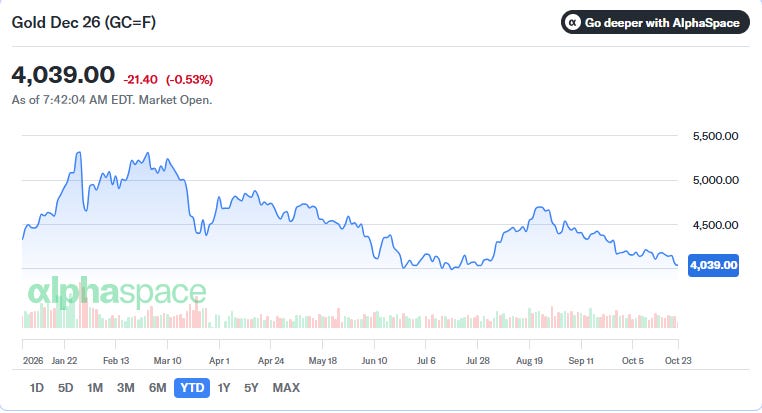
أظهرت الصورة المرفقة أن عقود الذهب لتسليم ديسمبر (GC=F – Gold Futures) بلغت 4,039.00 دولارات للأونصة.
سجل الذهب انخفاضًا بمقدار 21.40 دولارًا، أو 0.53%، عند 7:42:04 صباحًا بتوقيت شرق الولايات المتحدة.
افتتحت العقود الجمعة عند 4,042.20 دولارًا للأونصة، بانخفاض 0.4% عن إغلاق الخميس.
سجلت التغطية السعر عند 4,039.50 دولارًا بحلول 7:12 صباحًا، قبل لقطة الصورة اللاحقة عند 4,039.00 دولارات.
كان افتتاح الجمعة الأدنى منذ 29 يوليو 2026، أي عند أدنى مستوى في نحو ثلاثة أشهر.
تراجع سعر افتتاح الذهب بنسبة 3.6% مقارنة بأسبوع سابق، و8% مقارنة بشهر سابق، و1.8% مقارنة بعام سابق.
للمقارنة، كان الذهب يسجل مكسبًا سنويًا بنسبة 95.6% في 29 يناير 2026؛ ما يوضح حجم تغير أدائه النسبي خلال العام.
يوضح الرسم البياني المرفق أن الذهب بلغ مستويات أعلى بكثير في أجزاء سابقة من 2026 قبل أن يتجه إلى الانخفاض خلال الأشهر التالية، مع بعض محاولات الارتداد.
🧠 نظرة مُركّب: انخفاض الذهب في ظل ارتفاع النفط ليس مستحيلًا؛ فارتفاع الطاقة قد يعزز توقعات التضخم ويؤخر خفض الفائدة، ما يزيد جاذبية بعض الأصول ذات العائد مقارنة بمعدن لا يدر دخلًا. لكن النص لا يثبت أن هذا العامل وحده سبب الهبوط؛ إنه تفسير اقتصادي محتمل إلى جانب عوامل الدولار والسيولة وجني الأرباح.
🥈 الفضة: السعر الحالي في الصورة 53.99 دولارًا وأدنى افتتاح منذ نوفمبر 2025
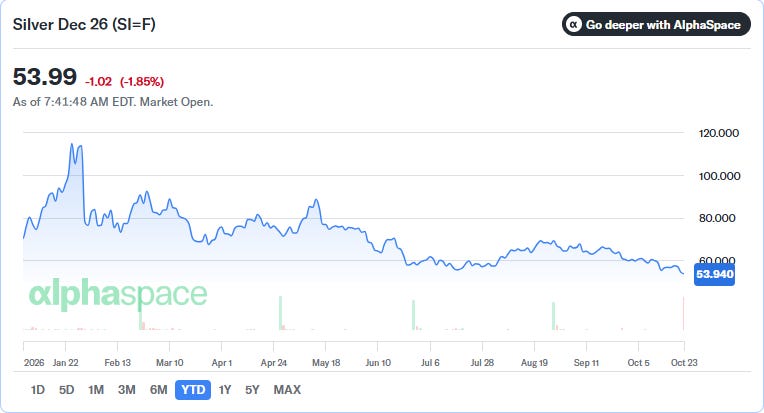
أظهرت الصورة المرفقة أن عقود الفضة لتسليم ديسمبر (SI=F – Silver Futures) سجلت 53.99 دولارًا للأونصة.
انخفضت الفضة بمقدار 1.02 دولار، أو 1.85%، عند 7:41:48 صباحًا بتوقيت شرق الولايات المتحدة.
افتتحت عقود ديسمبر عند 54.69 دولارًا، بانخفاض 0.6% عن إغلاق الخميس.
وصلت الفضة إلى 54.04 دولارًا عند 7:15 صباحًا، قبل أن تعرض الصورة سعرًا أحدث وأقل عند 53.99 دولارًا.
كان افتتاح الجمعة عند أدنى مستوى منذ 28 نوفمبر 2025، أي منذ ما يقارب 11 شهرًا.
تراجع سعر افتتاح الفضة بنسبة 4% مقارنة بأسبوع سابق، و17.4% مقارنة بشهر سابق، لكنه ظل أعلى بنسبة 12.8% مقارنة بعام سابق.
في 14 مايو 2026، كانت مكاسب الفضة على أساس سنوي تبلغ 173.3%، ما يكشف حجم التحول في أدائها بعد صعود سابق قوي.
يوضح الرسم البياني المرفق صعودًا حادًا في وقت مبكر من العام، أعقبه تراجع واسع وتقلبات، قبل وصول السعر إلى المنطقة الحالية قرب 54 دولارًا.
🧠 نظرة مُركّب: تبدو الفضة أكثر تعرضًا للضغط النسبي من الذهب في بيانات اليوم والشهر، مع تراجع يومي 1.85% وشهري 17.4% وفق المقارنات المنشورة. وقد يرتبط ذلك بحساسيتها لكل من الاستثمار في المعادن والتوقعات الصناعية، لكن التقرير لا يقدم بيانات طلب صناعي جديدة تسمح بإثبات سبب محدد لهذا الهبوط.
📉 الذهب والفضة: لماذا يهبطان بينما يرتفع النفط؟
يرتبط النفط بصورة مباشرة بخطر تعطل الإنتاج أو الشحن، ولذلك ارتفع مع المخاوف المتعلقة بالسعودية وباب المندب وليبيا.
أما الذهب فيتأثر بعوامل إضافية مثل العائد على السندات والدولار والتضخم المتوقع والسيولة.
تتأثر الفضة أيضًا بتوقعات النشاط الصناعي، إضافة إلى كونها معدنًا نفيسًا يستخدمه المستثمرون للتحوط.
أشار التقرير إلى أن مخاوف التضخم تدفع بعض المستثمرين بعيدًا عن المعادن النفيسة في هذه المرحلة، مع استمرار ارتفاع تكلفة الطاقة منذ بدء الحرب في 28 فبراير 2026.
لا ينبغي اعتبار كل صعود في النفط مؤشرًا تلقائيًا لصعود الذهب؛ فقد تؤدي توقعات بقاء الفائدة مرتفعة إلى ضغط معاكس على المعدن.
كما أن انخفاض الذهب والفضة قد يعكس إعادة تموضع المستثمرين بعد مكاسب سابقة كبيرة، لكن النص لم يقدم بيانات تدفقات أو مراكز تداول تؤكد هذا العامل.
🧠 نظرة مُركّب: أهم ما تكشفه الجلسة هو أن التحوط من المخاطر ليس استراتيجية واحدة. فالنفط يستجيب لصدمات المعروض، والذهب يستجيب أيضًا لتكلفة الفرصة البديلة، والفضة تجمع بين خصائص المعدن النفيس والمادة الصناعية. لذلك تختلف نتائج الأصول حتى في الحدث الجيوسياسي نفسه.
🏦 الفيدرالي: احتمال 91.7% لتثبيت الفائدة الشهر المقبل
أظهرت أداة فيدووتش (FedWatch) التابعة لـسي إم إي غروب (CME – CME Group) احتمالًا قدره 91.7% لبقاء أسعار الفائدة الأمريكية دون تغيير في الاجتماع المقبل، بحسب تقرير الذهب.
جاء ذلك رغم ارتفاع أسعار النفط إلى مستويات لم تُسجل منذ مايو.
تعكس هذه النسبة تسعير السوق للعقود المرتبطة بالفائدة في وقت التقرير، وليست وعدًا أو قرارًا مسبقًا من الاحتياطي الفيدرالي.
إذا استمر ارتفاع الطاقة، فقد يعقد ذلك مسار التضخم، لكن القرار الفعلي سيعتمد على مجموعة أوسع من البيانات الاقتصادية.
ارتفاع توقعات بقاء الفائدة قد يزيد الضغط على الأصول التي لا تولد دخلًا دوريًا مثل الذهب المادي والفضة المادية.
🧠 نظرة مُركّب: نسبة 91.7% تشير إلى توقع قوي للتثبيت في تلك اللحظة، لكنها ليست ثابتة؛ فقد تتغير مع بيانات التضخم والتوظيف وأخبار الطاقة. لذلك ينبغي عدم بناء توقعات المعادن على رقم احتمالي واحد دون متابعة تغيره.
💼 الاستثمار في الذهب: من صفر إلى 20% من المحفظة وفق اختلاف الخبراء
ناقش تقرير الذهب دور المعدن في تنويع المحافظ والحماية المحتملة من التضخم، مع الإقرار بأنه قد يقلل العائد عندما تحقق الأسهم نموًا قويًا.
رأى روبرت آر جونسون (Robert R. Johnson)، الأستاذ في جامعة كريتون (Creighton University)، أن تخصيص أموال للذهب قد يفرض تكلفة فرصة بديلة مرتفعة على المستثمرين ذوي الأفق الطويل، خصوصًا الأجيال الشابة؛ ولذلك لا يوصي بتخصيص استثماري له.
أوصى بريت إليوت (Brett Elliott) من إيه بي إم إي إكس (APMEX) بمواءمة الذهب مع الأهداف الشخصية. وذكر أن المستثمرين الباحثين عن النمو قد يقبلون تخصيصًا يبلغ 10% أو 15%، بينما قد يفضل المستثمرون الباحثون عن الدخل حصة أصغر لأن الذهب لا يدر عائدًا دوريًا.
اعتبر إليوت أن تخصيص 2%–5% قد يضيف بعض المرونة للمحفظة دون إضعاف كبير لقدرتها على توليد الدخل.
قال بليك ماكلوغلين (Blake McLaughlin) من أكسكاب فنتشرز (Axcap Ventures) إن البيانات التاريخية تدعم تخصيصًا بين 5% و8%، مستندًا إلى صمود الذهب النسبي في بعض فترات عدم اليقين الاقتصادي والجيوسياسي.
رأى توماس وينميل (Thomas Winmill)، مدير المحافظ في ميداس فاندز (Midas Funds)، أن نسبة 5%–15% قد تكون مناسبة لكثير من المستثمرين على المدى الطويل، مع تفضيله الاستثمار في شركات تعدين الذهب عبر صندوق استثماري.
ربط وينميل الاختيار بدرجة تحمل المخاطر وبمزيج الأصول المالية مثل الأسهم والسندات والأصول الملموسة مثل العقارات والذهب.
أوضح أن من لا يمتلك حصة في منزل وتعتمد ثروته على الأصول المالية قد يفكر في حصة ذهب أعلى، بينما قد لا يحتاج من يمتلك منزلًا مدفوع القيمة يفوق حجم محفظته إلى النسبة نفسها.
أوصى فينس ستانزيون (Vince Stanzione)، الرئيس التنفيذي ومؤسس فيرست إنفورميشن (First Information)، بتخصيص يصل إلى 20% من المحفظة في الذهب المادي أو صندوق متداول للذهب، انطلاقًا من دوره المحتمل في الحفاظ على القوة الشرائية.
تمثل هذه النسب آراء مختلفة لخبراء، وليست توصية موحدة أو نسبة ملائمة لجميع المستثمرين.
🧠 نظرة مُركّب: لا توجد نسبة ذهب مثالية للجميع. فالمستثمر الذي يحتاج إلى دخل دوري يختلف عن من يسعى إلى حماية جزء من الثروة، كما أن امتلاك أسهم شركات تعدين الذهب ليس مطابقًا لامتلاك المعدن نفسه، لأن أسهم التعدين تتأثر بتكاليف التشغيل والإدارة وسوق الأسهم.
🧾 ضرائب الفضة في الولايات المتحدة: لماذا تختلف عن أرباح الأسهم؟
أوضح التقرير أن الفضة المادية تُعد أصلًا رأسماليًا في النظام الضريبي الأمريكي، وأن بيعها بربح قد يولد ضريبة أرباح رأسمالية يُبلغ عنها في الجدول دي (Schedule D) ضمن الإقرار الضريبي الفيدرالي.
تصنف مصلحة الضرائب الأمريكية (IRS) المعادن النفيسة المادية، بما فيها السبائك والعملات والقطع الدائرية، ضمن المقتنيات (Collectibles).
إذا احتُفظ بالفضة لمدة سنة واحدة أو أقل، فتخضع الأرباح عمومًا لمعدلات ضريبة الدخل العادية، التي قد تصل إلى 37% بحسب الشريحة الضريبية.
إذا استمرت الحيازة أكثر من سنة، فتخضع الأرباح لقواعد المقتنيات طويلة الأجل، بمعدل لا يتجاوز 28% في الإطار الفيدرالي المذكور في التقرير.
بالنسبة إلى الشرائح 10% و12% و22% و24%، أوضح المثال أن الضريبة قد تطبق وفق المعدل العادي المناسب، بدل افتراض معدل الأسهم الطويلة الأجل البالغ 15%.
أما أصحاب الشرائح 32% و35% و37%، فيشير التقرير إلى سقف 28% على مكاسب المقتنيات طويلة الأجل.
للمقارنة، أشار النص إلى أن أعلى معدل اتحادي شائع لأرباح الأسهم الرأسمالية طويلة الأجل يبلغ 20%، دون الخوض في ضرائب إضافية أو استثناءات فردية.
قد يصبح الفرق كبيرًا في الأرباح التي تبلغ عشرات أو مئات آلاف الدولارات.
هذه القواعد تخص السياق الضريبي الأمريكي والفضة المادية؛ ولا ينبغي تعميمها على مصر أو على جميع الصناديق والعقود الآجلة دون مراجعة نوع الأصل والوضع الضريبي.
🧠 نظرة مُركّب: يمكن أن تختلف العوائد بعد الضرائب كثيرًا عن تغير السعر المعلن. ولذلك يجب على المستثمر في المعادن المادية حساب تكلفة الشراء والبيع والتخزين والضرائب، لا الاكتفاء بنسبة ارتفاع الأصل أو انخفاضه. ولا تمثل المعلومات أعلاه استشارة ضريبية شخصية.
🔮 النظرة المستقبلية
السيناريو الإيجابي للنفط: إذا استمرت الهجمات وتعطلت الإمدادات أو تأخرت الشحنات، فقد تبقى علاوة المخاطر مرتفعة، مع استمرار حساسية برنت لمستوى 115 دولارًا. وهذا سيناريو مشروط وليس توقعًا سعريًا مؤكدًا.
السيناريو الهادئ للنفط: إذا عادت العمليات إلى طبيعتها وتراجعت تكاليف النقل، فقد ينخفض جزء من علاوة المخاطر، حتى مع استمرار التوترات السياسية.
السيناريو الإيجابي للذهب والفضة: قد يساعد تراجع العوائد الحقيقية أو ضعف الدولار أو زيادة الطلب الاستثماري على وقف الهبوط، لكن التقارير لا تقدم مؤشرات مؤكدة على حدوث ذلك بعد.
السيناريو السلبي للمعادن: استمرار ضغوط التضخم وتوقعات بقاء الفائدة مرتفعة قد يحد من جاذبية الأصول غير المدرة للدخل، خصوصًا إذا استمر ضعف الزخم السعري.
ما يجب مراقبته: تطورات باب المندب ومنشآت الطاقة السعودية، وحجم إنتاج ليبيا، ونتائج احتواء التسرب في أم القيوين، وأسعار شحن النفط، وتغير احتمالات فيدووتش، والسعرين الظاهرين في الصور: 4,039.00 دولارات للذهب و53.99 دولارًا للفضة بوصفهما لقطتين زمنيتين لا أسعارًا مضمونة لاحقًا.
🧾 خلاصة مُركّب: أزمة إمدادات ترفع النفط بينما الفائدة تضغط على المعادن
صعد برنت إلى 115 دولارًا خلال الجلسة، ثم سجل 114.57 دولارًا بارتفاع 1.2% عند 11:38 بتوقيت غرينتش.
ارتفع غرب تكساس إلى 100.95 دولار، بزيادة 1.5%.
يتجه برنت إلى مكسب أسبوعي 4.2% للأسبوع الثالث، بينما يتجه غرب تكساس إلى تراجع أسبوعي 0.5%.
زادت هجمات الحوثيين والتوترات مع السعودية قرب باب المندب المخاوف من تعطل الشحن والإنتاج.
أمرت أرامكو بإخلاء مقرها في الظهران، بينما رُصد تسرب نفطي قرب أم القيوين وانخفض إنتاج حقلي الحمادة والطهارة في ليبيا.
اتجهت شحنة ديزل روسي إلى نيويورك بعد اتفاق بين موسكو وترامب لتهدئة أسعار الوقود.
سجل الذهب في الصورة 4,039.00 دولارات، بانخفاض 0.53%، بعد افتتاح عند 4,042.20 دولارًا وهو الأدنى منذ 29 يوليو.
سجلت الفضة في الصورة 53.99 دولارًا، بانخفاض 1.85%، بعد افتتاح عند 54.69 دولارًا وهو الأدنى منذ 28 نوفمبر 2025.
تراجع سعر افتتاح الذهب 8% خلال شهر، مقابل انخفاض الفضة 17.4% خلال شهر؛ ما يعكس ضغطًا أكبر نسبيًا على الفضة.
بلغت احتمالات تثبيت الفائدة الشهر المقبل 91.7% وفق فيدووتش في وقت التقرير.
تراوحت آراء الخبراء بشأن وزن الذهب في المحفظة من 0% إلى 20%، بحسب الأهداف وتحمل المخاطر.
تختلف ضرائب الفضة المادية في الولايات المتحدة عن معدلات أرباح الأسهم طويلة الأجل؛ وقد يصل الحد الأقصى المذكور لمكاسب المقتنيات طويلة الأجل إلى 28%.
الخلاصة الاستثمارية: لا ينبغي تفسير صعود النفط وهبوط الذهب والفضة على أنه تناقض في الأسواق. فالنفط يسعر مخاطر نقص المعروض، بينما يتأثر المعدنان أيضًا بـالفائدة والدولار وتكلفة الفرصة البديلة. وتظل الأولوية لتقييم استدامة تعطل الإمدادات، ومراقبة العوائد والتضخم، واختيار وزن المعادن في المحفظة وفق الهدف الاستثماري والمخاطر، لا وفق حركة جلسة واحدة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
