


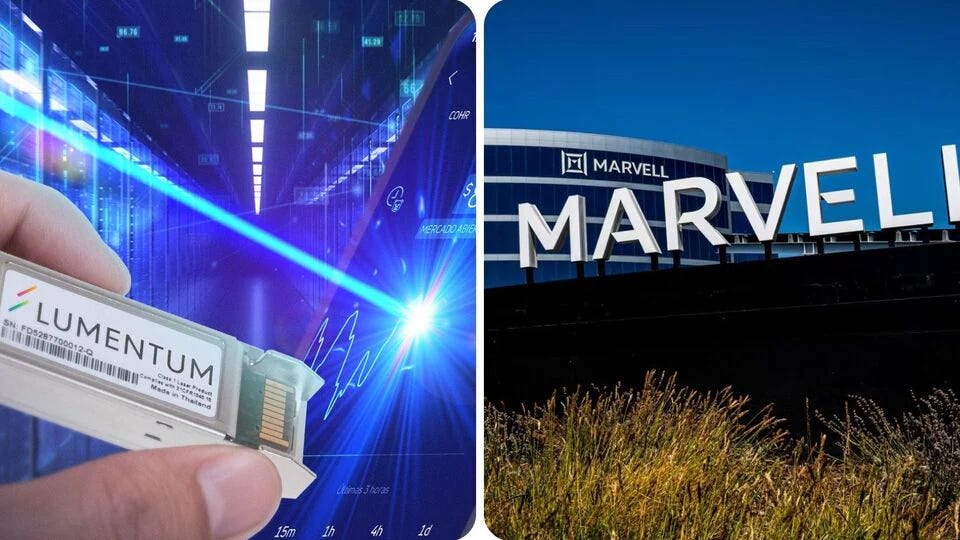
أعلنت مارفل تكنولوجي (MRVL – Marvell Technology)، بحسب تقرير ياهو فاينانس (Yahoo Finance)، اتفاقًا للاستحواذ على لومينتوم (LITE – Lumentum Holdings) في صفقة تقدر قيمة الشركة المستهدفة بنحو 115 مليار دولار، ضمن مساعي التوسع في تقنيات الاتصال الضوئي (Optical Connectivity) اللازمة لتشغيل البنية التحتية المتقدمة للذكاء الاصطناعي.
يأتي الإعلان في وقت تتزايد فيه حاجة مراكز بيانات الذكاء الاصطناعي إلى نقل كميات هائلة من المعلومات بسرعة وكفاءة بين المعالجات والخوادم والشبكات، ما يجعل المكونات الضوئية عنصرًا استراتيجيًا في تطوير الجيل المقبل من أنظمة الحوسبة.
قالت الشركتان إن الصفقة قد توسع السوق الإجمالية القابلة للاستهداف (TAM – Total Addressable Market) للشركة المندمجة إلى نحو 550 مليار دولار. ويمثل هذا الرقم تقديرًا لحجم الفرص السوقية، وليس إيرادات فعلية أو مبيعات مضمونة.
أشار التقرير إلى تراجع سهم مارفل بأقل من 1% في وصف حركة الاثنين، مع انخفاض سهم لومينتوم أيضًا، بينما عرضت بيانات الأسعار المرفقة نسبًا مختلفة تعود إلى أوقات تداول أخرى؛ لذلك ينبغي التمييز بين الحركة اللحظية وأسعار الإغلاق السابقة.
🧠 نظرة مُركّب: جوهر الصفقة ليس مجرد زيادة الحجم، بل محاولة الجمع بين تصميم رقائق البنية التحتية وتقنيات الليزر والاتصالات الضوئية. لكن حجم الصفقة الكبير يجعل سعر الاستحواذ والتخفيف المحتمل لملكية المساهمين وتنفيذ الدمج عوامل لا تقل أهمية عن فرص النمو.
💰 تفاصيل الصفقة: 4.5 أسهم من مارفل مقابل كل سهم لومينتوم
بموجب الشروط المعلنة في المقال، سيحصل مساهمو لومينتوم (LITE – Lumentum Holdings) على 4.5 أسهم من مارفل (MRVL – Marvell Technology) مقابل كل سهم واحد يمتلكونه في لومينتوم.
قُدّرت قيمة لومينتوم في الصفقة بنحو 115 مليار دولار، أو ما يعادل 1,132 دولارًا للسهم، بزيادة 23.9% عن سعر إغلاق السهم في 28 أكتوبر 2026.
تعتمد القيمة الاقتصادية الفعلية للمقابل القائم على الأسهم على سعر سهم مارفل؛ إذ يمكن أن تتغير القيمة السوقية التي يحصل عليها مساهمو لومينتوم مع تحرك سهم الشركة المشترية، ما لم تتضمن الاتفاقية آليات حماية أو تعديل لم يذكرها المصدر.
يشير علاوة الاستحواذ (Acquisition Premium) البالغة 23.9% إلى الفارق بين القيمة المقدمة في الصفقة وسعر المرجع المحدد في 28 أكتوبر، وليس إلى عائد مضمون بعد إعلان الاتفاق.
لم يتضمن المقال تفاصيل عن الموافقات التنظيمية أو التوقيت المتوقع للإغلاق أو تكاليف الدمج أو التوقعات المالية المحدثة للشركة المندمجة؛ لذا لا يمكن الجزم بهذه الجوانب من المادة وحدها.
🧠 نظرة مُركّب: حصول مساهمي لومينتوم على أسهم مارفل بدلًا من مقابل نقدي ثابت يربط قيمة الصفقة بأداء السهم المستحوِذ. ويجب تقييم الصفقة على أساس النمو المتوقع مقابل عدد الأسهم الجديد وتأثير ذلك في ربحية السهم.
🌐 سوق مستهدفة بقيمة 550 مليار دولار مع توسع البنية التحتية للذكاء الاصطناعي
أوضحت الشركتان أن الاندماج المتوقع يرفع إجمالي السوق القابلة للاستهداف إلى نحو 550 مليار دولار، مستفيدًا من الطلب على الرقائق المتخصصة والمكونات الضوئية وشبكات الربط عالية السرعة.
قال مات مورفي (Matt Murphy)، رئيس مجلس الإدارة والرئيس التنفيذي لـمارفل، إن بنية الذكاء الاصطناعي تشهد تحولًا معماريًا جوهريًا نحو الاتصال الضوئي، بما يخلق فرصة استثنائية طويلة الأجل.
تعني الاتصالات الضوئية استخدام الضوء لنقل البيانات، وهي تقنية تزداد أهميتها عندما ترتفع متطلبات عرض النطاق الترددي (Bandwidth) وتصبح استهلاكات الطاقة والزمن اللازم لنقل البيانات قيودًا تشغيلية.
لا يعني اتساع السوق إلى 550 مليار دولار أن الشركة ستستحوذ على هذا المبلغ، لأن تحقيق الإيرادات يعتمد على الحصة السوقية والمنافسة وتوقيت استثمارات العملاء وقدرة الشركة على تنفيذ المنتجات.
🧠 نظرة مُركّب: جاذبية الصفقة ترتبط بإمكان انتقال الإنفاق على الذكاء الاصطناعي من المعالجات وحدها إلى البنية الشبكية التي تربط المعالجات ببعضها. ومع ذلك، يجب عدم الخلط بين حجم السوق المحتمل والقيمة العادلة للشركة.
🔦 لماذا أصبحت تقنيات لومينتوم الضوئية مهمة لمراكز البيانات؟
تصنع لومينتوم (LITE – Lumentum Holdings) أجهزة الليزر ومكونات ضوئية أخرى تستخدم في نقل الإشارات والبيانات عبر شبكات الاتصالات والبنية التحتية الحاسوبية.
مع ازدياد قوة أنظمة الذكاء الاصطناعي، تحتاج مراكز البيانات إلى اتصالات أسرع بين الخوادم ووحدات المعالجة، ما يجعل قدرات النقل الضوئي والتصنيع المتخصص من نقاط الاختناق المحتملة في سلسلة التوريد.
يتيح الاستحواذ لـمارفل وصولًا أوسع إلى التكنولوجيا الضوئية والطاقة التصنيعية لدى لومينتوم، بحسب التقرير، ما قد يساعدها على تطوير حلول متكاملة للبنية التحتية.
يظل نجاح هذا التكامل مشروطًا بقدرة الشركتين على مواءمة خطوط المنتجات وزيادة الإنتاج والمحافظة على الجودة وعلاقات العملاء خلال عملية الدمج.
🧠 نظرة مُركّب: عندما تصبح سرعة الربط بين الرقائق عاملًا مقيدًا لأداء أنظمة الذكاء الاصطناعي، فإن امتلاك تقنيات الليزر والتصنيع الضوئي قد يمنح الشركة المندمجة ميزة تنافسية، لكن أثرها المالي يحتاج إلى إثبات عبر الطلبيات والهوامش.
🧩 مارفل تعزز موقعها أمام برودكوم في رقائق البنية التحتية
تعمل مارفل (MRVL – Marvell Technology) في تصميم الرقائق المخصصة (Custom Chips) وحلول البنية التحتية عالية السرعة التي تسمح لأنظمة الحوسبة المتقدمة بتبادل البيانات.
تنافس الشركة برودكوم (AVGO – Broadcom) في أجزاء من سوق رقائق الاتصالات والحلول المخصصة لمراكز البيانات، وهو سوق يستفيد من توسع الإنفاق على الذكاء الاصطناعي.
يمكن للجمع بين حلول مارفل الإلكترونية وتقنيات لومينتوم الضوئية أن يوسع نطاق المنتجات المعروضة على العملاء، ويعزز قدرة الشركة على تقديم حلول ربط أكثر تكاملًا.
لكن الصفقة قد تضيف تحديات مرتبطة بـالتنفيذ التشغيلي وتداخل المنتجات والتمويل والمنافسة السعرية، وهي جوانب لم يقدم المقال بشأنها تقديرات كمية.
🧠 نظرة مُركّب: المنافسة مع برودكوم لا تُحسم بمجرد الاستحواذ؛ بل بقدرة مارفل على تحويل التكنولوجيا المكتسبة إلى تصاميم معتمدة لدى العملاء ثم إلى إيرادات متكررة وهوامش مستدامة.
📉 حركة السهمين: تراجع مارفل ولومينتوم رغم الإعلان
وصف تقرير ياهو فاينانس سهم مارفل بأنه تراجع بأقل من 1% خلال الاثنين عند الحديث عن إعلان الصفقة، كما أشار إلى انخفاض لومينتوم عقب الإعلان.
في المقابل، أظهرت بيانات الأسعار المصاحبة للمقال لسهم لومينتوم (LITE) إغلاقًا عند 840.70 دولارات يوم 30 أكتوبر، بانخفاض 78.83 دولارًا أو 8.57%، ثم سعرًا قبل الافتتاح عند 798 دولارًا، بانخفاض 42.70 دولارًا أو 5.08% عن الإغلاق المشار إليه.
عرضت واجهة المقال أيضًا نسبة -10.05% بجوار مارفل (MRVL)، لكن هذه النسبة ليست موصوفة بوضوح في متن الخبر باعتبارها حركة الاثنين نفسها؛ لذا لا يصح دمجها مع وصف التراجع الأقل من 1% على أنها قراءة متزامنة.
قد يتعرض سهم الشركة المستحوذة لضغط عند الإعلان عن صفقة كبيرة قائمة على إصدار الأسهم بسبب المخاوف من تخفيف الملكية أو تكلفة الاستحواذ، لكن المصدر لا يثبت أن هذا كان السبب المحدد وراء حركة السهمين.
🧠 نظرة مُركّب: التفاوت بين الأرقام المعروضة والوصف النصي يستدعي الحذر في تفسير رد فعل السوق. الأهم استثماريًا هو متابعة سعر مارفل لأن المقابل المقدم لمساهمي لومينتوم مرتبط به مباشرة.
🚀 ارتفاعات قوية منذ بداية العام ودعم معنوي من إنفيديا
ذكر التقرير أن سهم مارفل ارتفع بأكثر من 130% منذ بداية 2026، بينما صعد سهم لومينتوم بنسبة 128% خلال الفترة نفسها.
أشار أيضًا إلى أن مارفل انضمت إلى مؤشر إس آند بي 500 (SPX – S&P 500) خلال يونيو 2026، ما عزز حضورها ضمن الشركات الأمريكية الكبرى المدرجة بالمؤشر.
في وقت سابق من العام، وصف جنسن هوانغ (Jensen Huang)، الرئيس التنفيذي لـإنفيديا (NVDA – Nvidia)، شركة مارفل بأنها «الشركة المقبلة التي قد تبلغ قيمتها تريليون دولار»، وفق ما أورده التقرير.
يمثل هذا الوصف رأيًا منسوبًا إلى هوانغ، وليس توقعًا ماليًا مضمونًا أو تقديرًا مستقلًا للقيمة العادلة لـمارفل.
بعد ارتفاعات سنوية تتجاوز 100% لكلا السهمين، تصبح توقعات النمو المرتفعة جزءًا مهمًا من التسعير، ما يزيد حساسية الأسهم لأي اختلاف بين النتائج الفعلية وتوقعات المستثمرين.
🧠 نظرة مُركّب: الأداء القوي خلال العام يعكس تفاؤلًا كبيرًا بفرص البنية التحتية للذكاء الاصطناعي، لكنه يجعل تقييم سعر الصفقة ووتيرة نمو الأرباح ضروريًا قبل افتراض أن المكاسب السابقة ستستمر.
⚠️ ما الذي لم يوضحه التقرير بشأن الصفقة؟
لم يتضمن المصدر تفاصيل كافية عن الجدول الزمني لإتمام الاستحواذ أو الشروط التنظيمية أو احتمال اعتراض الجهات المختصة بالمنافسة.
لم يحدد المقال الأثر المتوقع على ربحية سهم مارفل أو التدفقات النقدية الحرة أو مستويات الدين بعد الدمج.
لم يقدم تقديرات وفورات التكاليف (Cost Synergies) أو فرص زيادة الإيرادات (Revenue Synergies) أو المصروفات المرتبطة بعملية التكامل.
لذلك فإن تقييم الصفقة استثماريًا يتطلب مراجعة الإفصاحات الرسمية وشروط الاتفاق النهائية والبيانات المالية، وليس الاعتماد على حجم 115 مليار دولار وحده.
🧠 نظرة مُركّب: أكبر خطأ تحليلي هو اعتبار توسع السوق المستهدفة إلى 550 مليار دولار دليلًا مباشرًا على نجاح الصفقة. العامل الحاسم سيكون القيمة الاقتصادية المضافة للمساهمين بعد احتساب التكلفة والتخفيف ومخاطر التنفيذ.
🔮 النظرة المستقبلية
السيناريو الإيجابي: تنجح مارفل في دمج تقنيات لومينتوم، وتوسيع قدرات الاتصال الضوئي ورفع حصتها من إنفاق مراكز بيانات الذكاء الاصطناعي، مع نمو الإيرادات والهوامش بوتيرة تبرر قيمة الاستحواذ.
السيناريو الأساسي: يستمر الطلب على الرقائق المخصصة والمكونات الضوئية، لكن تحقيق الفوائد المالية يحتاج إلى وقت، مع بقاء السهم حساسًا لتغير توقعات العملاء وتكاليف الدمج.
السيناريو السلبي: تتباطأ استثمارات العملاء في البنية التحتية للذكاء الاصطناعي أو ترتفع تكاليف التكامل أو تظهر عقبات تنظيمية، ما قد يضغط على ربحية السهم ويضعف العائد على الصفقة.
المؤشرات الحاسمة: تطور سعر سهم مارفل، وتفاصيل الموافقات التنظيمية، وعدد الأسهم المتوقع إصداره، ونمو مبيعات الاتصالات الضوئية، وهوامش الربح، والتدفقات النقدية الحرة.
🧾 خلاصة مُركّب: صفقة ضخمة تراهن على انتقال الذكاء الاصطناعي إلى الاتصال الضوئي
تستهدف مارفل (MRVL – Marvell Technology) شراء لومينتوم (LITE – Lumentum Holdings) بصفقة مقدرة بنحو 115 مليار دولار، مقابل 4.5 أسهم من مارفل لكل سهم من لومينتوم.
تعادل القيمة المعلنة نحو 1,132 دولارًا للسهم، بعلاوة 23.9% عن إغلاق 28 أكتوبر 2026.
تتوقع الشركتان توسع السوق القابلة للاستهداف إلى 550 مليار دولار، مدفوعًا بتنامي الحاجة إلى الربط الضوئي عالي السرعة في أنظمة الذكاء الاصطناعي.
توفر لومينتوم تقنيات الليزر والمكونات الضوئية، فيما تقدم مارفل الرقائق المخصصة وحلول الاتصال بين أنظمة الحوسبة، في سوق تنافس فيه برودكوم (AVGO – Broadcom).
ارتفع سهم مارفل بأكثر من 130% منذ بداية العام، مقابل 128% لسهم لومينتوم، وفق التقرير، ما يعكس توقعات نمو مرتفعة بالفعل.
الخلاصة الاستثمارية: الصفقة توسع حضور مارفل في أحد أهم اختناقات البنية التحتية للذكاء الاصطناعي، لكن الحكم على جدواها يعتمد على شروط التنفيذ والتخفيف المحتمل والتدفقات النقدية وقدرة الشركة المندمجة على تحويل السوق المستهدفة إلى أرباح فعلية.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين «الشركات التي تصنع الضجيج» و«الشركات التي تصنع القيمة»، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
