


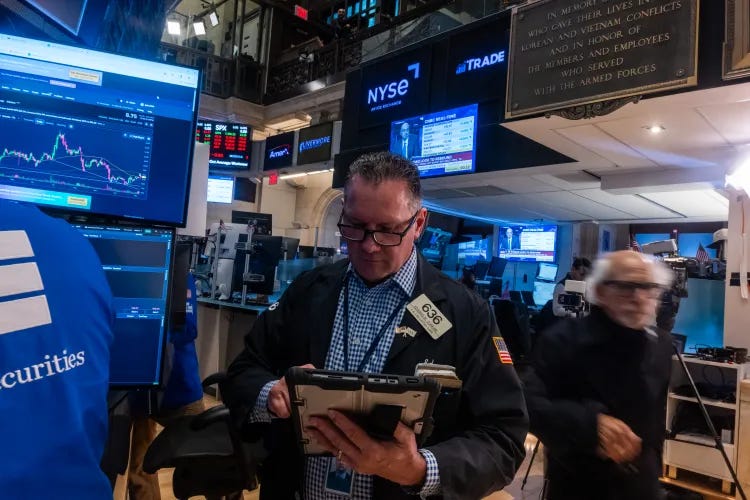
أنهت الأسواق الأميركية جلسة الاثنين 9 نوفمبر 2026 بمكاسب واسعة، في أفضل أداء يومي لها منذ أبريل 2026، بعدما استعاد المستثمرون شهيتهم تجاه أسهم التكنولوجيا وأشباه الموصلات عقب موجة بيع حادة أثارتها المخاوف من تباطؤ الاستثمارات في الذكاء الاصطناعي وتشديد القيود التنظيمية بعد فوز الحزب الديمقراطي في الانتخابات النصفية الأميركية.
وارتفع مؤشر داو جونز الصناعي (Dow Jones Industrial Average) بأكثر من 1,100 نقطة، بينما سجل مؤشر ستاندرد آند بورز 500 (S&P 500) ومؤشر ناسداك المركب (Nasdaq Composite) مكاسب قوية بلغت نحو 2.3% و2.7% على التوالي، مدعومين بانتعاش واسع في أسهم الرقائق والحوسبة السحابية.
لكن الجلسة حملت مفارقة لافتة؛ إذ قفزت أسهم أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) ولام ريسيرش (LRCX – Lam Research) وبرودكوم (AVGO – Broadcom)، في حين تراجع سهم إنفيديا (NVDA – Nvidia) وسط تحقيق بشأن احتمال تعرض رئيسها التنفيذي جنسن هوانغ (Jensen Huang) لمحاولة استهداف استخباراتي أجنبي.
وتعمقت القضية بعد إعلان الرئيس الأميركي دونالد ترامب (Donald Trump) أن مكتب التحقيقات الفيدرالي (FBI) ينظر فيها، بالتزامن مع تحرك قضائي من مساهمين ودعوات داخل الكونغرس الأميركي لتشديد القيود على تصدير رقائق الذكاء الاصطناعي إلى الصين.
وعلى الجانب الاقتصادي، تترقب الأسواق صدور تقرير مؤشر أسعار المستهلك الأميركي (CPI) لشهر أكتوبر 2026، وسط توقعات بارتفاع التضخم العام إلى 3.9%، والتضخم الأساسي إلى 2.7%، ما يعزز احتمالات رفع الاحتياطي الفيدرالي أسعار الفائدة في ديسمبر.
وتزامنت هذه التطورات مع تراجع حاد في أسعار النفط، وارتفاع الذهب، واستمرار موسم أرباح قوي لشركات ستاندرد آند بورز 500، حيث أظهرت بيانات فاكت ست (FactSet) نموًا إجماليًا للأرباح بنسبة 31.4% حتى الآن.
📊 1. المؤشرات الأميركية تسجل أفضل جلسة منذ أبريل
ارتفع مؤشر داو جونز الصناعي (Dow Jones Industrial Average) بمقدار 1,104.02 نقطة، أو نحو 2.2%، ليغلق عند 52,389.75 نقطة.
صعد مؤشر ستاندرد آند بورز 500 (S&P 500) بمقدار 173.08 نقطة، أو نحو 2.3%، إلى 7,549.94 نقطة. وأشارت تغطية إنفستوبيديا (Investopedia) إلى ارتفاع يقارب 2.4%، وهو اختلاف في تقريب النسبة.
قفز مؤشر ناسداك المركب (Nasdaq Composite) بمقدار 673.71 نقطة، أو نحو 2.7%، ليصل إلى 25,253.14 نقطة.
ارتفع مؤشر راسل 2000 (Russell 2000) للشركات الصغيرة بمقدار 86.71 نقطة، أو نحو 3.1%، إلى 2,840.81 نقطة.
وصفت أسوشيتد برس (Associated Press) الجلسة بأنها الأفضل للأسهم الأميركية منذ أبريل، مع تحقيق ستاندرد آند بورز 500 مكاسبه للجلسة الثانية على التوالي.
يعكس تفوق راسل 2000 اتساع موجة الشراء لتشمل الشركات الصغيرة، بدل اقتصار التعافي على الشركات التكنولوجية العملاقة.
🧠 نظرة مُركّب: الارتفاع الواسع في داو جونز وناسداك وراسل 2000 يعكس تحسنًا في اتساع السوق وليس مجرد صعود عدد محدود من الشركات. لكن استدامة المكاسب تتطلب تأكيدًا من الأرباح والسيولة خلال الجلسات المقبلة.
📉 2. الأسواق تتعافى بعد أربعة أسابيع من الخسائر
دخل ستاندرد آند بورز 500 وناسداك الأسبوع بعد تسجيل خسائر خلال 4 أسابيع متتالية، في أطول سلسلة تراجعات أسبوعية لهما منذ مارس 2026.
خسر ستاندرد آند بورز 500 نحو 5.6% خلال الأسابيع الأربعة السابقة، بينما تراجع ناسداك بنسبة 10.2%.
كان المؤشران قد سجلا مستويات قياسية في 6 أكتوبر 2026 قبل بدء التراجع.
سجل داو جونز خسائر لأسبوعين متتاليين، لكنه ظل منخفضًا بأقل من 1% خلال فترة الأسابيع الأربعة نفسها.
شهد الأسبوع السابق أسوأ أداء أسبوعي لـستاندرد آند بورز 500 منذ أبريل 2025، مع تنامي المخاوف من احتمال إبطاء تطوير مراكز بيانات الذكاء الاصطناعي نتيجة التغيرات السياسية.
بدأت العقود الآجلة جلسة الاثنين بارتفاع داو جونز بنحو 1% أو أكثر من 500 نقطة، وصعود عقود ستاندرد آند بورز 500 وناسداك 100 بنسبة 0.7% لكل منهما.
ومع تقدم الجلسة، اتسعت المكاسب بصورة ملحوظة، ما يشير إلى تحسن شهية المخاطرة وعودة الطلب على الأسهم بعد التصحيح.
🧠 نظرة مُركّب: يأتي التعافي بعد خسائر متراكمة، ولذلك ينبغي التمييز بين ارتداد فني وتغير مستدام في الاتجاه. ستحدد قدرة المؤشرات على تجاوز مستويات المقاومة واستمرار الطلب على أسهم النمو طبيعة المرحلة المقبلة.
📈 3. أداء المؤشرات منذ بداية عام 2026
ارتفع ستاندرد آند بورز 500 منذ بداية العام بمقدار 704.44 نقطة، أو 10.3%.
صعد داو جونز الصناعي بمقدار 4,326.46 نقطة، أو 9%.
حقق ناسداك المركب مكاسب بلغت 2,011.15 نقطة، أو 8.7%.
تقدم راسل 2000 بمقدار 358.91 نقطة، أو 14.5%، متفوقًا على المؤشرات الرئيسية الأخرى من حيث نسبة العائد منذ بداية العام.
تؤكد هذه الأرقام أن الأسواق الأميركية لا تزال تحقق عوائد إيجابية خلال 2026، رغم التصحيح الأخير والابتعاد عن القمم القياسية المسجلة في أكتوبر.
🧠 نظرة مُركّب: تفوق راسل 2000 منذ بداية العام يشير إلى فرص خارج الشركات العملاقة، لكن المقارنة بين المؤشرات يجب أن تراعي المخاطر والتقلبات واختلاف مكونات كل مؤشر.
💻 4. أسهم أشباه الموصلات تقود موجة الصعود
قفز سهم أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) بنسبة 13%، ليكون من أبرز الرابحين في قطاع الرقائق.
ارتفع سهم لام ريسيرش (LRCX – Lam Research) بنسبة 10%.
صعد سهما برودكوم (AVGO – Broadcom) ومارفيل تكنولوجي (MRVL – Marvell Technology) بنسبة 9% لكل منهما.
حقق سهما إنتل (INTC – Intel) وميكرون تكنولوجي (MU – Micron Technology) مكاسب بلغت 6% لكل منهما.
ارتفع صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنسبة 7.5% عند الإغلاق.
جاءت المكاسب بعدما كانت أسهم أشباه الموصلات في مقدمة موجة البيع خلال الأسبوع السابق، مع مخاوف من ارتفاع التقييمات وتباطؤ التوسع في مراكز البيانات.
يشير هذا التعافي إلى عودة المستثمرين لاقتناص فرص في الرقائق والمعدات والتخزين والبنية التحتية التقنية، لكنه لا يعني اختفاء جميع المخاطر المرتبطة بالقطاع.
🧠 نظرة مُركّب: صعود SOXX مع مكاسب قوية في AMD ولام ريسيرش يبرز عودة الطلب إلى سلسلة توريد الذكاء الاصطناعي. الأهم متابعة الطلبيات وهوامش الربح والإنفاق الرأسمالي لتحديد ما إذا كان الزخم قابلًا للاستمرار.
🚨 5. إنفيديا تتراجع رغم صعود قطاع الرقائق
انخفض سهم إنفيديا (NVDA – Nvidia) بنحو 5% بحسب تقرير إنفستوبيديا، بينما أشار تحديث لاحق من رويترز (Reuters) إلى إغلاق السهم على خسارة تتجاوز 4%.
كان السهم قد تراجع بأكثر من 6% خلال التعاملات الصباحية، مسجلًا أدنى مستوياته منذ أواخر مارس 2026.
فقد سهم إنفيديا نحو ربع قيمته خلال الشهر السابق، وتحول أداؤه منذ بداية العام إلى المنطقة السلبية، مقارنة بارتفاع ستاندرد آند بورز 500 بنحو 10%.
جاءت الضغوط عقب إعلان الشركة أن مجلس إدارتها بدأ تحقيقًا في تقارير تشير إلى احتمال تعرض الرئيس التنفيذي جنسن هوانغ (Jensen Huang) لمحاولة استهداف من جهة استخباراتية أجنبية.
أقر هوانغ بوجود علاقة شخصية خارج إطار الزواج، وأعلن تعاونه الكامل مع التحقيق.
أكد مجلس الإدارة أنه لا يملك أسبابًا للاعتقاد بأن الأمن القومي الأميركي أو أسرار إنفيديا قد تعرضت للخطر.
كانت إنفيديا السهم الوحيد المتراجع ضمن مجموعة الشركات السبع الكبرى (Magnificent Seven) خلال الجلسة.
يجب التمييز بين إقرار الرئيس التنفيذي بعلاقة شخصية وبين مزاعم التجسس؛ فالمعلومات المقدمة لا تثبت حدوث تسريب لأسرار الشركة أو صحة جميع الادعاءات المنشورة.
🧠 نظرة مُركّب: تراجع إنفيديا وسط صعود قطاعها يوضح أثر مخاطر الحوكمة والقيادة في التقييم. لا ينبغي تحويل الادعاءات غير المثبتة إلى حقائق؛ ويتعين مراقبة الإفصاحات الرسمية ونتائج التحقيق إلى جانب الأداء التشغيلي.
🏛️ 6. ترامب يؤكد أن مكتب التحقيقات الفيدرالي ينظر في القضية
أعلن الرئيس الأميركي دونالد ترامب (Donald Trump) يوم الاثنين 9 نوفمبر أن مكتب التحقيقات الفيدرالي (FBI) ينظر في القضية المتعلقة بـجنسن هوانغ وامرأة أعمال صينية وردت بشأنها مزاعم ارتباط بالاستخبارات الصينية.
أوضح ترامب أنه تحدث مع هوانغ، وأن الأخير أخبره بأنه لم يكن يعلم أن المرأة المذكورة في التقارير قد تكون مرتبطة بجهة استخباراتية.
أعرب الرئيس عن دهشته من المزاعم، لكنه أبدى ثقته في أن هوانغ سيكون في وضع جيد.
نقلت رويترز عن نيويورك تايمز (The New York Times) أن الرئيس كان قد تلقى إحاطة بشأن العلاقة ومعلومات مزعومة عن نقل بيانات إلى الحكومة الصينية، لكنه اختار عدم اتخاذ إجراء آنذاك.
تمثل هذه التفاصيل روايات منسوبة إلى مصادر وتقارير صحفية، وليست نتائج قضائية مثبتة.
رفضت وزارة الخارجية الصينية الاتهامات، ووصف المتحدث غو جياكون (Guo Jiakun) رواية التجسس بأنها اتهامات بلا أساس وتشهير.
لم تتضمن التقارير المقدمة إعلانًا عن إدانة هوانغ أو إثبات تسريب معلومات حساسة.
🧠 نظرة مُركّب: تحول القضية إلى مستوى FBI يرفع درجة الحساسية السياسية والتنظيمية، لكنه لا يثبت ارتكاب مخالفة. قد تنعكس التطورات على ثقة المستثمرين قبل اتضاح النتائج النهائية.
👤 7. أليس هوانغ وميغاسپيد في قلب التقارير المتداولة
ذكرت نيويورك تايمز، بحسب ما نقلته رويترز، أن المرأة المعنية هي أليس هوانغ (Alice Huang)، وهي مسؤولة تنفيذية سابقة في شركة ميغاسپيد (Megaspeed) التي تتخذ من سنغافورة مقرًا لها.
أوضحت التغطية أن أليس هوانغ لا تربطها صلة قرابة بـجنسن هوانغ رغم تشابه اسم العائلة.
نسبت الصحيفة إلى تحقيقات أميركية استنتاجات تتعلق باحتمال ارتباط المرأة بالاستخبارات الصينية، لكن هذه المزاعم بقيت محل خلاف، ولم يقدم نص رويترز إثباتًا مستقلًا لها.
لم ترد ميغاسپيد فورًا على طلب تعليق، فيما كان يوم الاثنين عطلة رسمية في سنغافورة.
لم ترد أليس هوانغ على استفسارات نيويورك تايمز عند نشر التقرير السابق، ولم تتمكن رويترز من تحديد مكانها لطلب تعليق جديد.
تظل هذه التفاصيل جزءًا من تحقيقات وتقارير متنازع عليها، وليست حكمًا نهائيًا بشأن الأشخاص المذكورين.
🧠 نظرة مُركّب: المعلومات المتعلقة بالأفراد تستدعي فصلًا صارمًا بين التقارير الصحفية والادعاءات وبين الوقائع المثبتة. تأثيرها الاستثماري يرتبط بما قد تكشفه التحقيقات الرسمية عن مخاطر فعلية على الشركة.
⚖️ 8. دعوى مساهمين واحتمال تشديد القيود على صادرات الرقائق
رفع مساهمون في إنفيديا دعوى مقترحة بصيغة دعوى جماعية (Class Action) ضد الشركة ورئيسها التنفيذي، متهمين إياهما بإخفاء علاقات مزعومة عن المستثمرين.
لا يعني تقديم الدعوى ثبوت الاحتيال أو المسؤولية القانونية، بل إنها اتهامات يتعين النظر فيها عبر الإجراءات القضائية.
نقلت رويترز عن مشرعين وجهات معنية أن القضية قد تدفع الكونغرس الأميركي إلى تشديد القيود على وصول الصين إلى رقائق الذكاء الاصطناعي المتقدمة.
دعا زعيم الديمقراطيين في مجلس النواب حكيم جيفريز (Hakeem Jeffries) إلى تقديم مزيد من الإجابات، وحث المجلس على إقرار مشروع قانون الدفاع السنوي الذي يتضمن قيودًا على مبيعات الرقائق إلى الصين.
لم تذكر التقارير أن هذه القيود الجديدة قد دخلت حيز التنفيذ بالفعل.
قد تصبح السياسة التجارية والأمن القومي عاملين أكثر تأثيرًا في تقييم شركات الرقائق الأميركية، خاصة مع أهمية السوق الصينية لبعض الشركات.
🧠 نظرة مُركّب: الدعاوى القضائية ومقترحات قيود التصدير مصدران مختلفان للمخاطر؛ الأولى مرتبطة بـالإفصاح والحوكمة، والثانية بـالوصول إلى الأسواق. ولا يصح افتراض ثبوت الاتهامات أو إقرار التشريعات مسبقًا.
🧩 9. هيكل إدارة إنفيديا يثير تساؤلات بشأن خلافة هوانغ
يبلغ عمر جنسن هوانغ نحو 63 عامًا، ويتولى قيادة إنفيديا منذ تأسيسها في 1993.
يمتلك نحو 3.6% من أسهم الشركة، ويُعد خامس أكبر مساهم وفق بيانات إل إس إي جي (LSEG).
يعتمد هيكل الإدارة على ارتباط مباشر بين الرئيس التنفيذي وعشرات المسؤولين التنفيذيين، ما يمنحه تأثيرًا واسعًا في القرارات التشغيلية والاستراتيجية.
لا تمتلك إنفيديا هيكل أسهم مزدوجة الفئة يمنح هوانغ أغلبية تصويتية مسيطرة، بخلاف هياكل السيطرة لدى بعض شركات التكنولوجيا الأخرى.
قال محلل بيرنشتاين (Bernstein)، ستايسي راسغون (Stacy Rasgon)، إن إنفيديا ليست شركة عادية وإن هوانغ ليس رئيسًا تنفيذيًا عاديًا، بالنظر إلى دوره المحوري في تحديد الاتجاه الاستراتيجي.
أكد مجلس إدارة إنفيديا ثقته في هوانغ، بينما أقر المحللون بوجود عدم يقين بشأن خطة الخلافة، رغم أن معظمهم لا يتوقعون تنحيه نتيجة التحقيق.
عكست أسواق التوقعات الجدل؛ إذ بلغت الاحتمالات المتداولة لمغادرته المنصب بحلول نهاية يونيو 2027 نحو 31% على كالشي (Kalshi)، مقابل نحو 16% لاحتمال مغادرته قبل نهاية 2026 على بولي ماركت (Polymarket).
هذه النسب تعكس أسعار عقود توقعات متغيرة، وليست احتمالات رسمية أو نتائج مؤكدة.
🧠 نظرة مُركّب: الاعتماد الكبير على شخصية جنسن هوانغ يبرز أهمية خطة التعاقب القيادي في تقييم إنفيديا. أما احتمالات أسواق التوقعات فهي متغيرة ولا تصلح بديلًا عن تقييم مجلس الإدارة والإفصاحات.
🤝 10. علاقة إنفيديا بالإدارة الأميركية تحت المجهر
أشارت رويترز إلى أن علاقة جنسن هوانغ بالرئيس دونالد ترامب تزامنت مع عدد من التطورات السياسية المواتية لشركة إنفيديا.
منح ترامب الرئيس التنفيذي في أكتوبر 2026 أعلى تكريم وطني أميركي للإنجاز العلمي، وفق التقرير.
وفي اليوم نفسه، أفصح الرئيس عن شراء أسهم في إنفيديا بقيمة تصل إلى 1.6 مليون دولار، وبيع أسهم بقيمة تصل إلى 1 مليون دولار خلال الصيف.
لا تثبت هذه الإفصاحات بحد ذاتها وجود مخالفة أو ارتباط سببي بين القرارات السياسية والتداولات.
تؤكد هذه التطورات تزايد تداخل السياسة الأميركية مع صناعة أشباه الموصلات والذكاء الاصطناعي وقيود التصدير.
🧠 نظرة مُركّب: العلاقة بين السياسة الصناعية وشركات الرقائق قد تؤثر في التقييمات حتى من دون تغيير فوري في الإيرادات. ويجب الفصل بين الوقائع المعلنة وبين استنتاج وجود تعارض مصالح لم يثبت.
🚀 11. الشركات السبع الكبرى ترتفع باستثناء إنفيديا
قفز سهم ميتا بلاتفورمز (META – Meta Platforms) بأكثر من 5%.
ارتفع سهم تسلا (TSLA – Tesla) بأكثر من 5%.
سجلت أسهم أمازون (AMZN – Amazon) وأبل (AAPL – Apple) ومايكروسوفت (MSFT – Microsoft) مكاسب تجاوزت 2% لكل منها.
ارتفع سهم ألفابت (GOOGL – Alphabet) بدرجة أقل.
تشير هذه التحركات إلى أن المستثمرين واصلوا شراء أسهم التكنولوجيا الكبرى رغم الضغوط التي تعرضت لها إنفيديا.
يعكس التباين بين الشركات أهمية الفصل بين المخاطر الخاصة بكل شركة وبين الاتجاه العام للقطاع.
🧠 نظرة مُركّب: صعود معظم الشركات السبع الكبرى يؤكد أن السوق لم يتخلَّ عن قطاع التكنولوجيا بالكامل. ومع ذلك، قد تختلف فرص كل شركة تبعًا لـالتقييم والنمو والإنفاق على الذكاء الاصطناعي.
⚡ 12. كونستيليشن إنرجي وباريك تستفيدان من نتائج الأرباح
قفز سهم كونستيليشن إنرجي (CEG – Constellation Energy) بنسبة 10% بعد إعلان نتائجها الفصلية، وفق تحديث إنفستوبيديا.
ارتفع سهم باريك ماينينغ (B – Barrick Mining) بنسبة 4%، وهي من أكبر شركات تعدين الذهب في العالم.
يزداد اهتمام المستثمرين بشركات إنتاج الطاقة مع توسع الطلب المتوقع على الكهرباء اللازمة لتشغيل مراكز بيانات الذكاء الاصطناعي.
لم تتضمن المواد المقدمة تفاصيل مالية كافية عن إيرادات وأرباح الشركتين لتحديد مقدار تجاوز التوقعات أو تقييم جودة النتائج بصورة مستقلة.
🧠 نظرة مُركّب: الارتفاع بعد النتائج يعكس تفاؤلًا أوليًا، لكن الحكم على جودة أداء كونستيليشن إنرجي وباريك يحتاج إلى مقارنة الأرباح والتدفقات النقدية والتوجيهات بالتوقعات، وهي تفاصيل لم ترد كاملة في المواد.
🛢️ 13. النفط يهبط بقوة مع آمال تهدئة التوترات المرتبطة بإيران
تراجعت العقود الآجلة لخام غرب تكساس الوسيط (WTI) بنحو 4.3% إلى 86.90 دولارًا للبرميل في إحدى لقطات التداول.
اقترب الخام الأميركي من أدنى مستوياته منذ أواخر أغسطس 2026.
أفادت أسوشيتد برس بأن خام برنت (Brent) انخفض بنسبة 5.8% خلال جلسة الاثنين.
ارتبط الهبوط بآمال تراجع التوترات المرتبطة بالحرب مع إيران.
قد يخفف انخفاض أسعار النفط الضغط على تكاليف النقل والإنتاج والوقود، لكنه لا يضمن وحده انخفاض التضخم العام.
تختلف قراءة 86.90 دولارًا الخاصة بخام غرب تكساس عن نسبة تراجع برنت، لأنهما خامان مختلفان ووردت الأرقام في تحديثات منفصلة.
🧠 نظرة مُركّب: هبوط النفط قد يخفف الضغوط التضخمية ويدعم بعض القطاعات المستهلكة للطاقة، لكنه قد يعكس أيضًا تغيرات في المخاطر الجيوسياسية. ويجب عدم الخلط بين تحركات برنت وغرب تكساس.
🥇 14. الذهب يرتفع وبيتكوين تتراجع وعوائد السندات تستقر
ارتفعت العقود الآجلة للذهب بنسبة 1.8% إلى نحو 4,150 دولارًا للأونصة.
تداولت بيتكوين (BTC – Bitcoin) قرب 74,700 دولار، متراجعة من قمم عطلة نهاية الأسبوع التي تجاوزت 76,000 دولار.
استقر عائد سندات الخزانة الأميركية لأجل 10 سنوات عند نحو 4.87%، دون تغيير عن إغلاق الجمعة بحسب التحديث.
يؤثر عائد السندات طويلة الأجل في تكاليف الاقتراض والتمويل، بما فيها بعض القروض المقدمة للمستهلكين.
يعكس ارتفاع الذهب بالتزامن مع صعود الأسهم استمرار اهتمام المستثمرين بـالتحوط رغم تحسن شهية المخاطرة.
🧠 نظرة مُركّب: ارتفاع الذهب رغم صعود الأسهم يشير إلى استمرار الطلب على التحوط، بينما يظل عائد السندات الأميركية مؤشرًا مهمًا لتقييم الأصول. وتستجيب بيتكوين لعوامل سيولة ومخاطرة قد تختلف عن الأسهم.
📅 15. تقرير تضخم أكتوبر: الأسواق تترقب ارتفاع المؤشر العام إلى 3.9%
من المقرر أن تصدر بيانات مؤشر أسعار المستهلك الأميركي (CPI – Consumer Price Index) صباح الثلاثاء 10 نوفمبر 2026.
يتوقع اقتصاديون استطلعت داو جونز نيوزوايرز (Dow Jones Newswires) ووول ستريت جورنال (The Wall Street Journal) آراءهم ارتفاع التضخم العام إلى 3.9% على أساس سنوي خلال أكتوبر، مقارنة بـ3.7% في سبتمبر.
يتوقع الاقتصاديون كذلك ارتفاع التضخم الأساسي (Core CPI)، الذي يستبعد أسعار الغذاء والطاقة، إلى 2.7%، مقارنة بـ2.6% في سبتمبر.
تشير هذه التوقعات إلى استمرار الضغوط السعرية، رغم تراجع أسعار الوقود خلال أكتوبر.
جاءت قراءة سبتمبر أعلى من التوقعات بدرجة كبيرة، مدفوعة بقفزة في أسعار الوقود مرتبطة بالحرب مع إيران.
تراجع متوسط سعر البنزين في الولايات المتحدة من نحو 4.40 دولارات للغالون في بداية أكتوبر إلى نحو 4.00 دولارات عند إعداد التقرير.
قد يساعد انخفاض الوقود على تخفيف التضخم في مكون الطاقة، لكن ذلك لا يمنع استمرار الضغوط في الخدمات والسلع الأخرى.
تبقى توقعات التضخم أعلى من هدف الاحتياطي الفيدرالي البالغ 2%، مع ضرورة التمييز بين مؤشر أسعار المستهلك ومؤشر نفقات الاستهلاك الشخصي (PCE) الذي يستهدفه البنك المركزي بصورة مباشرة.
ملاحظة بشأن اختلاف التوقعات: ورد في تقرير آخر من رويترز توقع للتضخم السنوي عند 2.7%، بينما تتوقع عينة داو جونز ووول ستريت جورنال الواردة هنا 3.9% للتضخم العام و2.7% للأساسي. وهذه تقديرات مختلفة لا ينبغي دمجها في قراءة واحدة، وستحسم البيانات الرسمية الفارق عند صدورها.
🧠 نظرة مُركّب: ستكون مفاجأة التضخم العام أو الأساسي مقارنة بالتوقعات أهم من الرقم وحده. وأي قراءة أعلى قد تدعم تشدد الفيدرالي، بينما قد يخفف التراجع الضغوط على عوائد السندات وأسهم النمو.
🏦 16. الفيدرالي يواجه احتمال رفع الفائدة في ديسمبر
أبقى الاحتياطي الفيدرالي الأميركي (Federal Reserve) سعر الفائدة المرجعي دون تغيير في اجتماع أكتوبر 2026.
جاء التثبيت بعدما رفع البنك الفائدة في سبتمبر للمرة الأولى منذ 3 سنوات.
قال رئيس الاحتياطي الفيدرالي كيفن وارش (Kevin Warsh) عقب اجتماع أكتوبر إن التضخم لا يزال مرتفعًا، وإن لجنة السياسة النقدية تحتاج إلى مزيد من المعلومات لتحديد المسار المناسب لإعادته إلى هدف 2%.
يتمتع البنك بتفويض مزدوج يشمل تحقيق التوظيف الأقصى واستقرار الأسعار، ولذلك يتعين عليه الموازنة بين قوة سوق العمل ومخاطر استمرار التضخم.
قد تدعم قراءة التضخم المطابقة للتوقعات أو الأعلى منها اتخاذ قرار برفع أسعار الفائدة في اجتماع 9 ديسمبر 2026.
أظهرت أداة فيد ووتش (FedWatch) التابعة لـسي إم إي غروب (CME Group) أن الأسواق تسعر احتمالًا يبلغ نحو 85% لرفع الفائدة في ذلك الاجتماع.
تمثل نسبة 85% توقعات مستخلصة من تداولات العقود الآجلة للفائدة في توقيت التقرير، وليست قرارًا رسميًا من البنك المركزي.
حذر باي تشين لين (BeiChen Lin)، كبير استراتيجيي الاستثمار لدى راسل إنفستمنتس (Russell Investments)، من أن مفاجأة محدودة في التضخم قد تكون كافية لترجيح رفع الفائدة في ديسمبر، خصوصًا بعد تقرير الوظائف القوي.
🧠 نظرة مُركّب: احتمال رفع الفائدة البالغ 85% هو تسعير سوقي متغير لا قرار رسمي. وينبغي متابعة تصريحات الفيدرالي والبيانات المقبلة بدل التعامل مع هذا الاحتمال بوصفه نتيجة محسومة.
👷 17. الاقتصاد الأميركي يضيف 165 ألف وظيفة والبطالة تنخفض إلى 4.1%
أظهر تقرير الوظائف الأميركي لشهر أكتوبر 2026 إضافة 165,000 وظيفة، متجاوزًا توقعات الاقتصاديين.
جاءت هذه الزيادة أعلى بكثير من قراءة الشهر السابق، التي عُدلت بالرفع إلى 60,000 وظيفة.
انخفض معدل البطالة إلى 4.1%، وهو مستوى منخفض نسبيًا وفق المعايير التاريخية.
يعكس نمو الوظائف استمرار متانة سوق العمل الأميركي، رغم الضغوط الناتجة عن أسعار الفائدة المرتفعة.
قد تمنح قوة سوق العمل الاحتياطي الفيدرالي مساحة أكبر لمواصلة تشديد السياسة النقدية بهدف احتواء التضخم.
في المقابل، قد يؤدي استمرار ارتفاع أسعار الفائدة إلى زيادة تكاليف التمويل والضغط على الإنفاق الاستهلاكي والاستثمار.
لذلك ستكون قراءة التضخم الجديدة مؤثرة في تقييم المستثمرين لاحتمالات رفع الفائدة، وفي حركة السندات والدولار والأسهم.
🧠 نظرة مُركّب: قوة التوظيف وانخفاض البطالة يدعمان الاقتصاد، لكنهما قد يمنحان الفيدرالي مبررًا للإبقاء على سياسة أكثر تشددًا. لذلك قد لا تكون البيانات الاقتصادية القوية إيجابية للأسهم في جميع الظروف.
📈 18. موسم أرباح الشركات يسجل نموًا قويًا بنسبة 31.4%
أظهرت بيانات فاكت ست (FactSet) أن نحو 88% من شركات ستاندرد آند بورز 500 كانت قد أعلنت نتائجها عن الربع الثالث من 2026.
بلغ معدل نمو الأرباح الإجمالي نحو 31.4%، وفق تحديث ياهو فاينانس (Yahoo Finance).
إذا استقر معدل النمو عند اكتمال موسم النتائج، فسيكون الربع الثالث على التوالي الذي تتجاوز فيه وتيرة نمو أرباح المؤشر 25%.
تشير هذه النتائج إلى استمرار قوة ربحية الشركات الأميركية رغم التقلبات المرتبطة بالسياسة النقدية والذكاء الاصطناعي.
لكن معدل نمو الأرباح الإجمالي لا يعني أن جميع الشركات تحقق الأداء نفسه؛ إذ تختلف النتائج باختلاف القطاع والهوامش والتكاليف والتقييمات.
وتظل التوجيهات المستقبلية عنصرًا مهمًا لتحديد ما إذا كان النمو القوي قابلًا للاستمرار خلال الأرباع المقبلة.
🧠 نظرة مُركّب: نمو الأرباح بنسبة 31.4% يوفر دعمًا مهمًا لتقييمات الأسهم، لكن الاستدامة تتطلب فحص تركيز النمو بين القطاعات والتوجيهات المستقبلية بدل الاعتماد على متوسط المؤشر وحده.
🧪 19. نتائج الحوسبة الكمية والسحابة الجديدة تحت المتابعة
تترقب الأسواق نتائج دي ويف كوانتم (QBTS – D-Wave Quantum) وريغيتي كومبيوتينغ (RGTI – Rigetti Computing)، وهما من الشركات العاملة في الحوسبة الكمية.
تشمل قائمة الشركات المنتظر إعلان نتائجها كور ويف (CRWV – CoreWeave)، المتخصصة في البنية التحتية السحابية المرتبطة بـالذكاء الاصطناعي.
تتابع الأسواق أيضًا نتائج أون هولدينغ (ONON – On Holding)، العاملة في قطاع المنتجات الرياضية والاستهلاكية.
أظهرت بيانات الأسعار المصاحبة لتغطية ياهو فاينانس ارتفاع سهم دي ويف بنسبة 8.61%، وسهم ريغيتي بنسبة 9.04%، وسهم كور ويف بنسبة 7.61%.
تمثل هذه النسب تحركات للأسهم وليست نتائج مالية معلنة.
قد تقدم النتائج المقبلة مؤشرات بشأن الإنفاق على الحوسبة المتقدمة، والطلب على البنية السحابية، واستمرار قوة الإنفاق الاستهلاكي.
🧠 نظرة مُركّب: تمثل نتائج الحوسبة الكمية والسحابة المتخصصة اختبارًا لتوقعات النمو المرتفعة. ومن المهم الفصل بين ارتفاع سعر السهم وبين تحقق إيرادات وربحية تتناسب مع التقييم.
🎮 20. تيك تو تعلن طلبات مسبقة غير مسبوقة للعبة غراند ثفت أوتو 6
نقل تحديث ياهو فاينانس عن الرئيس التنفيذي لشركة تيك تو إنتراكتيف (TTWO – Take-Two Interactive) أن الطلبات المسبقة للعبة غراند ثفت أوتو 6 (Grand Theft Auto VI) وصلت إلى مستويات وصفها بأنها غير مسبوقة.
يعكس هذا التصريح تفاؤل الإدارة بحجم الطلب والاهتمام التجاري باللعبة.
لم يتضمن النص المقدم عددًا محددًا للطلبات المسبقة أو قيمة الإيرادات الناتجة عنها.
ظهر سهم تيك تو مرتفعًا بنسبة 0.62% في بيانات الأسعار المصاحبة.
يعتمد الأثر المالي النهائي على المبيعات الفعلية وموعد الإصدار والتسعير وتكاليف التطوير والتسويق.
ولذلك لا يمكن تحويل وصف الطلبات بأنها غير مسبوقة إلى تقدير محدد للأرباح دون بيانات إضافية.
🧠 نظرة مُركّب: الطلب المسبق القوي على غراند ثفت أوتو 6 مؤشر تجاري إيجابي لـتيك تو، لكنه لا يحدد الأرباح من دون بيانات عن الكمية والسعر وتوقيت الاعتراف بالإيرادات.
💵 21. شهادات الإيداع بعائد 5% تواجه مفاضلة جديدة مع احتمال رفع الفائدة
تناولت سابرينا كارل (Sabrina Karl) من إنفستوبيديا قرارها الشخصي بعدم ربط أموالها حاليًا في شهادات الإيداع (CDs – Certificates of Deposit)، رغم توافر عروض بعائد سنوي يصل إلى نحو 5%.
أوضحت أن هدفها بناء احتياطي نقدي يغطي 3 سنوات من النفقات الأسرية قبل التقاعد، حتى لا تضطر إلى بيع استثماراتها أثناء هبوط الأسواق.
تتمثل الميزة الأساسية لشهادات الإيداع في تثبيت سعر الفائدة طوال المدة المتفق عليها.
عندما تنخفض أسعار الفائدة، يصبح تثبيت عائد مرتفع ميزة، لأن الشهادة تواصل دفع العائد المتفق عليه رغم انخفاض العوائد المتغيرة.
لكن إذا ارتفعت الفائدة، فقد تصبح الشهادة أقل جاذبية، لأن المدخر لا يستفيد مباشرة من العروض الجديدة الأعلى عائدًا.
كلما طالت مدة الشهادة، زادت أهمية المفاضلة بين العائد الثابت والسيولة والمرونة.
أشارت الكاتبة إلى أنها تفضل بديلين نقديين في الوقت الحالي، لكنها لم تحددهما في المقتطف المقدم، ولذلك لا يمكن تسميتهما دون معلومات إضافية.
تمثل هذه الفقرة رأيًا شخصيًا في إدارة السيولة، وليست توصية عامة بالابتعاد عن شهادات الإيداع، وتزداد أهميتها في ظل توقعات رفع الفائدة خلال ديسمبر.
🧠 نظرة مُركّب: المفاضلة بين شهادات الإيداع والبدائل النقدية تعتمد على الأفق الزمني والسيولة وتوقعات الفائدة. تثبيت عائد 5% قد يكون مناسبًا لبعض المدخرين وغير مناسب لآخرين، ولا توجد إجابة واحدة للجميع.
🔮 النظرة المستقبلية
الثلاثاء 10 نوفمبر: ستتجه الأنظار إلى تقرير التضخم الأميركي، مع توقعات بوصول المؤشر العام إلى 3.9% والأساسي إلى 2.7% وفق استطلاع داو جونز ووول ستريت جورنال. وقد تؤدي أي مفاجأة إلى تحركات قوية في الأسهم والسندات والدولار.
اجتماع 9 ديسمبر: سيحدد الاحتياطي الفيدرالي قراره المقبل بشأن الفائدة، بعدما سعرت الأسواق احتمالًا بنحو 85% لرفعها وفق أداة فيد ووتش في توقيت التقرير.
قطاع أشباه الموصلات: ستعتمد استدامة التعافي على قوة الطلب على الرقائق والإنفاق على مراكز البيانات ونتائج الشركات وتوجيهاتها المستقبلية، وليس على المكاسب اليومية وحدها.
إنفيديا: ستظل التطورات الرسمية المتعلقة بـالتحقيق الداخلي ومكتب التحقيقات الفيدرالي والدعوى القضائية والكونغرس عوامل مؤثرة في السهم، إلى جانب النتائج الفصلية المرتقبة للشركة. ولا يمكن افتراض نتائج التحقيق مسبقًا.
موسم الأرباح: ستختبر نتائج دي ويف وريغيتي وكور ويف وغيرها مدى استمرار الطلب على الحوسبة المتقدمة والذكاء الاصطناعي، بينما ستوفر نتائج الشركات الاستهلاكية مؤشرات على قوة الطلب النهائي.
أسواق الطاقة: قد يساعد استمرار تراجع أسعار النفط على تخفيف بعض ضغوط التضخم، لكن المسار سيظل مرتبطًا بالتطورات الجيوسياسية والطلب العالمي.
المؤشرات الأميركية: يحتاج التعافي إلى استمرار قوة الأرباح والتدفقات النقدية واتساع مشاركة القطاعات، حتى يتحول من ارتداد بعد موجة بيع إلى اتجاه صعودي أكثر استدامة.
🧾 خلاصة مُركّب
حققت وول ستريت أفضل جلسة لها منذ أبريل 2026، مع ارتفاع داو جونز بمقدار 1,104.02 نقطة إلى 52,389.75 نقطة، وصعود ستاندرد آند بورز 500 إلى 7,549.94 نقطة وناسداك إلى 25,253.14 نقطة.
قفز سهم أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) بنسبة 13%، ولام ريسيرش (LRCX – Lam Research) بنسبة 10%، بينما ارتفع صندوق أشباه الموصلات (SOXX – iShares Semiconductor ETF) بنسبة 7.5%.
خالفت إنفيديا (NVDA – Nvidia) الاتجاه، وتراجعت وسط تحقيق يتعلق بالرئيس التنفيذي جنسن هوانغ، مع تأكيد مجلس الإدارة عدم وجود أسباب للاعتقاد بأن أسرار الشركة أو الأمن القومي تعرضت للخطر.
أكد ترامب أن FBI ينظر في القضية، وظهرت دعوى مساهمين ودعوات لتشديد القيود على صادرات الرقائق إلى الصين، لكن مزاعم التجسس أو تسريب المعلومات لم تثبت في المواد المقدمة.
انخفض خام برنت بنسبة 5.8%، وارتفع الذهب إلى نحو 4,150 دولارًا للأونصة، بينما تداولت بيتكوين قرب 74,700 دولار.
تترقب الأسواق تقرير التضخم الأميركي، وسط توقعات بارتفاع المؤشر العام إلى 3.9% والأساسي إلى 2.7%، مع تسعير احتمال 85% لرفع الفائدة خلال ديسمبر.
سجلت أرباح شركات ستاندرد آند بورز 500 نموًا إجماليًا بنسبة 31.4%، مع إعلان نحو 88% من الشركات نتائجها، وهو ما يدعم الأساسيات المالية رغم التقلبات.
يبقى اتجاه الأسواق مرتبطًا بتفاعل الأرباح والتضخم والفائدة والحوكمة والمخاطر الجيوسياسية، وليس بحركة الأسعار في جلسة واحدة.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
