


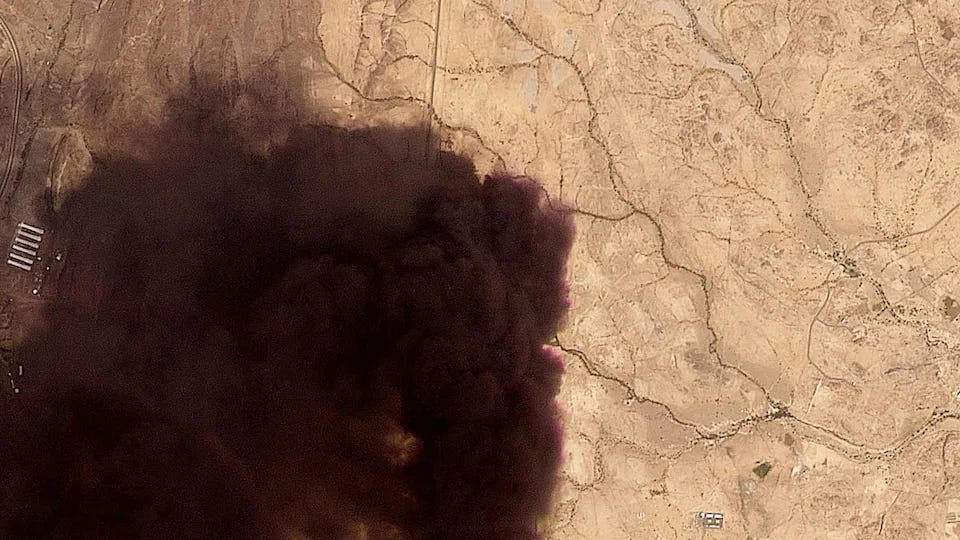
بدأت أسواق النفط الأسبوع على موجة صعود قوية جديدة، بعدما اجتمعت صدمتان في قلب منظومة إمدادات الطاقة العالمية: إغلاق مؤقت لخط أنابيب سعودي رئيسي كان يوفر بديلاً لمضيق هرمز، وهجوم جديد على سفينة تجارية داخل المضيق نفسه.
قفزت عقود خام برنت (BZ=F – Brent Crude Oil Futures) بأكثر من 3% لتتجاوز $108 للبرميل، بينما ارتفعت عقود خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) بأكثر من 3% إلى قرابة $103، لتواصل الأسعار مكاسب الأسبوع الماضي بعدما استعاد الخامان مستوى $100.
المشكلة لم تعد مجرد ارتفاع مؤقت في علاوة المخاطر الجيوسياسية. تدفقات الخام عبر مضيق هرمز انخفضت، وفق الأرقام الواردة، من نحو 20 مليون برميل يومياً قبل الحرب إلى قرابة 7 ملايين برميل يومياً، بينما تتعرض طاقة التكرير العالمية لضغوط إضافية من الشرق الأوسط وروسيا. النتيجة بدأت تظهر بالفعل في أسعار الوقود الأمريكية، حيث تجاوز متوسط الديزل $6 للغالون للمرة الأولى اسمياً.
🛢️ إغلاق خط الشرق–الغرب السعودي يزيل أهم بديل لهرمز
المحفز المباشر لارتفاع النفط جاء بعدما أعلنت السعودية الإغلاق المؤقت لخط أنابيب الشرق–الغرب (East-West Pipeline) عقب تعرضه لهجمات بطائرات مسيرة.
أهمية الخط تتجاوز طاقته التشغيلية المباشرة، لأنه يسمح بنقل الخام عبر الأراضي السعودية إلى موانئ البحر الأحمر، وبالتالي تصدير النفط دون الحاجة إلى المرور عبر مضيق هرمز.
في الظروف الطبيعية، يمثل هذا المسار أداة لتنويع طرق التصدير. لكن أهميته ترتفع بصورة استثنائية عندما يصبح المرور عبر هرمز نفسه محفوفاً بالمخاطر. ولذلك فإن تعطله المؤقت يعني أن السوق فقد، في اللحظة نفسها، جزءاً من الإمدادات ومساراً بديلاً كان يمكن الاعتماد عليه في حال استمرار اضطرابات المضيق.
وتزامن ذلك مع تعرض سفينة تجارية لهجوم داخل مضيق هرمز يوم الأحد، أدى، بحسب السلطات الإيرانية، إلى مقتل شخص وإصابة 3 آخرين.
وأصبحت حركة السفن عبر المضيق مختلفة جذرياً عما كانت عليه قبل الحرب، وسط متطلبات مرتبطة بالحصول على إذن إيراني للعبور، وحديث عن آلية محتملة لفرض رسوم خدمات، بالتزامن مع استمرار المواجهة العسكرية حول السيطرة على الممر.
🔮 نظرة مُركّب: ما يرفع خطورة الوضع الحالي هو تزامن تعطل البديل السعودي مع اضطراب المسار الرئيسي نفسه. السوق لم يعد يسعر فقط احتمال توقف هرمز؛ بل بدأ يتعامل مع ضعف قدرة المنتجين على الالتفاف حول المضيق إذا استمرت الهجمات على البنية التحتية البديلة.
🚢 تدفقات هرمز تهبط من 20 مليوناً إلى 7 ملايين برميل يومياً
الأرقام المتعلقة بمضيق هرمز تكشف حجم الاختناق بصورة أوضح.
كانت تدفقات الخام عبر المضيق تبلغ نحو 20 مليون برميل يومياً قبل الحرب، لكنها انخفضت حالياً إلى نحو 7 ملايين برميل يومياً، أي أن السوق فقد جزءاً ضخماً من حركة النفط التي كانت تعبر أحد أهم الممرات البحرية للطاقة في العالم.
وفي الوقت نفسه، تعثرت الجهود الدبلوماسية. فقد أجلت عُمان محادثات كانت مقررة بين إيران ودول الخليج لمناقشة مستقبل الممر المائي، ما يقلل في الوقت الراهن احتمالات ظهور حل سياسي سريع يعيد حركة الملاحة إلى مستوياتها السابقة.
الأثر لا يتوقف عند الخام. الاضطرابات المرتبطة بالحربين في الشرق الأوسط وروسيا أدت أيضاً إلى تعطيل مصافٍ تمثل نحو 5 ملايين برميل يومياً من طاقة التكرير.
وهذه نقطة مهمة لأن أزمة الطاقة الحالية أصبحت تتحرك على مستويين: نقص أو اضطراب في تدفقات الخام من جهة، وتراجع في قدرة بعض المصافي على تحويل الخام إلى ديزل وبنزين ومنتجات مكررة من جهة أخرى.
لذلك يمكن أن تبقى أسعار الوقود مرتفعة حتى إذا استقرت أسعار النفط الخام مؤقتاً، خصوصاً إذا استمر نقص المنتجات المكررة.
🔮 نظرة مُركّب: السوق يواجه مشكلة أكثر تعقيداً من مجرد سعر برميل مرتفع. اضطراب الخام يمكن تعويض جزء منه بالمخزونات أو الإنتاج من مناطق أخرى، لكن اجتماع اضطراب النقل مع فقدان طاقة التكرير يجعل إعادة التوازن أصعب، ويزيد احتمال استمرار أسعار الديزل والبنزين المرتفعة.
⛽ الديزل فوق $6.. صدمة النفط تصل مباشرة إلى المستهلك
بدأت الأزمة بالفعل بالانتقال من أسواق العقود الآجلة إلى محطات الوقود.
وصل متوسط سعر الديزل في الولايات المتحدة إلى أكثر من $6 للغالون يوم الجمعة للمرة الأولى اسمياً، مقارنة بنحو $5.85 قبل أسبوع واحد فقط، وبزيادة تقارب 60% عن مستوى $3.71 قبل عام.
أما البنزين، فوصل متوسطه إلى نحو $4.22 للغالون بعد تسجيل مستويات قياسية خلال عطلة Labor Day.
أهمية الديزل تتجاوز المستهلك الذي يقود مركبة تعمل به. الوقود يدخل مباشرة في تكاليف الشاحنات والنقل التجاري والزراعة والشحن وسلاسل الإمداد، ولذلك فإن استمرار ارتفاعه يمكن أن ينتقل تدريجياً إلى أسعار مجموعة واسعة من السلع والخدمات.
وتأتي هذه الضغوط في وقت أصبحت فيه توقعات التضخم والفائدة الأمريكية شديدة الحساسية لأي ارتفاع جديد في الطاقة. وبالتالي، فإن استمرار النفط فوق $100 لا يضغط على ميزانيات المستهلكين فقط، بل يمكن أن يبقي البنوك المركزية أكثر تشدداً تجاه التضخم.
🔮 نظرة مُركّب: أخطر ما في ارتفاع الديزل هو قدرته على الانتشار عبر الاقتصاد. النفط يؤثر مباشرة في الطاقة، لكن الديزل يدخل في تكلفة نقل وإنتاج وتوزيع عدد هائل من السلع، ما يجعل استمرار المستويات الحالية عاملاً يمكن أن يعيد تغذية التضخم حتى لو هدأت بعض المكونات الأخرى.
🇷🇺 روسيا تضيف أزمة ثانية.. لكن هرمز يبقى العامل الأكبر
ألقى الرئيس الأمريكي دونالد ترامب جزءاً من المسؤولية عن أزمة الديزل على الهجمات الأوكرانية ضد منشآت التكرير الروسية، مطالباً الرئيس الأوكراني فولوديمير زيلينسكي بالتوقف عن استهداف وقود الديزل الروسي.
ونفذت أوكرانيا هجمات على أكثر من 20 منشأة تكرير روسية خلال الصيف، ما دفع موسكو إلى فرض حظر على صادرات الديزل.
لكن حسابات الإمدادات الواردة تشير إلى أن اضطرابات هرمز أكبر من العامل الروسي وحده.
فالتقديرات تشير إلى فقدان نحو 800,000 برميل يومياً من إمدادات الديزل بسبب حظر الصادرات الروسي، مقابل نحو 1.2 مليون برميل يومياً نتيجة الاضطرابات المرتبطة بمضيق هرمز.
أي أن العامل الروسي مهم، لكنه لا يفسر وحده أزمة الوقود الحالية.
الصورة الأوسع أكثر وضوحاً: هناك حرب تؤثر في إنتاج وتصدير المنتجات المكررة الروسية، وفي الوقت نفسه حرب أخرى تضرب واحداً من أهم ممرات الطاقة العالمية والبنية التحتية البديلة المحيطة به.
🔮 نظرة مُركّب: محاولة تحديد طرف واحد باعتباره المسؤول عن ارتفاع الوقود تبسط أزمة متعددة الجبهات. من منظور السوق، المهم هو صافي البراميل التي لم تعد تصل بصورة طبيعية إلى المستهلك، والأرقام الحالية تشير إلى أن اضطرابات هرمز تمثل الجزء الأكبر من خسائر إمدادات الديزل مقارنة بالحظر الروسي.
📈 لماذا تجاوز برنت $108؟
عودة عقود خام برنت (BZ=F – Brent Crude Oil Futures) فوق $108 وعقود خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) إلى قرابة $103 تعكس إعادة تسعير السوق لاحتمالات استمرار الأزمة، وليس فقط رد فعل على حادث منفرد.
خلال الأسابيع الماضية، كان بإمكان المستثمرين افتراض أن الارتفاع الكبير في النفط سيتراجع إذا هدأت الحرب أو ظهرت ترتيبات مؤقتة تسمح بزيادة حركة الناقلات.
لكن التطورات الأخيرة تتحرك في الاتجاه المعاكس: الهجمات على السفن مستمرة، خط الأنابيب السعودي البديل تعرض للإغلاق، المحادثات الدبلوماسية تأجلت، وطاقة التكرير الروسية والشرق أوسطية تواجه ضغوطاً إضافية.
لهذا أصبحت علاوة المخاطر الجيوسياسية أكثر ارتباطاً بتدفقات فعلية مفقودة من السوق.
وهنا يكمن الفرق بين صدمة نفط قصيرة وبين أزمة يمكن أن تستمر: الأولى تقوم أساساً على الخوف، أما الثانية فتظهر عندما يبدأ عدد البراميل المتاحة للنقل والتكرير والتصدير بالتراجع فعلياً.
🔮 نظرة مُركّب: مستوى $108 في برنت ليس مهماً بحد ذاته بقدر أهمية الأسباب التي أوصلت النفط إليه. استمرار الاختناق الفعلي في هرمز، مع تعطل البدائل وتراجع طاقة التكرير، يجعل علاوة المخاطر أكثر صلابة من ارتفاع مبني فقط على تصريحات سياسية.
🔭 النظرة المستقبلية
المتغير الأول الذي يجب مراقبته هو مدة إغلاق خط الشرق–الغرب السعودي. إعادة تشغيله سريعاً ستعيد للسعودية جزءاً مهماً من مرونتها التصديرية، بينما استمرار تعطله سيجعل السوق أكثر اعتماداً على مسارات أصبحت بالفعل شديدة الخطورة.
المتغير الثاني هو تدفقات مضيق هرمز. عودة التدفقات من نحو 7 ملايين برميل يومياً باتجاه مستوياتها السابقة ستكون أقوى إشارة على انحسار الأزمة، بينما استمرارها عند المستويات الحالية أو انخفاضها أكثر سيبقي مخاطر الإمدادات مرتفعة.
أما المتغير الثالث فهو قطاع التكرير. استمرار فقدان نحو 5 ملايين برميل يومياً من طاقة المصافي، بالتزامن مع خسائر الديزل الروسية واضطرابات الخليج، يمكن أن يبقي أسعار المنتجات المكررة مرتفعة حتى لو شهد الخام بعض التصحيح.
وأخيراً، ستراقب الأسواق انتقال صدمة الطاقة إلى التضخم والسياسة النقدية. كلما طال بقاء النفط والديزل عند مستويات مرتفعة، زادت صعوبة اعتبار الأزمة مجرد صدمة جيوسياسية مؤقتة.
🧾 خلاصة مُركّب: أزمة النفط تنتقل من علاوة حرب إلى مشكلة إمدادات فعلية
القصة لم تعد أن الحرب رفعت الخوف وبالتالي ارتفع النفط. البيانات الحالية تشير إلى اختناقات حقيقية: تدفقات الخام عبر هرمز هبطت من نحو 20 مليوناً إلى قرابة 7 ملايين برميل يومياً، وخط أنابيب سعودي رئيسي يوفر بديلاً للمضيق توقف مؤقتاً، ومصافٍ بطاقة تقارب 5 ملايين برميل يومياً أصبحت خارج الخدمة بسبب الاضطرابات المرتبطة بالحربين.
الإيجابيات: الإغلاق السعودي معلن على أنه مؤقت، وأي إعادة سريعة لتشغيل الخط أو تقدم دبلوماسي بشأن هرمز يمكن أن يخفض علاوة المخاطر بسرعة ويمنح أسعار النفط والوقود بعض الراحة.
لكن: عقود خام برنت (BZ=F – Brent Crude Oil Futures) تجاوزت $108، وعقود خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) وصلت إلى نحو $103، والديزل الأمريكي تجاوز $6 للغالون، بينما تراجعت تدفقات هرمز إلى نحو ثلث مستوياتها السابقة تقريباً. إذا استمرت هذه الظروف، فإن الخطر لن يبقى محصوراً في سوق الطاقة، بل سيمتد إلى التضخم والفائدة والنقل وهوامش الشركات والإنفاق الاستهلاكي.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
