


أنهت الأسهم الأمريكية تعاملات الخميس 8 أكتوبر 2026 على أداء متباين، بعدما تعرضت شركات التكنولوجيا والذكاء الاصطناعي لموجة بيع قوية، بينما قفزت أسعار النفط بفعل المخاوف من اضطرابات الإمدادات في الشرق الأوسط واقتراب إعصار إساياس (Isaias) من منشآت الطاقة الأمريكية.
وتراجع مؤشر ناسداك المركب (IXIC – Nasdaq Composite) بنسبة 1.3%، بينما انخفض مؤشر S&P 500 (SPX – S&P 500) بنحو 0.5%.
في المقابل، تمكن مؤشر داو جونز الصناعي (DJI – Dow Jones Industrial Average) من إنهاء الجلسة مرتفعًا بنسبة 0.1%، بعدما قضى معظم التداولات في المنطقة الحمراء.
وجاءت الضغوط الأكبر من قطاع التكنولوجيا، عقب تقرير أثار تساؤلات بشأن حجم إيرادات OpenAI مقارنة بالتقديرات التي تداولها المستثمرون سابقًا.
وفي سوق الطاقة، ارتفع خام غرب تكساس الوسيط (CL=F – WTI Crude Oil) بنسبة 3.4% إلى نحو $91.30 للبرميل عند الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة، بينما صعد خام برنت (BZ=F – Brent Crude Oil) بنسبة 3.8% إلى نحو $104.
🔮 نظرة مُركّب: ما حدث في جلسة الخميس يعكس تغيرًا مهمًا في مزاج السوق. المستثمرون لم يعودوا يركزون فقط على حجم الإنفاق على الذكاء الاصطناعي، بل بدأوا يطرحون سؤالًا أكثر صعوبة: هل الإيرادات الفعلية قادرة على تبرير الاستثمارات والتقييمات المرتفعة؟ وفي الوقت نفسه، يضيف صعود النفط مخاطر تضخمية جديدة قد تجعل البيئة النقدية أقل دعمًا للأسهم.
📊 المؤشرات الأمريكية: ناسداك يقود الخسائر وداو جونز يتماسك
جاء الأداء الختامي للمؤشرات الرئيسية على النحو التالي:
ناسداك المركب (IXIC): انخفاض 1.3%.
مؤشر S&P 500 (SPX): انخفاض 0.5%.
داو جونز الصناعي (DJI): ارتفاع 0.1%.
وكانت العقود الآجلة قد أشارت منذ الصباح إلى بداية سلبية، إذ تراجعت عقود داو جونز بنحو 1%، وعقود S&P 500 بنسبة 0.6%، وعقود ناسداك 100 (NDX – Nasdaq 100) بنسبة 0.9%.
لكن مسار الجلسة لم يكن موحدًا.
فقد تعرضت الأسهم المرتبطة بالذكاء الاصطناعي لضغوط متزايدة خلال فترة بعد الظهر، بينما تمكن داو جونز من تعويض خسائره والعودة إلى المنطقة الإيجابية.
وجاءت هذه التحركات بعد جلسة الأربعاء التي تراجعت فيها المؤشرات الأمريكية، بالتزامن مع وصول عائد سندات الخزانة لأجل 10 سنوات إلى مستويات لم تُسجل منذ 2002.
🔮 نظرة مُركّب: الفارق بين هبوط ناسداك بنسبة 1.3% وارتفاع داو جونز بنسبة 0.1% يوضح أن الضغوط كانت مركزة بصورة أكبر في أسهم التكنولوجيا والنمو. وهذا لا يعني أن بقية السوق محصنة، لكنه يشير إلى أن المستثمرين أعادوا تقييم بعض الرهانات المرتبطة بالذكاء الاصطناعي بصورة أكثر حدة.
🤖 تقرير إيرادات OpenAI يشعل موجة بيع في أسهم التكنولوجيا
تسارعت خسائر أسهم التكنولوجيا بعد تقرير أفاد بأن الإيرادات السنوية المعدلة وفق معدل التشغيل الحالي (Annualized Revenue) لدى OpenAI أقل بنحو $20 مليار من المستوى الذي كانت تشير إليه تقديرات سابقة متداولة بين المستثمرين.
وبحسب المعلومات المنشورة، اقترب معدل الإيرادات السنوي من $50 مليار بنهاية سبتمبر، مقارنة بمستوى $70 مليار كان قد جرى تداوله سابقًا.
لكن الفارق لا يعني بالضرورة انخفاض الإيرادات الفعلية بمقدار $20 مليار؛ إذ ارتبط جزئيًا باختلاف طرق احتساب الإيرادات والمقارنة بين شركات الذكاء الاصطناعي.
ورغم ذلك، كان رد فعل السوق حادًا.
فالاستثمارات الضخمة في مراكز البيانات والرقائق والبنية التحتية تعتمد على افتراض استمرار نمو الطلب التجاري على خدمات الذكاء الاصطناعي بوتيرة مرتفعة.
وأي تعديل في تقديرات الإيرادات يمكن أن يدفع المستثمرين إلى إعادة النظر في سرعة استرداد هذه الاستثمارات.
وخلال تداولات بعد الظهر، تراجع قطاع تكنولوجيا المعلومات في S&P 500 بنحو 2%، ليصبح الأضعف بين قطاعات المؤشر البالغ عددها 11 قطاعًا.
🔮 نظرة مُركّب: القضية ليست أن الطلب على الذكاء الاصطناعي اختفى، بل أن الفارق بين الإيرادات المتوقعة والإيرادات المعلنة أصبح أكثر أهمية. كما أن اختلاف منهجيات احتساب الإيرادات يجعل المقارنات بين الشركات أكثر تعقيدًا. بالنسبة للمستثمر، يجب الفصل بين نمو الاستخدام، ونمو الإيرادات الفعلية، وقدرة الشركات على تحقيق أرباح وتدفقات نقدية من هذا النمو.
💻 أسهم الرقائق والذاكرة تتعرض لخسائر واسعة
كانت شركات أشباه الموصلات والذاكرة من أبرز المتضررين خلال الجلسة.
أغلق صندوق راوند هيل للذاكرة (DRAM – Roundhill Memory ETF) منخفضًا بنسبة 5%، بينما تراجع صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنحو 3.5%.
كما انخفض صندوق الشركات التكنولوجية السبع الكبرى (MAGS – Roundhill Magnificent Seven ETF) بنسبة 1%.
وشملت قائمة الأسهم المتراجعة:
إنفيديا (NVDA – Nvidia): انخفاض يقارب 3%، لتكون الأسوأ أداءً بين مكونات داو جونز.
آرم هولدينغز (ARM – Arm Holdings): من أبرز الأسهم الخاسرة في ناسداك.
إنتل (INTC – Intel): ضمن الأسهم التي تعرضت لضغوط قوية.
ميكرون تكنولوجي (MU – Micron Technology): من أبرز المتراجعين في قطاع الذاكرة.
كوهيرنت (COHR – Coherent): انخفاض 9.5% خلال تداولات بعد الظهر.
لومنتوم هولدينغز (LITE – Lumentum Holdings): انخفاض 7.5% خلال الفترة نفسها.
وتوضح خسائر Coherent وLumentum أن الضغوط امتدت إلى شركات التقنيات الضوئية المستخدمة في نقل البيانات، وليس فقط إلى مصنعي المعالجات.
وأشار شاي بولور (Shay Boloor)، كبير استراتيجيي السوق في Futurum Equities، إلى أن المستفيد الأكبر من سباق نماذج الذكاء الاصطناعي قد يكون الشركات التي تسيطر على قنوات التوزيع والوصول إلى المستخدمين.
وذكر ضمن هذه المجموعة أمازون (AMZN – Amazon) وألفابت (GOOGL – Alphabet) ومايكروسوفت (MSFT – Microsoft) وميتا بلاتفورمز (META – Meta Platforms) وبالانتير (PLTR – Palantir Technologies).
🔮 نظرة مُركّب: موجة البيع تكشف أن السوق بدأ يميز بين الشركات التي توفر البنية التحتية للذكاء الاصطناعي والشركات التي تمتلك قنوات الوصول إلى العملاء. الأولى تحتاج إلى إنفاق رأسمالي كبير، بينما قد تتمتع الثانية بقدرة أكبر على تحويل استخدام التكنولوجيا إلى إيرادات متكررة. لكن هذا لا يجعل نموذجًا أفضل بصورة مطلقة؛ فالأمر يعتمد على الهوامش والتقييم والعائد على رأس المال.
💾 سامسونغ تحقق أرباحًا قياسية.. لكن التوقعات كانت أعلى
تعرضت أسهم الذاكرة لضغوط إضافية بعد إعلان النتائج الأولية لشركة سامسونغ إلكترونيكس (005930.KS – Samsung Electronics).
توقعت الشركة تحقيق إيرادات فصلية تبلغ نحو 195 تريليون وون كوري، أو ما يعادل $145.06 مليار، وربح تشغيلي يقارب 107.4 تريليون وون، أو $79.89 مليار.
ورغم ضخامة الأرقام، فإنها جاءت دون توقعات المحللين التي تابعتها Visible Alpha:
الإيرادات المتوقعة: 205.26 تريليون وون.
الإيرادات المعلنة مبدئيًا: 195 تريليون وون.
الربح التشغيلي المتوقع: 112.73 تريليون وون.
الربح التشغيلي المعلن مبدئيًا: 107.4 تريليون وون.
وبذلك جاءت الإيرادات أقل من التوقعات بنحو 5%، بينما كان الربح التشغيلي أقل بنحو 4.7%.
وتراجع سهم سامسونغ بنسبة 2.4% في السوق الكورية.
وامتدت الضغوط إلى شركات الذاكرة والتخزين الأمريكية، حيث تراجعت أسهم سانديسك (SNDK – Sandisk) وإس كيه هاينكس (SKHY – SK Hynix) وسيغيت تكنولوجي (STX – Seagate Technology) بنحو 3% خلال التعاملات المشار إليها، بينما انخفض ميكرون (MU – Micron Technology) بنحو 2% قبل أن تتسع خسائر القطاع لاحقًا.
وتجدر الإشارة إلى أن اختلاف نتائج سامسونغ عن التوقعات يعتمد على مجموعة التقديرات المستخدمة؛ فقد أشارت تقديرات أخرى إلى تجاوز الشركة متوسط توقعات الأرباح.
وستصدر النتائج التفصيلية في 29 أكتوبر.
🔮 نظرة مُركّب: المشكلة ليست ضعف أرباح سامسونغ، بل ارتفاع سقف التوقعات. عندما تحقق الشركة نموًا استثنائيًا وتظل النتائج دون تقديرات بعض المحللين، فهذا يعني أن السوق أصبح يطلب أداءً يفوق الأرقام القياسية نفسها. والخطر الأكبر لأسهم الذاكرة هو أن تبدأ الأسعار في التراجع عندما تزيد الشركات الطاقة الإنتاجية خلال السنوات المقبلة.
🛢️ النفط يقفز مع مخاوف الشرق الأوسط وإعصار إساياس
في سوق الطاقة، ارتفعت الأسعار بقوة مع تصاعد المخاوف بشأن الإمدادات.
وعند الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة، سجلت الأسعار الواردة في التغطية:
خام غرب تكساس الوسيط (CL=F – WTI Crude Oil): ارتفاع 3.4% إلى $91.30 للبرميل.
خام برنت (BZ=F – Brent Crude Oil): ارتفاع 3.8% إلى نحو $104 للبرميل.
وجاءت الزيادة نتيجة عاملين رئيسيين.
الأول هو المخاوف المرتبطة بالتوترات في الشرق الأوسط، بما يشمل أمن ناقلات النفط واحتمال اتساع العمليات العسكرية.
أما الثاني فهو اقتراب إعصار إساياس (Isaias) من مناطق إنتاج النفط والغاز في خليج المكسيك، ما دفع شركات طاقة إلى تقليص عملياتها وإغلاق بعض المنصات مؤقتًا.
وفي بيانات لاحقة عن التسوية، أغلق خام برنت عند $104.28 بارتفاع 4.1%، بينما أغلق خام غرب تكساس عند $91.49 بزيادة 3.6%.
كما أشارت بيانات قطاع الطاقة إلى توقف إنتاج نحو 1.3 مليون برميل يوميًا في خليج المكسيك، بما يعادل قرابة 62.9% من الإنتاج البحري في المنطقة.
وفي الجانب الجيوسياسي، تراجعت الأسعار عن أعلى مستوياتها خلال الجلسة بعد تصريحات أمريكية بشأن استمرار المحادثات مع إيران وعدم تنفيذ هجوم جديد قبل انتخابات نوفمبر، لكن المخاوف المتعلقة بالإمدادات ظلت قائمة.
🔮 نظرة مُركّب: ارتفاع النفط بهذه القوة يضيف ضغطًا جديدًا على الاقتصاد العالمي. فهو قد يرفع تكاليف النقل والإنتاج ويزيد التضخم، بينما يضغط على هوامش الشركات المستهلكة للطاقة. وفي الوقت نفسه، قد تستفيد شركات إنتاج النفط من الأسعار المرتفعة، ما يزيد التباين بين القطاعات.
🌪️ الإعصار يهدد إنتاج الطاقة الأمريكي
أصبح إعصار إساياس (Isaias) مصدرًا إضافيًا لاضطراب سوق الطاقة مع اقترابه من الساحل الأمريكي لخليج المكسيك.
وتكمن أهمية المنطقة في أنها تضم جزءًا كبيرًا من إنتاج النفط والغاز البحري الأمريكي، إضافة إلى منشآت مرتبطة بالتكرير والنقل.
وأعلنت شركات مثل شل (SHEL – Shell) وشيفرون (CVX – Chevron) تقليص عملياتها البحرية، بينما أوقفت بي بي (BP – BP) الإنتاج في بعض منشآتها وأجلت العاملين منها.
وتشير هذه الإجراءات إلى أن أثر الإعصار لا يقتصر على المخاوف المستقبلية، بل بدأ ينعكس بالفعل على الإمدادات.
لكن مدة التعطل ستكون العامل الحاسم؛ فإذا عادت المنشآت للعمل بسرعة، فقد يكون أثر الإعصار مؤقتًا. أما إذا تعرضت البنية التحتية لأضرار، فقد يستمر الضغط على الإمدادات لفترة أطول.
🔮 نظرة مُركّب: يجتمع في سوق النفط حاليًا نوعان مختلفان من المخاطر: مخاطر جيوسياسية يصعب تحديد مدتها، ومخاطر مناخية قد تكون مؤقتة لكنها قادرة على تعطيل الإنتاج فورًا. اجتماع العاملين يفسر سرعة ارتفاع الأسعار، حتى مع وجود محاولات لزيادة المعروض من الاحتياطيات.
📉 عوائد السندات تتراجع بعد الاقتراب من قمم 24 عامًا
شهد سوق السندات الأمريكية انعكاسًا ملحوظًا خلال الجلسة.
فبعد ارتفاع عائد سندات الخزانة لأجل 10 سنوات إلى نحو 5.36% صباح الخميس، تراجع لاحقًا إلى قرابة 5.23% في تداولات بعد الظهر.
ويمثل ذلك انخفاضًا بأكثر من 6 نقاط أساس مقارنة بإغلاق الأربعاء.
وكان العائد قد اقترب في وقت سابق من مستوى 5.37%، وهو الأعلى منذ نحو 24 عامًا.
ورغم تراجع العائد خلال الجلسة، فإن المستويات الحالية تظل مرتفعة مقارنة بالسنوات الأخيرة.
وهذا يؤثر في تكلفة الاقتراض للشركات والأسر، كما يرفع العائد المتاح للمستثمرين في السندات مقارنة بالأصول الأكثر مخاطرة.
🔮 نظرة مُركّب: انخفاض العوائد خلال جلسة الخميس لم يكن كافيًا لإنقاذ أسهم التكنولوجيا. وهذا يشير إلى أن الضغوط لم تكن ناتجة عن تكلفة التمويل وحدها، بل أيضًا عن إعادة تقييم توقعات الإيرادات والربحية في قطاع الذكاء الاصطناعي.
🏠 الرهن العقاري يصل إلى 7.40% ويزيد أزمة الإسكان
واصلت معدلات الرهن العقاري الأمريكي ارتفاعها للأسبوع السابع على التوالي.
وبحسب بيانات فريدي ماك (Freddie Mac)، ارتفع متوسط الفائدة على الرهن العقاري الثابت لمدة 30 عامًا إلى 7.40%، مقارنة بنحو 7.28% في الأسبوع السابق.
ويمثل ذلك زيادة قدرها 12 نقطة أساس خلال أسبوع واحد، ووصول المعدل إلى أعلى مستوى منذ نوفمبر 2023.
ويأتي الارتفاع في وقت يعاني فيه سوق الإسكان الأمريكي أصلًا من ضعف القدرة الشرائية وارتفاع تكاليف التمويل.
وبحسب الحسابات الواردة في التقرير، أصبحت الدفعة الشهرية لشراء منزل قائم عند السعر الوسيط أعلى بنحو $363 مقارنة بمستواها قبل اندلاع الحرب مع إيران في فبراير، بافتراض دفعة مقدمة تبلغ 20%، ودون احتساب الضرائب وتأمين المنزل.
وهذا الارتفاع يضغط على المشترين المحتملين، خصوصًا الأسر التي تعتمد على التمويل العقاري طويل الأجل.
🔮 نظرة مُركّب: ارتفاع الرهن العقاري إلى 7.40% يوضح كيف تنتقل اضطرابات السندات والطاقة إلى الاقتصاد الحقيقي. فالمشكلة لا تقتصر على انخفاض أسعار الأسهم؛ بل تمتد إلى تكلفة امتلاك المنازل والقدرة الشرائية للأسر ونشاط الشركات المرتبطة بالإسكان.
👷 طلبات إعانة البطالة تنخفض للأسبوع الخامس
أظهرت البيانات الاقتصادية استمرار انخفاض عمليات التسريح في الولايات المتحدة.
تراجعت طلبات إعانة البطالة الأولية إلى 197,000 طلب، مقارنة بقراءة الأسبوع السابق المعدلة إلى 199,000 طلب.
وجاء الرقم أقل من توقعات الاقتصاديين البالغة 200,000 طلب.
كما يمثل ذلك الأسبوع الخامس على التوالي من انخفاض الطلبات.
وتعكس البيانات استمرار بيئة التسريح المنخفض (Low-Fire)، حيث تحتفظ الشركات بموظفيها رغم تباطؤ التوظيف الجديد.
وبالنسبة إلى الاحتياطي الفيدرالي (Federal Reserve)، فإن استمرار انخفاض التسريحات يقلل المخاوف من تدهور حاد في سوق العمل، لكنه لا يلغي الحاجة إلى مراقبة ضعف التوظيف وارتفاع البطالة.
🔮 نظرة مُركّب: بيانات سوق العمل لا تزال تمنح الفيدرالي مساحة للتركيز على التضخم، لأن التسريحات لم ترتفع بصورة مقلقة. لكن ضعف التوظيف يعني أن قوة سوق العمل ليست متجانسة، ولذلك ينبغي قراءة طلبات الإعانة إلى جانب معدل البطالة ونمو الوظائف والأجور.
🏦 الأسواق تقلص احتمالات رفع الفائدة في أكتوبر
وفق بيانات CME FedWatch الواردة في التقرير، بلغت احتمالات رفع الفائدة في اجتماع أكتوبر نحو 17%.
وهذا يعني أن السوق يرجح بنسبة تقارب 83% إبقاء أسعار الفائدة دون تغيير في الاجتماع المقبل.
لكن التوقعات تختلف بالنسبة إلى ديسمبر.
فقد بلغت احتمالات تنفيذ رفع للفائدة بمقدار 25 نقطة أساس على الأقل بحلول اجتماع ديسمبر نحو 83%.
وتعكس هذه التوقعات استمرار القلق بشأن التضخم، خصوصًا مع ارتفاع أسعار النفط وبقاء سوق العمل بعيدًا عن موجة تسريحات كبيرة.
🔮 نظرة مُركّب: السوق يميز حاليًا بين توقيت القرار واتجاه السياسة النقدية. تثبيت الفائدة في أكتوبر لا يعني بالضرورة انتهاء التشديد، خصوصًا إذا ظلت أسعار الطاقة مرتفعة واستمرت توقعات التضخم في الصعود.
☕ شيبوتلي تقفز 6% بعد تقارير عن اهتمام ستاربكس بالاستحواذ
كانت شيبوتلي مكسيكان غريل (CMG – Chipotle Mexican Grill) من أبرز الأسهم الرابحة في جلسة الخميس.
ارتفع السهم بنحو 6% بعد تقرير أفاد بأن ستاربكس (SBUX – Starbucks) درست إمكانية الاستحواذ على سلسلة المطاعم المكسيكية.
وبحسب التقرير، عملت ستاربكس مع مستشارين خلال الأشهر الماضية على دراسة مقترح استحواذ محتمل.
وكانت القيمة السوقية لـشيبوتلي تقارب $39 مليار قبل ظهور التقرير.
وفي حال تحولت المناقشات إلى صفقة فعلية، فقد تصبح من أكبر صفقات الاندماج في تاريخ قطاع المطاعم.
وتوجد علاقة إدارية مهمة بين الشركتين؛ إذ شغل برايان نيكول (Brian Niccol) منصب الرئيس التنفيذي لـشيبوتلي لمدة 6 سنوات قبل انتقاله إلى قيادة ستاربكس في أغسطس 2024.
ورغم ارتفاع سهم شيبوتلي خلال الجلسة، فإنه ظل منخفضًا بنحو 12% منذ بداية العام.
أما سهم ستاربكس، فتراجع بنحو 0.4% عند الإغلاق، بعدما كان قد انخفض بنحو 3% خلال التداولات المبكرة عقب ظهور التقرير.
🔮 نظرة مُركّب: رد فعل السوق يعكس اختلاف مصالح المساهمين في صفقات الاستحواذ. مساهمو الشركة المستهدفة قد يستفيدون من احتمال الحصول على علاوة سعرية، بينما يركز مساهمو الشركة المشترية على تكلفة الصفقة والتمويل والتكامل التشغيلي. لكن الاهتمام المحتمل لا يعني وجود اتفاق نهائي أو ضمان تنفيذ الصفقة.
🎬 سكاي دانس ترتد بعد خسائر أول جلستين عقب الاندماج
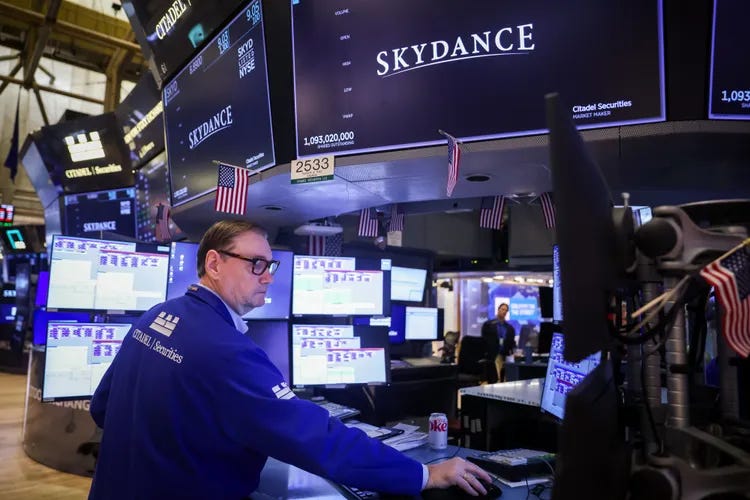
ارتفع سهم سكاي دانس (SKYD – Skydance) بنحو 6.5%، ليصبح من أبرز الأسهم الرابحة في S&P 500.
وجاء الارتفاع في ثالث جلسة تداول بعد اندماج الشركة مع وارنر براذرز ديسكفري (Warner Bros. Discovery).
وكان السهم قد خسر نحو 9% بصورة تراكمية خلال أول جلستين بعد الاندماج.
وشهد الخميس قرع مسؤولي الشركة جرس افتتاح بورصة نيويورك، بالتزامن مع مقابلة إعلامية للرئيسين التنفيذيين المشاركين ديفيد إليسون (David Ellison) وينون كريز (Ynon Kreiz).
وأكد إليسون ثقته في قدرة المجموعة المندمجة على المنافسة عبر قطاعات أعمالها المختلفة.
🔮 نظرة مُركّب: الارتفاع بنسبة 6.5% يعوض جزءًا من خسائر ما بعد الاندماج، لكنه لا يحسم تقييم الصفقة. المستثمرون سيحتاجون إلى متابعة قدرة المجموعة على تحقيق وفورات التكامل وتحسين الربحية وإدارة الديون والاستثمارات المطلوبة في المحتوى والتوزيع.
🥤 بيبسيكو ترتفع بعد النتائج.. وليفاي تتراجع
شهدت جلسة الخميس أيضًا تحركات مرتبطة بنتائج الشركات.
ارتفع سهم بيبسيكو (PEP – PepsiCo) بنحو 3.5% بعدما تجاوزت الشركة توقعات الإيرادات والأرباح للربع الثالث.
وسجلت إيرادات بلغت $25.27 مليار، مع أرباح أساسية معدلة للسهم عند $2.34.
ورفعت الشركة توقعاتها لنمو الإيرادات السنوية إلى نحو 6%، لكنها خفضت توقعاتها لنمو الأرباح الأساسية للسهم إلى 2.5%–3.5%، مقارنة بالطرف الأدنى من نطاق سابق بلغ 5%–7%.
ويرتبط خفض التوجيهات باستمرار ضغوط الهوامش في أعمال أمريكا الشمالية.
في المقابل، تراجع سهم ليفي شتراوس (LEVI – Levi Strauss) بنحو 2.5% بعد إعلان نتائجه.
🔮 نظرة مُركّب: تحركات الأسهم بعد النتائج توضح أن السوق لا يستجيب لرقم الأرباح وحده. بيبسيكو استفادت من تجاوز التوقعات رغم خفض التوجيهات، بينما واجهت ليفي ضغوطًا. لذلك يبقى تفسير الإدارة للمستقبل وجودة الأرباح أكثر أهمية من المفاجأة الفصلية وحدها.
🏥 تكاليف الرعاية الصحية تعيد النقاش حول التأمين الشامل
أظهرت نتائج استطلاع أجرته مؤسسة KFF ارتفاع التأييد الشعبي الأمريكي لفكرة التأمين الصحي الحكومي الشامل المعروفة باسم الرعاية الطبية للجميع (Medicare-for-All).
وأفاد نحو ثلثي الأمريكيين المشاركين في أحدث استطلاع بتأييدهم للفكرة، وهو أعلى مستوى تأييد خلال نحو 10 سنوات وفق التقرير.
كما أظهر استطلاع سبتمبر أن 3 من كل 5 ناخبين يشعرون بقلق كبير أو متوسط بشأن قدرتهم على تحمل تكاليف الرعاية الصحية.
وجاءت تكاليف الرعاية الصحية في مستوى مماثل لتكاليف البنزين بين أبرز المخاوف الاقتصادية للمشاركين.
ويرتبط ذلك بارتفاع أقساط التأمين وزيادة المبالغ التي يتحملها الأفراد مقابل الزيارات الطبية والأدوية.
🔮 نظرة مُركّب: ارتفاع تكاليف الرعاية الصحية يمثل ضغطًا على ميزانيات الأسر، ويمكن أن يؤثر في الإنفاق الاستهلاكي المتاح لقطاعات أخرى. أما نتائج الاستطلاع فتعكس مواقف المشاركين خلال فترة محددة، ولا تعني بحد ذاتها أن تغييرًا تشريعيًا أصبح وشيكًا.
💰 سندات الخزانة تقدم عوائد مرتفعة.. لكن مخاطر السعر مستمرة
مع ارتفاع عوائد سندات الخزانة الأمريكية إلى مستويات لم تُسجل منذ أكثر من 20 عامًا، أصبحت أدوات الدخل الثابت أكثر جذبًا لبعض المستثمرين والمدخرين.
وأشارت التغطية إلى مستويات بلغت نحو 5.28% لسندات 10 سنوات و5.67% لسندات 30 عامًا في إحدى اللقطات الزمنية الواردة.
لكن هناك فرقًا مهمًا بين شراء السند والاحتفاظ به حتى الاستحقاق، وبين بيعه قبل موعد الاستحقاق.
فالمستثمر الذي يحتفظ بسند ثابت العائد حتى موعد استحقاقه يستطيع الحصول على المدفوعات التعاقدية، بافتراض وفاء الجهة المصدرة بالتزاماتها.
أما إذا احتاج إلى بيعه مبكرًا، فإن سعره السوقي قد يرتفع أو ينخفض تبعًا لتحركات العوائد.
فعندما ترتفع العوائد الجديدة، تنخفض عادة القيمة السوقية للسندات القديمة ذات العائد الأقل، والعكس صحيح.
🔮 نظرة مُركّب: العوائد المرتفعة توفر بديلًا أكثر تنافسية للأسهم، لكنها لا تجعل السندات طويلة الأجل خالية من مخاطر تقلب الأسعار. لذلك يجب أن يتناسب أجل السند مع احتياجات السيولة والأفق الاستثماري، لا مع مستوى العائد المعلن فقط.
🪙 البيتكوين يتراجع والذهب يحافظ على مكاسب محدودة
في سوق العملات الرقمية، تراجع البيتكوين (BTC-USD – Bitcoin) إلى نحو $81,700، بعدما كان قد تجاوز $83,500 خلال الليل.
ويمثل ذلك انخفاضًا يتجاوز $1,800 من المستويات المرتفعة المشار إليها.
أما مؤشر الدولار الأمريكي (DXY – U.S. Dollar Index)، فانخفض بنحو 0.1% إلى 102.13.
وفي المقابل، ارتفعت عقود الذهب الآجلة (GC=F – Gold Futures) بنحو 0.3% إلى $4,155 للأونصة.
وتعكس هذه التحركات تباينًا بين الأصول؛ إذ تعرضت العملات الرقمية لضغوط بالتزامن مع ضعف أسهم التكنولوجيا، بينما حافظ الذهب على مكاسب محدودة.
🔮 نظرة مُركّب: تراجع البيتكوين مع أسهم التكنولوجيا يشير إلى استمرار حساسيته لتحولات شهية المخاطرة. أما ارتفاع الذهب بصورة محدودة، رغم تقلب العوائد والدولار، فيعكس اختلاف العوامل التي تحرك كل أصل، خصوصًا مع استمرار المخاطر المتعلقة بالطاقة والتضخم.
🔭 النظرة المستقبلية
تدخل الأسواق الأمريكية المرحلة المقبلة أمام مجموعة من الاختبارات المتزامنة.
أولها يتعلق بالذكاء الاصطناعي؛ إذ أصبحت قدرة الشركات على إثبات حجم الإيرادات الفعلية والعائد على الإنفاق الرأسمالي عاملًا أكثر أهمية في تقييم الأسهم.
ثانيها هو سوق النفط، حيث قد يؤدي استمرار الاضطرابات في الشرق الأوسط أو تعطل الإنتاج الأمريكي بسبب الإعصار إلى إبقاء الأسعار مرتفعة.
وثالثها هو مسار العوائد والسياسة النقدية، خصوصًا مع اقتراب اجتماع الاحتياطي الفيدرالي في أواخر أكتوبر وارتفاع احتمالات تشديد إضافي بحلول ديسمبر.
أما على مستوى الشركات، فستظل نتائج الأرباح والتوجيهات المستقبلية عاملًا حاسمًا في تحديد ما إذا كانت السوق قادرة على استعادة زخمها.
السيناريو الإيجابي يتمثل في استقرار النفط، وتراجع ضغوط العوائد، وظهور نتائج قوية تثبت استمرار نمو الطلب على الذكاء الاصطناعي.
أما السيناريو الأكثر حذرًا فيجمع بين بقاء أسعار الطاقة مرتفعة، واستمرار الضغوط التضخمية، وتراجع ثقة المستثمرين في سرعة تحول الإنفاق على AI إلى أرباح.
🧾 خلاصة مُركّب: الأسواق تبدأ اختبارًا أكثر صعوبة لرهانات الذكاء الاصطناعي
أنهى ناسداك المركب (IXIC) جلسة الخميس منخفضًا 1.3%، وتراجع S&P 500 (SPX) بنسبة 0.5%، بينما ارتفع داو جونز (DJI) بنحو 0.1%.
وكانت أسهم التكنولوجيا والذاكرة الأكثر تعرضًا للضغوط، مع هبوط DRAM بنسبة 5% وSOXX بنسبة 3.5%، عقب مخاوف بشأن تقديرات إيرادات OpenAI ونتائج سامسونغ الأولية.
وفي المقابل، قفز خام برنت إلى نحو $104 للبرميل، مدفوعًا بمخاطر الإمدادات في الشرق الأوسط وتعطل إنتاج الطاقة الأمريكي بسبب إعصار إساياس.
وتراجعت عوائد سندات الخزانة لأجل 10 سنوات إلى نحو 5.23% خلال الجلسة، لكنها ظلت عند مستويات مرتفعة تاريخيًا، بينما صعد متوسط الرهن العقاري لمدة 30 عامًا إلى 7.40%.
وعلى مستوى الأسهم الفردية، ارتفعت شيبوتلي (CMG – Chipotle Mexican Grill) بنحو 6% بفعل تقارير استحواذ محتمل، وصعدت سكاي دانس (SKYD – Skydance) بنسبة 6.5%، بينما استفادت بيبسيكو (PEP – PepsiCo) من نتائجها الفصلية.
الخلاصة الاستثمارية: لم يعد السؤال في السوق هو مقدار الأموال التي تُنفق على الذكاء الاصطناعي، بل متى تتحول هذه الأموال إلى إيرادات وأرباح وتدفقات نقدية تبرر التقييمات الحالية؟
ومع ارتفاع النفط واستمرار تكاليف التمويل المرتفعة، أصبحت الإجابة عن هذا السؤال أكثر أهمية من أي وقت مضى.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
