


ارتفع سهم كور ويف (CRWV – CoreWeave) بنحو 7% يوم الاثنين 19 أكتوبر 2026، بعد إعلان غولدمان ساكس (Goldman Sachs) رفع تصنيف السهم من محايد (Neutral) إلى شراء (Buy)، في خطوة أعادت بعض التفاؤل تجاه شركة الحوسبة السحابية المتخصصة في البنية التحتية للذكاء الاصطناعي (AI Infrastructure).
رفع البنك الاستثماري السعر المستهدف للسهم من $106 إلى $139، بزيادة قدرها $33 للسهم، أو نحو 31.1%، بعد موجة بيع عنيفة أفقدت السهم أكثر من 25% من قيمته خلال الأسبوع الماضي.
جاءت الترقية في وقت يواجه فيه المستثمرون سؤالًا محوريًا بشأن كور ويف: هل تستطيع الشركة توسيع أعمالها وتحويل الطلب المتزايد على الحوسبة إلى تدفقات نقدية كافية لتغطية الديون ومصروفات الفوائد، أم أن ارتفاع تكلفة التمويل سيضغط على ربحيتها رغم قوة النمو؟
تصاعدت المخاوف بعدما انتشر رسم بياني يُظهر ارتفاع عوائد سندات كور ويف (CoreWeave Bond Yields)، ما سلط الضوء على الميزانية العمومية المثقلة بالديون واحتمال زيادة تكلفة الاقتراض.
حاول جينسن هوانغ (Jensen Huang)، الرئيس التنفيذي لشركة إنفيديا (NVDA – Nvidia)، تهدئة هذه المخاوف يوم الخميس 15 أكتوبر، مؤكدًا تفاؤله بشأن الشركة، ومشيرًا إلى أن تكلفة رأس المال لديها تتراجع بالفعل.
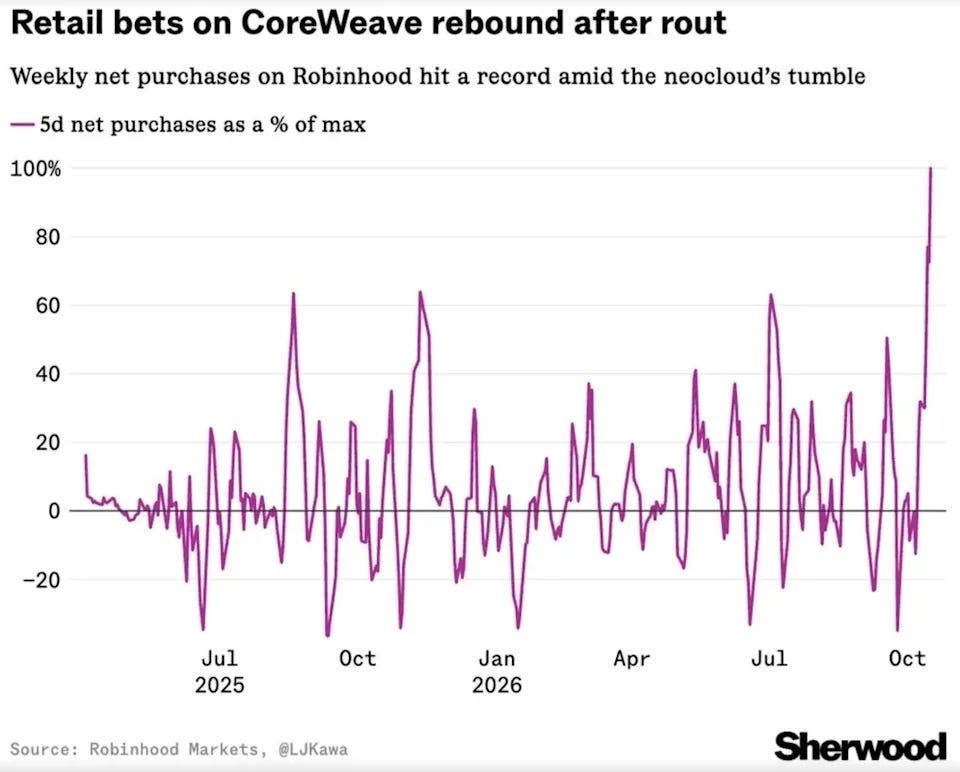
أظهرت بيانات التداول أن المستثمرين الأفراد استغلوا الانخفاض الحاد لشراء السهم، إذ سجلت روبن هود ماركتس (HOOD – Robinhood Markets) مستوى قياسيًا من صافي المشتريات خلال 5 أيام.
دافع محللون في وول ستريت (Wall Street) عن الشركة، مستندين إلى امتلاكها رصيد إيرادات متعاقد عليها مستقبلًا (Revenue Backlog) يبلغ نحو $104 مليارات بنهاية الربع الثاني من 2026، وهو ما اعتبروه دليلًا على وجود طلب فعلي من العملاء، وليس مجرد توسع استباقي في بناء مراكز البيانات.
وصف دان آيفز (Dan Ives)، الشريك والمدير الإداري الأول في يوركفيل آيفز (Yorkville Ives)، التراجع العنيف في السهم بأنه فرصة شراء جذابة، معتبرًا أن الالتزامات التعاقدية الضخمة تمنح الشركة أساسًا قويًا للنمو المستقبلي.
🧠 نظرة مُركّب: لا يتمحور الجدل حول كور ويف (CRWV – CoreWeave) بشأن وجود طلب على خدمات الذكاء الاصطناعي، بل بشأن القدرة على تمويل هذا الطلب وتحويل العقود إلى إيرادات فعلية وتدفقات نقدية مستدامة. وتمنح ترقية غولدمان ساكس ووجود $104 مليارات من الالتزامات التعاقدية مبررات للتفاؤل، لكن ارتفاع عوائد السندات يكشف أن سوق الائتمان لا يزال يقيّم مخاطر التمويل بجدية. ولذلك، فإن التعافي المستدام للسهم يحتاج إلى أكثر من رفع السعر المستهدف؛ يحتاج إلى إثبات قدرة الشركة على تنفيذ العقود، وضبط تكلفة رأس المال، وإدارة الديون دون الإضرار بالنمو.
🏦 غولدمان ساكس يرفع التصنيف والسعر المستهدف إلى 139 دولارًا
أعلن غولدمان ساكس (Goldman Sachs) ترقية سهم كور ويف (CRWV – CoreWeave) من محايد (Neutral) إلى شراء (Buy)، بالتزامن مع رفع السعر المستهدف بصورة ملحوظة.
وجاءت تفاصيل التعديل:
التصنيف السابق: محايد (Neutral).
التصنيف الجديد: شراء (Buy).
السعر المستهدف السابق: $106 للسهم.
السعر المستهدف الجديد: $139 للسهم.
الزيادة في السعر المستهدف: $33، بما يعادل نحو 31.1%.
أداء السهم في الأسبوع السابق: خسارة تجاوزت 25%.
رد فعل السهم: ارتفاع بنحو 7% عقب إعلان الترقية، وفق التحديث الوارد في الخبر.
وتأتي هذه الخطوة بعد انخفاض كبير في التقييم السوقي للشركة، ما قد يكون جعل العلاقة بين السعر الحالي وتوقعات النمو طويلة الأجل أكثر جاذبية من وجهة نظر البنك. لكن الخبر لم يقدم تفاصيل نموذج التقييم الذي استخدمه غولدمان ساكس، أو افتراضاته المتعلقة بالإيرادات وهوامش الربح وتكاليف التمويل.
🧠 نظرة مُركّب: تمثل ترقية غولدمان ساكس تحولًا إيجابيًا في تقييم أحد البنوك الاستثمارية الكبرى للسهم، لكنها لا تعني اختفاء المخاطر. فالزيادة البالغة 31.1% في السعر المستهدف تعكس توقعات أكثر تفاؤلًا بشأن القيمة المستقبلية، بينما تظل المديونية والتدفقات النقدية وتكلفة الاقتراض عناصر حاسمة في تحديد ما إذا كانت الشركة تستطيع الوصول إلى هذا التقييم.
📊 حركة السهم: ارتداد بعد خسائر حادة وتقلبات مرتفعة
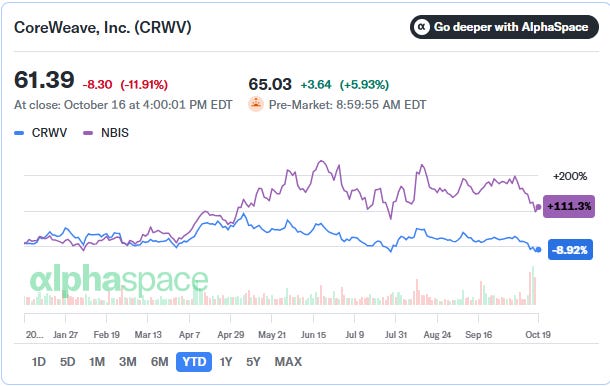
توضح بيانات التداول المرفقة بالخبر حجم التقلب الذي تعرض له سهم كور ويف (CRWV – CoreWeave). فقد سجل السهم عند إغلاق الجمعة 16 أكتوبر 2026:
سعر الإغلاق: $61.39.
التغير اليومي: انخفاض $8.30.
نسبة الانخفاض: 11.91%.
موعد الإغلاق: 4:00 مساءً بتوقيت الساحل الشرقي الأمريكي.
أما في تداولات ما قبل الافتتاح يوم الاثنين، فقد أظهرت اللقطة السعرية:
السعر: $65.03.
الارتفاع: $3.64.
نسبة الارتفاع: 5.93%.
وقت التحديث: 8:59 صباحًا بتوقيت الساحل الشرقي الأمريكي.
وتختلف هذه القراءة عن الارتفاع البالغ نحو 7% المذكور في متن الخبر، وهو اختلاف بين تحديثات الأسعار في أوقات مختلفة. وبالمقارنة مع إغلاق الجمعة عند $61.39، فإن السعر المستهدف الجديد البالغ $139 يعكس ارتفاعًا نظريًا محتملًا بنحو 126.4%، إذا تحقق هذا المستوى مستقبلًا. أما مقارنة بسعر ما قبل الافتتاح البالغ $65.03، فيعكس السعر المستهدف ارتفاعًا نظريًا يقارب 113.7%.
وهذه النسب تمثل الفارق الحسابي بين السعر السوقي والسعر المستهدف، وليست عائدًا مضمونًا أو توقعًا مؤكدًا لمسار السهم.
🧠 نظرة مُركّب: يوضح انتقال السهم من إغلاق $61.39 إلى $65.03 قبل الافتتاح أن المشترين عادوا بعد موجة بيع قوية، لكن الفجوة الكبيرة بين السعر الحالي ومستهدف $139 لا تكفي وحدها لاتخاذ قرار استثماري. فكلما اتسعت هذه الفجوة، زادت أهمية فهم الافتراضات التي يقوم عليها التقييم، خصوصًا عندما تكون الشركة كثيفة الإنفاق الرأسمالي وتعتمد على التمويل لتوسيع عملياتها.
💳 أزمة الديون: لماذا أقلقت عوائد السندات المستثمرين؟
لم تكن خسائر كور ويف خلال الأسبوع الماضي مرتبطة فقط بتراجع شهية المستثمرين لأسهم التكنولوجيا، بل تصاعدت المخاوف بشأن هيكل التمويل والديون. وانتشر رسم بياني على نطاق واسع يُظهر ارتفاع عوائد سندات الشركة (Bond Yields)، ما أعاد تسليط الضوء على قدرتها على تحمل تكاليف الاقتراض.
وتتمثل أبرز المخاوف في:
الميزانية العمومية المثقلة بالديون: تحتاج الشركة إلى تمويل كبير لتوسيع البنية التحتية للحوسبة.
ارتفاع تكلفة الاقتراض: قد يشير ارتفاع عوائد السندات إلى مطالبة المستثمرين بعائد أكبر مقابل تحمل مخاطر الائتمان.
مصروفات الفوائد (Interest Expenses): قد يؤدي ارتفاع تكلفة الدين إلى استهلاك جزء أكبر من التدفقات النقدية.
سرعة التوسع: تحتاج الشركة إلى تنفيذ مشاريعها بالوتيرة المطلوبة لتوليد الإيرادات التي تدعم خدمة الديون.
الفجوة الزمنية بين الاستثمار والعائد: قد تتحمل الشركة تكاليف تجهيز البنية التحتية قبل أن تتحول العقود إلى تدفقات نقدية فعلية.
ولم يحدد الخبر المستوى الرقمي لعوائد السندات أو إجمالي ديون الشركة، لذلك لا يمكن استخلاص مقدار الزيادة الفعلية في تكلفة الاقتراض من المادة وحدها.
🧠 نظرة مُركّب: تمثل عوائد السندات مؤشرًا مهمًا على تقييم سوق الائتمان لمخاطر الشركة، وقد تحمل رسالة مختلفة عن حركة السهم. فارتفاع الطلب على خدمات الحوسبة لا يلغي مخاطر التمويل، خصوصًا عندما يتطلب النمو استثمارات رأسمالية ضخمة. ولذلك، فإن السؤال الأهم ليس فقط كم ستنمو إيرادات كور ويف؟ بل كم من هذه الإيرادات سيتحول إلى نقد متاح بعد سداد تكاليف التشغيل والفوائد والاستثمار؟
🤖 إنفيديا تدافع عن كور ويف: تكلفة رأس المال تتراجع
دخل جينسن هوانغ (Jensen Huang)، الرئيس التنفيذي لشركة إنفيديا (NVDA – Nvidia)، على خط النقاش بشأن ديون كور ويف. ففي تصريحات أدلى بها يوم الخميس 15 أكتوبر، حاول تهدئة المخاوف المتعلقة بالميزانية العمومية للشركة.
وأبرز ما جاء في تصريحاته:
أكد أنه متفائل بشأن كور ويف.
أشار إلى أن تكلفة رأس المال لدى الشركة تتراجع بالفعل.
جاءت تصريحاته خلال فترة شهدت ارتفاعًا في القلق بشأن الديون وتمويل التوسع.
وتحظى هذه التصريحات باهتمام خاص نظرًا إلى العلاقة بين إنفيديا وكور ويف، ودور الشركة الأخيرة في توفير البنية التحتية التي تعتمد على معالجات الذكاء الاصطناعي. لكن تصريحات هوانغ لا تتضمن، في المادة المنشورة، بيانات رقمية توضح حجم انخفاض تكلفة رأس المال أو الفترة الزمنية التي يقارن بها.
🧠 نظرة مُركّب: يمنح دعم جينسن هوانغ رسالة ثقة مهمة، خاصة في ظل موقع إنفيديا داخل منظومة الذكاء الاصطناعي. ومع ذلك، يجب التمييز بين التفاؤل الاستراتيجي والأدلة المالية المباشرة. فإذا كانت تكلفة رأس المال تنخفض بالفعل، فسيكون من المهم ظهور ذلك في شروط التمويل الجديدة ومصروفات الفوائد وقدرة الشركة على تمويل التوسع بشروط أفضل.
💰 المستثمرون الأفراد يشترون أثناء الانهيار
على الرغم من انخفاض سهم كور ويف (CRWV – CoreWeave) بأكثر من 25% خلال الأسبوع الماضي، أظهرت بيانات التداول أن المستثمرين الأفراد اتجهوا إلى الشراء بدلًا من البيع.
سجل السهم مستوى قياسيًا من صافي المشتريات خلال 5 أيام على منصة روبن هود ماركتس (HOOD – Robinhood Markets).
حدث هذا التدفق الشرائي بينما كان السهم يتعرض لانخفاض حاد.
تعكس البيانات إقبالًا من شريحة من المستثمرين الأفراد على الاستفادة من الأسعار المنخفضة.
لم يحدد الخبر القيمة الدولارية لصافي المشتريات أو عدد الأسهم المشتراة.
ويأتي هذا السلوك في وقت كان فيه مستثمرون آخرون يعيدون تقييم مخاطر الدين والتمويل في الشركة.
🧠 نظرة مُركّب: يكشف الشراء القياسي من المستثمرين الأفراد عن اختلاف واضح في تقييم المخاطر. فبينما يركز بعض المستثمرين على ارتفاع عوائد السندات والديون، يرى آخرون أن خسارة السهم بأكثر من 25% قد توفر فرصة للاستثمار في نمو الحوسبة السحابية. لكن ارتفاع صافي المشتريات لا يثبت أن السعر وصل إلى القاع، كما لا يكشف وحده عن جودة القرار الاستثماري؛ إذ تبقى قدرة الشركة على تنفيذ خططها المالية العامل الحاسم.
📑 عقود بقيمة 104 مليارات دولار: أساس دفاع وول ستريت عن الشركة
من أبرز الحجج التي قدمها المحللون للدفاع عن كور ويف حجم رصيد الإيرادات المتعاقد عليها مستقبلًا (Revenue Backlog). وأوضح دان آيفز (Dan Ives)، الشريك والمدير الإداري الأول في يوركفيل آيفز (Yorkville Ives)، أن الشركة أنهت الربع الثاني من 2026 برصيد طلبات يبلغ نحو $104 مليارات.
وتكمن أهمية هذا الرقم في عدة نقاط:
حجم الالتزامات: يمتلك العملاء التزامات تعاقدية مستقبلية تبلغ نحو $104 مليارات.
الطلب المسبق: يرى آيفز أن هذه الالتزامات تعكس طلبًا تعاقديًا قائمًا، وليس مجرد بناء مراكز بيانات على أمل العثور على عملاء لاحقًا.
الرؤية المستقبلية للإيرادات: يوفر هذا الرصيد أساسًا لتقدير حجم الأعمال المحتمل خلال السنوات المقبلة.
دعم خطط التوسع: قد يساعد وجود التزامات من العملاء على تبرير الإنفاق على البنية التحتية.
التمييز بين الطلب والتحصيل: لا تعني قيمة $104 مليارات أن الشركة حققت هذه الإيرادات بالفعل، أو أنها حصلت عليها نقدًا.
ووصف دان آيفز التراجع الحاد في السهم بأنه فرصة شراء جذابة، معتمدًا على قوة الطلب التعاقدي. لكن المادة لم توضح الجدول الزمني الكامل لتحويل هذا الرصيد إلى إيرادات، أو شروط العقود، أو الالتزامات الاستثمارية اللازمة لتنفيذها.
🧠 نظرة مُركّب: يمثل رصيد $104 مليارات عنصرًا مهمًا في الفرضية الاستثمارية لشركة كور ويف، لأنه يقلل من المخاوف المرتبطة ببناء طاقة حوسبية دون وجود طلب. لكنه لا يلغي مخاطر التنفيذ والتمويل. فالقيمة التعاقدية تختلف عن الإيرادات المعترف بها، وتختلف الإيرادات بدورها عن التدفقات النقدية الحرة. وبالتالي، فإن القيمة الحقيقية لهذه العقود تعتمد على سرعة تنفيذها وهوامشها وتكاليف البنية التحتية اللازمة للوفاء بها.
⚖️ هل تتغلب فرص النمو على مخاطر التمويل؟
تكشف التطورات الأخيرة عن انقسام في تقييم كور ويف (CRWV – CoreWeave) بين مؤشرات إيجابية مرتبطة بالنمو ومخاطر مالية مرتبطة بالديون.
العوامل الداعمة للسهم:
ترقية غولدمان ساكس (Goldman Sachs) التصنيف إلى شراء (Buy).
رفع السعر المستهدف من $106 إلى $139.
امتلاك رصيد إيرادات متعاقد عليها مستقبلًا بقيمة $104 مليارات.
تصريحات جينسن هوانغ المتفائلة بشأن الشركة وتكلفة رأس المال.
تسجيل مشتريات قياسية للمستثمرين الأفراد خلال 5 أيام.
تعافي السهم بنحو 7% بعد خسائر تجاوزت 25% خلال الأسبوع السابق.
العوامل التي تستدعي الحذر:
ارتفاع عوائد سندات الشركة خلال الأسبوع الماضي.
استمرار المخاوف بشأن الميزانية العمومية المثقلة بالديون.
الحاجة إلى تمويل توسع كبير في مراكز البيانات والبنية التحتية للذكاء الاصطناعي.
احتمال ارتفاع مصروفات الفوائد إذا ظلت ظروف التمويل صعبة.
عدم تحول رصيد العقود البالغ $104 مليارات إلى إيرادات وتدفقات نقدية بالكامل حتى الآن.
استمرار التقلبات السعرية الحادة، كما يظهر من انخفاض 11.91% في جلسة الجمعة.
🧠 نظرة مُركّب: تمتلك كور ويف مقومات نمو مهمة، لكن قوة الطلب وحدها لا تكفي لتحديد جودة الاستثمار. فالشركات كثيفة رأس المال تحتاج إلى تحقيق توازن بين التوسع والتمويل والربحية والسيولة. وإذا تمكنت الشركة من تحويل عقودها إلى تدفقات نقدية متنامية مع ضبط المديونية، فقد تتراجع المخاوف التي ضغطت على السهم. أما إذا استمر ارتفاع تكلفة التمويل أو تأخر تنفيذ العقود، فقد تبقى التقلبات مرتفعة رغم تفاؤل المحللين.
🔭 النظرة المستقبلية
سيكون الاختبار الأول قدرة كور ويف (CRWV – CoreWeave) على الحفاظ على التعافي الذي بلغ نحو 7% بعد ترقية غولدمان ساكس، خصوصًا بعد خسارة تجاوزت 25% خلال الأسبوع الماضي.
سيبقى السعر المستهدف الجديد عند $139 محور اهتمام المستثمرين، مقارنة بالمستهدف السابق البالغ $106، لكن الوصول إليه يعتمد على تحقق افتراضات النمو والتقييم.
ستظل عوائد سندات كور ويف من أهم المؤشرات التي يجب مراقبتها، لأنها تعكس تقييم سوق الائتمان لمخاطر التمويل وقد تؤثر في تكلفة الاقتراض مستقبلًا.
سيكون من المهم متابعة ما إذا كانت تصريحات جينسن هوانغ بشأن انخفاض تكلفة رأس المال ستنعكس في بيانات مالية وشروط تمويل فعلية.
يمثل رصيد الإيرادات المتعاقد عليها البالغ نحو $104 مليارات بنهاية الربع الثاني من 2026 عنصرًا محوريًا في تقييم الشركة، مع ضرورة مراقبة سرعة تحويل هذه الالتزامات إلى إيرادات فعلية.
ستكتسب التدفقات النقدية التشغيلية والحرة أهمية متزايدة، لأن قدرة الشركة على خدمة الديون لا تعتمد فقط على نمو الإيرادات، بل على النقد المتولد بعد المصروفات والاستثمارات.
قد تستمر مشتريات المستثمرين الأفراد في دعم التداولات على المدى القصير، بعد تسجيل مستوى قياسي من صافي المشتريات خلال 5 أيام عبر روبن هود ماركتس (HOOD – Robinhood Markets).
ستظل حركة إنفيديا (NVDA – Nvidia) ومزاج المستثمرين تجاه أسهم البنية التحتية للذكاء الاصطناعي مؤثرين في تقييم كور ويف، بالنظر إلى العلاقة بين الشركتين.
سيكون من الضروري التمييز بين الارتداد الناتج عن ترقية تحليلية وبين تحسن مستدام في المركز المالي، لأن السهم قد يتفاعل إيجابيًا مع الأخبار قبل أن تتضح نتائجها التشغيلية.
وبذلك يصبح السؤال الاستثماري الأساسي: هل تستطيع كور ويف تحويل عقود بقيمة $104 مليارات إلى تدفقات نقدية تكفي لتمويل النمو وخدمة الديون، أم أن تكلفة رأس المال ستظل العائق الأكبر أمام تحقيق القيمة المتوقعة؟
🧾 خلاصة مُركّب: غولدمان ساكس يعيد التفاؤل إلى كور ويف.. لكن اختبار الديون لم ينتهِ
ارتفع سهم كور ويف (CRWV – CoreWeave) بنحو 7% يوم الاثنين 19 أكتوبر 2026، بعد ترقية غولدمان ساكس (Goldman Sachs) تصنيفه من محايد (Neutral) إلى شراء (Buy).
رفع البنك السعر المستهدف من $106 إلى $139، بزيادة $33 أو نحو 31.1%.
جاءت الترقية بعد خسارة السهم أكثر من 25% خلال الأسبوع السابق، وسط تصاعد المخاوف بشأن الديون وتكلفة التمويل.
أغلق السهم جلسة الجمعة 16 أكتوبر عند $61.39، منخفضًا $8.30 أو 11.91%.
أظهرت بيانات ما قبل افتتاح الاثنين سعرًا عند $65.03، بارتفاع $3.64 أو 5.93%، قبل أن يشير تحديث الخبر إلى ارتداد يقارب 7%.
يعكس مستهدف $139 ارتفاعًا حسابيًا محتملًا بنحو 126.4% مقارنة بإغلاق الجمعة، لكنه ليس عائدًا مضمونًا.
أثار ارتفاع عوائد سندات كور ويف مخاوف بشأن قدرة الشركة على التوسع بالسرعة الكافية لتغطية مصروفات الفوائد المتزايدة.
حاول جينسن هوانغ (Jensen Huang)، الرئيس التنفيذي لـإنفيديا (NVDA – Nvidia)، تهدئة المخاوف، مؤكدًا تفاؤله ومشيرًا إلى انخفاض تكلفة رأس المال لدى الشركة.
سجل المستثمرون الأفراد مستوى قياسيًا من صافي مشتريات سهم كور ويف خلال 5 أيام عبر روبن هود ماركتس (HOOD – Robinhood Markets) أثناء موجة الهبوط.
أشار دان آيفز (Dan Ives) من يوركفيل آيفز (Yorkville Ives) إلى امتلاك الشركة نحو $104 مليارات من الإيرادات المتعاقد عليها مستقبلًا (Revenue Backlog) بنهاية الربع الثاني من 2026.
يرى آيفز أن هذا الرصيد يعكس التزامات قائمة من العملاء، وليس توسعًا في بناء مراكز البيانات دون طلب مسبق، ووصف التراجع الحاد بأنه فرصة شراء جذابة.
لا تعني العقود البالغة $104 مليارات تحقق إيرادات أو تدفقات نقدية بالقيمة نفسها، إذ يتوقف ذلك على التنفيذ والجدول الزمني والتكاليف وشروط التعاقد.
الخلاصة الاستثمارية: أعادت ترقية غولدمان ساكس وارتفاع السعر المستهدف إلى $139 بعض الثقة في كور ويف بعد خسائر حادة، بينما يوفر رصيد العقود البالغ $104 مليارات حجة قوية لصالح استمرار الطلب على خدماتها. لكن المخاطر الأساسية لم تختفِ؛ إذ تظل الديون وعوائد السندات ومصروفات الفوائد وتكلفة تمويل مراكز البيانات عوامل حاسمة في تحديد القيمة الفعلية للشركة. ويعتمد نجاح الفرضية الاستثمارية على قدرة كور ويف على تحويل التزامات العملاء إلى إيرادات وتدفقات نقدية مستدامة بوتيرة تسمح بتمويل النمو وخدمة الدين. ولذلك، فإن الارتداد السعري وترقية التصنيف يمثلان إشارتين إيجابيتين، لكنهما لا يغنيان عن متابعة الأداء المالي والتنفيذي.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
