


ارتفاع النفط مجددًا فوق حاجز $100 للبرميل لا يضغط فقط على ميزانيات الأسر والشركات، بل بدأ يغير قرارات المستهلكين حول نوع المركبات والطاقة التي يستخدمونها.
تجاوز سعر البنزين في الولايات المتحدة $4.40 للغالون خلال سبتمبر، بينما ظل خام برنت (Brent) فوق $100 للبرميل منذ أوائل الشهر، مقارنة بنحو $60 قبل اندلاع الحرب مع إيران.
والنتيجة بدأت تظهر بوضوح في بيانات المبيعات.
ارتفعت مبيعات السيارات الهجينة الجديدة في الولايات المتحدة بنحو 24% حتى نهاية الربع الثالث، وقفزت تسجيلات السيارات الكهربائية بالكامل في أوروبا بنحو 52% خلال أغسطس، بينما تتوقع وكالة الطاقة الدولية (IEA – International Energy Agency) أن تمثل السيارات الكهربائية قرابة 30% من إجمالي مبيعات السيارات عالميًا هذا العام.
لكن المفارقة أن طفرة الطلب لم تتحول إلى ارتفاع شامل لأسهم السيارات الكهربائية.
فمؤشر يضم 104 شركات مرتبطة بالسيارات الكهربائية انخفض بنحو 1% منذ بداية العام، تحت ضغط شركات كبيرة مثل تسلا (TSLA – Tesla) وبي واي دي (BYD – BYD)، بينما أغلق سهم ألبيمارل (ALB – Albemarle)، أكبر الأسماء الأمريكية في الليثيوم، عند $102.75 في 7 أكتوبر، أي أقل من نصف أعلى مستوى له خلال 52 أسبوعًا.
الأموال الناتجة عن التحول الذي أحدثته صدمة النفط أصبحت انتقائية للغاية.
وبدلًا من أن تتجه ببساطة إلى شركات تصنيع السيارات الكهربائية، ظهرت مجموعة مختلفة من المستفيدين تشمل السيارات الهجينة، وشواحن السيارات الكهربائية، والطاقة الشمسية، والبنية التحتية الكهربائية، وحتى الدراجات الكهربائية.
وتبرز هنا 5 شركات: هوندا (HMC – Honda Motor)، تشارج بوينت (CHPT – ChargePoint)، سولار إيدج (SEDG – SolarEdge Technologies)، إيتون (ETN – Eaton)، وفين فاست (VFS – VinFast Auto).
🔮 نظرة مُركّب: ارتفاع النفط لا يصنع رابحًا واحدًا اسمه “السيارات الكهربائية”. المستفيد الحقيقي قد يكون أي شركة تساعد المستهلك أو الاقتصاد على تقليل الاعتماد على الوقود، من السيارات الهجينة إلى الشواحن والشبكات الكهربائية. ولهذا يجب التفريق بين قوة الاتجاه الهيكلي وبين جودة كل شركة وقدرتها على تحويله إلى أرباح.
🚗 هوندا.. الانسحاب من الاندفاع الكهربائي يتحول إلى فرصة
قبل أشهر قليلة فقط، بدت هوندا (HMC – Honda Motor) وكأنها واحدة من أبرز ضحايا التحول نحو السيارات الكهربائية.
تكبدت الشركة اليابانية أكثر من $9 مليارات من التكاليف المرتبطة بالتراجع عن خططها للسيارات الكهربائية، وسجلت أول خسارة سنوية لها منذ نحو 70 عامًا.
ووصل الأمر إلى اعتذار الرئيس التنفيذي توشيهيرو ميبي (Toshihiro Mibe) للمساهمين خلال الاجتماع السنوي للشركة في يونيو.
لكن Honda اتخذت قرارًا استراتيجيًا مختلفًا: التركيز بقوة على السيارات الهجينة (Hybrids).
وتخطط الشركة لإطلاق 15 طرازًا هجينًا جديدًا بحلول 2030، مع تركيز كبير على سوق أمريكا الشمالية.
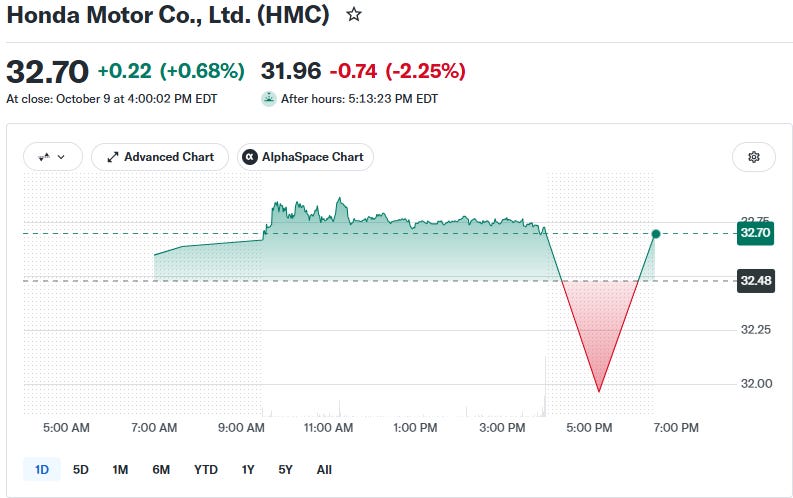
ثم جاءت قفزة أسعار الوقود في توقيت مثالي تقريبًا لهذه الاستراتيجية.
مع تجاوز البنزين $4 للغالون، باعت Honda أكثر من 106,000 سيارة هجينة في الولايات المتحدة خلال الربع الثالث، وهو مستوى قياسي للشركة.
وأصبحت السيارات الهجينة تمثل نحو 53% من مبيعات طراز CR-V.
وقال المدير المالي ماساو كاواغوتشي (Masao Kawaguchi) إن ارتفاع أسعار الوقود في أمريكا الشمالية يدفع الطلب على السيارات الهجينة والطرازات التقليدية الأكثر كفاءة في استهلاك الوقود.
والأرقام المالية بدأت تعكس هذا التحسن.
قفز الربح التشغيلي بأكثر من الضعف إلى 530.8 مليار ين خلال الربع الممتد من أبريل إلى يونيو، مسجلًا أعلى ربح تشغيلي فصلي في تاريخ Honda.
كما رفعت الشركة توقعاتها للربح التشغيلي للعام الكامل بنحو 30% إلى 650 مليار ين.
🔮 نظرة مُركّب: قصة Honda مهمة لأنها توضح أن الانتقال في قطاع النقل ليس بالضرورة انتقالًا مباشرًا من البنزين إلى السيارة الكهربائية بالكامل. عندما ترتفع أسعار الوقود بسرعة، قد تكون السيارات الهجينة حلًا وسطًا أكثر سهولة للمستهلك، وهذا يمنح Honda فرصة للاستفادة من البنية الإنتاجية التي اختارت التركيز عليها.
💴 النفط ليس السبب الوحيد وراء تحسن هوندا
رغم الارتباط الواضح بين ارتفاع أسعار الوقود وقوة الطلب على السيارات الهجينة، لا يمكن نسب التحسن المالي الكامل إلى النفط.
استفادت Honda أيضًا من ضعف الين الياباني وانخفاض بعض أعباء الرسوم الجمركية.
وفي الوقت نفسه، لا تزال الشركة تتوقع تكاليف إعادة هيكلة تبلغ نحو 520 مليار ين خلال العام.
وهذا يعني أن الشركة لم تنتهِ بعد من دفع تكلفة تعديل استراتيجيتها السابقة في السيارات الكهربائية.
ومع ذلك، بدأ المستثمرون ينظرون بصورة أكثر إيجابية إلى التحول.
فقد قفزت شهادات الإيداع الأمريكية ADR للشركة بأكثر من 7% خلال مايو بعدما جاءت توقعاتها أفضل من تقديرات السوق.
المفارقة أن Honda لم تخطط استراتيجيتها على أساس توقع صدمة نفطية، لكنها وجدت نفسها بعد إنفاق مليارات الدولارات لتقليص خطط السيارات الكهربائية تمتلك بالضبط نوع السيارات الذي يبحث عنه المستهلك عندما يصبح البنزين مكلفًا.
🔮 نظرة مُركّب: الخطر هو افتراض أن أسعار النفط المرتفعة ستظل دائمة. نجاح Honda طويل الأجل يحتاج إلى ما هو أكثر من صدمة وقود مؤقتة؛ يجب أن تثبت أن استراتيجية السيارات الهجينة تستطيع الحفاظ على المبيعات والهوامش حتى عندما تتغير بيئة الطاقة.
🔌 تشارج بوينت.. سبتمبر قلب قصة السهم مؤقتًا
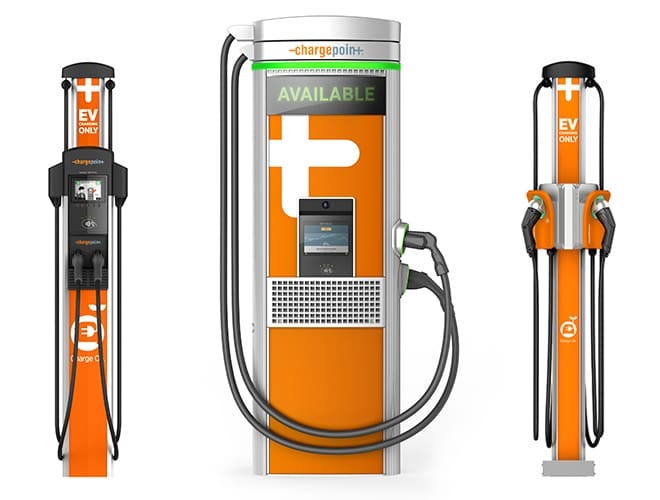
قضت تشارج بوينت (CHPT – ChargePoint) السنوات الماضية باعتبارها مثالًا على مخاطر الاستثمار في البنية التحتية للسيارات الكهربائية.
السهم كان يتراجع، والخسائر استمرت، والشركة واجهت صعوبة في الوصول إلى نموذج أعمال قادر على تحقيق أرباح وتدفقات نقدية مستقرة.
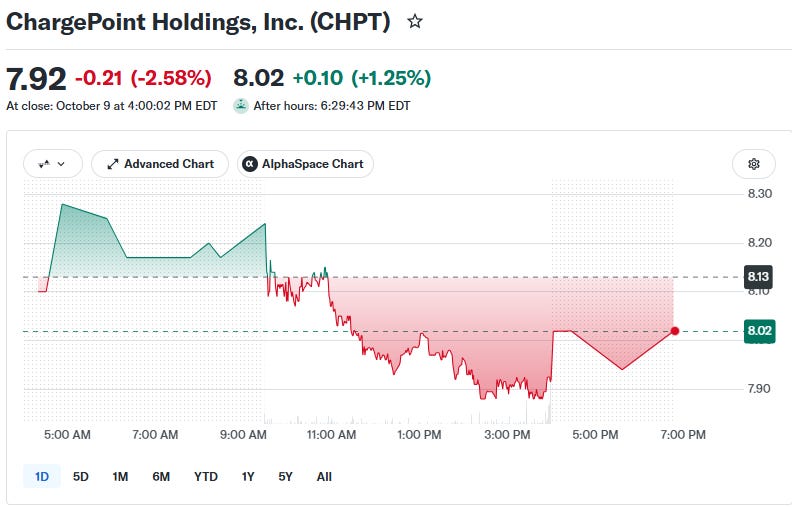
لكن نتائج 2 سبتمبر غيرت الصورة فجأة.
ارتفعت الإيرادات بنحو 18% إلى $116.1 مليون، متجاوزة توقعات الشركة.
وفي الوقت نفسه، انخفضت خسارة الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدلة (Adjusted EBITDA) إلى $4.8 مليون، مقارنة بخسارة بلغت $22.1 مليون قبل عام.
والأكثر أهمية أن الشركة لم تحرق عمليًا سيولة تُذكر خلال الربع.
وكان رد فعل السوق ضخمًا.
قفز السهم بأكثر من 70% في اليوم التالي لإعلان النتائج.
🔮 نظرة مُركّب: نمو الإيرادات مهم، لكن التحول الأكبر كان في الخسائر والتدفقات النقدية. بالنسبة إلى شركة مثل ChargePoint، تقليص خسارة Adjusted EBITDA من $22.1 مليون إلى $4.8 مليون مع توقف حرق السيولة تقريبًا يمثل خطوة أكثر أهمية من مجرد ارتفاع المبيعات.
⛽ البنزين المرتفع يدفع الطلب على الشواحن المنزلية
ربط الرئيس التنفيذي ريك ويلمير (Rick Wilmer) التحسن بشكل مباشر جزئيًا بارتفاع أسعار البنزين.
ففي أواخر يوليو كان البنزين الأمريكي عند نحو $4.10 للغالون، مرتفعًا بنحو 31% عن العام السابق.
وقال إن اتساع الفارق في التكلفة له تأثير مباشر في قرارات الشراء لدى المستهلكين.
وجاء جزء كبير من تجاوز الإيرادات للتوقعات من مبيعات الشواحن المنزلية في أمريكا الشمالية.
وهذه إشارة مهمة لأن المستهلك الذي يشتري شاحنًا منزليًا لا يراهن على السيارة الكهربائية نظريًا؛ بل يقوم باستثمار فعلي في البنية اللازمة لاستخدامها.
وحدث ذلك رغم انتهاء الإعفاء الضريبي الفيدرالي للسيارات الكهربائية.
كما ساعدت أوروبا، حيث ارتفعت مبيعات السيارات الكهربائية بنحو 33% خلال يوليو وفق تصريحات الإدارة.
لكن هناك جانبًا آخر للقصة.
حذرت المديرة المالية مانسي خيتاني (Mansi Khetani) من أن مبيعات الشواحن المنزلية قد تكون متقلبة، وأن جزءًا منها ارتبط بأحداث تسوق مثل Prime Day.
وتتوقع الشركة إيرادات للربع الثالث بين $105 ملايين و$115 مليونًا.
وعند منتصف هذا النطاق، يعني ذلك نموًا يبلغ نحو 4% فقط.
ولا تزال الشركة خاسرة، وتمتلك سيولة تبلغ قرابة $96 مليونًا.
كما تراجع السهم في أوائل أكتوبر بعدما اتجه بعض المتداولين إلى شركات منافسة مثل EVgo وBlink Charging، عقب ارتفاع ChargePoint بنحو 82% خلال شهر واحد.
🔮 نظرة مُركّب: التحسن حقيقي، لكن ربعًا واحدًا لا يصنع تحولًا مستدامًا. ChargePoint تحتاج إلى إثبات أن ارتفاع الطلب على الشواحن ليس مجرد طفرة مرتبطة بارتفاع الوقود أو أحداث تسوق موسمية، وأنها تستطيع تكرار النمو مع الحفاظ على السيولة وتقليص الخسائر.
☀️ سولار إيدج.. فرصة كهربائية عالية المخاطر
إذا كان هناك سهم يعكس حجم التقلب في رهانات التحول إلى الطاقة الكهربائية، فهو سولار إيدج (SEDG – SolarEdge Technologies).
ارتفع السهم بنحو 80% خلال مايو، ثم انهار 24.6% في جلسة واحدة بعد نتائج الربع الثاني في أغسطس.
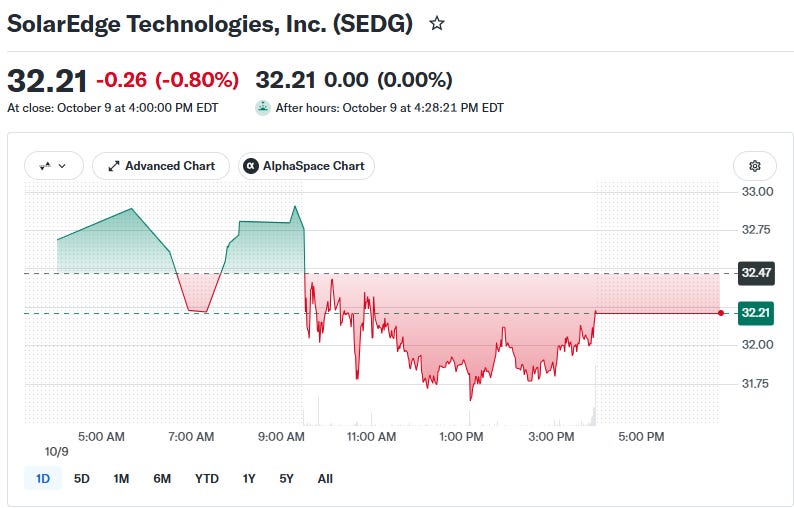
وفي 8 أكتوبر أغلق عند $32.47، أي أقل من نصف المستوى الذي وصل إليه في الربيع.
لكن الأداء التشغيلي للشركة يبدو أفضل من الرسم البياني للسهم.
والسبب الرئيسي هو أوروبا.
أكثر من تضاعفت إيرادات SolarEdge الأوروبية مقارنة بالعام السابق خلال الربع الثاني.
وربطت الإدارة ذلك بإقبال الأسر على تركيب أنظمة الطاقة الشمسية قبل الزيادات المتوقعة في أسعار الكهرباء، إلى جانب زيادة الطلب على البطاريات مع تخلي عدد من الأسواق الكبيرة تدريجيًا عن أنظمة صافي القياس (Net Metering).
وارتفعت شحنات البطاريات إلى 426 ميغاواط/ساعة مقارنة بـ331 ميغاواط/ساعة في الربع الأول.
كما ارتفعت الإيرادات الإجمالية بنحو 20% إلى $346.2 مليون.
وحققت الشركة أول ربح تشغيلي على أساس Non-GAAP منذ 2023.
🔮 نظرة مُركّب: تحسن أوروبا وشحنات البطاريات يوضح أن الطلب على حلول الطاقة المنزلية يمكن أن يستفيد من ارتفاع تكاليف الطاقة، وليس فقط السيارات الكهربائية. لكن SolarEdge تظل قصة تحول عالية المخاطر بسبب ضعف السوق الأمريكية وتقلب التوقعات.
📉 لماذا انهار سهم سولار إيدج رغم تحسن الأعمال؟
المشكلة جاءت من التوقعات المستقبلية.
قدمت الشركة توقعات لإيرادات الربع الثالث بين $310 ملايين و$340 مليونًا، وهو نطاق جاء أقل بكثير مما كان ينتظره المستثمرون.
كما ظل الطلب على الطاقة الشمسية السكنية في الولايات المتحدة ضعيفًا بعد انتهاء الائتمان الضريبي الفيدرالي للطاقة الشمسية.
وفوق ذلك، واجهت الشركة منذ سبتمبر سلسلة من التحقيقات المتعلقة بدعاوى جماعية محتملة للمساهمين.
لذلك أصبحت SolarEdge حالة تجمع بين قصة تشغيلية أوروبية تتحسن وبين سهم يحمل مخاطر كبيرة.
🔮 نظرة مُركّب: لا ينبغي الخلط بين تعافي جزء من النشاط وتعافي الشركة بالكامل. أوروبا قوية، لكن الولايات المتحدة ضعيفة والتوقعات دون طموحات السوق. ولهذا يمكن أن تبقى SolarEdge شديدة التقلب حتى لو استمر الاتجاه العالمي نحو الكهرباء والطاقة الشمسية.
⚙️ إيتون.. المستفيد الذي لا يحتاج إلى اختيار السيارة الفائزة
تبدو إيتون (ETN – Eaton) أقل إثارة من بقية الأسماء، لكنها ربما تمثل أكثر الطرق استقرارًا للاستفادة من توسع الكهرباء.
تصنع الشركة معدات إدارة الطاقة، بما يشمل Switchgear واللوحات الكهربائية وإلكترونيات الطاقة التي تربط الشبكة تقريبًا بكل شيء يجري تحويله إلى الكهرباء.
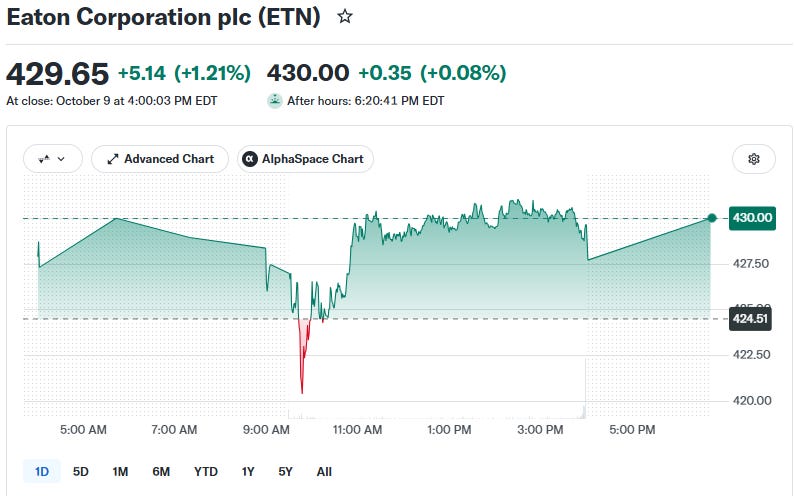
وصلت مبيعات الربع الثاني إلى مستوى قياسي بلغ $8.5 مليارات، بارتفاع 21%.
كما ارتفعت الطلبات في نشاط Electrical Americas بنحو 41% على أساس متحرك لمدة 12 شهرًا.
وسجل السهم أعلى مستوى جديد له خلال 52 أسبوعًا بعد النتائج.
لكن من المهم توضيح أن المحرك الرئيسي للنمو حاليًا ليس تحول سائقي السيارات بعيدًا عن البنزين.
مراكز بيانات الذكاء الاصطناعي هي المحرك الأكبر.
فقد قفزت طلبات المعدات الكهربائية المرتبطة بمراكز البيانات لدى Eaton بنحو 85%.
🔮 نظرة مُركّب: قوة Eaton تكمن في أنها لا تحتاج إلى توقع أي شركة سيارات ستفوز. سواء جاء الطلب من مراكز بيانات الذكاء الاصطناعي أو السيارات الكهربائية أو تحديث الشبكات، فإن المزيد من الكهرباء يعني الحاجة إلى المعدات التي تديرها وتوزعها.
🔋 إيتون تبني أيضًا موقعًا مباشرًا في شحن السيارات
رغم هيمنة مراكز البيانات على قصة النمو، فإن Eaton لديها تعرض مباشر أيضًا للبنية التحتية للسيارات الكهربائية.
شاركت الشركة مع ChargePoint في تطوير منصة جديدة للشحن عالي القدرة.
كما تعمل الشركتان على إنشاء 130 منفذ شحن سريع لأسطول Big Blue Bus في سانتا مونيكا.
وتمتلك Eaton كذلك حصة في SPAN، الشركة المصنعة للوحات الكهربائية الذكية.
وهكذا تستفيد الشركة من البنية الكهربائية نفسها، بغض النظر عن الشكل النهائي للتحول بعيدًا عن النفط.
🔮 نظرة مُركّب: بدل الرهان على علامة تجارية أو تقنية بطارية بعينها، تمنح Eaton المستثمر تعرضًا إلى البنية التحتية التي تحتاج إليها معظم سيناريوهات الكهربة. وهذا يقلل الاعتماد على نجاح شركة سيارات واحدة، لكنه لا يلغي مخاطر التقييم والدورة الرأسمالية.
🛵 فين فاست.. صدمة الوقود تغير سوق الدراجات في فيتنام
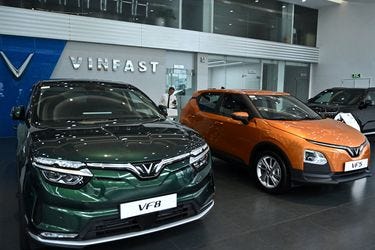
يختلف تأثير النفط في جنوب شرق آسيا عن الولايات المتحدة وأوروبا.
ففي أسواق مثل فيتنام، يعتمد عدد هائل من المستهلكين على الدراجات النارية بدل السيارات.
ومع نقص الوقود المرتبط بالصراع في الشرق الأوسط، بدأ المشترون في جنوب شرق آسيا يتحولون بصورة أسرع نحو الدراجات الكهربائية.
وهنا ظهرت فين فاست (VFS – VinFast Auto).
سلمت الشركة المدعومة من Vingroup نحو 286,039 دراجة وسكوتر كهربائيًا خلال الربع الثاني، بزيادة هائلة بلغت 311% عن العام السابق.
وفي الوقت نفسه، سلمت 70,085 سيارة كهربائية، بزيادة 96%.
وفي مارس وحده، حصلت الشركة على أكثر من 135,000 طلب للدراجات الكهربائية.
ووصلت حصتها إلى مستوى قياسي بلغ 17% من سوق المركبات ذات العجلتين بالكامل في فيتنام، بما يشمل الدراجات العاملة بالبنزين.
🔮 نظرة مُركّب: في الأسواق التي تعتمد على الدراجات النارية، قد يحدث التحول الكهربائي أسرع مما يحدث في السيارات، لأن تكلفة المركبة والبطارية ومتطلبات الشحن أقل. أرقام VinFast توضح أن صدمة الوقود يمكن أن تغير السلوك بسرعة كبيرة عندما يكون البديل الكهربائي متاحًا.
⚠️ مبيعات فين فاست تنمو.. لكن السهم لا يصدق القصة بعد
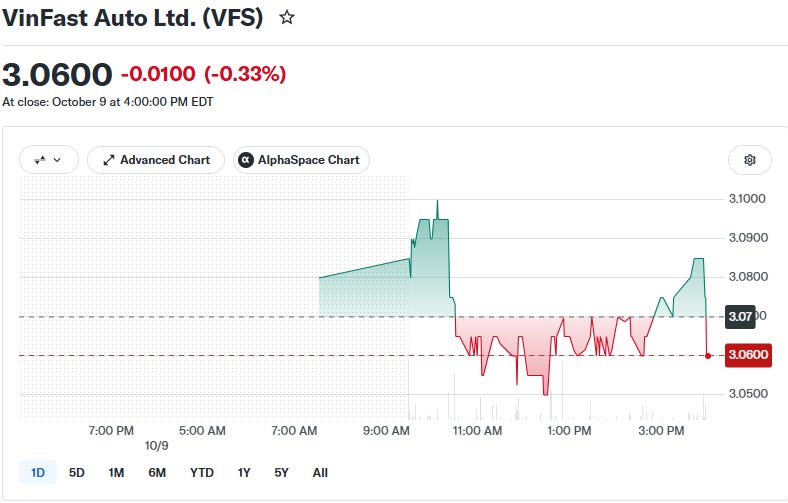
رغم النمو الهائل في التسليمات، لم يتبع سهم VinFast الاتجاه نفسه.
أغلق السهم في 8 أكتوبر عند $3.07، أقل بكثير من $4.88 التي وصل إليها خلال أبريل.
وهناك أسباب تجعل المستثمرين حذرين.
لا تزال الشركة تخسر مبالغ ضخمة.
كما أخرت إعلان نتائجها المالية للربع الثاني لأنها احتاجت إلى وقت إضافي لإنهائها.
والأهم أن جزءًا ملموسًا من تسليمات السيارات يذهب إلى أطراف مرتبطة بالشركة، بما في ذلك GSM، شركة خدمات نقل الركاب المرتبطة بـVingroup.
وكانت GSM قد وافقت في مايو على شراء نحو مليون سيارة كهربائية و4 ملايين دراجة وسكوتر كهربائي حتى 2030.
وهذا يطرح سؤالًا جوهريًا: ما مقدار الطلب الذي يأتي من عملاء مستقلين فعلًا؟
🔮 نظرة مُركّب: نمو التسليمات بنسبة 311% للدراجات و96% للسيارات مذهل على الورق، لكنه لا يكفي للحكم على جودة الأعمال. المستثمر يحتاج إلى رؤية تحسن الخسائر والسيولة وارتفاع نسبة المبيعات إلى أطراف مستقلة قبل اعتبار النمو دليلًا على نموذج اقتصادي مستدام.
🧩 لماذا لا تستفيد جميع أسهم السيارات الكهربائية من نفط 100 دولار؟
قد يبدو منطقيًا أن ارتفاع النفط من نحو $60 إلى أكثر من $100 سيؤدي تلقائيًا إلى ارتفاع جميع شركات السيارات الكهربائية والطاقة النظيفة.
لكن السوق أثبت عكس ذلك.
المؤشر الذي يضم 104 شركات مرتبطة بالسيارات الكهربائية منخفض بنحو 1% منذ بداية العام.
وسهم Albemarle يتداول بأقل من نصف أعلى مستوى له خلال 52 أسبوعًا.
والسبب أن سعر النفط ليس سوى متغير واحد.
المستثمرون ينظرون أيضًا إلى:
الربحية وقدرة الشركة على تحويل المبيعات إلى أرباح.
التدفقات النقدية ومعدل استهلاك السيولة.
الميزانية العمومية والحاجة إلى تمويل إضافي.
التقييم الذي يدفعه المستثمر مقابل النمو.
السياسات الحكومية والحوافز الضريبية.
حدة المنافسة وقدرة الشركة على الحفاظ على حصتها السوقية.
جودة الطلب وما إذا كان يأتي من عملاء مستقلين ومستدامين.
ولهذا يمكن أن ترتفع مبيعات السيارات الكهربائية عالميًا بقوة بينما تهبط بعض أسهم الشركات المرتبطة بها.
🔮 نظرة مُركّب: الاتجاه الصحيح لا يضمن السهم الصحيح. من أكبر أخطاء الاستثمار الموضوعي افتراض أن نمو صناعة ما سيترجم بالتساوي إلى عوائد لجميع الشركات العاملة فيها. ما يهم في النهاية هو مقدار القيمة التي تستطيع الشركة الاحتفاظ بها بعد المنافسة والتكاليف والاستثمارات.
📊 الشركات الخمس.. خمسة رهانات مختلفة على الاتجاه نفسه
رغم جمع هذه الشركات تحت فكرة واحدة، فإن مصادر استفادتها مختلفة جذريًا.
هوندا (HMC – Honda Motor) تستفيد من تحول المستهلك نحو السيارات الهجينة عندما يصبح البنزين أكثر تكلفة، وسجلت أكثر من 106,000 سيارة هجينة في الولايات المتحدة خلال الربع الثالث.
تشارج بوينت (CHPT – ChargePoint) تراهن على البنية التحتية للشحن، مع ارتفاع الإيرادات 18% إلى $116.1 مليون وتقليص خسارة Adjusted EBITDA إلى $4.8 مليون.
سولار إيدج (SEDG – SolarEdge Technologies) تستفيد من الطلب الأوروبي على الطاقة الشمسية والبطاريات، مع ارتفاع الإيرادات 20% إلى $346.2 مليون وشحن 426 ميغاواط/ساعة من البطاريات.
إيتون (ETN – Eaton) تبيع البنية التحتية الكهربائية التي يحتاج إليها كل شيء تقريبًا، وحققت مبيعات قياسية بلغت $8.5 مليارات، بينما ارتفعت طلبات Electrical Americas بنحو 41%.
أما فين فاست (VFS – VinFast Auto)، فتراهن على التحول الكهربائي في جنوب شرق آسيا، مع قفزة تسليمات الدراجات والسكوترات الكهربائية 311% وتسليمات السيارات الكهربائية 96%.
لكن المخاطر مختلفة بالقدر نفسه.
هوندا تواجه تكاليف إعادة هيكلة ضخمة.
تشارج بوينت لم تثبت الربحية بعد.
سولار إيدج تعاني ضعف السوق الأمريكية وتوقعات أقل من المتوقع.
إيتون تستفيد حاليًا بصورة أكبر من مراكز بيانات الذكاء الاصطناعي مقارنة بالسيارات.
و فين فاست ما تزال تخسر وتواجه تساؤلات حول جودة مزيج عملائها.
🔮 نظرة مُركّب: لا ينبغي التعامل مع الشركات الخمس كسلة متطابقة. Eaton تمثل رهان البنية التحتية، وHonda رهان السيارات الهجينة، وChargePoint رهان الشحن، وSolarEdge رهان الطاقة المنزلية، وVinFast رهان المركبات الكهربائية في الأسواق الناشئة. اختلاف مصدر الإيرادات يعني اختلاف مستوى المخاطرة جذريًا.
🔭 النظرة المستقبلية
إذا بقي خام Brent فوق $100 للبرميل واستمرت أسعار البنزين الأمريكية فوق $4 للغالون، فقد يصبح التحول نحو المركبات الأعلى كفاءة والكهرباء أكثر من مجرد اتجاه بيئي أو تنظيمي؛ فقد يتحول إلى قرار اقتصادي مباشر بالنسبة للمستهلك.
الأرقام بدأت بالفعل في إظهار ذلك.
المبيعات الهجينة الأمريكية ارتفعت 24% حتى الربع الثالث.
تسجيلات السيارات الكهربائية الأوروبية قفزت 52% في أغسطس.
وتتجه السيارات الكهربائية إلى الاقتراب من 30% من مبيعات السيارات العالمية خلال العام.
لكن المستثمر يحتاج إلى فصل اتجاه الكهربة عن أسهم الكهربة.
ارتفاع الطلب لا يضمن الربحية.
تشارج بوينت ما تزال تخسر المال.
سولار إيدج ما تزال تواجه ضعفًا أمريكيًا.
فين فاست تحقق نموًا استثنائيًا في الحجم لكنها لم تثبت نموذجًا مربحًا بعد.
أما هوندا فقد وجدت نفسها في موقع مناسب للاستفادة من موجة السيارات الهجينة، بينما تقدم إيتون طريقة مختلفة للاستفادة من الكهربة دون الحاجة إلى توقع الفائز النهائي في سوق السيارات.
إذا استمرت صدمة النفط، فمن المرجح أن تتسارع الاستثمارات في كفاءة الوقود والشحن والبطاريات والطاقة الشمسية والبنية التحتية الكهربائية.
لكن عندما تنخفض أسعار النفط في النهاية، ستظهر الشركات التي بنت أعمالًا مستدامة بالفعل من تلك التي كانت تستفيد فقط من ظرف استثنائي.
🧾 خلاصة مُركّب: ارتفاع النفط يسرّع الكهربة.. لكن اختيار الشركة أهم من اختيار الاتجاه
ارتفاع Brent من نحو $60 قبل الحرب مع إيران إلى أكثر من $100 للبرميل، ووصول البنزين الأمريكي إلى أكثر من $4.40 للغالون، بدأ يغير قرارات المستهلكين.
لكن المستفيدين ليسوا بالضرورة أشهر شركات السيارات الكهربائية.
حققت Honda رقمًا قياسيًا يتجاوز 106,000 سيارة هجينة في الولايات المتحدة خلال الربع الثالث، وقفز ربحها التشغيلي إلى 530.8 مليار ين.
رفعت ChargePoint إيراداتها 18% إلى $116.1 مليون وخفضت خسارة Adjusted EBITDA من $22.1 مليون إلى $4.8 مليون.
رفعت SolarEdge إيراداتها 20% إلى $346.2 مليون مع تضاعف النشاط الأوروبي بأكثر من الضعف.
سجلت Eaton مبيعات قياسية بقيمة $8.5 مليارات، مع نمو طلبات Electrical Americas بنسبة 41%.
وسلمت VinFast نحو 286,039 دراجة وسكوتر كهربائيًا خلال ربع واحد، بزيادة 311%، إلى جانب 70,085 سيارة كهربائية بزيادة 96%.
لكن المفارقة الأهم هي أن مؤشرًا يضم 104 شركات مرتبطة بالسيارات الكهربائية لا يزال منخفضًا بنحو 1% منذ بداية العام.
الخلاصة الاستثمارية: صدمة النفط تعطي دفعة قوية لاتجاه الكهربة، لكنها لا تصلح نموذج الأعمال الضعيف تلقائيًا.
الشركة التي تستحق المتابعة ليست فقط التي تبيع منتجًا كهربائيًا، بل التي تستطيع تحويل الطلب المتزايد إلى هوامش أفضل، وتدفقات نقدية، وربحية مستدامة، وعائد قوي على رأس المال.
وهنا يكمن الفرق بين الاستثمار في قصة جذابة والاستثمار في شركة تستطيع بالفعل كسب المال منها.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
