


تحولت الأسهم الأمريكية إلى التراجع في التعاملات المبكرة يوم الأربعاء 14 أكتوبر 2026، بعدما أظهرت بيانات التضخم تسارع مؤشر أسعار المستهلكين الأمريكي إلى 3.7% على أساس سنوي في سبتمبر، مقارنة بـ3.4% في أغسطس.
جاءت القراءة أعلى من توقعات الاقتصاديين البالغة 3.6%، ما أعاد الضغط على الأسهم ودفع عوائد سندات الخزانة الأمريكية إلى الارتفاع.
كما جاء التضخم الأساسي (Core Inflation)، الذي يستبعد أسعار الغذاء والطاقة المتقلبة، أعلى من توقعات الاقتصاديين.
قفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات (^TNX – 10-Year Treasury Yield) بمقدار 9 نقاط أساس إلى 5.30%.
وأظهرت لقطة السوق ارتفاع ^TNX بنسبة 1.38%.
رفعت البيانات الضغوط على الاحتياطي الفيدرالي (Federal Reserve) للنظر في المزيد من زيادات أسعار الفائدة من أجل كبح التضخم الذي لا يزال أعلى بكثير من مستهدفه البالغ 2%.
قبل البيانات، كان معظم المستثمرين يتوقعون انتظار الفيدرالي حتى ديسمبر قبل رفع أسعار الفائدة مجددًا، لكن احتمالات رفع الفائدة في أكتوبر أصبحت بعد القراءة أقرب إلى 50%.
تعرض قطاع التكنولوجيا (XLK – Technology Select Sector SPDR Fund) للضغط، مع إظهار لقطة السوق تراجعه بنسبة 1.31%، في ظل استمرار موجة بيع أسهم الرقائق.
قادت الخسائر شركات الذاكرة، وفي مقدمتها ميكرون (MU – Micron Technology) وإس كيه هاينكس (SKHY – SK Hynix)، بعد موجة بيع عالمية حادة في القطاع.
أظهرت لقطة السوق انخفاض MU بنسبة 1.23%، كما تراجعت إنفيديا (NVDA – Nvidia) وإيه إم دي (AMD – Advanced Micro Devices).
تراجع أيضًا قطاع الخدمات المالية (XLF – Financial Select Sector SPDR Fund) بالتزامن مع إعلان نتائج بنك أوف أمريكا (BAC – Bank of America) وبلاك روك (BLK – BlackRock).
تعرض سهم Bank of America لضغوط بعد نتائج أرباح مخيبة حتى عند استبعاد غرامة بلغت $1.2 مليار، بينما ارتفع سهم BlackRock بعد إعلان أصول قياسية في الربع الثالث.
بقيت أسعار النفط مرتفعة، مع تداول خام برنت (BZ=F – Brent Crude Oil Futures) قرب $105 للبرميل، بينما تداول خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) قرب $95 للبرميل.
وأظهرت لقطة السوق ارتفاع CL=F بنسبة 1.38%.
في سوق الأسهم، أظهرت إحدى اللقطات تراجع مؤشر S&P 500 (^GSPC – S&P 500) بنسبة 0.57%، بينما أظهرت لقطة منفصلة ارتفاع داو جونز الصناعي (^DJI – Dow Jones Industrial Average) بنسبة 0.10%.
بذلك اجتمعت على السوق ثلاثة ضغوط رئيسية في بداية الجلسة: تضخم أعلى من المتوقع، ارتفاع حاد في عوائد السندات، واستمرار ضعف أسهم أشباه الموصلات.
🔮 نظرة مُركّب: قراءة التضخم عند 3.7% غيرت سريعًا معادلة الجلسة. المشكلة بالنسبة للأسهم ليست ارتفاع التضخم وحده، بل أن القراءة دفعت عائد 10 سنوات إلى 5.30% وأعادت احتمال رفع الفائدة في أكتوبر إلى الواجهة. ومع استمرار ضعف الرقائق وارتفاع النفط، أصبحت السوق تواجه مزيجًا من تكلفة رأس مال أعلى وضغوط تضخمية مستمرة وضعف في أحد أهم القطاعات القيادية.
🌡️ التضخم الأمريكي يتسارع إلى 3.7% ويتجاوز التوقعات
ارتفع مؤشر أسعار المستهلكين الأمريكي (CPI – Consumer Price Index) بنسبة 3.7% على أساس سنوي في سبتمبر.
كانت القراءة السنوية في أغسطس عند 3.4%.
وبذلك تسارع معدل التضخم السنوي خلال سبتمبر.
كان الاقتصاديون الذين شملهم استطلاع Wall Street Journal يتوقعون ارتفاعًا بنسبة 3.6%.
جاءت القراءة الفعلية عند 3.7%، أي أعلى من التوقعات.
كما جاء التضخم الأساسي (Core Inflation) أعلى من توقعات الاقتصاديين.
يستبعد Core Inflation أسعار الغذاء والطاقة المتقلبة.
جاءت البيانات في وقت كانت فيه الأسواق تراقب التضخم بصورة خاصة لتحديد الخطوة المقبلة للسياسة النقدية الأمريكية.
🔮 نظرة مُركّب: الفارق بين 3.7% الفعلية و3.6% المتوقعة يبدو صغيرًا رقميًا، لكن تأثيره في الأسواق كان أكبر لأن التضخم تسارع أصلًا من 3.4% في أغسطس. بالنسبة للمستثمرين، الرسالة هي أن مسار عودة التضخم نحو مستهدف الفيدرالي البالغ 2% لم يصبح أكثر سهولة، وهو ما يفسر رد الفعل السريع في سوق السندات.
💵 عائد سندات 10 سنوات يقفز 9 نقاط أساس إلى 5.30%
كان رد الفعل الأوضح على بيانات التضخم في سوق سندات الخزانة الأمريكية.
ارتفع عائد سندات الخزانة لأجل 10 سنوات (^TNX – 10-Year Treasury Yield) بمقدار 9 نقاط أساس.
وصل العائد إلى 5.30%.
كما أظهرت لقطة السوق ارتفاع ^TNX بنسبة 1.38%.
جاء ارتفاع العوائد بعد صدور قراءة تضخم أعلى من المتوقع.
ارتفاع عوائد السندات طويلة الأجل يعني أن الأسواق أعادت تسعير جزء من توقعاتها المتعلقة بالتضخم والفائدة بعد البيانات.
🔮 نظرة مُركّب: وصول عائد 10 سنوات إلى 5.30% هو أحد أهم أرقام الجلسة. عندما ترتفع العوائد بهذه السرعة بعد بيانات التضخم، فإن الضغط لا يبقى محصورًا في سوق السندات، بل ينتقل إلى تقييم الأسهم وتكلفة التمويل. وهذا يفسر لماذا جاءت أسهم التكنولوجيا والنمو ضمن المناطق الأكثر حساسية في بداية التداول.
🏦 احتمالات رفع الفائدة في أكتوبر تقترب من 50%
أضافت بيانات التضخم ضغطًا جديدًا على الاحتياطي الفيدرالي (Federal Reserve).
لا يزال التضخم البالغ 3.7% أعلى بكثير من مستهدف الفيدرالي البالغ 2%.
قبل صدور البيانات، كان معظم المستثمرين يتوقعون أن ينتظر الفيدرالي حتى ديسمبر قبل رفع أسعار الفائدة مجددًا.
لكن بعد القراءة الأعلى من المتوقع، أصبحت احتمالات زيادة أسعار الفائدة في أكتوبر أقرب إلى حالة 50/50.
يعني ذلك أن السوق لم تعد تنظر إلى اجتماع أكتوبر باعتباره محطة انتظار واضحة كما كان الحال قبل صدور البيانات.
أصبحت بيانات التضخم الجديدة عاملًا يدفع المستثمرين لإعادة تقييم توقيت الخطوة التالية للفيدرالي.
🔮 نظرة مُركّب: التحول من توقع الانتظار حتى ديسمبر إلى احتمالات شبه متساوية لرفع الفائدة في أكتوبر مهم للأسواق. كلما اقتربت احتمالات التشديد، ارتفع الضغط على الأصول التي تعتمد تقييماتها على أسعار فائدة أقل. لذلك لم يكن غريبًا أن يتزامن ارتفاع العوائد مع ضعف قطاع التكنولوجيا.
📉 الأسهم تتحول إلى المنطقة الحمراء بعد بيانات التضخم
بدأت الأسهم الأمريكية جلسة الأربعاء بصورة مختلطة.
لكن السوق تحولت في معظمها إلى المنطقة الحمراء بعد صدور بيانات التضخم.
أظهرت إحدى لقطات السوق انخفاض مؤشر S&P 500 (^GSPC – S&P 500) بنسبة 0.57%.
في المقابل، أظهرت لقطة أخرى ارتفاع داو جونز الصناعي (^DJI – Dow Jones Industrial Average) بنسبة 0.10%.
يعكس ذلك تفاوتًا في أداء أجزاء السوق خلال الدقائق الأولى من التداول.
جاء الضعف بالتزامن مع ارتفاع عوائد سندات الخزانة واستمرار الضغوط على أسهم الرقائق.
كما كان المستثمرون يتابعون دفعة جديدة من نتائج أرباح شركات وول ستريت.
🔮 نظرة مُركّب: تباين S&P 500 وDow Jones يوضح أن الضغط لم يكن متساويًا على جميع أجزاء السوق. ارتفاع العوائد يميل إلى التأثير بصورة أكبر في القطاعات ذات التقييمات المرتفعة، بينما قد تكون قطاعات أخرى أكثر قدرة على امتصاص الصدمة. لكن الاتجاه العام بعد بيانات التضخم أصبح أكثر حذرًا.
💻 قطاع التكنولوجيا يتراجع 1.31% مع استمرار بيع الرقائق
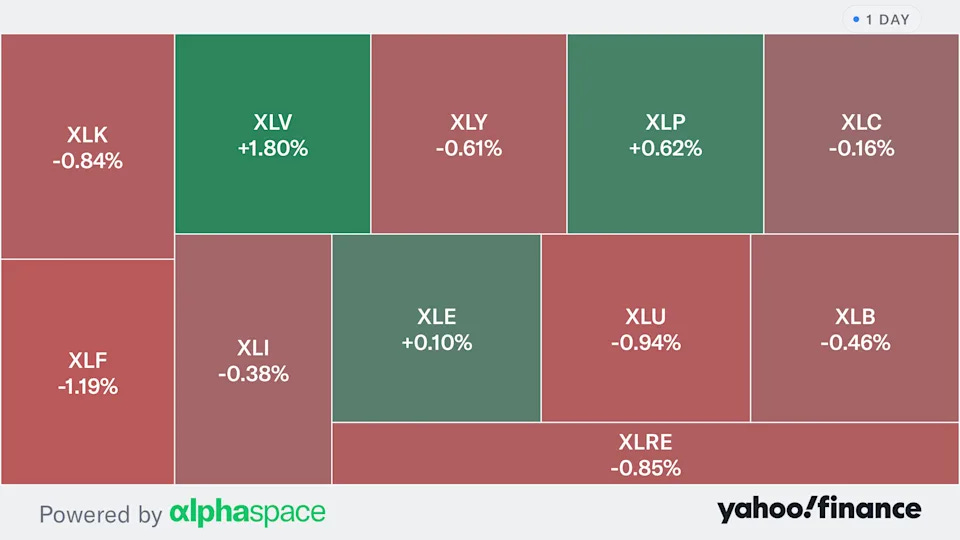
تراجع قطاع التكنولوجيا (XLK – Technology Select Sector SPDR Fund) مع استمرار خسائر أسهم الرقائق.
أظهرت لقطة السوق انخفاض XLK بنسبة 1.31%.
جاء ذلك بعد موجة بيع عالمية حادة في قطاع أشباه الموصلات.
امتدت الضغوط من أسواق آسيا إلى الأسهم الأمريكية.
جاء ضعف التكنولوجيا بالتزامن مع قفزة عائد سندات 10 سنوات إلى 5.30%.
يمثل ذلك مزيجًا صعبًا لقطاع يعتمد جزء كبير من تقييماته على توقعات النمو المستقبلي.
🔮 نظرة مُركّب: قطاع التكنولوجيا دخل الجلسة وهو يعاني أصلًا من ضعف الرقائق، ثم جاءت بيانات التضخم لتضيف ارتفاع العوائد إلى المعادلة. اجتماع العاملين يفسر لماذا كان XLK من القطاعات الأضعف في اللقطة المبكرة، مع تراجع بلغ 1.31%.
🧠 ميكرون وإس كيه هاينكس تقودان ضغوط أسهم الذاكرة
امتدت موجة البيع في قطاع الرقائق، وكانت شركات الذاكرة بين أبرز المتراجعين.
قادت الخسائر ميكرون (MU – Micron Technology) وإس كيه هاينكس (SKHY – SK Hynix).
أظهرت لقطة السوق تراجع سهم MU بنسبة 1.23%.
جاء الضعف بعد موجة بيع عالمية حادة في قطاع أشباه الموصلات.
كانت سوق الأسهم الكورية قد تعرضت بدورها لضغوط قوية في موجة البيع السابقة.
يعكس استمرار الخسائر أن الضغوط على قطاع الرقائق لم تنته مع بداية جلسة وول ستريت.
🔮 نظرة مُركّب: استمرار خسائر شركات الذاكرة مهم لأن القطاع كان أحد أبرز المستفيدين من دورة الاستثمار المرتبطة بالذكاء الاصطناعي. استمرار البيع بعد الضغوط العالمية يعني أن المستثمرين يعيدون تقييم المخاطر داخل القطاع في الوقت نفسه الذي ترتفع فيه العوائد الأمريكية، ما يضيف عامل ضغط آخر على التقييمات.
🔻 إنفيديا وإيه إم دي تنضمان إلى تراجع الرقائق
لم تقتصر الخسائر على شركات الذاكرة.
تراجعت أيضًا إنفيديا (NVDA – Nvidia).
وانخفضت إيه إم دي (AMD – Advanced Micro Devices).
لم يقدم التقرير نسبًا محددة لتحركات السهمين في تلك اللحظة.
جاء التراجع ضمن موجة ضعف أوسع في أسهم أشباه الموصلات.
تزامنت الحركة مع انخفاض قطاع التكنولوجيا XLK بنسبة 1.31%.
🔮 نظرة مُركّب: امتداد التراجع إلى Nvidia وAMD يعني أن الضغط لم يكن محصورًا في زاوية واحدة من سوق الرقائق. ومع ارتفاع عائد 10 سنوات، أصبح المستثمرون يتعاملون في الوقت نفسه مع مخاطر قطاعية ومخاطر مرتبطة بالتقييم والفائدة.
🏦 القطاع المالي يتراجع وسط نتائج بنك أوف أمريكا وبلاك روك
تراجع قطاع الخدمات المالية (XLF – Financial Select Sector SPDR Fund) خلال التعاملات المبكرة.
جاء ذلك في الوقت الذي استوعب فيه المستثمرون نتائج جديدة من شركات وول ستريت.
تعرض سهم بنك أوف أمريكا (BAC – Bank of America) للضغط بعد إعلان نتائجه.
أشار التقرير إلى أن أرباح البنك خيبت التوقعات حتى عند استبعاد غرامة بقيمة $1.2 مليار.
في المقابل، ارتفع سهم بلاك روك (BLK – BlackRock) بعد إعلان نتائج الربع الثالث.
سجلت BlackRock أصولًا قياسية خلال الفترة.
وبالتالي جاءت ردود الفعل داخل القطاع المالي متباينة، رغم تراجع القطاع ككل.
🔮 نظرة مُركّب: النتائج الفردية أصبحت عاملًا إضافيًا فوق تأثير التضخم والعوائد. Bank of America تعرض لضغط بعد نتائج أضعف، بينما تحركت BlackRock في الاتجاه المقابل بعد نتائج قوية وأصول قياسية. هذا التباين يوضح أن موسم الأرباح ما يزال قادرًا على فصل أداء الشركات حتى عندما يتحرك القطاع الأوسع تحت تأثير عوامل الاقتصاد الكلي.
🛢️ برنت قرب 105 دولارات والنفط يبقى مرتفعًا
ظلت أسعار النفط مرتفعة بعد أن ساهم ارتفاع تكاليف الطاقة في دفع الأسعار الأمريكية إلى الأعلى خلال سبتمبر.
تداولت العقود الآجلة لخام برنت (BZ=F – Brent Crude Oil Futures) قرب $105 للبرميل.
في الوقت نفسه، تداول خام غرب تكساس الوسيط (CL=F – WTI Crude Oil Futures) قرب $95 للبرميل.
أظهرت لقطة السوق ارتفاع CL=F بنسبة 1.38%.
استمرار النفط عند هذه المستويات يأتي في الوقت الذي أظهرت فيه بيانات سبتمبر ارتفاع التضخم الأمريكي إلى 3.7%.
بذلك ظلت الطاقة جزءًا مهمًا من الخلفية التضخمية التي يراقبها المستثمرون والفيدرالي.
🔮 نظرة مُركّب: بقاء Brent قرب $105 وWTI قرب $95 يعني أن الطاقة لا تزال عنصرًا يجب مراقبته عند تقييم مسار التضخم. السوق لا تتعامل فقط مع قراءة مرتفعة حدثت بالفعل في سبتمبر، بل تراقب ما إذا كانت أسعار الطاقة الحالية ستبقي الضغوط التضخمية قائمة في البيانات المقبلة.
🔎 عدة أسهم تستحوذ على اهتمام المستثمرين
إلى جانب التحركات القطاعية، أشار التقرير إلى مجموعة من الأسهم التي كانت تحظى باهتمام مرتفع من القراء خلال صباح الأربعاء.
شملت القائمة إيه إس إم إل (ASML – ASML Holding).
كما شملت جرينلاند إنرجي (GRND – Greenland Energy) وفق الاسم والرمز الواردين في المصدر.
وظهرت أيضًا مورغان ستانلي (MS – Morgan Stanley) ضمن الأسهم التي يتابعها المستثمرون.
يأتي الاهتمام بهذه الأسماء في جلسة تجمع بين نتائج الشركات وتحركات قطاع أشباه الموصلات وصدور بيانات تضخم مؤثرة في توقعات الفائدة.
🔮 نظرة مُركّب: اتساع قائمة الأسهم محل المتابعة يعكس أن الجلسة ليست مدفوعة بحدث واحد فقط. التضخم والعوائد يحددان الخلفية العامة للسوق، لكن نتائج الشركات وتحركات الرقائق ما تزال تصنع فروقًا كبيرة على مستوى الأسهم والقطاعات الفردية.
🔭 النظرة المستقبلية
انتقل تركيز السوق بعد بيانات سبتمبر بصورة مباشرة إلى الخطوة التالية لـFederal Reserve.
ارتفاع التضخم السنوي من 3.4% إلى 3.7%، متجاوزًا توقعات 3.6%، أعاد مخاطر المزيد من التشديد النقدي إلى الواجهة.
ارتفاع التضخم الأساسي فوق توقعات الاقتصاديين يضيف بدوره إلى هذه الضغوط.
قفزة عائد سندات 10 سنوات بمقدار 9 نقاط أساس إلى 5.30% توضح أن سوق السندات أعادت التسعير بسرعة بعد البيانات.
بعد أن كان معظم المستثمرين يتوقعون انتظار الفيدرالي حتى ديسمبر، أصبحت احتمالات رفع الفائدة في أكتوبر أقرب إلى 50%.
إذا استمرت العوائد عند مستويات مرتفعة أو واصلت الصعود، فقد يبقى الضغط أكبر على أسهم التكنولوجيا والنمو، خصوصًا مع استمرار موجة البيع في أشباه الموصلات.
سيكون قطاع الرقائق مهمًا بصورة خاصة بعد تراجع Micron وSK Hynix وNvidia وAMD.
في الوقت نفسه، يبقى موسم الأرباح قادرًا على خلق تباين واضح بين الشركات، كما ظهر بين تراجع Bank of America وصعود BlackRock.
أسعار الطاقة تمثل عاملًا إضافيًا يجب مراقبته، مع تداول Brent قرب $105 وWTI قرب $95.
استمرار النفط مرتفعًا قد يبقي الطاقة ضمن العوامل المؤثرة في قراءات التضخم المقبلة.
لذلك أصبحت المعادلة التي تواجه المستثمرين أكثر تعقيدًا: تضخم عند 3.7%، عائد 10 سنوات عند 5.30%، احتمالات أعلى لرفع الفائدة، نفط مرتفع، وضعف مستمر في أسهم الرقائق.
أي هدوء في العوائد قد يمنح الأسهم مساحة لالتقاط الأنفاس، بينما استمرار صعودها سيبقي التقييمات تحت الضغط.
وفي الوقت نفسه، ستظل نتائج الشركات عنصرًا مهمًا في تحديد الأسهم القادرة على مقاومة ضغط الاقتصاد الكلي.
🧾 خلاصة مُركّب: التضخم يعيد تسعير الفائدة.. وعائد 10 سنوات عند 5.30% يضغط على وول ستريت
تسارع التضخم الأمريكي إلى 3.7% على أساس سنوي في سبتمبر من 3.4% في أغسطس.
جاءت القراءة أعلى من توقعات الاقتصاديين البالغة 3.6%.
كما تجاوز Core Inflation توقعات السوق.
قفز عائد سندات الخزانة لأجل 10 سنوات (^TNX – 10-Year Treasury Yield) بمقدار 9 نقاط أساس إلى 5.30%.
أظهرت لقطة السوق ارتفاع ^TNX بنسبة 1.38%.
بعد أن كان معظم المستثمرين يتوقعون الانتظار حتى ديسمبر، أصبحت احتمالات رفع الفائدة في أكتوبر أقرب إلى 50%.
أظهر S&P 500 (^GSPC – S&P 500) تراجعًا بنسبة 0.57% في إحدى لقطات السوق.
أظهر Dow Jones (^DJI – Dow Jones Industrial Average) ارتفاعًا محدودًا بنسبة 0.10% في لقطة أخرى.
تراجع قطاع التكنولوجيا (XLK – Technology Select Sector SPDR Fund) بنسبة 1.31%.
انخفض سهم ميكرون (MU – Micron Technology) بنسبة 1.23%، كما تراجعت SK Hynix وNvidia وAMD ضمن استمرار موجة بيع الرقائق.
تراجع قطاع الخدمات المالية (XLF – Financial Select Sector SPDR Fund)، مع تعرض Bank of America للضغط مقابل صعود BlackRock بعد نتائجها.
بقي النفط مرتفعًا، مع تداول Brent (BZ=F) قرب $105 للبرميل وWTI (CL=F) قرب $95 للبرميل.
أظهرت لقطة السوق ارتفاع CL=F بنسبة 1.38%.
الخلاصة الاستثمارية: بيانات التضخم غيرت محور الجلسة من موسم الأرباح وحده إلى مسار أسعار الفائدة والعوائد. الرقم الأكثر أهمية الآن هو عائد 10 سنوات عند 5.30%، لأنه يعكس إعادة تسعير سريعة بعد التضخم الأعلى من المتوقع. وإذا استمرت العوائد والنفط مرتفعين بالتزامن مع ضعف قطاع الرقائق، فقد تواجه الأسهم بيئة أكثر صعوبة، بينما ستحتاج الشركات إلى نتائج قوية بما يكفي لمقاومة ضغط ارتفاع تكلفة رأس المال.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
