


بدأت الأسهم الأمريكية تعاملات الأربعاء تحت الضغط مع عودة موجة البيع في السندات طويلة الأجل وارتفاع أسعار النفط، في مزيج أعاد المخاوف بشأن تكلفة التمويل والتقييمات المرتفعة للأسهم إلى واجهة السوق.
وقفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات (TNX – U.S. 10-Year Treasury Yield) إلى 5.34%، مسجلًا أعلى مستوى له منذ 2002، بينما ارتفع عائد السندات لأجل عامين إلى 4.82%.
وفي الوقت نفسه، تجاوزت عقود خام برنت (BZ=F – Brent Crude Oil Futures) مستوى $100 للبرميل مجددًا، ما أضاف طبقة أخرى من الضغوط عبر مخاوف التضخم واستمرار أسعار الفائدة المرتفعة.
وجاء التراجع بعدما وصلت الأسهم الأمريكية مؤخرًا إلى مستويات قياسية، لكن اتساع موجة الصعود بدأ يضعف، بينما تراجعت أسهم التكنولوجيا في بداية جلسة الأربعاء، بما في ذلك إنفيديا (NVDA – Nvidia) وأدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) بعد وصولهما إلى قمم تاريخية.
وامتد الضغط إلى الأصول الأعلى مخاطرة، إذ هبطت البيتكوين (BTC-USD – Bitcoin) بأكثر من 3% لتتداول بالقرب من $83,000.
🔮 نظرة مُركّب: المشكلة ليست مجرد وصول عائد 10 سنوات إلى 5.34%، بل حدوث ذلك في وقت تأتي فيه الأسهم من قمم تاريخية وتتركز نسبة كبيرة من مكاسب السوق في عدد محدود من الشركات الكبرى. كل ارتفاع إضافي في العوائد يزيد المنافسة التي تواجهها الأسهم من السندات ويضغط خصوصًا على الشركات ذات التقييمات المرتفعة.
📈 عائد 10 سنوات عند أعلى مستوى في 24 عامًا
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.34%، وهو أعلى مستوى منذ 2002، بينما أظهرت البيانات المصاحبة للتقرير ارتفاع العائد بنحو 1.44% خلال الجلسة.
ويعد عائد 10 سنوات أحد أهم الأسعار المرجعية في النظام المالي الأمريكي، إذ يؤثر في تكلفة الرهن العقاري والقروض والتمويل، كما يستخدمه المستثمرون بصورة واسعة عند تقييم الأسهم والأصول الأخرى.
وفي الجزء الأقصر من منحنى العائد، وصل عائد سندات الخزانة لأجل عامين إلى 4.82%.
وبذلك أصبح عائد 10 سنوات أعلى من عائد عامين بنحو 0.52 نقطة مئوية، أو 52 نقطة أساس.
الحركة في السندات تأتي في وقت يترقب فيه المستثمرون أيضًا مسار السياسة النقدية الأمريكية، ما يجعل أي ارتفاع في العوائد طويلة الأجل عاملًا إضافيًا في تشديد الظروف المالية حتى دون تحرك فوري جديد في أسعار الفائدة الرسمية.
🔮 نظرة مُركّب: وصول عائد 10 سنوات إلى أعلى مستوى منذ 2002 يرفع مستوى العائد الذي يستطيع المستثمر الحصول عليه من أصل حكومي مقارنة بالسنوات الأخيرة. وهذا يرفع تلقائيًا العائد المطلوب من الأسهم حتى تظل جذابة، وهو ما يجعل السوق أكثر حساسية للتقييمات ونمو الأرباح.
💸 لماذا ارتفاع العوائد يضغط على الأسهم؟
عندما يرتفع عائد السندات الحكومية إلى 5.34%، تتغير المقارنة التي يجريها المستثمر بين المخاطر والعائد.
فالأسهم تحتاج إلى تقديم عائد مستقبلي أعلى بما يكفي لتعويض المستثمر عن التقلبات ومخاطر الأعمال، بينما توفر سندات الخزانة عائدًا اسميًا مرتفعًا دون التعرض للمخاطر التشغيلية للشركات.
كما أن ارتفاع العوائد يرفع معدل الخصم المستخدم في تقييم التدفقات النقدية المستقبلية.
وهذا مهم بصورة خاصة لشركات النمو والتكنولوجيا، لأن جزءًا كبيرًا من قيمتها يعتمد على أرباح متوقعة في المستقبل. وكلما ارتفع معدل الخصم، انخفضت القيمة الحالية لتلك الأرباح نظريًا.
وفي الاقتصاد الحقيقي، تنتقل العوائد المرتفعة أيضًا إلى تكاليف الرهن العقاري والقروض وتمويل الشركات، ما قد يؤثر لاحقًا في الاستثمار والاستهلاك.
🔮 نظرة مُركّب: عند 5.34%، لم تعد السندات مجرد مكان دفاعي للاختباء من تقلب الأسهم، بل أصبحت منافسًا فعليًا لرأس المال. لذلك يحتاج استمرار صعود الأسهم إلى نمو أرباح قوي بما يكفي لتبرير تحمل المخاطر بدلًا من الحصول على عائد مرتفع من السندات الحكومية.
🛢️ برنت فوق 100 دولار يضيف ضغطًا جديدًا
تزامن ارتفاع العوائد مع عودة خام برنت إلى التداول فوق $100 للبرميل.
وهذا مهم لأن ارتفاع النفط يمكن أن يزيد الضغوط التضخمية من خلال تكاليف الطاقة والنقل والإنتاج، ما قد يجعل مهمة البنوك المركزية في تخفيف السياسة النقدية أكثر صعوبة.
وبالتالي فإن السوق يواجه عاملين مترابطين: ارتفاع عوائد السندات من جهة، وارتفاع أسعار الطاقة من جهة أخرى.
إذا بقي النفط مرتفعًا، فقد تستمر مخاوف التضخم، وهو ما يمكن أن يبقي توقعات أسعار الفائدة مرتفعة لفترة أطول.
بالنسبة للأسهم، فإن هذا المزيج ليس مريحًا؛ فتكلفة رأس المال ترتفع في الوقت الذي قد ترتفع فيه أيضًا تكاليف التشغيل لبعض الشركات.
🔮 نظرة مُركّب: الخطر الأكبر ليس ارتفاع النفط أو العوائد بصورة منفردة، بل استمرارهما معًا. نفط فوق $100 يمكن أن يغذي التضخم، والتضخم يمكن أن يبقي الفائدة والعوائد مرتفعة، والعوائد المرتفعة تضغط بدورها على تقييمات الأسهم. لذلك أصبحت الطاقة جزءًا مباشرًا من معادلة سوق الأسهم.
🏆 الأسهم تتراجع بعد الوصول إلى مستويات قياسية
يأتي الضغط في توقيت حساس، إذ وصلت الأسهم الأمريكية مؤخرًا إلى مستويات تاريخية مرتفعة.
لكن وراء الأرقام القياسية ظهرت إشارة تستحق الانتباه: اتساع السوق (Market Breadth) بدأ يضعف خلال الأسابيع الأخيرة.
واتساع السوق يقيس مدى مشاركة عدد كبير من الأسهم في الصعود.
فعندما ترتفع المؤشرات لأن مئات الشركات تتحرك في الاتجاه نفسه، تكون قاعدة الصعود أوسع. أما عندما تعتمد المكاسب بصورة متزايدة على عدد محدود من الشركات الكبرى، يصبح المؤشر أكثر حساسية لأي ضعف في هذه الأسماء.
وهذا يكتسب أهمية إضافية في ظل الوزن الكبير الذي أصبحت تمثله شركات التكنولوجيا العملاقة داخل المؤشرات الأمريكية.
🔮 نظرة مُركّب: تسجيل قمم تاريخية لا يعني بالضرورة أن كل أجزاء السوق قوية بالدرجة نفسها. ضعف اتساع السوق يعني أن الرقم القياسي للمؤشر قد يخفي تباينًا واضحًا تحته. وكلما ضاقت قاعدة الصعود، أصبح أداء الشركات الكبرى أكثر أهمية لاستمرار الاتجاه.
💻 التكنولوجيا تتراجع وإنفيديا وAMD تنزلان من القمم
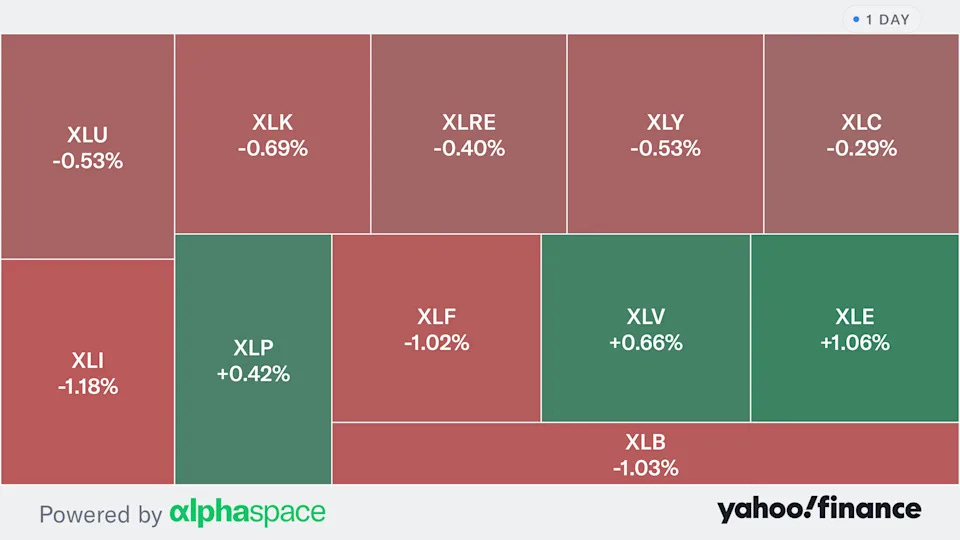
كانت أسهم التكنولوجيا من بين أبرز المتراجعين في بداية الجلسة.
وتراجع قطاع التكنولوجيا ممثلًا في صندوق قطاع التكنولوجيا (XLK – Technology Select Sector SPDR Fund)، بينما انخفضت أسهم عملاقي رقائق الذكاء الاصطناعي إنفيديا (NVDA – Nvidia) وأدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) بعد وصولهما إلى أعلى مستوياتهما التاريخية.
وأظهرت البيانات المصاحبة انخفاض إنفيديا بنحو 0.29%، بينما تراجعت AMD بنحو 1.39%.
هذه التحركات ليست ضخمة بمفردها، لكنها مهمة بسبب الوزن الكبير لقطاع التكنولوجيا داخل السوق وحساسية شركات النمو للعوائد طويلة الأجل.
فعندما يرتفع عائد 10 سنوات إلى 5.34%، ترتفع معدلات الخصم التي يقارن المستثمر من خلالها الأرباح المستقبلية لهذه الشركات بقيمتها الحالية.
🔮 نظرة مُركّب: تراجع إنفيديا وAMD من قممهما التاريخية لا يعني أن قصة الذكاء الاصطناعي تغيرت، لكنه يوضح أن حتى أقوى أسهم النمو ليست معزولة عن سوق السندات. كلما ارتفعت العوائد، يحتاج المستثمر إلى نمو أرباح أقوى لتبرير مضاعفات التقييم المرتفعة.
🚀 سبيس إكس تتراجع مع خطة اقتراض 40 مليار دولار
تراجعت أسهم سبيس إكس (SPCX – SpaceX) بأكثر من 1%، بينما أظهرت البيانات المصاحبة انخفاضًا بنحو 1.81%.
وجاءت الحركة في وقت تسعى فيه الشركة التي يقودها إيلون ماسك (Elon Musk)، وفق التقرير، إلى اقتراض نحو $40 مليار لتمويل شراء رقائق من إنفيديا.
إذا تم تنفيذ تمويل بهذا الحجم، فإنه يعكس حجم رأس المال المطلوب لبناء البنية الحاسوبية اللازمة لمشروعات الذكاء الاصطناعي.
لكن توقيت الاقتراض مهم أيضًا.
عندما ترتفع عوائد السندات طويلة الأجل، ترتفع تكلفة التمويل في الاقتصاد، وهو ما يجعل خطط الاقتراض الكبيرة أكثر حساسية لشروط السوق.
🔮 نظرة مُركّب: مبلغ $40 مليار يوضح إلى أي مدى أصبحت رقائق الذكاء الاصطناعي والبنية الحاسوبية مشروعًا رأسماليًا ضخمًا. لكن ارتفاع العوائد يجعل تمويل هذه الاستثمارات أكثر تكلفة، وهو عامل قد يصبح أكثر أهمية كلما توسعت الشركات في الاعتماد على الدين لتمويل سباق الحوسبة.
₿ البيتكوين تهبط بأكثر من 3%
لم يقتصر الضغط على الأسهم.
هبطت البيتكوين (BTC-USD – Bitcoin) بأكثر من 3% لتتداول بالقرب من $83,000 للعملة.
وجاء التراجع بالتزامن مع ارتفاع العوائد وضعف أسهم التكنولوجيا، وهي بيئة تشير إلى انخفاض شهية المستثمرين تجاه الأصول الأعلى مخاطرة.
عندما ترتفع العوائد الحكومية، تزيد تكلفة الفرصة البديلة للاحتفاظ بأصول لا تقدم تدفقات نقدية ثابتة، كما يمكن أن يؤدي ارتفاع الدولار وتشديد الظروف المالية إلى تقليص السيولة المتجهة نحو الأصول المضاربية.
ولذلك فإن تحرك البيتكوين بالتزامن مع تراجع التكنولوجيا يعكس ضغطًا أوسع على شهية المخاطرة وليس مشكلة خاصة بسوق الكريبتو وحده.
🔮 نظرة مُركّب: وجود البيتكوين بالقرب من $83,000 مع عائد 10 سنوات عند 5.34% يضع الأصل الرقمي أمام اختبار سيولة مهم. استمرار ارتفاع العوائد قد يبقي الضغط قائمًا على الأصول الأعلى تقلبًا، بينما تراجعها يمكن أن يمنح هذه الأصول مساحة لاستعادة الزخم.
👀 مارفيل وويبول وكونستيليشن براندز تحت أنظار المستثمرين
إلى جانب التحركات الكبرى في السندات والتكنولوجيا والكريبتو، برزت عدة أسهم ضمن الأكثر متابعة في بداية الجلسة.
كان من بينها مارفيل تكنولوجي (MRVL – Marvell Technology)، التي جذبت اهتمامًا متزايدًا بعد رفع توقعاتها طويلة الأجل للمبيعات وتوسعها في رقائق الذكاء الاصطناعي المخصصة ومراكز البيانات.
كما ظهر سهم ويبول (BULL – Webull) بين الأسماء التي يتابعها المستثمرون.
وضمت القائمة أيضًا كونستيليشن براندز (STZ – Constellation Brands)، وسط تركيز المستثمرين على أداء أعمالها وتوقعاتها.
لكن الصورة العامة للسوق بقيت خاضعة للمحرك الأكبر: العوائد.
حتى الأخبار الإيجابية الخاصة بالشركات تصبح أقل قدرة على دفع السوق بأكمله عندما تتحرك تكلفة رأس المال بهذه السرعة.
🔮 نظرة مُركّب: متابعة الأسهم الفردية مهمة، لكن الجلسة الحالية تقودها عوامل الاقتصاد الكلي أكثر من أخبار شركة واحدة. عندما يصل عائد 10 سنوات إلى أعلى مستوى منذ 2002، تصبح حركة السندات مرجعًا أساسيًا لتحديد مقدار المخاطرة الذي يرغب المستثمرون في تحمله.
⚖️ 5.34% يغير معادلة المخاطر والعائد
المستوى الحالي لعائد 10 سنوات يخلق مقارنة مباشرة للمستثمر.
فعند عائد يبلغ 5.34%، يستطيع المستثمر الحصول على عائد اسمي مرتفع نسبيًا من سندات الحكومة الأمريكية دون الحاجة إلى تحمل تقلب سهم تكنولوجي أو أصل رقمي.
هذا لا يعني أن الأموال ستخرج تلقائيًا من الأسهم إلى السندات.
فالأسهم تستطيع تحقيق عوائد أعلى بكثير إذا استمرت الأرباح في النمو، خصوصًا لدى الشركات المستفيدة من الذكاء الاصطناعي.
لكن معيار المقارنة أصبح أصعب.
إذا كان المستثمر يستطيع الحصول على 5.34% من سندات الخزانة، فسوف يطالب بعائد متوقع أعلى من الأسهم حتى يقبل المخاطر الإضافية.
وهذا ما يجعل جودة الأرباح والنمو والتقييم أكثر أهمية عندما تكون العوائد مرتفعة.
🔮 نظرة مُركّب: السوق الذي يعمل مع عائد سندات عند 2% ليس هو السوق نفسه عند 5.34%. الشركات ذات الأرباح القوية والتدفقات النقدية الواضحة تستطيع التعامل مع البيئة بصورة أفضل، بينما تصبح التقييمات المبنية على أرباح بعيدة في المستقبل أكثر عرضة لإعادة التسعير.
🔭 النظرة المستقبلية
المستوى الذي يجب مراقبته الآن هو عائد سندات الخزانة لأجل 10 سنوات نفسه.
إذا استقر العائد قرب 5.34% أو واصل الصعود، فمن المرجح أن يبقى الضغط حاضرًا على أسهم النمو والتكنولوجيا، خصوصًا بعد الارتفاعات الكبيرة التي دفعت عددًا من الشركات إلى قمم تاريخية.
وسيظل النفط عاملًا إضافيًا في المعادلة. بقاء خام برنت فوق $100 للبرميل يمكن أن يحافظ على مخاوف التضخم ويعزز فكرة استمرار أسعار الفائدة المرتفعة.
في المقابل، أي تراجع ملموس في العوائد يمكن أن يخفف الضغط على التقييمات ويعيد التركيز إلى نمو الأرباح، وهو المحرك الذي دعم الأسهم في الفترة السابقة.
أما ضعف اتساع السوق، فيجعل مراقبة أداء الشركات الكبرى أكثر أهمية. إذا بدأت الأسهم القيادية بالتراجع بالتزامن مع ضعف بقية السوق، فقد يصبح التصحيح أوسع. أما إذا حافظت الشركات الكبرى على نمو أرباح قوي وبدأت المشاركة في الصعود تتسع مجددًا، فقد يكون التراجع الحالي مجرد إعادة تسعير قصيرة الأجل.
🧾 خلاصة مُركّب: السندات أصبحت المنافس الحقيقي للأسهم
قفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.34%، وهو أعلى مستوى منذ 2002، بينما وصل عائد السندات لأجل عامين إلى 4.82%.
وتزامنت الحركة مع ارتفاع خام برنت فوق $100 للبرميل وتراجع الأسهم الأمريكية بعد وصولها مؤخرًا إلى قمم تاريخية.
وتعرضت أسهم التكنولوجيا للضغط، مع انخفاض إنفيديا (NVDA – Nvidia) بنحو 0.29% وAMD بنحو 1.39%، بينما تراجعت سبيس إكس (SPCX – SpaceX) بأكثر من 1% وسط حديث عن سعيها لاقتراض $40 مليار لشراء رقائق إنفيديا.
وفي الأصول الرقمية، هبطت البيتكوين (BTC-USD – Bitcoin) بأكثر من 3% إلى منطقة $83,000.
القصة الأساسية ليست أن الأسهم سجلت جلسة سلبية، بل أن تكلفة رأس المال نفسها ترتفع.
ومع عائد حكومي يبلغ 5.34%، تصبح المقارنة أكثر صرامة بالنسبة إلى كل سهم مرتفع التقييم وكل أصل عالي المخاطر.
لذلك فإن السؤال الذي سيحدد حركة السوق التالية هو: هل يستطيع نمو أرباح الشركات الاستمرار بقوة تكفي لمواجهة عائد السندات عند أعلى مستوى في 24 عامًا؟
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
