


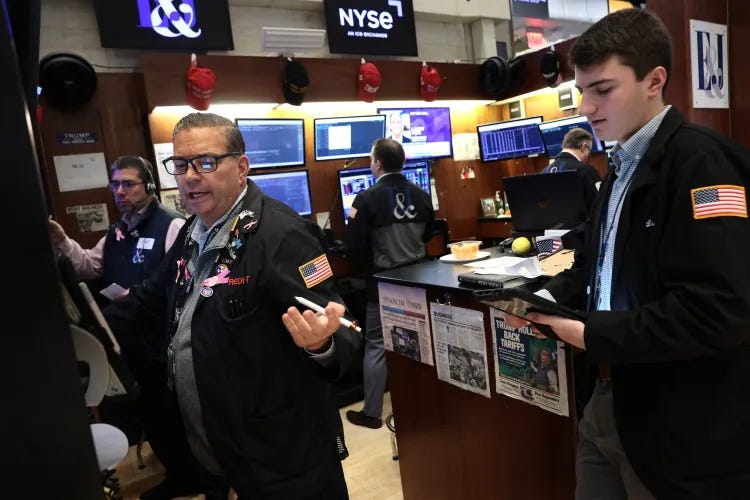
دخلت الأسواق الأمريكية تعاملات ما قبل افتتاح الخميس 15 أكتوبر 2026 بصورة متباينة، مع استمرار موجة البيع في أسهم أشباه الموصلات وتصاعد القلق بشأن ديون الشركات المرتبطة بالذكاء الاصطناعي، بالتزامن مع بيانات جديدة أظهرت تسارع تضخم أسعار المنتجين الأمريكيين بأسرع وتيرة منذ 2022.
ارتفعت العقود الآجلة لـداو جونز (YM=F – Dow Jones Futures) بنحو 0.2% وفق متن التقرير، بينما أظهرت لقطة السوق ارتفاعًا بنسبة 0.37%.
تراجعت العقود الآجلة لـS&P 500 (ES=F – S&P 500 Futures) بنسبة 0.3%، مع إظهار لقطة السوق انخفاضًا بنسبة 0.33%.
هبطت العقود الآجلة لـناسداك 100 (NQ=F – Nasdaq-100 Futures) بأكثر من 1%، بينما أظهرت لقطة السوق تراجعًا أكثر تحديدًا بلغ 1.28%.
يأتي ذلك امتدادًا لخسائر الأربعاء، عندما أغلق ناسداك المركب (^IXIC – Nasdaq Composite) عند 26,692.87 نقطة، منخفضًا 511.53 نقطة أو 1.88%.
امتدت موجة بيع الرقائق إلى آسيا، حيث هبط مؤشر كوسبي (^KS11 – KOSPI) بنحو 7% خلال التداولات الليلية، بينما أظهرت لقطة السوق انخفاضًا بلغ 7.57%.
تراجع سهم تايوان سيميكوندكتور مانوفاكتشرينغ (TSM – Taiwan Semiconductor Manufacturing Company) رغم إعلان الشركة أرباحًا قياسية وتجاوزها التوقعات بدعم الطلب العالمي على رقائق الذكاء الاصطناعي، وأظهرت لقطة السوق انخفاض السهم بنسبة 3.40%.
استمرت مخاوف تكلفة الاقتراض في الضغط على تجارة الذكاء الاصطناعي، خصوصًا كور ويف (CRWV – CoreWeave) المدعومة من إنفيديا (NVDA – Nvidia)، مع تركيز المستثمرين على ميزانيتها المثقلة بالديون وقدرتها على التوسع بالسرعة الكافية لتغطية مصروفات الفائدة المتزايدة.
في المقابل، ارتفع سهم أبل (AAPL – Apple) في تداولات ما قبل الافتتاح بعدما تجاوزت قيمتها السوقية مجددًا مستوى $5 تريليونات، بعد أشهر فقط من وصولها إلى هذا المستوى للمرة الأولى في أواخر يوليو.
وفي الخلفية، أظهرت بيانات جديدة أن تضخم أسعار الجملة الأمريكي في سبتمبر ارتفع بأسرع وتيرة منذ 2022، ما أعاد المخاوف بشأن الخطوة التالية لـالاحتياطي الفيدرالي (Federal Reserve).
أما العقود الآجلة لخام برنت (BZ=F – Brent Crude Futures) فتراجعت إلى نحو $104 للبرميل.
🔮 نظرة مُركّب: جلسة الخميس تجمع بين مصدرين للضغط على التكنولوجيا في وقت واحد: إعادة تسعير مخاطر الفائدة، وإعادة تقييم اقتصاديات طفرة الذكاء الاصطناعي نفسها. التضخم الأقوى يزيد القلق من تشديد Federal Reserve، بينما ديون شركات مثل CoreWeave تجعل المستثمرين أكثر حساسية لتكلفة تمويل مراكز البيانات. وفي الوقت نفسه، هبوط TSM رغم الأرباح القياسية يكشف أن النتائج القوية وحدها لم تكن كافية لوقف موجة البيع القطاعية.
📊 العقود الأمريكية متباينة.. وناسداك يتلقى الضغط الأكبر
ارتفعت العقود الآجلة لمؤشر Dow Jones بنحو 0.2% وفق أحدث حركة المذكورة في متن التقرير.
وأظهرت لقطة الأسعار المرفقة ارتفاع YM=F بنسبة 0.37%.
في المقابل، تراجعت عقود S&P 500 بنحو 0.3%.
وأظهرت لقطة السوق انخفاض ES=F بنسبة 0.33%.
أما العقود الآجلة لـNasdaq-100 فانخفضت بأكثر من 1%.
وفي لقطة السوق، وصل تراجع NQ=F إلى 1.28%.
هذا التباين يعني أن الضغط ما يزال متركزًا بدرجة أكبر في التكنولوجيا، بينما حافظت العقود المرتبطة بـDow Jones على أداء إيجابي.
🔮 نظرة مُركّب: الفارق بين ارتفاع Dow Futures وهبوط Nasdaq-100 Futures بأكثر من 1% يؤكد أن المستثمرين لا يبيعون السوق الأمريكية بصورة موحدة. مركز الضغط هو التكنولوجيا وأشباه الموصلات والأسماء المرتبطة مباشرة بدورة الإنفاق على AI، وهو النمط نفسه الذي ظهر في الجلسة السابقة.
📉 خسائر الأربعاء تمتد إلى تعاملات الخميس
تراجع العقود الآجلة لـNasdaq-100 وS&P 500 يأتي امتدادًا لخسائر جلسة الأربعاء.
أثارت بيانات التضخم القوية مخاوف من اتجاه Federal Reserve إلى مزيد من التشديد النقدي.
أغلق Nasdaq Composite يوم الأربعاء عند 26,692.87 نقطة.
بلغت خسارته 511.53 نقطة.
تعادل الخسارة نسبة 1.88%.
ومع استمرار تراجع العقود الآجلة صباح الخميس، لم تنته الضغوط التي بدأت في الجلسة السابقة مع الإغلاق.
🔮 نظرة مُركّب: استمرار التراجع في العقود الآجلة مهم لأنه يشير إلى أن السوق لم تستوعب صدمة التضخم خلال جلسة واحدة فقط. بدلًا من ارتداد التكنولوجيا بعد خسائر الأربعاء، استمرت الضغوط مع ظهور عوامل إضافية مرتبطة بالرقائق والديون، ما وسّع نطاق القلق من السياسة النقدية إلى أساسيات تمويل طفرة الذكاء الاصطناعي.
🌏 موجة بيع الرقائق تنتقل إلى آسيا وكوسبي يهبط بنحو 7%
لم تعد موجة بيع أشباه الموصلات محصورة في السوق الأمريكية.
هبط مؤشر كوسبي (^KS11 – KOSPI) في كوريا الجنوبية بنحو 7% خلال التداولات الليلية.
وأظهرت لقطة السوق المرفقة انخفاضًا أكثر تحديدًا بلغ 7.57%.
يأتي الهبوط مع استمرار موجة البيع العالمية في قطاع أشباه الموصلات.
التحرك الكوري الحاد أضاف مزيدًا من الضغط النفسي على أسهم الرقائق قبل افتتاح السوق الأمريكية.
🔮 نظرة مُركّب: هبوط KOSPI بهذا الحجم يوضح أن ما يحدث لم يعد مجرد تصحيح داخل عدد محدود من أسهم التكنولوجيا الأمريكية. قطاع أشباه الموصلات مترابط عالميًا، وعندما تنتقل موجة البيع بهذه القوة إلى سوق رئيسية في آسيا، يصبح المستثمر أمام إعادة تسعير أوسع للمخاطر المرتبطة بدورة الرقائق والذكاء الاصطناعي.
🏭 تايوان سيميكوندكتور مانوفاكتشرينغ تتراجع 3.40% رغم أرباح قياسية وتجاوز التوقعات
تعرض سهم تايوان سيميكوندكتور مانوفاكتشرينغ (TSM – Taiwan Semiconductor Manufacturing Company) لضغوط قبل افتتاح السوق الأمريكية.
أظهرت لقطة السوق انخفاض السهم بنسبة 3.40%.
جاء ذلك رغم إعلان الشركة أرباحًا قياسية.
كما تجاوزت نتائج الشركة توقعات السوق.
استفادت النتائج من الطلب العالمي على رقائق الذكاء الاصطناعي.
ومع ذلك، كان السهم في طريقه إلى افتتاح منخفض يوم الخميس وسط موجة البيع العالمية في أشباه الموصلات.
🔮 نظرة مُركّب: تراجع TSM رغم الأرباح القياسية وتجاوز التوقعات من أهم إشارات الجلسة. السوق لا تعاقب الشركة هنا بسبب نتيجة ضعيفة وفق المادة المتاحة؛ بل يأتي انخفاض السهم وسط موجة بيع أوسع في القطاع. عندما تفشل النتائج القياسية في حماية سهم رئيسي من التراجع، فهذا يوضح مدى قوة الضغط القطاعي الحالي.
🤖 تكلفة الاقتراض تتحول إلى مشكلة مباشرة لصفقة الذكاء الاصطناعي
لم تعد مخاوف المستثمرين مرتبطة فقط بتقييمات أسهم AI.
ارتفاع تكلفة الاقتراض أصبح عاملًا مهمًا في إعادة تقييم الشركات المرتبطة ببناء البنية التحتية للذكاء الاصطناعي.
امتدت الضغوط إلى كور ويف (CRWV – CoreWeave).
الشركة مدعومة من إنفيديا (NVDA – Nvidia).
تركز المخاوف على الميزانية العمومية لـCoreWeave المثقلة بالديون.
كما يتساءل المستثمرون عما إذا كانت الشركة قادرة على توسيع أعمالها بالسرعة الكافية لتغطية مصروفات الفائدة المتزايدة.
🔮 نظرة مُركّب: هذه هي النقطة التي تربط التضخم مباشرة بطفرة AI. إذا أدى التضخم المرتفع إلى بقاء الفائدة أعلى، فإن تكلفة تمويل البنية التحتية الضخمة ترتفع. وبالنسبة إلى شركة تعتمد بصورة كبيرة على الدين لتمويل التوسع، يصبح السؤال ليس فقط كم سيزداد الطلب؟ بل أيضًا هل سينمو التدفق المالي بالسرعة الكافية لتغطية تكلفة رأس المال؟
☁️ كور ويف تضع ديون البنية التحتية للذكاء الاصطناعي تحت المجهر
موجة بيع سهم CoreWeave سلطت الضوء على المخاوف المتعلقة بميزانية الشركة المثقلة بالديون.
نموذج الشركة يتطلب التوسع في البنية التحتية اللازمة لتقديم قدرات الحوسبة المرتبطة بالذكاء الاصطناعي.
لكن هذا التوسع يأتي مع تكاليف تمويل ومصروفات فوائد.
ومع ارتفاع تكلفة الاقتراض، أصبحت قدرة الشركة على توسيع النشاط سريعًا بما يكفي لتغطية مصروفات الفائدة محورًا أساسيًا في نظرة المستثمرين.
لذلك أصبحت CoreWeave إحدى الحالات التي يستخدمها السوق لتقييم المخاطر المالية المصاحبة للإنفاق الضخم على بنية AI التحتية.
🔮 نظرة مُركّب: قصة CoreWeave تبرز الفرق بين نمو الطلب وجودة تمويل النمو. يمكن أن يكون الطلب على الحوسبة المرتبطة بالذكاء الاصطناعي قويًا، لكن ذلك لا يضمن تلقائيًا عائدًا جيدًا للمساهم إذا تطلب التوسع مستويات مرتفعة من الدين وأصبحت خدمة هذا الدين أكثر تكلفة.
🔥 تضخم أسعار الجملة يسجل أسرع وتيرة منذ 2022
بالتزامن مع موجة بيع التكنولوجيا، صدرت بيانات جديدة عن التضخم الأمريكي.
أظهرت البيانات أن مؤشر تضخم أسعار الجملة في سبتمبر ارتفع بأسرع وتيرة منذ 2022.
جاءت البيانات بعد قراءة تضخم قوية في اليوم السابق، كانت قد أثارت بالفعل مخاوف بشأن تشديد السياسة النقدية.
القراءة الجديدة أضافت مزيدًا من القلق بشأن الخطوة المقبلة لـFederal Reserve.
أهمية التضخم بالنسبة لأسهم التكنولوجيا ترتبط بتأثيره المحتمل على أسعار الفائدة وتكلفة الاقتراض.
🔮 نظرة مُركّب: المشكلة بالنسبة للتكنولوجيا ليست ارتفاع الأسعار وحده، بل ما قد يعنيه ذلك لمسار الفائدة. إذا أصبحت السياسة النقدية أكثر تشددًا، ترتفع تكلفة رأس المال التي تستخدمها الشركات في تمويل الاستثمارات، وتزداد حساسية السوق لتقييمات أسهم النمو وللشركات التي تعتمد بكثافة على الاقتراض.
🏦 الفيدرالي يعود إلى قلب تسعير أسهم التكنولوجيا
بيانات التضخم القوية أعادت توقعات سياسة Federal Reserve إلى صدارة اهتمام المستثمرين.
خسائر الأربعاء بدأت بعد أن أثارت قراءة التضخم مخاوف من المزيد من التشديد.
بيانات أسعار الجملة الجديدة يوم الخميس زادت هذه المخاوف.
انعكس ذلك بصورة أكبر على العقود المرتبطة بالتكنولوجيا، مع انخفاض Nasdaq-100 Futures بأكثر من 1%.
في المقابل، بقيت عقود Dow Jones في المنطقة الإيجابية.
🔮 نظرة مُركّب: كلما ارتفعت احتمالات بقاء الفائدة مرتفعة أو زيادتها، تصبح السوق أكثر تشددًا في تقييم الشركات التي تعتمد أسعارها على نمو بعيد المدى أو إنفاق رأسمالي ضخم. ولهذا تظهر حساسية Nasdaq أكبر من Dow Jones في المرحلة الحالية.
🍎 أبل تعود فوق حاجز 5 تريليونات دولار
وسط موجة البيع في التكنولوجيا، تحرك سهم أبل (AAPL – Apple) في الاتجاه المعاكس قبل الافتتاح.
ارتفع السهم في تداولات ما قبل السوق.
جاء ذلك بعدما تجاوزت القيمة السوقية للشركة مرة أخرى مستوى $5 تريليونات.
كانت Apple قد وصلت إلى هذا المستوى للمرة الأولى في أواخر يوليو.
وبالتالي، فإن العودة فوق $5 تريليونات جاءت بعد أشهر قليلة فقط من لمس المستوى للمرة الأولى.
🔮 نظرة مُركّب: أداء Apple يوضح مرة أخرى أن موجة البيع ليست موحدة حتى داخل شركات التكنولوجيا الكبرى. في الوقت الذي تواجه فيه أسهم الرقائق والبنية التحتية للذكاء الاصطناعي ضغوطًا مرتبطة بالفائدة والتمويل، استطاع سهم Apple التحرك صعودًا قبل الافتتاح.
🛢️ خام برنت يتراجع إلى 104 دولارات
تراجعت العقود الآجلة لخام برنت (BZ=F – Brent Crude Futures).
وصل السعر إلى نحو $104 للبرميل.
يأتي انخفاض الخام بالتزامن مع متابعة المستثمرين بيانات التضخم وحركة أسواق الأسهم العالمية.
يظل النفط عنصرًا مهمًا في صورة التضخم بسبب تأثير تكاليف الطاقة في أسعار المنتجين والمستهلكين.
🔮 نظرة مُركّب: تراجع Brent إلى نحو $104 قد يخفف جزءًا من الضغط إذا استمر، لكن السعر يظل عند مستوى يجعل الطاقة عاملًا مهمًا في قراءة التضخم. لذلك سيبقى مسار النفط مرتبطًا بصورة غير مباشرة بتوقعات الفائدة وبشهية المستثمرين تجاه أسهم النمو.
⚖️ أربع إشارات ترسم صورة السوق قبل الافتتاح
داو جونز (YM=F – Dow Jones Futures): +0.37% في لقطة السوق، مقابل نحو +0.2% في متن التقرير.
S&P 500 (ES=F – S&P 500 Futures): -0.33% في لقطة السوق، مقابل نحو -0.3% في المتن.
ناسداك 100 (NQ=F – Nasdaq-100 Futures): -1.28% في لقطة السوق، مقابل أكثر من -1% في المتن.
كوسبي (^KS11 – KOSPI): -7.57% في لقطة السوق، مقابل نحو -7% المذكورة في التقرير.
تايوان سيميكوندكتور مانوفاكتشرينغ (TSM – Taiwan Semiconductor Manufacturing Company): -3.40%.
ناسداك المركب (^IXIC – Nasdaq Composite): 26,692.87 نقطة بعد انخفاض 511.53 نقطة أو 1.88% في جلسة الأربعاء.
برنت (BZ=F – Brent Crude Futures): نحو $104 للبرميل.
🔮 نظرة مُركّب: الصورة الإجمالية تشير إلى سوق لا تعاني من بيع شامل بالدرجة نفسها، وإنما من موجة بيع مركزة وقوية في التكنولوجيا والرقائق. ارتفاع عقود Dow Jones مقابل هبوط Nasdaq-100، بالتزامن مع انهيار KOSPI وتراجع TSM رغم النتائج القياسية، يجعل قطاع أشباه الموصلات مركز المخاطر في بداية جلسة الخميس.
🔭 النظرة المستقبلية
سيبقى مسار التضخم الأمريكي من أهم العوامل المؤثرة في السوق بعد ارتفاع تضخم أسعار الجملة في سبتمبر بأسرع وتيرة منذ 2022.
أي ارتفاع إضافي في توقعات تشديد Federal Reserve يمكن أن يبقي تكلفة الاقتراض في مركز الاهتمام، خصوصًا بالنسبة إلى الشركات المرتبطة ببناء البنية التحتية للذكاء الاصطناعي.
ستكون CoreWeave من الأسهم المهمة للمراقبة، لأن السوق تستخدم ميزانيتها المثقلة بالديون كاختبار لقدرة الشركات سريعة التوسع على تحمل ارتفاع مصروفات الفائدة.
في قطاع الرقائق، ستكون قدرة الأسهم على الاستقرار بعد هبوط KOSPI بنحو 7% وتراجع TSM رغم الأرباح القياسية مؤشرًا مهمًا على مدى عمق موجة البيع.
نتائج TSM نفسها تؤكد استمرار الطلب العالمي على رقائق الذكاء الاصطناعي، لكن حركة السهم توضح أن الطلب القوي لا يمنع إعادة تسعير المخاطر عندما تتغير ظروف السوق والتمويل.
كما سيكون من المهم مراقبة استمرار التباين بين المؤشرات؛ إذ تشير اللقطات الحالية إلى +0.37% لعقود Dow Jones مقابل -0.33% لعقود S&P 500 و**-1.28%** لعقود Nasdaq-100.
وإذا استمرت هذه الفجوة، فقد يكون السوق أمام دوران واضح بعيدًا عن الأجزاء الأكثر حساسية للفائدة والذكاء الاصطناعي، بدلًا من موجة بيع متساوية في جميع الأسهم.
أما Apple، فستكون حالة مختلفة داخل التكنولوجيا بعد ارتفاعها قبل الافتتاح وعودتها إلى قيمة سوقية تتجاوز $5 تريليونات.
وسيبقى Brent قرب $104 عاملًا يجب مراقبته في سياق التضخم، نظرًا إلى الدور الذي تلعبه تكاليف الطاقة في ضغوط الأسعار الحالية.
🧾 خلاصة مُركّب: الرقائق في قلب العاصفة.. والتضخم والديون يضغطان على صفقة الذكاء الاصطناعي
تراجعت عقود Nasdaq-100 (NQ=F) بأكثر من 1%، مع إظهار لقطة السوق انخفاضًا بلغ 1.28%.
انخفضت عقود S&P 500 (ES=F) بنحو 0.3%، بينما ارتفعت عقود Dow Jones (YM=F) بنحو 0.2%، مع تسجيل لقطة السوق +0.37%.
يأتي ذلك بعد إغلاق Nasdaq Composite عند 26,692.87 نقطة يوم الأربعاء، منخفضًا 1.88%.
هبط KOSPI (^KS11) بنحو 7% خلال الليل، ووصل الانخفاض إلى 7.57% في لقطة السوق.
تراجع TSM بنسبة 3.40% رغم إعلان Taiwan Semiconductor Manufacturing Company أرباحًا قياسية وتجاوزها التوقعات بدعم الطلب العالمي على رقائق AI.
تتعرض CoreWeave المدعومة من Nvidia لضغوط مرتبطة بميزانيتها المثقلة بالديون وقدرتها على توسيع أعمالها بسرعة كافية لتغطية مصروفات الفائدة المتزايدة.
أظهرت بيانات سبتمبر أن تضخم أسعار الجملة ارتفع بأسرع وتيرة منذ 2022، ما زاد القلق بشأن الخطوة التالية لـFederal Reserve.
ارتفع سهم Apple قبل الافتتاح بعدما تجاوزت قيمته السوقية مجددًا $5 تريليونات.
تراجعت عقود Brent (BZ=F) إلى نحو $104 للبرميل.
الخلاصة الاستثمارية: موجة البيع الحالية تختبر واحدة من أهم فرضيات طفرة الذكاء الاصطناعي: هل تستطيع قوة الطلب على الرقائق والحوسبة التغلب على ارتفاع تكلفة رأس المال؟ أرباح TSM القياسية تشير إلى استمرار الطلب، لكن هبوط السهم وموجة البيع العالمية في أشباه الموصلات توضح أن المستثمرين لا ينظرون إلى النمو وحده. ومع ارتفاع التضخم ومخاوف الفائدة وظهور ديون CoreWeave في قلب النقاش، أصبحت جودة تمويل النمو عاملًا لا يقل أهمية عن حجم النمو نفسه.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
