


أنهت المؤشرات الأمريكية جلسة الاثنين على ارتفاع، وسط الاهتمام بطرح أنثروبيك (ANT – Anthropic) وترقب أرباح شركات التكنولوجيا وقرار الاحتياطي الفيدرالي. وفي المقابل، شهدت أسهم شركات وقطاعات أخرى تراجعات حادة بفعل أخبار التمويل والانتخابات والطاقة.
📊 المؤشرات والأسبوع الحاسم
ارتفع ناسداك (IXIC – Nasdaq Composite) بنسبة 0.8%، وإس آند بي 500 (SPX – S&P 500) بنسبة 0.7%، وداو جونز (DJI – Dow Jones Industrial Average) بنسبة 0.3%.
خسر داو جونز 650 نقطة يوم الجمعة بفعل قفزة النفط ومخاوف الشرق الأوسط، لكنه أنهى الأسبوع مرتفعًا 0.4% للأسبوع الثالث على التوالي؛ وتراجع ناسداك وإس آند بي 500 أسبوعيًا.
من المقرر أن تعلن 180 شركة في إس آند بي 500 نتائجها هذا الأسبوع، بحسب بنك أوف أمريكا، وتمثل أكثر من ثلث أرباح المؤشر.
أعلنت ألفابت (GOOGL – Alphabet) ومايكروسوفت (MSFT – Microsoft) موعد نتائجهما بعد إغلاق الأربعاء، وأمازون (AMZN – Amazon) يوم الخميس؛ وتأتي أبل (AAPL – Apple) الأسبوع المقبل، ثم إنفيديا (NVDA – Nvidia) لاحقًا.
ارتفع صندوق ماغس (MAGS – Roundhill Magnificent Seven ETF) بنحو 1%؛ وصعدت تسلا بنحو 5%، وإنفيديا 2.5%، ومايكروسوفت 1.5%، بينما هبطت ميتا قرابة 2%.
🧠 نظرة مُركّب: تترقب السوق تقاطع نتائج الأرباح والسياسة النقدية وتكاليف الاستثمار في الذكاء الاصطناعي؛ لذا قد لا يستمر صعود جميع الأسهم بالوتيرة نفسها.
🤖 طرح أنثروبيك يعيد الحماس للذكاء الاصطناعي
قدمت أنثروبيك (ANT – Anthropic) مستند إس-1 (S-1) للطرح العام، مع نية الإدراج في ناسداك بالرمز ANT، وفق المصدر.
كشفت مطورة كلود (Claude) عن خسائر 80.7 مليار دولار في الأشهر الستة المنتهية في يونيو 2026.
ارتفع صندوق ذاكرة رام (DRAM – Roundhill Memory ETF) وصندوق أشباه الموصلات سوكس (SOXX – iShares Semiconductor ETF) بنحو 3% لكل منهما.
قال إيلون ماسك إن أكثر من 200 شركة من مزودي البنية السحابية الجديدة (Neoclouds) قد تواجه انهيارات أو اندماجات مع تشدد المقرضين. وهبطت كور ويف (CRWV – CoreWeave) نحو 3% قبل الافتتاح بعد خسارة أكثر من ثلث قيمتها خلال شهر، وتعرضت آيرين (IREN – Iren) وأبلايد ديجيتال (APLD – Applied Digital) لضغوط.
ذكر ماسك أن سبيس إكس (SPCX – SpaceX) أغلقت صفقة دين بقيمة 40 مليار دولار لشراء مزيد من رقائق الذكاء الاصطناعي، وفق ما ورد في التقرير.
🧠 نظرة مُركّب: يبرز التناقض بين النمو المحتمل للطلب وارتفاع عبء التمويل؛ والقدرة على توليد نقد كافٍ ستكون عنصر التمييز بين الشركات.
🚗 تسلا تقفز بعد ترقية باركليز
رفعت باركليز (Barclays) تصنيف تسلا (TSLA – Tesla) إلى زيادة الوزن (Overweight)، ورفعت المستهدف من 370 دولارًا إلى 450 دولارًا.
صعد السهم قرابة 5% إلى 391 دولارًا، رغم بقائه منخفضًا نحو 12% منذ بداية 2026.
ربط المحللون الترقية باحتمال اندماج مع سبيس إكس وتحسن نشاط السيارات بعد عامين من التراجع، وتحول في نشاط الروبوتاكسي (Robotaxi) وفق الأميال المقطوعة.
بلغ متوسط المستهدفات لدى فيزيبل ألفا (Visible Alpha) 430 دولارًا؛ ومن أصل 10 محللين أوصى 5 بالشراء و5 بالحياد.
🧠 نظرة مُركّب: الاندماج المحتمل ليس صفقة مؤكدة؛ وتبقى نتائج الأعمال الأساسية مؤثرة في تقييم السهم.
🛒 إنستاكارت ودورداش: محادثات استحواذ محتملة
تحولت إنستاكارت (CART – Instacart) من تراجع يقارب 7% إلى صعود يقارب 5% بعد تقرير عن محادثات متقدمة لاستحواذ دورداش (DASH – DoorDash) عليها.
ذكرت وول ستريت جورنال أن الصفقة قد تكتمل خلال الأسبوع، دون تأكيد إتمامها أو ذكر قيمتها.
ارتفعت إنستاكارت، واسمها القانوني مابل بير (Maplebear)، بنحو الثلث منذ بداية العام؛ وهبطت دورداش 4% بعد التقرير، وبنحو 25% منذ بداية العام.
🧠 نظرة مُركّب: تتوقف جدوى أي استحواذ على السعر والتمويل والموافقات، لا على الشائعات وحدها.
🧬 موديرنا: نتائج لقاح السرطان لا تمنع البيع
ارتفعت موديرنا (MRNA – Moderna) بأكثر من 700% خلال العام حتى الأربعاء، قبل خسارة نحو الخمس الخميس ومزيد من التراجع الجمعة والاثنين.
أظهرت نتائج لقاح إنتيسميران (Intismeran) المطور مع ميرك (MRK – Merck) أن دمجه مع كيترودا (Keytruda) خفض خطر عودة سرطان الجلد أو الوفاة بنسبة 42%.
وصف محللون البيانات بأنها قوية، وقالت يو بي إس (UBS) إنها تعزز الثقة بالمنصة، لكنهم لم يوصوا بشراء الانخفاض، وسط تحذيرات سابقة من ظاهرة البيع عند الخبر (Sell the News).
ورد تراجع بنحو 3% في تحديث بعد الظهر، مقابل أقل من 1% في الملخص الختامي، نتيجة اختلاف أوقات الرصد.
🧠 نظرة مُركّب: قد تكون البيانات السريرية جيدة بينما يكون التقييم السوقي قد استبق الأخبار الإيجابية.
✈️ جيت بلو: قاع تاريخي وضغوط ديون
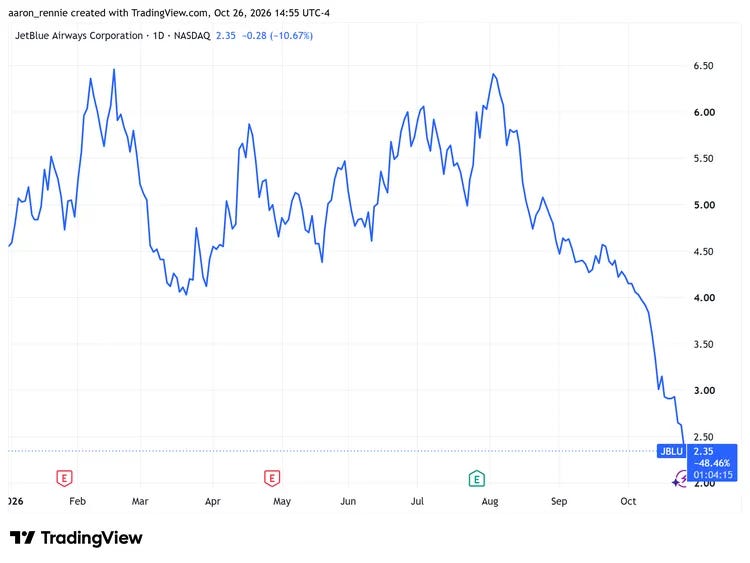
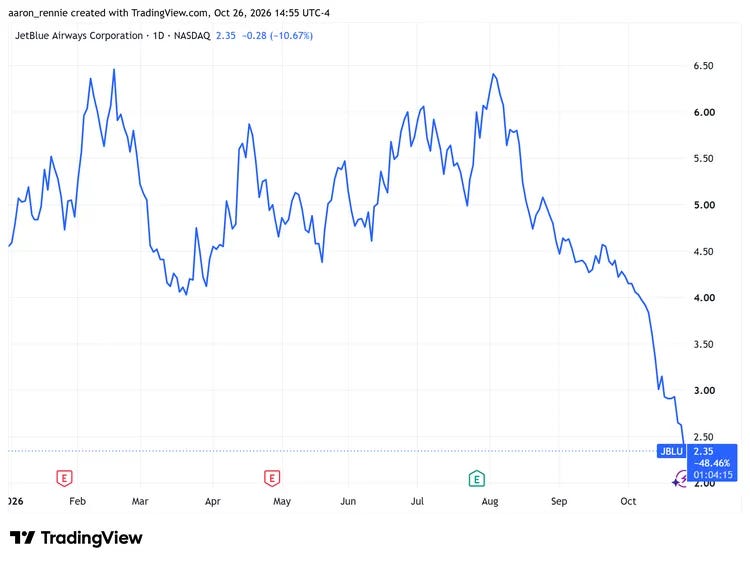
هبطت جيت بلو (JBLU – JetBlue Airways) بنحو 13% إلى 2.30 دولار، ولمست 2.16 دولار كأدنى مستوى تاريخي قبل نتائج الربع الثالث.
تداولت سنداتها المستحقة 2031 والبالغة ملياري دولار عند نحو 45 سنتًا لكل دولار، مقابل أكثر من 80 سنتًا قبل شهر؛ وهي مضمونة ببرنامج ترو بلو (TrueBlue).
أفادت تقارير بأن كبار الدائنين استعانوا بمحامين ومستشار مالي. لم تحقق الشركة ربحًا منذ الجائحة، وتراجع سهمها نحو 50% هذا العام مع ارتفاع وقود الطائرات.
🧠 نظرة مُركّب: يستدعي هبوط السندات متابعة السيولة والقدرة على السداد، لا الاكتفاء بسعر السهم.
📉 خدمات الاتصالات تتخلف عن السوق
هبط قطاع خدمات الاتصالات بنسبة 0.8% في متابعة أثناء الجلسة، مقابل صعود المؤشر العام 0.8%.
تراجع ريديت (RDDT – Reddit) نحو 5.5%، وهبطت نتفليكس (NFLX – Netflix) بأكثر من 4%؛ وكانت 4 شركات في القطاع منخفضة بما لا يقل عن 4%.
من أصل 21 سهمًا في القطاع، ارتفع سهمان فقط: إيه تي آند تي (T – AT&T) وإيكوستار (ECHO – EchoStar) بنحو 0.2% لكل منهما.
ارتفعت 7 قطاعات من 11، بقيادة تكنولوجيا المعلومات بنحو 1.6%.
🧠 نظرة مُركّب: ارتفاع المؤشرات لا يعني اتساع المشاركة؛ فقد تتركز المكاسب في أسهم وقطاعات محددة.
🧑💻 مايكروسوفت: برنامج خروج طوعي قد يشمل 60 ألف موظف
أعلنت مايكروسوفت (MSFT – Microsoft) برنامج الخروج الطوعي (VEO – Voluntary Exit Offer) للموظفين المؤهلين في فرق مشاركة داخل الولايات المتحدة وكندا والهند والمملكة المتحدة، للمستوى الوظيفي 70 وما دونه.
ذكرت بلومبرغ وسي إن بي سي أن نحو 60 ألف موظف قد يكونون مؤهلين، مقابل قوة عاملة تقارب 223 ألف موظف بدوام كامل في 30 يونيو 2026؛ أي نحو 26.9% من الإجمالي.
لا تعني الأهلية أن 60 ألف موظف سيغادرون فعليًا؛ ولم يحدد التقرير عدد المشاركين المتوقع أو التكلفة.
صعد السهم نحو 1% في تحديث منتصف الجلسة، ونحو 1.5% في ملخص الإغلاق، وكان مرتفعًا 9% منذ بداية العام.
🧠 نظرة مُركّب: قد يساعد البرنامج على إعادة توزيع الموارد، لكن أثره في المصروفات والإنتاجية يتوقف على المشاركة الفعلية وشروط التعويض.
🇧🇷 البرازيل: هبوط حاد بعد إعادة انتخاب لولا
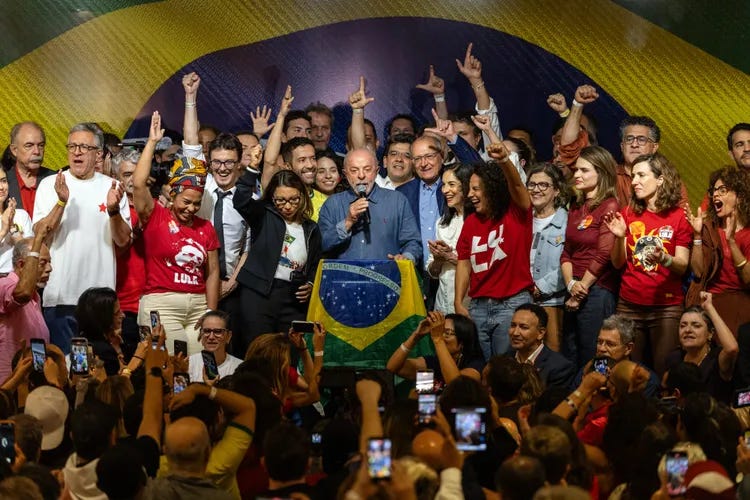
أفاد التقرير بفوز لويس إيناسيو لولا دا سيلفا (Luiz Inácio Lula da Silva) في جولة الإعادة على فلافيو بولسونارو (Flávio Bolsonaro)، بحصوله على قرابة 52% من الأصوات وفارق يزيد على 4 ملايين صوت.
هبط صندوق إي دبليو زد (EWZ – iShares MSCI Brazil ETF) بنحو 21% منتصف الجلسة، وتراجع إيتاو أونيبانكو (ITUB – Itaú Unibanco) 21% ونو هولدينغز (NU – Nu Holdings) 19% وبراديسكو (BBD – Bradesco) 30%.
هبطت بتروبراس (PBR – Petrobras) 16% وفالي (VALE – Vale) 3%، وتراجع مؤشر بوفيسبا (Bovespa) نحو 14%.
كان المؤشر البرازيلي قد ارتفع 27% منذ بداية العام حتى نهاية الأسبوع السابق، وفق المادة.
طالب فلافيو بولسونارو بإلغاء النتائج على خلفية قرار المحكمة تمديد التصويت ساعتين؛ وذكر التقرير أسبابًا متعلقة بالنقل العام والطقس وراء طلبات التمديد.
🧠 نظرة مُركّب: يعكس الهبوط ارتفاع المخاطر السياسية والتقييمية في السوق البرازيلية. وهذه أرقام نقلها المصدر لتعاملات يوم محدد، وليست تقييمًا نهائيًا للنتيجة الانتخابية أو قانونيتها.
🔥 إي كيو تي ورينج ريسورسز: اندماج لتأسيس عملاق غاز
وافقت رينج ريسورسز (RRC – Range Resources) على الاندماج مع إي كيو تي (EQT – EQT Corporation) عبر صفقة بالأسهم بالكامل.
قالت الشركتان إن القيمة المؤسسية المجمعة المتوقعة تتجاوز 50 مليار دولار.
سيحصل مساهمو رينج على 0.987 سهم من إي كيو تي مقابل كل سهم، وسيملك مساهمو إي كيو تي 73% من الكيان الجديد مقابل 27% لمساهمي رينج.
من المتوقع إتمام الصفقة في الربع الأول 2027؛ وصعدت رينج 15%، بينما تراجعت إي كيو تي قرابة 4%.
ارتفع سهم رينج نحو 50% منذ بداية العام بعد القفزة، مقابل أداء شبه مستقر لـإي كيو تي.
قال الرئيس التنفيذي لـرينج إن الدمج يعزز المشاركة في آفاق الغاز الطبيعي وسوائل الغاز محليًا ودوليًا.
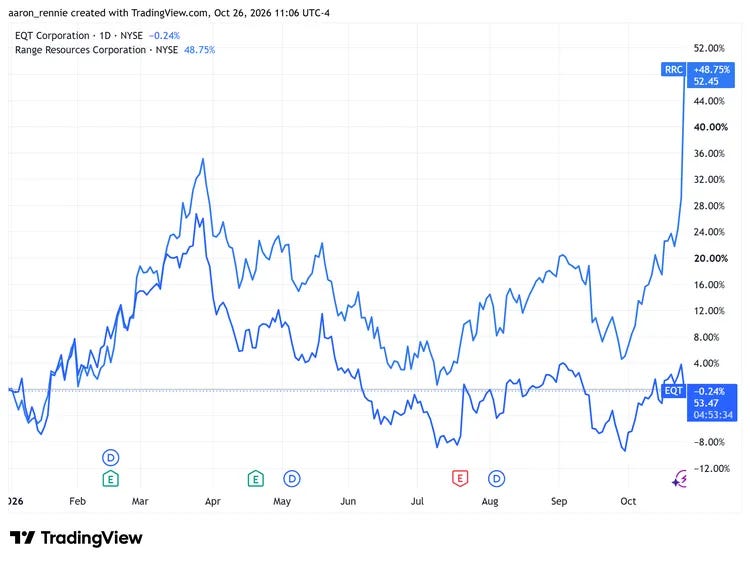
🧠 نظرة مُركّب: تختلف استجابة سهمي المستحوِذ والمستحوَذ عليه، ويعتمد نجاح الصفقة على التكامل والتكاليف والطلب على الغاز.
📈 ألفابت ومايكروسوفت: سوق الخيارات يترقب تقلبات كبيرة
تشير أسعار الخيارات إلى حركة محتملة لسهم ألفابت (GOOGL – Alphabet) بنحو 6% في أي اتجاه حتى نهاية الأسبوع بعد نتائج الأربعاء؛ ما قد يرفع السعر إلى 338 دولارًا أو يخفضه إلى أقل من 303 دولارات وفق حسابات المصدر.
ارتفع سهم ألفابت نحو 2% منذ بداية العام بعد تراجعه من قمة مايو؛ ويراقب بنك أوف أمريكا نمو البحث وتأثير وكلاء الذكاء الاصطناعي وخطط جيمناي (Gemini).
تشير الخيارات إلى حركة محتملة لسهم مايكروسوفت (MSFT – Microsoft) بنحو 5% في أي اتجاه؛ ما قد يرفعه إلى 549 دولارًا أو يخفضه إلى 500 دولار.
ارتفع سهم مايكروسوفت 9% منذ بداية العام، وكان قد قفز 15% في جلسة واحدة في يوليو عقب نتائج فاقت التوقعات بدعم السحابة.
ترى مورغان ستانلي أن تقييم السهم لا يزال معقولًا قياسًا بالنمو، وأبقت مستهدفًا عند 600 دولار.
أظهرت بيانات فاكت ست (FactSet) أن قرابة ربع شركات إس آند بي 500 أعلنت نتائجها حتى الجمعة، وتجاوز أكثر من 80% منها توقعات الأرباح، لكن المفاجآت الإيجابية للإيرادات كانت أقل شيوعًا.
بلغت مفاجأة الأرباح الإجمالية أكثر قليلًا من 2% فوق التوقعات، دون متوسطَي 5 و10 سنوات؛ وقالت أوبنهايمر (Oppenheimer) إن شركات التكنولوجيا التي أعلنت حتى ذلك الوقت سجلت نمو أرباح يتجاوز 200% ونمو إيرادات يتجاوز 60% سنويًا كمجموعة.
🧠 نظرة مُركّب: تعبر تحركات الخيارات عن توقع حجم التقلب لا اتجاهه المؤكد. وقد تكون النتائج قوية لكن رد الفعل سلبيًا إذا كانت التوقعات السوقية أعلى.
🏗️ ميتا: تمويل 95 مليار دولار للذكاء الاصطناعي
أعلنت ميتا (META – Meta Platforms) نيتها جمع ما يصل إلى 95 مليار دولار عبر سلسلة إصدارات أسهم.
تشمل البداية نحو 35 مليار دولار من العروض العامة المكتتب بتغطيتها: 22.5 مليار دولار من الأسهم العادية للفئة أ ونحو 12.5 مليار دولار من أسهم الإيداع الممثلة للأسهم الممتازة.
تخطط أيضًا لبرنامج إصدار في السوق (At-the-Market) بنحو 60 مليار دولار، لا يتوقع بدؤه قبل الربع الأول 2027.
تتوقع الشركة إنفاقًا رأسماليًا بين 135 و145 مليار دولار خلال 2026، لدعم البنية التحتية والذكاء الفائق الشخصي.
قالت ميتا إن استثمارات الذكاء الاصطناعي تحقق عوائد ملموسة عبر زيادة التفاعل وتحسن الإعلانات وارتفاع تحقيق الدخل.
ارتفع السهم أكثر من 1.5% قبل الافتتاح، لكنه أنهى الجلسة متراجعًا قرابة 2%؛ وكان منخفضًا نحو 3% منذ بداية العام قبل الجلسة.
🧠 نظرة مُركّب: تدعم الخطة القدرة على الاستثمار، لكنها تثير أسئلة بشأن تخفيف الملكية والعائد على رأس المال. والأهم هو الفصل بين التمويل المخطط والأموال المحصلة بالفعل.
📡 فيرايزون: رفع التوقعات وصفقة مع أمازون رغم إخفاق الإيرادات
أعلنت فيرايزون (VZ – Verizon Communications) ربحية سهم معدلة 1.31 دولار مقابل 1.27 دولار متوقعة.
بلغت الإيرادات التشغيلية 34.31 مليار دولار، بزيادة 1.5% سنويًا، لكنها دون توقعات فيزيبل ألفا عند 34.77 مليار دولار.
سجلت 406 آلاف إضافة صافية لمشتركي الهاتف بنظام الدفع الآجل، بزيادة تتجاوز 800% سنويًا، مقارنة بتوقعات تقارب 174 ألفًا.
رفعت الشركة توقعاتها السنوية لـإضافات المشتركين وربحية السهم المعدلة والتدفق النقدي التشغيلي والتدفق النقدي الحر وإيرادات خدمات الهاتف والنطاق العريض.
أعلنت توسيع شراكتها مع أمازون ويب سيرفيسز (AWS – Amazon Web Services) عبر صفقة للبنية التحتية للذكاء الاصطناعي تتجاوز ملياري دولار.
صعد السهم قليلًا قبل الافتتاح، ثم تراجع نحو 3.5% خلال الجلسة وفق الملخص؛ وكان مرتفعًا نحو 10% منذ بداية العام قبلها.
🧠 نظرة مُركّب: تقدم فيرايزون نتائج مختلطة: أرباح ومشتركون وتوقعات أقوى مقابل إيرادات دون الإجماع. كما أن صفقة البنية التحتية مع أمازون قد تفتح مصدرًا جديدًا للنشاط، لكن أثرها المالي يحتاج إلى تفاصيل إضافية.
🛢️ النفط والسندات والعملات والذهب
هبطت عقود غرب تكساس الوسيط (CL=F – WTI Crude Futures) بنحو 1.8% إلى 101.40 دولار للبرميل عند 4 مساءً بتوقيت شرق الولايات المتحدة.
تراجعت عقود برنت (BZ=F – Brent Crude Futures) بنحو 1.2% إلى 115.35 دولار للبرميل، مع بقائها قرب أعلى مستوى منذ أواخر أبريل.
انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات بمقدار نقطة أساس واحدة إلى أقل من 4.99%.
تداول البيتكوين (BTC-USD – Bitcoin) قرب 79,900 دولار، منخفضًا قليلًا خلال 24 ساعة.
ارتفع مؤشر الدولار الأمريكي (DXY – U.S. Dollar Index) بنسبة 0.1% إلى 101.96 نقطة.
ارتفعت عقود الذهب (GC=F – Gold Futures) بنسبة 0.5% إلى 4,025 دولارًا للأونصة.
🧠 نظرة مُركّب: تراجع النفط بعد قفزاته لا يلغي مخاطر التضخم، فيما تعكس تحركات الذهب والدولار والسندات مزيجًا من التحوط والترقب.
🏦 الفيدرالي: السوق ترجح تثبيت الفائدة
تجتمع اللجنة الفيدرالية للسوق المفتوحة (FOMC) لإعلان قرار الفائدة الأربعاء.
يرجح الاقتصاديون الحاجة إلى زيادات لاحقة لمواجهة التضخم المرتفع، لكنهم لا يرون استعجالًا لرفع ثانٍ متتالٍ بعد زيادة سبتمبر.
تسعر الأسواق احتمال رفع الفائدة هذا الأسبوع عند 9% فقط، وفق سي إم إي فيد ووتش (CME FedWatch).
قال كريس لاركين (Chris Larkin) من إي تريد التابعة لمورغان ستانلي (E*TRADE) إن توترات الذكاء الاصطناعي وأسعار النفط أبقت الأسهم متقلبة، وإن النتائج والبيانات قد تدفع السوق خارج نطاق تداولها في أي اتجاه.
يرى لاركين أن المستثمرين سيركزون على نتائج مايكروسوفت وأمازون لاختبار قوة الإنفاق على الذكاء الاصطناعي قرب نهاية العام.
🧠 نظرة مُركّب: يشير احتمال 9% إلى أن التثبيت هو السيناريو المرجح في تسعير السوق، لكنه ليس ضمانًا للقرار أو لرد فعل الأسهم.
🔮 النظرة المستقبلية
السيناريو الإيجابي: تثبيت الفائدة مع نتائج قوية من ألفابت ومايكروسوفت وأمازون وتحسن الرؤية بشأن العائد على الذكاء الاصطناعي.
السيناريو الأساسي: استمرار تباين القطاعات والأسهم، مع بقاء النفط والتمويل والتقييمات عوامل ضغط.
السيناريو السلبي: مفاجأة متشددة من الفيدرالي أو إنفاق حاسوبي لا يقابله نمو ربحي كافٍ، أو تصاعد المخاطر الجيوسياسية.
متابعة إعلانات أنثروبيك، وخطة تمويل ميتا، ونتائج جيت بلو، وصفقة إي كيو تي ورينج، وتقلبات السوق البرازيلية.
🧾 خلاصة مُركّب: أسبوع مفصلي بين زخم الذكاء الاصطناعي وضغط الفائدة
ارتفع ناسداك 0.8% وإس آند بي 500 بنسبة 0.7% وداو جونز 0.3%.
دعم طرح أنثروبيك معنويات التكنولوجيا رغم خسائر 80.7 مليار دولار في نصف عام، وفق مستندات الشركة التي نقلها التقرير.
قفزت تسلا بدعم ترقية باركليز إلى مستهدف 450 دولارًا، مع بقاء الاندماج المحتمل مع سبيس إكس غير مؤكد.
تخطط ميتا لجمع حتى 95 مليار دولار، بينما أعلنت فيرايزون صفقة بنية تحتية للذكاء الاصطناعي تتجاوز ملياري دولار.
تترقب الأسواق نتائج 180 شركة وقرار الفيدرالي مع احتمال رفع مسعر عند 9%.
أظهرت البرازيل وجيت بلو وموديرنا أن المخاطر الخاصة قد تتغلب على اتجاه السوق العام.
النتيجة الاستثمارية: التركيز على الربحية والتدفقات النقدية وتكلفة التمويل أهم من مطاردة ارتفاعات العناوين الرئيسية.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
