


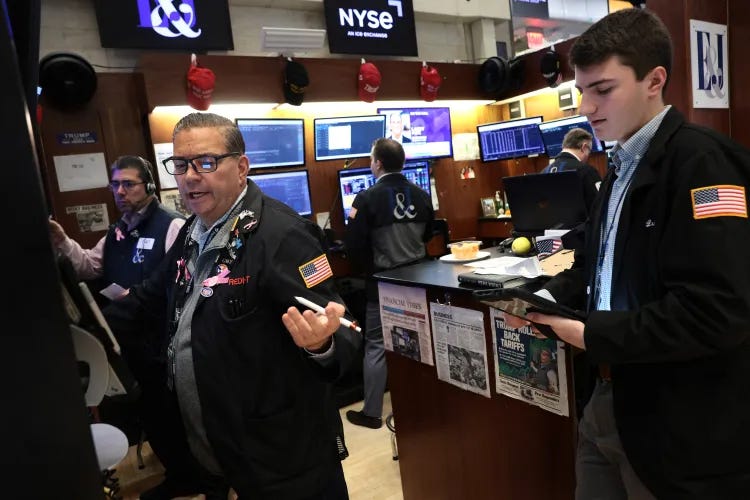
أنهت الأسهم الأمريكية جلسة 14 أكتوبر 2026 على تراجع، بعدما جاءت بيانات التضخم لشهر سبتمبر أعلى من توقعات الاقتصاديين، ما رفع احتمالات عودة الاحتياطي الفيدرالي (Federal Reserve) إلى رفع أسعار الفائدة في اجتماعاته المقبلة.
تراجع ناسداك المركب (Nasdaq Composite) بنسبة 1.9%، وانخفض S&P 500 بنسبة 1.1%، بينما تمكن داو جونز الصناعي (Dow Jones Industrial Average) من الحد من خسائره وأنهى الجلسة منخفضًا بنحو 0.1% فقط.
ارتفع مؤشر أسعار المستهلك (CPI – Consumer Price Index) بنسبة 3.7% على أساس سنوي في سبتمبر، مقابل 3.4% في أغسطس، ومتجاوزًا توقعات عند 3.6%. كما ارتفع التضخم الأساسي إلى 2.6% من 2.4%، أعلى من توقعات 2.5%.
قفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات مباشرة بعد البيانات إلى 5.33%، قبل أن يتراجع لاحقًا إلى 5.19% في تعاملات ما بعد الظهر.
ارتفعت احتمالات رفع الفائدة في اجتماع الفيدرالي بعد أسبوعين إلى 37% من 22% قبل صدور بيانات التضخم، بينما ارتفعت احتمالات رفع الفائدة بما لا يقل عن 25 نقطة أساس بحلول اجتماع ديسمبر إلى 91% من 88%.
تعرضت أسهم التكنولوجيا والذكاء الاصطناعي لضغوط قوية. هبط صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنسبة 4.5%، بينما انخفض صندوق راوند هيل للذاكرة (DRAM – Roundhill Memory ETF) بنسبة 5%.
كانت كور ويف (CRWV – CoreWeave) من أكبر الخاسرين، إذ تراجع السهم بنحو 17% عند الإغلاق، وسط تصاعد المخاوف بشأن الاعتماد المتزايد على الديون في تمويل البنية التحتية للذكاء الاصطناعي.
في المقابل، ارتفعت آبل (AAPL – Apple) بنحو 0.5%، لتنهي الجلسة بقيمة سوقية تجاوزت $5 تريليونات.
ارتفع النفط أيضًا، مع وصول خام غرب تكساس الوسيط (WTI – West Texas Intermediate) إلى نحو $95.15 للبرميل، بينما بلغ خام برنت (Brent) نحو $106.10، بالتزامن مع استمرار المخاوف المتعلقة بإمدادات الطاقة.
🔮 نظرة مُركّب: جلسة الأربعاء جمعت بين اثنين من أكثر العوامل حساسية لتقييمات الأسهم: تضخم أعلى من المتوقع وعودة احتمالات رفع أسعار الفائدة إلى الواجهة. وكانت أسهم التكنولوجيا والذكاء الاصطناعي الأكثر تأثرًا، خصوصًا مع ظهور تساؤلات إضافية حول حجم الإنفاق على البنية التحتية للذكاء الاصطناعي وطريقة تمويله. النتيجة كانت ضغطًا مزدوجًا على القطاع: ارتفاع تكلفة رأس المال من جهة، وتراجع شهية المستثمرين تجاه بعض رهانات الذكاء الاصطناعي من جهة أخرى.
📊 التضخم يرتفع إلى 3.7% ويعيد الفائدة إلى قلب المشهد
أظهرت بيانات سبتمبر أن التضخم الأمريكي لم يواصل مساره الهادئ، بل تسارع مجددًا.
ارتفع مؤشر أسعار المستهلك (CPI – Consumer Price Index) بنسبة 3.7% خلال 12 شهرًا حتى سبتمبر، مقابل 3.4% في أغسطس.
وجاءت القراءة أعلى من توقعات الاقتصاديين البالغة 3.6%، كما أنها تمثل أعلى معدل تضخم سنوي منذ مايو.
والأهم أن الضغوط لم تكن محصورة في أسعار الطاقة.
فقد ارتفع التضخم الأساسي (Core CPI)، الذي يستبعد أسعار الغذاء والطاقة المتقلبة، إلى 2.6% على أساس سنوي، مقابل 2.4% في القراءة السابقة، وأعلى من توقعات السوق البالغة 2.5%.
وكانت أسعار البنزين أحد أبرز مصادر الضغط، إذ ارتفعت بنسبة 34.2% خلال آخر 12 شهرًا، وسط اضطرابات الإمدادات القادمة من الشرق الأوسط المرتبطة بالحرب في إيران.
ويراقب المستثمرون الآن قراءة تضخم إضافية، مع صدور مؤشر أسعار المنتجين (PPI – Producer Price Index) لشهر سبتمبر في اليوم التالي.
🔮 نظرة مُركّب: المشكلة بالنسبة للسوق ليست فقط أن التضخم الكلي بلغ 3.7%، بل أن التضخم الأساسي ارتفع أيضًا إلى 2.6%. هذا يقلل من إمكانية تفسير الارتفاع باعتباره مجرد صدمة طاقة مؤقتة، ويزيد أهمية البيانات المقبلة في تحديد ما إذا كانت الضغوط السعرية بدأت تتسع داخل الاقتصاد.
💵 عائد سندات 10 سنوات يقفز إلى 5.33% قبل أن يتراجع
كان سوق السندات أول الأماكن التي ظهر فيها تأثير بيانات التضخم.
قفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات بعد صدور بيانات CPI إلى 5.33%.
لكنه تخلى عن هذا الارتفاع لاحقًا، ليصل في تعاملات ما بعد الظهر إلى نحو 5.19%، منخفضًا بنحو نقطتي أساس مقارنة بإغلاق الثلاثاء.
وبالتالي، لم يحتفظ العائد بكامل القفزة التي أعقبت التقرير، لكن المستوى نفسه ظل مرتفعًا بما يكفي ليبقى عامل ضغط مهمًا على تقييمات الأسهم.
🔮 نظرة مُركّب: تراجع العائد من 5.33% إلى 5.19% خفف جزءًا من الصدمة الأولية، لكنه لا يغير حقيقة أن السوق تعمل في بيئة عوائد مرتفعة. بالنسبة لأسهم النمو، فإن بقاء عائد 10 سنوات قرب هذه المستويات يرفع معدل الخصم المستخدم في تقييم الأرباح المستقبلية، وهو ما يجعل الأسهم ذات التقييمات المرتفعة أكثر حساسية لأي مفاجأة تضخمية جديدة.
🏦 احتمالات رفع الفائدة في أكتوبر ترتفع إلى 37%
دفعت بيانات التضخم المستثمرين إلى إعادة تسعير توقعاتهم لسياسة الاحتياطي الفيدرالي.
وفق تسعير السوق، ارتفع احتمال رفع أسعار الفائدة في اجتماع الفيدرالي بعد نحو أسبوعين إلى 37%، مقابل 22% فقط قبل صدور بيانات التضخم.
أما احتمال رفع الفائدة بما لا يقل عن ربع نقطة مئوية بحلول اجتماع ديسمبر، فقد ارتفع إلى 91% من 88% قبل البيانات.
وقال جيفري روتش (Jeffrey Roach)، كبير الاقتصاديين في LPL Financial، إن الضغوط التضخمية تتسع إلى ما وراء قطاع الطاقة، وإن المرحلة الأخيرة للعودة بالتضخم نحو الهدف قد تظل متقلبة وتحافظ على أسعار الفائدة مرتفعة.
وأضاف أن التقرير الجديد يجعل قرار الفيدرالي هذا الشهر أكثر تعقيدًا، لأن الطريق نحو استقرار الأسعار أصبح أصعب.
🔮 نظرة مُركّب: انتقال احتمال رفع أكتوبر من 22% إلى 37% خلال ساعات يوضح مدى حساسية السوق لبيانات التضخم. المستثمرون لم يعودوا يناقشون فقط مدة بقاء الفائدة مرتفعة، بل عادوا أيضًا إلى تسعير احتمال رفع إضافي، وهو تحول مهم بالنسبة للأسهم والسندات معًا.
🚚 ارتفاع الوقود ينتقل عبر سلاسل الإمداد
لم تتوقف إشارات التضخم عند تقرير CPI، إذ أضاف تقرير الكتاب البيج (Beige Book) الصادر عن الاحتياطي الفيدرالي أدلة إضافية على انتقال ارتفاع أسعار الوقود إلى قطاعات الاقتصاد.
أشار التقرير إلى أن ارتفاع أسعار النفط ظهر في تقارير جميع مناطق الفيدرالي، وأن الشركات تحدثت عن ارتفاع أسعار الديزل وفرض رسوم وقود إضافية تنقل التكاليف عبر سلاسل الإمداد.
ووفق التقرير، أصبحت تكاليف النقل المرتفعة، والمدفوعة بأسعار الديزل القياسية، تنتقل بصورة متزايدة إلى المستهلكين.
وترتبط الضغوط الحالية على الديزل بمشكلات الإمدادات الناتجة عن الصراعات في إيران وأوكرانيا.
كما ساهمت أسعار الوقود المرتفعة إلى جانب التعريفات الجمركية (Tariffs) في زيادة أسعار العديد من المنتجات، في وقت ظل فيه التضخم أعلى من هدف الفيدرالي البالغ 2% منذ 2021.
🔮 نظرة مُركّب: الخطر الأكبر ليس مجرد ارتفاع سعر الوقود نفسه، بل انتقاله إلى تكاليف الشركات ثم إلى أسعار المنتجات والخدمات. إذا استمرت هذه العملية، فقد يصبح تراجع التضخم أكثر صعوبة حتى لو هدأت أسعار بعض السلع لاحقًا، وهو ما يفسر حساسية الفيدرالي المتزايدة تجاه تطورات الطاقة.
💻 ناسداك يهبط 1.9% مع تجدد الضغط على التكنولوجيا
كان ناسداك المركب (Nasdaq Composite) أكبر الخاسرين بين المؤشرات الرئيسية، إذ أنهى الجلسة منخفضًا بنسبة 1.9%.
تراجع S&P 500 بنسبة 1.1%، بينما انخفض داو جونز الصناعي (Dow Jones Industrial Average) بنحو 0.1%.
ويأتي ذلك بعد جلسة الثلاثاء التي تراجعت خلالها المؤشرات الأمريكية الثلاثة أيضًا بالتزامن مع بداية موسم نتائج الربع الثالث بصورة فعلية.
في الجلسة السابقة، أغلقت أسهم جي بي مورغان تشيس (JPM – JPMorgan Chase) وغولدمان ساكس (GS – Goldman Sachs) وويلز فارغو (WFC – Wells Fargo) وسيتي غروب (C – Citigroup) على انخفاض بعد إعلان نتائجها.
🔮 نظرة مُركّب: الفارق الكبير بين تراجع ناسداك 1.9% وانخفاض داو جونز 0.1% يكشف أن الضغط كان مركزًا بصورة أكبر في الأسهم الحساسة للعوائد والتقييمات المرتفعة. التضخم الأعلى والفائدة الأعلى يمثلان تركيبة أصعب تحديدًا للشركات التي يعتمد جزء كبير من قيمتها الحالية على أرباح متوقعة في المستقبل.
🧠 أسهم الذاكرة والرقائق تتراجع للجلسة الثالثة
واصلت أسهم الذاكرة تراجعها للجلسة الثالثة على التوالي.
أنهت أسهم إس كيه هاينكس (SKHY – SK Hynix) وميكرون تكنولوجي (MU – Micron Technology) وسانديسك (SNDK – Sandisk) وسيغيت تكنولوجي (STX – Seagate Technology) وويسترن ديجيتال (WDC – Western Digital) الجلسة في المنطقة الحمراء.
انعكست الخسائر على صندوق راوند هيل للذاكرة (DRAM – Roundhill Memory ETF)، الذي هبط بنسبة 5%.
كما تراجع صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنسبة 4.5%، ما يؤكد أن الضغوط لم تقتصر على مجموعة محدودة من شركات الذاكرة.
وأغلقت الأسهم الأمريكية المدرجة لشركة إيه إس إم إل (ASML – ASML) منخفضة بنحو 4% بعد نتائج وصفت بأنها مختلطة.
🔮 نظرة مُركّب: استمرار الهبوط لثلاث جلسات وتحول الضغط إلى صناديق قطاعية مثل DRAM وSOXX يعني أن المستثمرين لا يعيدون تقييم سهم واحد فقط، بل شريحة أوسع من تجارة الرقائق والذكاء الاصطناعي. وهذا يزيد أهمية نتائج الشركات المقبلة وقدرتها على إثبات أن الطلب الفعلي يبرر التوقعات المرتفعة.
🤖 كور ويف تنهار 17% والديون تدخل قلب نقاش الذكاء الاصطناعي
كانت كور ويف (CRWV – CoreWeave) من أبرز الخاسرين، إذ أنهى السهم الجلسة منخفضًا بنحو 17%، متصدرًا تراجعات Nasdaq 100.
وفي تحديث سابق خلال الجلسة، كان السهم منخفضًا بنحو 15%، بعد يوم من وصول العائد على سندات للشركة تستحق في 2032 إلى نحو 15%.
جاء ذلك بعدما نشر المستثمر تشاماث باليهابيتيا (Chamath Palihapitiya) رسمًا للعائد، مشيرًا إلى أن بناء البنية التحتية للذكاء الاصطناعي أصبح يعتمد بصورة متزايدة على الديون، وأن الائتمان الخاص (Private Credit) يؤدي دورًا أكبر بكثير مما كان عليه قبل عام.
ورد إيلون ماسك (Elon Musk) على المنشور بكلمة تعكس القلق من الرقم.
وفي الوقت نفسه، ورد أن كور ويف تبحث عن مصادر تمويل أرخص للمليارات التي تنفقها على الرقائق والبنية التحتية للذكاء الاصطناعي.
أنهى تراجع الأربعاء مكاسب السهم منذ بداية العام، ليتحول أداؤه السنوي إلى المنطقة السلبية.
كما انخفضت نيبيوس غروب (NBIS – Nebius Group) بنحو 10% خلال الجلسة.
وتراجعت إنفيديا (NVDA – Nvidia)، الداعمة لـCoreWeave، بأكثر من 3% عند الإغلاق، وكانت من الأسهم التي قادت خسائر مجموعة شركات التكنولوجيا العملاقة.
🔮 نظرة مُركّب: قصة CoreWeave تفتح زاوية مختلفة في تجارة الذكاء الاصطناعي: ليس فقط كم سيزداد الطلب؟ بل أيضًا كيف سيتم تمويل كل هذه البنية التحتية؟ ارتفاع عائد ديون الشركة إلى نحو 15% يسلط الضوء على تكلفة رأس المال، وهي نقطة يمكن أن تصبح أكثر أهمية إذا بقيت الفائدة الأمريكية مرتفعة لفترة أطول.
🍎 آبل تتجاوز قيمة سوقية قدرها 5 تريليونات دولار
وسط اللون الأحمر الذي سيطر على قطاع التكنولوجيا، كانت آبل (AAPL – Apple) استثناءً بارزًا.
ارتفع السهم بنحو 0.5%، لينهي الجلسة بقيمة سوقية تتجاوز $5 تريليونات.
في المقابل، تراجعت بقية أسهم مجموعة Magnificent Seven.
وانخفض صندوق راوند هيل ماغنيفيسنت سفن (MAGS – Roundhill Magnificent Seven ETF)، الذي يتتبع المجموعة، بنسبة 2%.
وكانت إنفيديا (NVDA – Nvidia) وميتا بلاتفورمز (META – Meta Platforms) من أكبر المتراجعين داخل المجموعة، بخسائر تجاوزت 3% لكل منهما.
🔮 نظرة مُركّب: صعود Apple في جلسة شهدت تراجع معظم عمالقة التكنولوجيا يعكس تباينًا واضحًا داخل القطاع نفسه. تجاوز القيمة السوقية $5 تريليونات يمثل رقمًا لافتًا، لكنه يأتي في سوق أصبحت أكثر حساسية للتقييمات والعوائد، وبالتالي فإن الحجم وحده لا يعزل شركات التكنولوجيا عن تغير البيئة النقدية.
🖥️ ديل تتراجع 11% بعد خفض التصنيف
تعرضت ديل تكنولوجيز (DELL – Dell Technologies) وهيوليت باكارد إنتربرايز (HPE – Hewlett Packard Enterprise) ونت آب (NTAP – NetApp) لضغوط قوية بعد خفض تصنيفاتها إلى Equal Weight من Overweight.
جاء خفض التصنيف بسبب مخاوف مرتبطة بنمو إنفاق الشركات على الذكاء الاصطناعي.
هبطت Dell بنحو 11%، لتكون من أكبر الخاسرين في S&P 500.
وانخفضت HPE بنحو 8%، بينما تراجعت NetApp بنحو 7%.
يرى المحللون أن ارتفاع الأسعار الناتج عن نقص مكونات الذاكرة دعم إيرادات الشركات التي تركز على عملاء المؤسسات وساهم في ارتفاع أسهمها خلال الأشهر الماضية.
لكنهم لا يرون حتى الآن تحولًا جوهريًا في الطلب المرتبط بالذكاء الاصطناعي لدى هذه الشركات، وهو ما قد يحد من المزيد من الصعود.
وحتى إذا استمرت Dell وHPE في تجاوز تقديرات الإيرادات والأرباح على المدى القريب، فقد يتباطأ نمو المبيعات عندما تعود الأسعار إلى طبيعتها وربما تنخفض.
ورغم انهيار الأربعاء، ما تزال أسهم Dell قد ارتفعت إلى نحو 4 أضعاف قيمتها منذ بداية العام، بينما تضاعفت أسهم HPE وNetApp بأكثر من مرة، وكانت الشركات الثلاث بين أفضل أسهم S&P 500 أداءً خلال 2026.
🔮 نظرة مُركّب: المشكلة هنا ليست بالضرورة ضعف النتائج الحالية، بل الفجوة بين الارتفاع الضخم في أسعار الأسهم وبين الأدلة الفعلية على حدوث طفرة مستدامة في إنفاق المؤسسات على الذكاء الاصطناعي. بعد مكاسب بهذه الضخامة، يصبح استمرار الصعود بحاجة إلى نمو تشغيلي يثبت أن إعادة التسعير السابقة كانت مبررة.
🏦 بنك أوف أمريكا يهبط بعد النتائج وغرامة 1.2 مليار دولار
هبطت بنك أوف أمريكا (BAC – Bank of America) بنحو 5% عند الإغلاق، بعد أن كانت خسائر السهم تصل إلى 7% في التعاملات المبكرة.
حقق البنك ربحية سهم بلغت $0.91 في الربع الثالث، مقابل توقعات عند $1.09.
أدت غرامة بقيمة $1.2 مليار من وزارة الخزانة الأمريكية إلى خفض ربحية السهم بنحو $0.17.
بلغت الإيرادات $30.0 مليار، بارتفاع 3% على أساس سنوي، لكنها جاءت دون متوسط توقعات المحللين البالغ $30.39 مليار، مع تراجع إيرادات الخدمات المصرفية الاستثمارية والتداول.
قالت وزارة الخزانة إن التحقيق كشف عن إخفاقات مرتبطة بالتعامل مع مخاطر ذات أولوية للأمن القومي، بما يشمل أكثر من $5 مليارات من المعاملات المشبوهة.
كما وافق البنك على تسوية إضافية بقيمة $11.6 مليون تتعلق بنحو 500 مخالفة ظاهرة لبرامج عقوبات متعددة، من بينها برامج مرتبطة بروسيا وإيران.
ومع تراجع الأربعاء، أصبح سهم Bank of America منخفضًا بنحو 9% منذ بداية العام.
تراجعت مورغان ستانلي (MS – Morgan Stanley) بنحو 3% عند الإغلاق، في حين ارتفعت بلاك روك (BLK – BlackRock) بأقل من 1%.
🔮 نظرة مُركّب: بالنسبة لـBank of America، اجتمعت في الجلسة مشكلتان: نتائج جاءت دون التوقعات وغرامة تنظيمية كبيرة. وهذا يفسر لماذا كان رد فعل السهم أكثر سلبية من بعض المؤسسات المالية الأخرى التي أعلنت نتائجها في اليوم نفسه.
💼 بلاك روك ترتفع بينما مورغان ستانلي تتراجع
جاءت الصورة داخل القطاع المالي متباينة.
تراجعت مورغان ستانلي (MS – Morgan Stanley) بنحو 3% عند الإغلاق بعد إعلان نتائجها.
وفي المقابل، ارتفعت بلاك روك (BLK – BlackRock) بأقل من 1% عند الإغلاق بعد إعلان نتائجها، بعدما كان السهم قد ارتفع بنحو 4% في وقت سابق من الجلسة.
هذا التباين جاء بالتزامن مع تراجع أوسع للسوق وضغوط مرتبطة ببيانات التضخم والعوائد.
🔮 نظرة مُركّب: موسم الأرباح لم يعد كافيًا وحده لتحديد اتجاه الأسهم؛ فالنتيجة التشغيلية تتفاعل الآن مع خلفية كلية أكثر صعوبة. حتى الشركات التي تقدم نتائج إيجابية قد تجد أن تحرك أسهمها يتغير خلال الجلسة عندما تعيد السوق تسعير الفائدة والمخاطر.
📺 نتفليكس تخفض 6% من قوتها العاملة
أبلغت نتفليكس (NFLX – Netflix) موظفيها بخفض نحو 6% من قوتها العاملة، في أكبر عملية تقليص للموظفين لدى الشركة منذ 4 سنوات.
من المتوقع أن يكون التأثير الأكبر في فرق المنتجات والتكنولوجيا والشؤون القانونية والموارد البشرية.
كانت الشركة قد أفادت في تقريرها السنوي الأخير بأن لديها نحو 16,000 موظف في نهاية العام الماضي، يقيم قرابة 70% منهم في الولايات المتحدة وكندا.
وبناءً على هذا العدد، فإن خفض 6% يعني الاستغناء عن أقل قليلًا من 1,000 موظف.
وتعد هذه أكبر جولة تخفيض منذ تسريح مئات الموظفين في 2022، وهي الفترة التي تزامنت مع تسجيل أول خسارة فصلية للمشتركين منذ عقد.
انخفض السهم بنحو 1% خلال الجلسة، ليصبح منخفضًا 25% منذ بداية العام وأكثر من 40% خلال آخر 12 شهرًا.
يأتي ضعف السهم وسط مخاوف مستمرة بشأن اتجاهات التفاعل وتباطؤ نمو الإيرادات، مع تحول بعض المحللين إلى نظرة أكثر سلبية.
ومن المنتظر أن تقدم الشركة مزيدًا من التفاصيل عندما تعلن نتائج الربع الثالث بعد إغلاق السوق يوم الثلاثاء التالي.
🔮 نظرة مُركّب: خفض الموظفين يأتي في وقت يواجه فيه سهم Netflix بالفعل ضغطًا قويًا، ولذلك ستكون نتائج الربع الثالث مهمة لفهم ما إذا كانت الخطوة مجرد إعادة ضبط للتكاليف أم انعكاسًا لتوقعات نمو أكثر تحفظًا داخل الشركة.
🚀 بركشاير هاثاواي ترفع استثمارها في بيندينغ سبونز
قفز سهم بيندينغ سبونز (BSP – Bending Spoons) بأكثر من 40% خلال تعاملات الأربعاء بعد إعلان الشركة أن بركشاير هاثاواي (BRK.B – Berkshire Hathaway) رفعت حصتها فيها إلى 4%.
استثمرت Berkshire Hathaway مبلغًا إضافيًا قدره $330 مليون، بعدما سبق أن استثمرت $600 مليون خلال الطرح العام الأولي للشركة.
ستصدر Bending Spoons نحو 10 ملايين سهم بسعر $33 للسهم لصالح Berkshire Hathaway عبر طرح خاص.
قالت الشركة إن الاستثمار يعكس الثقة في فريقها ومنصتها، كما يعزز مرونتها المالية وقدرتها على تنفيذ عمليات استحواذ جذابة ضمن استراتيجيتها التمويلية الأوسع.
دخل السهم جلسة الأربعاء منخفضًا بنحو 6.5% منذ إدراجه في ناسداك يوم 1 يوليو، عندما أغلق عند $40.50.
وبعد القفزة، أصبح السهم يتداول قرب $54.
🔮 نظرة مُركّب: قفزة السهم تعكس الوزن الذي منحته السوق لزيادة استثمار Berkshire Hathaway، لكن الأهم على المدى الأبعد هو استخدام رأس المال الجديد. الشركة نفسها تشير إلى أن المرونة المالية وعمليات الاستحواذ تمثل جزءًا من الاستراتيجية، ما يجعل تخصيص رأس المال محورًا رئيسيًا لمتابعة القصة.
🏦 السوق يترقب نتائج تي إس إم سي بعد مكاسب 50%
تستعد تايوان سيميكوندكتور مانوفاكتشرينغ (TSM – Taiwan Semiconductor Manufacturing Company) لإعلان نتائجها قبل افتتاح جلسة الخميس.
تشير أسعار عقود الخيارات إلى أن الأسهم الأمريكية المدرجة للشركة قد تتحرك بما يصل إلى 4% بحلول نهاية الأسبوع.
انطلاقًا من إغلاق الثلاثاء، يمكن لتحرك بهذا الحجم أن يعيد السهم إلى فوق $460، مقتربًا من المستوى القياسي المسجل في الأسبوع السابق، أو يدفعه إلى أقل من $430.
ارتفعت الأسهم بنحو 50% منذ بداية العام مع زيادة الطلب على الرقائق اللازمة لتلبية احتياجات الذكاء الاصطناعي.
كانت الشركة قد تجاوزت التوقعات في نتائجها الفصلية السابقة في يوليو، لكن مكاسب السهم آنذاك كانت محدودة وسط فترة صعبة لأسهم الذكاء الاصطناعي.
وأصبح المستثمرون والمحللون أكثر صعوبة في إرضائهم خلال الفصول الأخيرة، مع زيادة التساؤلات بشأن استدامة الطلب المرتبط بالذكاء الاصطناعي.
🔮 نظرة مُركّب: نتائج TSMC تأتي في توقيت حساس للغاية. بعد هبوط أسهم الذاكرة وأشباه الموصلات وتصاعد الشكوك حول تمويل إنفاق الذكاء الاصطناعي، قد تصبح أرقام الشركة وتعليقاتها حول الطلب اختبارًا مهمًا لمعرفة ما إذا كانت المخاوف السوقية بدأت تظهر في الطلب الحقيقي على الرقائق أم ما تزال محصورة في التقييمات والمزاج الاستثماري.
🛢️ النفط يرتفع وبرنت يصل إلى 106.10 دولار
ارتفعت أسعار النفط بعدما حذرت وكالة الطاقة الدولية (IEA – International Energy Agency) من أن قيود الإمدادات قد تستمر لفترة طويلة خلال العام المقبل.
وجاء ذلك أيضًا بعدما تعرض مبنى إداري تابع لشركة النفط السعودية أرامكو السعودية (Saudi Aramco) لهجوم من الحوثيين في اليمن.
ارتفعت العقود الآجلة لخام غرب تكساس الوسيط (WTI – West Texas Intermediate) بنسبة 1.1% إلى نحو $95.15 للبرميل بحلول الساعة 4 مساءً بتوقيت شرق الولايات المتحدة.
وارتفعت العقود الآجلة للشهر الأقرب لخام برنت (Brent) بنسبة 0.4% إلى $106.10 للبرميل.
🔮 نظرة مُركّب: ارتفاع النفط أصبح مرتبطًا مباشرة بقصة التضخم والفائدة. فكلما استمرت أسعار الطاقة عند مستويات مرتفعة، زادت احتمالات استمرار الضغوط على المستهلكين والشركات، وهو ما قد يصعب مهمة الفيدرالي ويزيد حساسية أسواق الأسهم والسندات لأي تحرك جديد في أسعار الخام.
₿ البيتكوين يتراجع إلى 81,700 دولار والدولار يرتفع

تداولت البيتكوين (Bitcoin) قرب $81,700، بعدما كانت قد تجاوزت $84,000 خلال الليل.
ارتفع مؤشر الدولار الأمريكي (U.S. Dollar Index) بنسبة 0.4% إلى 102.56.
وفي سوق المعادن، تراجعت العقود الآجلة للذهب بنسبة 1.3% إلى $4,120 للأونصة.
جاءت هذه التحركات في جلسة أعاد فيها المستثمرون تسعير احتمالات الفائدة بعد قراءة التضخم الأعلى من المتوقع.
🔮 نظرة مُركّب: تحركات الدولار والذهب والبيتكوين تؤكد أن إعادة تسعير الفائدة لم تقتصر على سوق الأسهم. عندما تتغير توقعات السياسة النقدية، ينتقل التأثير سريعًا بين السندات والعملات والمعادن والأصول الرقمية، وهو ما يجعل قراءة التضخم عاملًا مشتركًا بين معظم فئات الأصول.
👴 أكبر زيادة للضمان الاجتماعي منذ 4 سنوات
أعلنت إدارة الضمان الاجتماعي أن تعديل تكلفة المعيشة (COLA – Cost-of-Living Adjustment) لمزايا 2027 سيبلغ 3.6%.
ستكون هذه أكبر زيادة خلال 4 سنوات.
من المتوقع أن ترفع الزيادة متوسط الدفعة الشهرية للعامل المتقاعد بنحو $75، أو حوالي $900 سنويًا.
تزيد النسبة بنحو 0.8 نقطة مئوية عن تعديل 2026، وهي أكبر زيادة منذ 2023.
يُحسب التعديل باستخدام مؤشر أسعار المستهلك للعاملين بأجر في المدن والموظفين الكتابيين (CPI-W)، عبر مقارنة قراءة الربع الثالث من العام الحالي بالربع نفسه من العام السابق.
كانت التقديرات في وقت سابق من العام تشير إلى زيادة أكبر من 3.6%، بعدما تسارع التضخم عقب بداية الحرب في إيران وقفزة أسعار البنزين، قبل أن يهدأ التضخم نسبيًا مقارنة بمستويات الربيع.
🔮 نظرة مُركّب: ارتفاع COLA إلى 3.6% يقدم مثالًا مباشرًا على كيفية انتقال التضخم من البيانات الاقتصادية إلى دخول الأسر والنفقات الحكومية. ورغم أن التضخم هدأ عن ذروة الربيع، فإنه بقي مرتفعًا بما يكفي لإنتاج أكبر تعديل للمزايا منذ 2023.
🏠 تكلفة امتلاك منزل تصل إلى 1.28 مليون دولار
أظهر تحليل لتكاليف الحياة الأمريكية أن إجمالي تكلفة امتلاك منزل لعائلة واحدة على مدى 30 عامًا أصبح يقدر بنحو $1.28 مليون.
الرقم لا يمثل سعر شراء المنزل فقط، بل يشمل الدفعة المقدمة وأقساط الرهن العقاري وضرائب العقارات وتأمين المنزل والصيانة والمرافق.
ارتفع التقدير بنحو $91,000 مقارنة بعام 2025، أي بنسبة 7.7%.
في المقابل، ارتفعت أجور القطاع الخاص بنسبة 3.1% فقط، أي بأقل من نصف وتيرة ارتفاع التكلفة.
وفي تحليل أوسع، قُدرت تكلفة ما يوصف تقليديًا بـالحلم الأمريكي بنحو $5.3 ملايين، بما يشمل الزواج وامتلاك منزل وتربية طفلين وإرسالهما إلى الجامعة والتقاعد وغيرها من المحطات المالية.
تشير الحسابات إلى أن تحقيق هذه التكلفة يتطلب عادةً دخلين، وغالبًا حصول أحد الوالدين على الأقل على شهادة جامعية.
الأسر التي تعتمد على دخل واحد قد تواجه فجوة لا تقل عن $1.2 مليون، بينما قد تكون الأسر التي يعمل فيها شخصان حاصلان على شهادة الثانوية فقط أقل من المستوى المطلوب بنحو $23,000.
بُنيت تقديرات الدخل مدى الحياة على افتراض العمل لمدة 40 عامًا والحصول على مزايا الضمان الاجتماعي لمدة 20 عامًا.
🔮 نظرة مُركّب: هذه الأرقام تربط بين التضخم والفائدة بصورة تتجاوز حركة الأسواق اليومية. ارتفاع أسعار المنازل وتكاليف الاقتراض بوتيرة أسرع من الأجور يعني أن بيئة الفائدة المرتفعة لا تضغط فقط على تقييم الأسهم، بل تعيد تشكيل القدرة المالية للأسر نفسها.
📚 جيف بيزوس يفضل صناديق المؤشرات للمتقاعدين
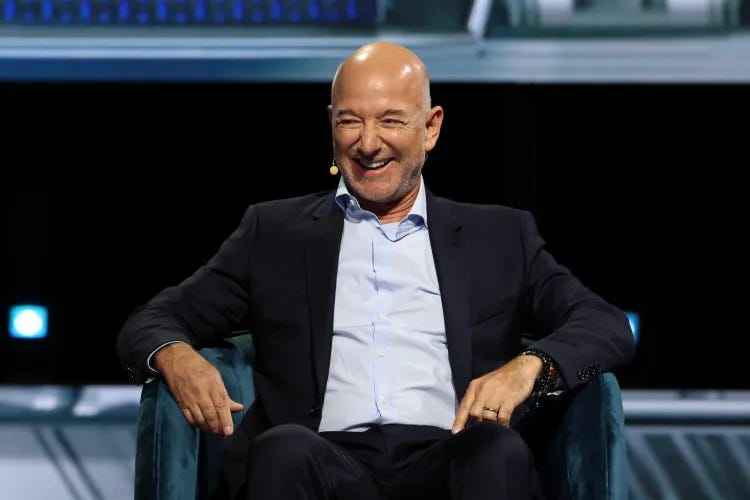
رغم استثماراته الكبيرة في مشروعات عالية المخاطر، قدم جيف بيزوس (Jeff Bezos) نصيحة استثمارية أكثر تحفظًا للمتقاعدين.
استثمر مؤسس بلو أوريجين (Blue Origin) وأمازون (AMZN – Amazon) شخصيًا نحو $28 مليار في شركته الفضائية، كما جمع مؤخرًا $10 مليارات من مستثمرين خارجيين.
تتمثل طموحات المشروع في الوصول إلى القمر وبناء قاعدة عليه وجعل الرحلات الفضائية اعتيادية بدرجة كبيرة.
لكن عندما سُئل عما إذا كان سينصح المستثمرين في عمر التقاعد بشراء أسهم الذكاء الاصطناعي، قال إنه عادةً ما ينصح المتقاعد بشراء S&P 500.
وقال بيزوس إنه من الصعب معرفة ما إذا كان الذكاء الاصطناعي يعيش حاليًا داخل فقاعة.
لكنه كرر فكرته بأن المستثمرين قد يخسرون الأموال عندما تنفجر الفقاعات الصناعية، بينما تستطيع التكنولوجيا الأساسية نفسها الاستمرار وإنتاج قيمة حقيقية.
واستشهد بطفرة الإنترنت في تسعينيات القرن الماضي، عندما مول المستثمرون شركات بالغت في بناء شبكات الألياف الضوئية، لكن جزءًا كبيرًا من تلك البنية التحتية ما يزال مستخدمًا اليوم.
وبحسب بيزوس، إحدى خصائص هذه الفترات أن كل التجارب تقريبًا تحصل على التمويل، سواء كانت أفكارًا جيدة أو سيئة.
🔮 نظرة مُركّب: الفكرة المهمة في تعليق بيزوس هي الفصل بين نجاح التكنولوجيا ونجاح كل استثمار مرتبط بها. يمكن للذكاء الاصطناعي أن يغير الاقتصاد فعلًا، وفي الوقت نفسه يمكن أن تكون بعض الشركات أو المشروعات ممولة بتقييمات أو هياكل مالية لا تحقق عائدًا مناسبًا للمستثمر.
🔭 النظرة المستقبلية
بعد جلسة الأربعاء، أصبح التضخم مرة أخرى العامل الأكثر تأثيرًا في تسعير السياسة النقدية، بعدما جاءت القراءة العامة عند 3.7% والأساسية عند 2.6%، وكلتاهما أعلى من توقعات السوق.
أول اختبار قريب سيكون مؤشر أسعار المنتجين (PPI) لشهر سبتمبر، والذي سيقدم إشارة إضافية بشأن الضغوط السعرية قبل انتقالها إلى المستهلك.
بالنسبة للفيدرالي، ارتفع احتمال رفع الفائدة في الاجتماع المقبل إلى 37% من 22% قبل بيانات التضخم، بينما أصبحت السوق تسعر احتمالًا يبلغ 91% لرفع الفائدة بما لا يقل عن 25 نقطة أساس بحلول ديسمبر.
في سوق الأسهم، سيكون قطاع التكنولوجيا والذكاء الاصطناعي تحت مراقبة خاصة بعد تراجع Nasdaq Composite بنسبة 1.9%، وهبوط SOXX بنسبة 4.5% وDRAM بنسبة 5%.
كما أصبحت قضية تمويل طفرة الذكاء الاصطناعي أكثر أهمية بعد وصول عائد أحد سندات CoreWeave المستحقة في 2032 إلى نحو 15% وهبوط السهم بنحو 17%.
نتائج TSMC ستكون اختبارًا مباشرًا جديدًا للطلب المرتبط بالذكاء الاصطناعي، خصوصًا بعد ارتفاع السهم قرابة 50% منذ بداية العام وتزايد صعوبة إرضاء المستثمرين بنتائج الشركات المرتبطة بالقطاع.
وفي الوقت نفسه، سيظل النفط عنصرًا أساسيًا في الصورة التضخمية مع وجود WTI قرب $95.15 وBrent عند $106.10، وظهور دلائل على انتقال تكاليف الوقود المرتفعة عبر سلاسل الإمداد.
لذلك، فإن المرحلة المقبلة تجمع بين التضخم والفائدة والطاقة وأرباح الشركات واستدامة إنفاق الذكاء الاصطناعي. أي تحسن في أحد هذه المحاور قد يمنح السوق بعض الدعم، بينما استمرار ارتفاع الأسعار والعوائد يمكن أن يبقي الضغط مركزًا على الأسهم ذات التقييمات المرتفعة.
🧾 خلاصة مُركّب: التضخم يعيد تسعير الفائدة.. والذكاء الاصطناعي يواجه اختبارًا أصعب
أنهى Nasdaq Composite جلسة الأربعاء منخفضًا 1.9%، وتراجع S&P 500 بنسبة 1.1%، بينما خسر Dow Jones Industrial Average نحو 0.1%.
المحرك الأساسي كان ارتفاع التضخم السنوي إلى 3.7% من 3.4%، وصعود التضخم الأساسي إلى 2.6% من 2.4%.
ارتفع احتمال رفع الفائدة في الاجتماع المقبل إلى 37% من 22%، وقفز عائد سندات 10 سنوات مؤقتًا إلى 5.33% قبل أن ينهي تعاملات بعد الظهر قرب 5.19%.
تعرضت تجارة الرقائق والذكاء الاصطناعي لضربة قوية، مع هبوط SOXX بنسبة 4.5% وDRAM بنسبة 5% وCoreWeave بنحو 17%، إلى جانب خسائر تجاوزت 3% في Nvidia وMeta Platforms.
في المقابل، ارتفعت Apple بنحو 0.5% وتجاوزت قيمتها السوقية $5 تريليونات.
هبطت Bank of America بنحو 5% عند الإغلاق بعد نتائج ضعيفة وغرامة بقيمة $1.2 مليار، بينما تراجعت Morgan Stanley قرابة 3% وارتفعت BlackRock بأقل من 1%.
ارتفع النفط إلى نحو $95.15 لخام WTI و**$106.10** لخام Brent، بينما أظهر Beige Book أن ارتفاع تكاليف الوقود بدأ ينتقل عبر سلاسل الإمداد.
الخلاصة الاستثمارية: لم تعد السوق تواجه سؤالًا واحدًا حول ما إذا كانت طفرة الذكاء الاصطناعي ستستمر. أصبح عليها الآن التعامل في الوقت نفسه مع تضخم أكثر عنادًا، واحتمالات رفع إضافي للفائدة، وعوائد سندات مرتفعة، وأسعار طاقة قوية، وتساؤلات حول تكلفة تمويل البنية التحتية للذكاء الاصطناعي. وهذا المزيج يرفع مستوى الاختبار أمام الشركات التي حققت أكبر المكاسب والتقييمات خلال العام.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
