


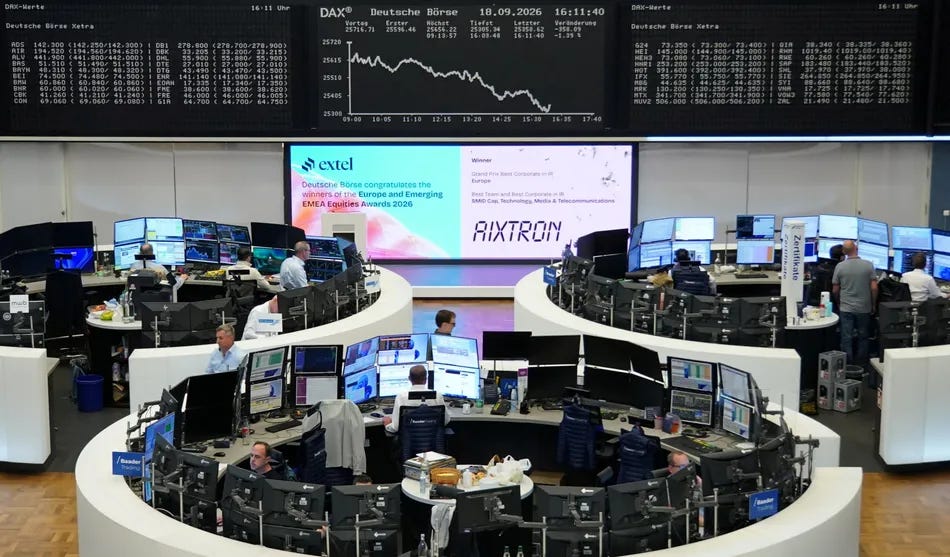
ارتفعت الأسهم الأوروبية الجمعة 16 أكتوبر 2026، مع استقرار نسبي بعد موجة بيع في أسهم التكنولوجيا والرقائق.
صعد STOXX 600 بنسبة 0.6% وDAX بنحو 1% وCAC 40 بنسبة 0.5%، بينما ارتفع FTSE 100 بأقل من 0.1%.
تراجع مؤشر الدولار 0.4% إلى 101.65 نقطة وارتفع اليورو إلى $1.1257.
تجهت سندات حكومات G7 إلى أقوى أداء أسبوعي منذ أواخر مايو، بينما تراجعت أسهم إندونيسيا بأكبر وتيرة منذ 1998.
بلغ خام برنت $106.14 والذهب $4,174.52 للأونصة.
🧠 نظرة مُركّب: ارتفاع الأسهم الأوروبية لا يعني انتهاء المخاطر؛ فقد انتقل القلق إلى ديون تمويل مراكز بيانات الذكاء الاصطناعي، بالتزامن مع عودة الطلب على السندات وضعف الدولار.
📈 الأسواق الأوروبية والعالمية
ستوكس 600: 0.6%.
داكس الألماني: 1%.
كاك 40 الفرنسي: 0.5%.
فوتسي 100 البريطاني: أقل من 0.1%.
مؤشر MSCI العالمي: 0.4%.
ارتفعت الأسواق الأوروبية مع تراجع حدة موجة البيع التي ضربت شركات التكنولوجيا وأشباه الموصلات. وبرغم تعافي المؤشر العالمي خلال جلسة الجمعة، بقي متجهًا لخسارة أسبوعية، ما يعني أن التحسن لم يمح أثر الاضطرابات السابقة.
🧠 نظرة مُركّب: يعكس اختلاف أداء المؤشرات تفاوت انكشافها على قطاعات التكنولوجيا والأنشطة التقليدية. ولا تكفي مكاسب جلسة واحدة لتأكيد انتهاء التصحيح.
🤖 تمويل الذكاء الاصطناعي ومخاطر الائتمان
كور ويف (CRWV – CoreWeave): شركة مرتبطة بالبنية التحتية للذكاء الاصطناعي.
ستاندرد آند بورز 500 (SPX – S&P 500): عقود آجلة +0.2%.
تصاعدت مخاوف المستثمرين من اعتماد مشغلي مراكز البيانات على الاقتراض لتمويل توسعهم، ومن احتمال عدم وصول الإيرادات والأرباح إلى مستويات تكفي لخدمة الديون. وأشارت أميلي ديرامبور من أموندي إلى أن تحويل الطلب على الذكاء الاصطناعي إلى أرباح وهوامش مستدامة لا يزال سؤالًا مفتوحًا. ومع ذلك، احتفظت بوزن أعلى من المعتاد في الأسهم الأمريكية، متوقعة أن تحد الأرباح القوية من التصحيح.
🧠 نظرة مُركّب: التحدي ليس فقط حجم سوق الذكاء الاصطناعي، بل تكلفة تمويله ومتى تتحول الاستثمارات إلى تدفقات نقدية. وقد تتباين نتائج الشركات حتى مع استمرار نمو الطلب العام.
🏦 السندات الحكومية وعودة الملاذات الآمنة
عائد السند الألماني لأجل 10 سنوات: 3.4355%.
سندات حكومات مجموعة السبع (G7): أفضل أسبوع منذ أواخر مايو.
ارتفع عائد السندات الألمانية قليلًا يوم الجمعة، لكنه بقي منخفضًا خلال الأسبوع، بالتزامن مع طلب المستثمرين على الدين الحكومي. وارتفعت أسعار السندات رغم بيانات التضخم الأمريكية الأقوى من المتوقع، ما يشير إلى أن المخاوف بشأن النمو وتمويل شركات الذكاء الاصطناعي أصبحت تنافس مخاوف الفائدة.
🧠 نظرة مُركّب: عودة الطلب على السندات في وقت تتراجع فيه الأسهم قد تعيد بعض دورها في تنويع المحافظ، لكن استمرار التضخم النفطي يمكن أن يغير هذه العلاقة.
🔄 تغير العلاقة بين الأسهم وعوائد السندات
الارتباط بين عوائد السند الألماني ومؤشر STOXX 600: إيجابي لأول مرة منذ أغسطس.
تحولت العلاقة بين عوائد السندات الألمانية والأسهم الأوروبية إلى ارتباط إيجابي خلال الأسبوع، ما يعني أن العوائد والأسهم مالت للتحرك في اتجاه واحد. ويشير انخفاض العوائد مع الأسهم إلى ارتفاع أسعار السندات عندما تتراجع الأسهم. وكانت هذه العلاقة قد ضعفت في وقت سابق بسبب مخاطر التضخم المرتبطة بالحرب في إيران.
🧠 نظرة مُركّب: هذا التحول مهم لإدارة المخاطر، لكنه ليس ثابتًا. فقد تعود الأسهم والسندات للانخفاض معًا إذا تصاعدت صدمة تضخمية جديدة.
💵 الدولار واليورو تحت تأثير العوائد
مؤشر الدولار الأمريكي (DXY – U.S. Dollar Index): 101.65 نقطة، −0.4%.
اليورو (EUR/USD): $1.1257، +0.4%.
اتجه الدولار إلى أول خسارة أسبوعية بعد ثلاثة أسابيع من المكاسب مع تراجع العوائد الأمريكية. واستفاد اليورو من ضعف الدولار بعدما كان قد هبط مؤخرًا إلى أدنى مستوياته خلال 17 شهرًا. ويرى محللون أن استمرار المخاوف من تباطؤ الاستثمار في الذكاء الاصطناعي قد يفرض ضغوطًا إضافية على العملة الأمريكية.
🧠 نظرة مُركّب: ضعف الدولار خلال اضطرابات التكنولوجيا يوضح أن الأسواق قد تركز على المخاطر الخاصة بالنمو الأمريكي بدلًا من شراء الدولار تلقائيًا كملاذ آمن.
🇮🇩 إندونيسيا وتداعيات قرارات التصنيف
الأسهم الإندونيسية: أكبر هبوط منذ 1998.
تراجعت الأسهم الإندونيسية بعنف بعد إعلان MSCI أن السوق لم يعد يستحق تصنيف السوق الناشئة، وطرح خطط لاستبعاده من مؤشرات رئيسية تتبعها صناديق استثمارية. وقد يؤدي تغير التصنيف إلى إعادة توزيع أموال الصناديق حتى دون تغير فوري في أرباح الشركات.
🧠 نظرة مُركّب: تكشف الحالة عن مخاطر تدفقات المؤشرات والتصنيف السوقي. ولم يقدم النص تفاصيل كافية لتحديد حجم التدفقات أو توقيت جميع التعديلات.
🇹🇷 تركيا وتجميد تعديلات المؤشرات
المؤشر الرئيسي للأسهم التركية: هبوط يتجاوز 3%.
انخفضت الأسهم التركية بعد قرار MSCI تجميد بعض التغييرات المتعلقة بمؤشراتها في تركيا. وقد يؤثر تجميد التعديلات على توقعات الصناديق التي تتبع المؤشرات الدولية، رغم أن المادة لا تحدد الأسهم المتأثرة أو حجم التدفقات المرتقبة.
🧠 نظرة مُركّب: تؤثر قرارات مزودي المؤشرات في السيولة والأوزان الاستثمارية، لكن لا ينبغي الخلط بين أثر التدفقات الفنية وبين تغير القيمة الأساسية للشركات.
🛢️ النفط ومضيق هرمز
خام برنت (Brent): $106.14 للبرميل.
تصاعد الهجمات قرب مضيق هرمز: خلال آخر 10 أيام.
تحركت أسعار النفط بصورة متباينة الجمعة، لكنها ظلت متجهة لمكاسب أسبوعية مع القلق من إمدادات الشرق الأوسط. وقد أدى تصاعد الهجمات قرب مضيق هرمز إلى زيادة حساسية السوق تجاه أي اضطراب في تدفقات الطاقة.
🧠 نظرة مُركّب: استمرار ارتفاع النفط قد يعيد الضغوط التضخمية ويحد من مكاسب السندات، حتى لو تباطأ الإنفاق على الذكاء الاصطناعي.
🥇 الذهب والدولار الضعيف
الذهب (Gold): $4,174.52 للأونصة.
حصل الذهب على دعم من ضعف الدولار وارتفاع الطلب على الأصول الدفاعية. لكن مساره سيبقى مرتبطًا بالعوائد الحقيقية والسياسة النقدية والتوترات الجيوسياسية.
🧠 نظرة مُركّب: يجمع ارتفاع الذهب والسندات مع تراجع الدولار بين مخاوف النمو والرغبة في التحوط، دون أن يمثل ضمانًا لاستمرار صعود أي أصل.
🔭 النظرة المستقبلية
مراقبة قدرة STOXX 600 على الاحتفاظ بارتفاعه 0.6% وDAX بمكاسبه القريبة من 1%.
متابعة أثر مديونية مشغلي مراكز البيانات مثل CoreWeave على أسهم الذكاء الاصطناعي والائتمان.
اختبار استمرار قوة سندات مجموعة السبع بعد أفضل أسبوع منذ أواخر مايو، واتجاه عائد ألمانيا لعشر سنوات قرب 3.4355%.
مراقبة مؤشر الدولار عند 101.65 نقطة واليورو قرب $1.1257 مع تطور العوائد الأمريكية.
ترقب تفاصيل تنفيذ خطط MSCI بشأن إندونيسيا وتجميد التعديلات في تركيا، وما يترتب عليها من تدفقات الصناديق.
متابعة أمن مضيق هرمز وتأثير أسعار برنت قرب $106.14 على التضخم وتوقعات الفائدة.
قياس قدرة الذهب على الاستفادة من ضعف الدولار بعد وصوله إلى $4,174.52 للأونصة.
الاختبار الأهم: هل تتغلب نتائج الشركات على مخاوف ديون الذكاء الاصطناعي، أم يتواصل التحول إلى الأصول الدفاعية؟
🧾 خلاصة مُركّب: أوروبا تتعافى والسندات تستعيد دورها الدفاعي.. والديون تبقي المخاطر مرتفعة
الأسواق الأوروبية والعالمية: ستوكس 600 0.6%؛ داكس الألماني 1%؛ كاك 40 الفرنسي 0.5%؛ فوتسي 100 البريطاني أقل من 0.1%؛ مؤشر MSCI العالمي 0.4%.
تمويل الذكاء الاصطناعي ومخاطر الائتمان: كور ويف (CRWV – CoreWeave) شركة مرتبطة بالبنية التحتية للذكاء الاصطناعي؛ ستاندرد آند بورز 500 (SPX – S&P 500) عقود آجلة +0.2%.
السندات الحكومية وعودة الملاذات الآمنة: عائد السند الألماني لأجل 10 سنوات 3.4355%؛ سندات حكومات مجموعة السبع (G7) أفضل أسبوع منذ أواخر مايو.
تغير العلاقة بين الأسهم وعوائد السندات: الارتباط بين عوائد السند الألماني ومؤشر STOXX 600 إيجابي لأول مرة منذ أغسطس.
الدولار واليورو تحت تأثير العوائد: مؤشر الدولار الأمريكي (DXY – U.S. Dollar Index) 101.65 نقطة، −0.4%؛ اليورو (EUR/USD) $1.1257، +0.4%.
إندونيسيا وتداعيات قرارات التصنيف: الأسهم الإندونيسية أكبر هبوط منذ 1998.
تركيا وتجميد تعديلات المؤشرات: المؤشر الرئيسي للأسهم التركية هبوط يتجاوز 3%.
النفط ومضيق هرمز: خام برنت (Brent) $106.14 للبرميل؛ تصاعد الهجمات قرب مضيق هرمز خلال آخر 10 أيام.
الذهب والدولار الضعيف: الذهب (Gold) $4,174.52 للأونصة.
الخلاصة الاستثمارية: عادت الأسواق الأوروبية إلى الارتفاع، لكن الخوف من ديون تمويل الذكاء الاصطناعي لم يختف. وتزامن تعافي الأسهم مع طلب على السندات وضعف الدولار، بينما أضافت قرارات تصنيف الأسواق ومخاطر النفط مصادر جديدة للتقلب. وتبقى جودة الأرباح والتدفقات النقدية وقدرة الشركات على خدمة الديون أهم من مجرد التعافي السعري.
🔍 للمستثمر الذكي فقط
في مُركّب+، لا نطارد الأخبار العشوائية.
نحن نحلّل الشركات عبر فلاتر الجودة التي تميز بين “الشركات التي تصنع الضجيج” و”الشركات التي تصنع القيمة”، وعبر فلاتر الشريعة التي تضمن أن قراراتك الاستثمارية نظيفة وواعية.
📊 لأن الاستثمار الحقيقي لا يقوم على الحظ، بل على الانضباط، والمعايير، والفهم العميق لما تشتريه ولماذا.
🎯 اشترك الآن في مُركّب+ لتصل إلى الشركات الأعلى جودة والأكثر توافقًا مع قيمك، وتتعلم كيف تستثمر بذكاء… لا بعشوائية.
